Frische Liquidität der Neuen Welt: Shanghai K11 plant die Emission von Gewerbeimmobilien-REITs
Die Reihe der gewerblichen Immobilien-REITs bekommt ein neues Mitglied: diesmal ist es New World Development, dessen zugrundeliegendes Vermögen der Shanghai Hong Kong New World Tower ist.
Am 19. September zeigte die offizielle Website der Shanghai Stock Exchange, dass der geschlossene gewerbliche Immobilien-Investmentfonds GF New World (im Folgenden als „GF New World Commercial Real Estate REIT“ bezeichnet) den Status „bereits angenommen“ erhalten hat.
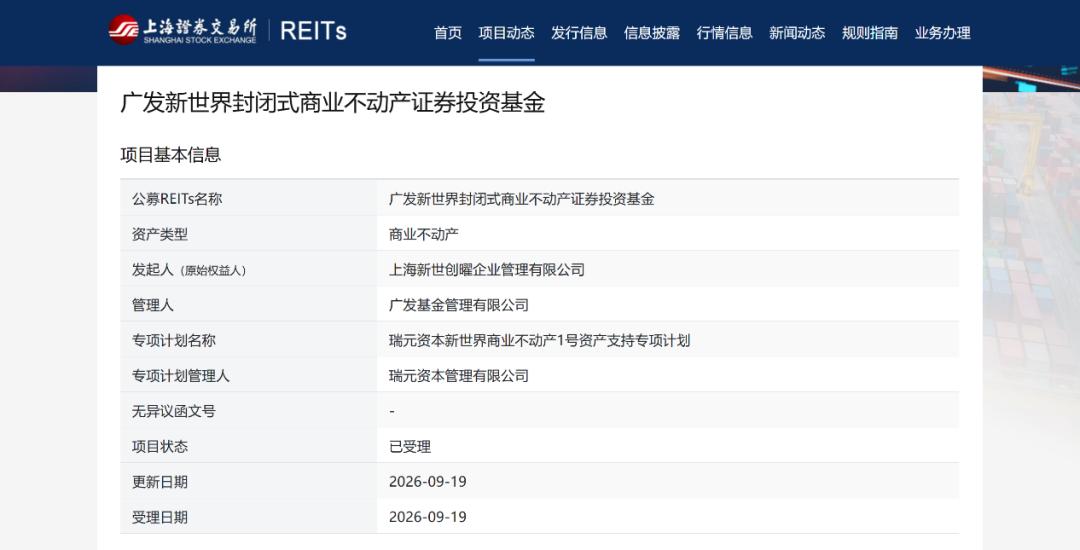
Quelle der Daten: Offizielle Website der Shanghai Stock Exchange, extrahiert von Shangyeke
Laut den Angaben im Prospekt (Entwurf) soll das REIT ein voraussichtliches Emissionsvolumen von 3,818 Milliarden Yuan haben. Der ursprüngliche Rechteinhaber ist Shanghai Xinshi Chuangyao Enterprise Management Co., Ltd., der Verwalter ist GF Fund, und das zugrundeliegende Vermögen ist der Shanghai Hong Kong New World Tower, der aus dem Shanghai K11 Art Mall und dem Bürogebäudeteil Shanghai K11 ATELIER New World Tower besteht.
Interessanterweise war dieses Vermögen zuvor in Gerüchten über einen Verkauf verwickelt. Im Juli 2025 gab es Meldungen, dass New World Development die Absicht habe, einige Büroeinheiten des Shanghai K11 zum Preis von 2,85 Milliarden Yuan zum Verkauf anzubieten, aber New World Development hat diese Meldung umgehend dementiert.
Im Vergleich dazu liegt das Emissionsvolumen von 3,818 Milliarden Yuan bei dieser REIT-Emission fast eine Milliarde Yuan über dem damals in Gerüchten genannten Verkaufspreis von nur 2,85 Milliarden Yuan für den Bürogebäudeteil. Der Vorteil des REIT-Wegs bei der Bewertung liegt auf der Hand.
Dass solche Gerüchte aufkamen, hängt eng mit dem „Sieben-Punkte-Plan zur energischen Schuldenreduzierung“ zusammen, den New World Development in den letzten zwei Jahren umgesetzt hat. Dazu gehören der aktive Verkauf von Entwicklungsprojekten, der aktive Verkauf von nicht zum Kernbereich gehörenden Vermögenswerten, die Freisetzung des Werts von Agrarflächen, die Erhöhung der Mieterträge, die Rationalisierung der Kosten, die Aussetzung der Dividendenausschüttung sowie ein aktives Finanzmanagement.
Heutzutage kann New World Development durch die Emission von gewerblichen Immobilien-REITs nicht nur die Kontrolle über dieses wegweisende Gewerbeprojekt im chinesischen Festland behalten, sondern auch eine beträchtliche Summe Kapital beschaffen. Aus jeder Perspektive ist dies ein lohnenderes Geschäft.
Laut dem Prospekt beträgt die Bewertung des zugrundeliegenden Vermögens dieses REITs 4,568 Milliarden Yuan, die jährliche zusammengesetzte Wachstumsrate des prognostizierten Cashflows liegt bei 1,41 % und der Diskontierungssatz bei 5 %. Der für die Verteilung verfügbare Betrag wird von April bis Dezember 2026 auf 138 Millionen Yuan und im Jahr 2027 auf 181 Millionen Yuan prognostiziert.
01
Grundlagen des Vermögens
New World Development betreibt seine Geschäfte im chinesischen Festland hauptsächlich über New World China, dessen Kernprojekte in Südchina, Ostchina, Zentralchina, Nordchina und Nordostchina verteilt sind.
Der Shanghai Hong Kong New World Tower liegt im zentralen Geschäftsviertel der Huaihai Zhong Road, hat eine Gesamtgrundfläche von über 9900 Quadratmetern und eine Gesamtbaufläche von mehr als 130000 Quadratmetern. Mit einer Höhe von 265 Metern ist er ein markantes Hochhaus an der Huaihai Zhong Road.
Das Projekt wurde erstmals im Jahr 2002 fertiggestellt und abgenommen. In den mehr als zehn Jahren nach seiner Fertigstellung war es hauptsächlich ein reines Bürogebäude der Klasse A für Mietzwecke, das sich vor allem an Mieter aus der Finanzbranche, der professionellen Dienstleistungsbranche und ausländische Unternehmen richtete.
Im Jahr 2013 investierte die New World Group mehr als 400 Millionen Yuan, um den gewerblichen Sockelteil des Gebäudes vollständig umzubauen und damit das erste K11 Art Mall im chinesischen Festland zu errichten. Das Besondere daran ist, dass es das Modell „Kunst + Museumseinzelhandel“ begründet hat, das Kunstausstellungen, Naturlandschaften und kommerziellen Konsum tief miteinander verbindet.
Damit ist der Shanghai Hong Kong New World Tower zu einem integrierten Projekt geworden, das den Blick auf den Huangpu-Freigibt und ein Bürogebäude der Klasse A, das K11 Art Mall sowie das erste K11 Club für hochrangige Angestellte in einem Bürogebäude in Shanghai umfasst.
Was das Volumen der einzelnen Betriebsarten betrifft, so erstreckt sich der gewerbliche Bereich über 3 Untergeschosse bis 5 Obergeschosse mit einer vermietbaren Fläche von etwa 16900 Quadratmetern. Der Bürobereich erstreckt sich über die 11. bis 57. Obergeschosse mit einer vermietbaren Fläche von 80500 Quadratmetern, daneben gibt es weitere Flächen wie Parkplätze in den 6. bis 9. Obergeschossen.
Neben dem Vorteil der Lage braucht man über das Gewicht der Vermietungsleistung des K11 Art Malls im gewerblichen Gefüge Shanghais nicht viel zu sagen, was sich zum Beispiel an der Anzahl der ersten Filialen zeigt.
Bis heute gibt es insgesamt 25 erste Filialen im Betrieb des K11 Art Malls, darunter 18 erste Filialen im ganzen Land wie Casetify sowie 7 erste Filialen in Shanghai wie Yohji Yamamoto, Wang Fanxing Noodle House und Atlas Farmer.
Das K11 ATELIER positioniert sich als markantes Bürogebäude der Klasse A an der Huaihai Zhong Road, das sich auf hochwertige Geschäftsräume konzentriert. Die Zielgruppe besteht hauptsächlich aus Finanzdienstleistern, professionellen Dienstleistern (Anwaltskanzleien, Beratungsunternehmen), hochwertigen Einzelhändlern, regionalen Hauptquartieren von Luxusmarken und Unternehmen der digitalen Neuen Wirtschaft, meistens regionale Hauptquartiere und mittelgroße bis große hochwertige Unternehmen.
Was die Betriebsleistung betrifft, so lag laut den Angaben im Prospekt die Vermietungsrate des K11 Art Malls in den letzten drei Jahren bei 90,21 %, 95,92 % und 92,04 %, und der vertragliche Mietpreis pro Einheit betrug 20,94 Yuan/Quadratmeter/Tag, 17,67 Yuan/Quadratmeter/Tag und 15,44 Yuan/Quadratmeter/Tag;
Die Vermietungsrate des K11 ATELIER-Bürobereichs lag bei 92,21 %, 90,13 % und 90,15 %, und der vertragliche Mietpreis pro Einheit betrug 7,98 Yuan/Quadratmeter/Tag, 7,63 Yuan/Quadratmeter/Tag und 7,20 Yuan/Quadratmeter/Tag.
Im ersten Quartal 2026 haben sich die Leistungen des K11 Art Malls und des K11 ATELIER gegenüber der Vergangenheit in unterschiedlichem Maße verbessert. Die Vermietungsrate des K11 Art Malls stieg auf 96,98 %, die des K11 ATELIER leicht auf 90,52 %, und die Mietpreise pro Einheit betrugen 16,84 Yuan/Quadratmeter/Tag bzw. 7,01 Yuan/Quadratmeter/Tag.
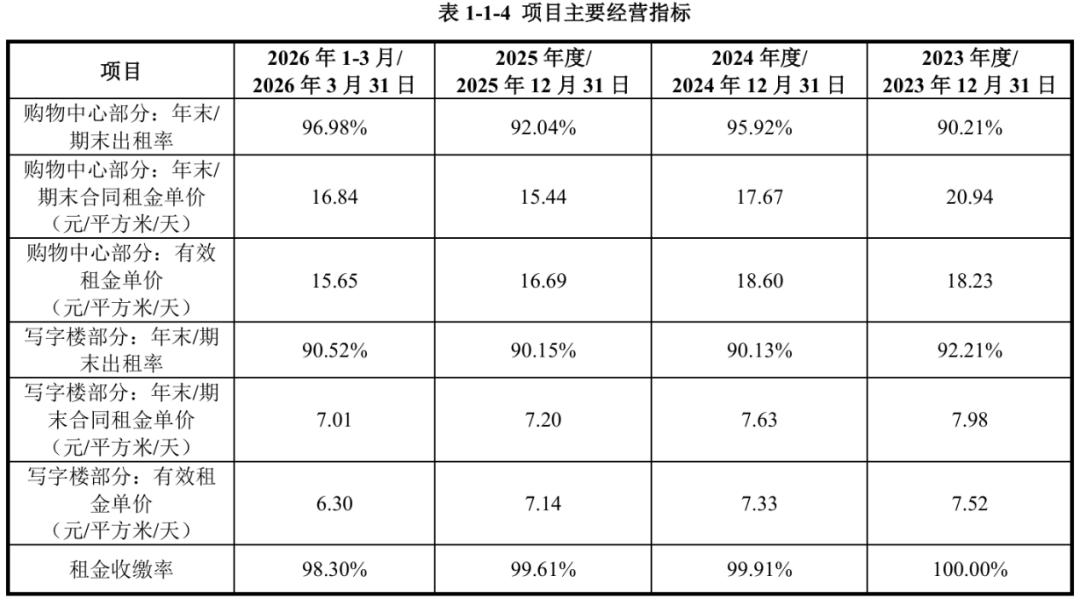
Quelle der Daten: Prospekt, extrahiert von Shangyeke
02
Hintergrund der Börsennotierung durch Ausgliederung
Das Shanghai K11 in das REIT einzubringen und durch Ausgliederung an die Börse zu bringen, ist weniger eine reguläre Verbriefung von Vermögenswerten als vielmehr ein entscheidender Schritt von New World Development, um die Strategie zur Schuldenreduzierung in die Tiefe zu führen.
Um klar zu machen, warum dieses REIT gerade jetzt eingeführt wird, warum das Shanghai K11 gewählt wird und warum man sich für REITs statt für einen direkten Verkauf entscheidet, müssen wir die aktuelle finanzielle Situation von New World Development analysieren.
Laut dem Zwischenbericht von New World Development für das Geschäftsjahr 2025/2026 beliefen sich die Gesamtverbindlichkeiten des Unternehmens Ende 2025 auf etwa 144,3 Milliarden Hongkong-Dollar, die Nettoverbindlichkeiten auf etwa 122,7 Milliarden Hongkong-Dollar, und die Nettoverschuldungsquote lag bei 59,7 %.
Um den Druck der Verschuldung zu bewältigen, hat New World Development verschiedene Maßnahmen ergriffen, um die schwere Schuldenlast zu mindern, darunter die Refinanzierung von Bankdarlehen, den Austausch von Schuldtiteln sowie die „Sieben-Punkte-Strategie zur Schuldenreduzierung“, die von der Geschäftsführerin Huang Shaomei umgesetzt wird. Es wird berichtet, dass New World Development seit 2025 eine Bankrefinanzierung in Höhe von 88,2 Milliarden Hongkong-Dollar und einen Austausch von Schuldtiteln in Höhe von etwa 20 Milliarden Hongkong-Dollar umgesetzt hat.
Allerdings können Refinanzierung und Schuldentausch den Druck nur verzögern. Eine echte Schuldenreduzierung erfordert die Liquidation von Vermögenswerten, um Cashflow zu generieren. Der Verkauf von Vermögenswerten ist zwar die einfachste und direkteste Methode, daher tauchen am Markt immer wieder Gerüchte auf wie „New World Development verkauft den Büroteil des Shanghai K11 für 2,85 Milliarden Yuan“.
Aber unter den aktuellen Marktbedingungen für Bürogebäude in Shanghai ist es schwierig, einen idealen Bewertungspreis durch den direkten Verkauf von Bürogebäuden zu erzielen. Die Käufer haben großen Verhandlungsspielraum, und die Verkäufer befinden sich in einer passiven Position.
Erst jetzt, wo die gewerblichen Immobilien-REITs in eine Phase des explosionsartigen Wachstums eintreten, hat New World Development einen gesünderen und angemesseneren Finanzierungsweg gefunden.
Durch die Börsennotierung des gebündelten Shanghai K11 Art Malls und K11 ATELIER behält New World Development als Initiator die Betriebskontrolle über die Vermögenswerte, erhält gleichzeitig auf einmal etwa 3,818 Milliarden Yuan Kapital zurück, und die REIT-Plattform kann einen kontinuierlichen Ausstiegskanal für andere nachfolgende Vermögenswerte bereitstellen, statt eines einmaligen Geschäfts.
Zusammengefasst hängt der Erfolg oder Misserfolg dieses REIT nicht nur von dem Emissionsergebnis von 3,818 Milliarden Yuan ab, sondern auch davon, ob New World Development dem Markt beweisen kann, dass seine hochwertigen gewerblichen Vermögenswerte im chinesischen Festland das Potenzial haben, sich über die REIT-Plattform kontinuierlich zu liquidieren.
Für New World Development ist der langfristige Wert dieses Kanals möglicherweise wichtiger als die Höhe des einzelnen Emissionsbetrags selbst.
Dieser Artikel stammt aus „Viewpoint“, Autor: Shangyeke, veröffentlicht mit Genehmigung von 36Kr.