Alle fürchten, dass „Ning Wang“ zu viel gewinnt.
In der Automobilindustrie hat erneut eine massive Bewegung zur "Entmachtung von CATL" eingesetzt.
Als Lieferant der kostenträchtigsten Komponenten von Elektroautos ist niemand wirklich dagegen, dass CATL Gewinne erzielt – aber man fürchtet, dass sie zu viel verdient.
Sehen Sie sich zuerst diese Zahlen an: Im ersten Halbjahr dieses Jahres belief sich der Gesamtumsatz von 14 großen Automobilherstellern auf 1,47 Billionen Yuan, der gesamte den Aktionären zurechenbare Nettogewinn lag bei etwa 18 Milliarden Yuan, was einer Nettogesamtmarge von nur rund 1,22 % entspricht. Bei CATL (300750.SZ) stieg der den Aktionären zurechenbare Nettogewinn im gleichen Zeitraum um 41,98 % auf 43,28 Milliarden Yuan – also mehr als die Summe der Gewinne aller 14 Automobilhersteller zusammen.
Bei den installierten Kapazitäten von inländischen Antriebsbatterien zeigt die Daten der Innovationsallianz für die chinesische Automobil-Antriebsbatterie-Industrie, dass CATL im ersten Halbjahr dieses Jahres einen Marktanteil von 46,7 % bei inländischen Pkw erreichte – ungefähr so viel wie die Summe des zweiten bis zehnten Platzes, und das Unternehmen sicherte sich den größten Anteil der Branchengewinne.
Die Automobilhersteller kämpfen erbittert im Preiskrieg, und das Sprichwort "Am Ende arbeiten alle nur für CATL" ist zur Realität geworden. Auch die Batteriehersteller der zweiten und dritten Ebene halten sich nicht mehr zurück und blasen zum Gegenangriff, um in der Batteriestruktur "CATL + BYD + Andere" ihren eigenen Platz zu erobern.
Daraus ergibt sich das jüngste paradoxe Phänomen bei CATL: Hohes Umsatzwachstum im Finanzbericht, fallender Aktienkurs.
Die Automobilhersteller sind zwiegespalten, die Konkurrenten sind voller Neid – unter dem Druck von beiden Seiten hat die Marktkapitalisierung innerhalb von vier Monaten ein Drittel ihres Wertes verloren. Der Markt fragt sich: Wann begann dieser Abwärtstrend? Wie lange und wie tief wird er sich auswirken?
1
Die Not der Automobilhersteller
In den letzten Jahren hat sich die Automobilindustrie rasant entwickelt, ist aber in einen Teufelskreis geraten: "Stetiges Umsatzwachstum, deutlicher Druck auf die Gewinne".
Laut Statistik des Chinesischen Verbands der Automobilhersteller erzielte die Automobilindustrie im ersten Halbjahr 2026 einen Umsatz von 5,19 Billionen Yuan, ein Anstieg von 1,8 % gegenüber dem Vorjahr. Der Gesamtgewinn betrug 195,35 Milliarden Yuan, ein Rückgang von 19,5 % gegenüber dem Vorjahr, mit einer Gewinnmarge von nur 3,8 %. Bei 22 an den Aktienmärkten in Festlandchina und Hongkong notierten Automobilherstellern belief sich der Gesamtumsatz im ersten Halbjahr auf etwa 1,50 Billionen Yuan, der gesamte den Aktionären zurechenbare Nettogewinn lag bei etwa 33,4 Milliarden Yuan – die durchschnittliche Gewinnmarge betrug nur 2 %.
Bei den traditionellen Herstellern verzeichneten GAC, Changan und Great Wall im ersten Halbjahr einen Rückgang des Nettogewinns um mehr als 60 % gegenüber dem Vorjahr, während die New-Energy-Marken Li Auto, Voyah und Seres von Gewinn in Verlust wechselten. CATL hingegen erzielte einen täglichen Nettogewinn von rund 240 Millionen Yuan – der Nettogewinn eines einzigen Batterieherstellers entspricht dem Doppelten der Summe der Gewinne von 14 großen börsennotierten Automobilherstellern.
Das Ungleichgewicht bei der Gewinnverteilung in der Lieferkette ist offensichtlich. Die Aussage "Automobilhersteller arbeiten für CATL" wird immer konkreter. Auf jeder Ergebnispressekonferenz werden Führungskräfte wiederholt gefragt: Wie können wir die Abhängigkeit von CATL verringern?
Es ist nicht so, dass die Automobilhersteller nicht leistungsfähig sind. Auf der Nachfrageseite hat der Inlandsmarktanteil von neuen Energie-Pkw in China bereits 60 % überschritten. Im ersten Halbjahr belief sich der kumulierte Inlandsabsatz von Pkw im engeren Sinne auf 8,701 Millionen Einheiten, ein Rückgang von 20,2 % gegenüber dem Vorjahr. Davon entfielen 4,704 Millionen Einheiten auf neue Energie-Pkw (minus 14 % gegenüber dem Vorjahr) und 3,997 Millionen Einheiten auf Verbrenner-Pkw (minus 26,4 % gegenüber dem Vorjahr).
Laut Prognosen von HSBC werden im dritten und vierten Quartal auf dem chinesischen Markt 58 bzw. 98 neue Automodelle vorgestellt – insgesamt 156 Modelle, von denen etwa 90 % Elektroautos sind. Der Wettbewerb wird immer härter, und Preiskriege zwischen Automobilherstellern sind zur Normalität der Branche geworden.
Auf der Endkundenseite sind die Gewinne bis auf das Minimum geschrumpft, die Automobilhersteller kämpfen ums Überleben, die Marktkonzentration ist niedrig: Sie haben keine Verhandlungsmacht gegenüber Lieferanten und keine Preisgestaltungsmacht gegenüber Kunden. Die Preiserhöhungen bei Rohstoffen lassen sich kurzfristig kaum abfedern, sodass sie an vielen Stellen Kosten senken müssen – vor allem in drei Richtungen: Diversifizierung der Batterielieferanten, eigenständige Entwicklung von Chips und Standardisierung von Komponenten.
Dabei machen Antriebsbatterien 30 bis 40 % der Gesamtkosten von Elektroautos aus und sind der Kernpunkt für Kostensenkungen im Fahrzeugbau. Die Batteriezellen sind besonders teuer.
Daher richten die Automobilhersteller ihren Fokus einheitlich auf die vorgelagerte Lieferkette, folgen dem Beispiel von Smartphone-Herstellern, die Batterien selbst entwickeln, und fordern mehr Verhandlungsmacht.
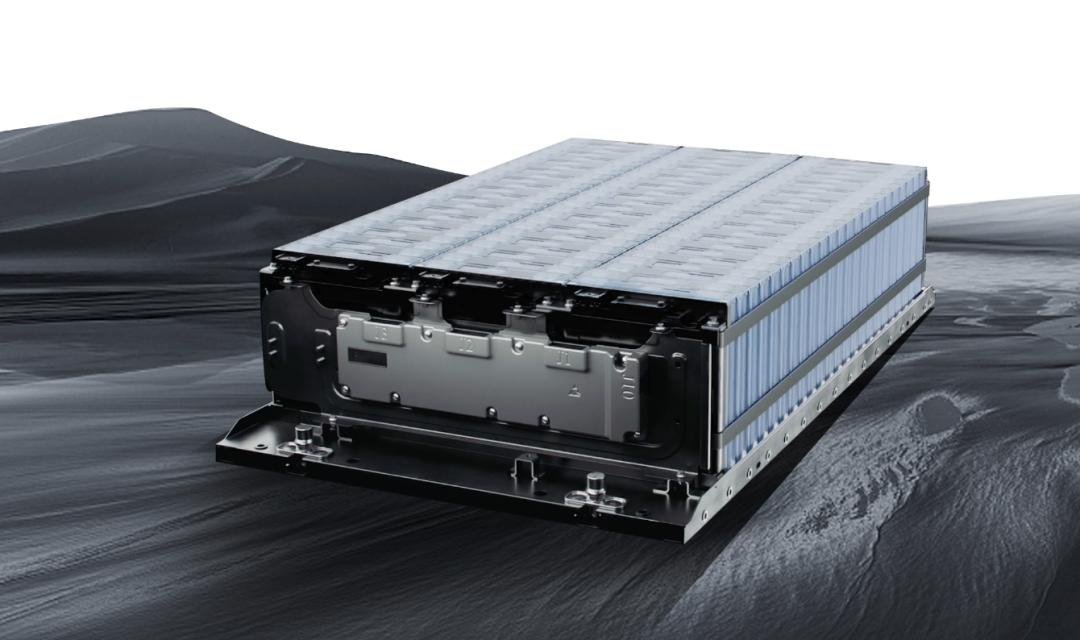
Cui Dongshu, Generalsekretär des China Passenger Car Associations, äußerte sich erstmals dazu: Wenn Automobilhersteller ihre Effizienz steigern, wird die eigenständige Batterieproduktion zwangsläufig beschleunigt. Der Experte der Batterieindustrie-Vereinigung Wang Jianxin schlug vorsichtig vor, dass Automobilhersteller und Batteriehersteller gemeinsam forschen oder Joint-Venture-Fabriken gründen können. Dong Yang, Vorsitzender der Innovationsallianz für die chinesische Automobil-Antriebsbatterie-Industrie, veröffentlichte einen Artikel, in dem er Maßnahmen für eine ausgewogenere Gewinnverteilung in der Lieferkette fordert, damit die Automobilindustrie bessere Bedingungen hat.
Unter dem Druck der "umgekehrten Gewinnverteilung" wurde CATL zum Ziel der Unzufriedenheit. Der Aktienkurs fiel stetig, und die Marktkapitalisierung verlor innerhalb von vier Monaten 700 Milliarden Yuan an Wert.
2
Li Auto und Xiaomi machen den Anfang
Typische Beispiele für Automobilhersteller, die sich von CATL abwenden, sind Li Auto und Xiaomi.
Li Auto geht am aggressivsten vor. Seit seiner Gründung im Jahr 2015 hielt es fast zehn Jahre lang eine enge Partnerschaft mit CATL. In diesem Jahr kündigte es direkt an, dass selbst entwickelte Batterien schrittweise alle seine Fahrzeugmodelle abdecken werden. Bei dem neuen Modell L8, das 2026 auf den Markt kommt, werden alle Batteriezellen von Sunwoda geliefert. Gleichzeitig investierte Li Auto 2,65 Milliarden Yuan in die Kapitalerhöhung von Sunwoda Electric und stieg damit zum zweitgrößten Anteilseigner auf.
Bei dem im vierten Quartal angemeldeten Modell i6 von Li Auto wird es zudem eine Version ohne CATL-Batterien geben. Darüber hinaus werden die selbst entwickelten 5C-Batterien von Sunwoda (300207.SZ) und CALB (03931.HK) in Lohnfertigung hergestellt, während der Batteriepack-Montageprozess (PACK) selbst kontrolliert wird.
Xiaomi wählt ebenfalls den Weg "selbst definieren, von Herstellern der zweiten Ebene fertigen lassen". Das kürzlich vorgestellte Xiaomi Pengcheng nutzt nicht mehr die CATL-Batterien, die bei den vorherigen Modellen SU7 und YU7 verbaut wurden, sondern ist komplett mit der Xiaomi Longjia-Batterie ausgestattet. Laut Daten von Tianyancha wird die Longjia-Batterie von Xiaomi bei der Produktdefinition angeführt und beteiligt sich am Design der Batteriezellen. CALB entwickelt das elektrochemische System gemeinsam, und Sunwoda übernimmt die Fertigung der Batteriezellen.
Im ersten Halbjahr verzeichnete Li Auto einen Nettogewinnverlust von 3,98 Milliarden Yuan, der Betriebsverlust des Geschäftsbereichs von Xiaomi Auto belief sich auf 5,7 Milliarden Yuan. Die "selbst entwickelten Batterien" dieser beiden Hersteller laufen im Kern auf eine "Entmachtung von CATL" bei den Batteriezellen hinaus.
Tatsächlich ist die "Entmachtung von CATL" bei Automobilherstellern kein neues Thema. Im Jahr 2022 war die Aussage von Zeng Qinghong, dass er nur für CATL arbeite, der erste Schritt. 2023 bis 2024 haben mehr als zehn Automobilhersteller Pläne zur eigenständigen Entwicklung von Batteriepacks oder Batteriezellen angekündigt – das war die zweite Phase. Heute greifen die Hersteller tief in die Definition und Lieferung von Batterien ein, das ist bereits die dritte Phase der "Entmachtung von CATL".
Li Auto und Xiaomi machen zusammen etwa 13,6 % der inländischen installierten Kapazität von CATL aus. Diese Zahl ist nicht tödlich, aber der Trend beunruhigt den Markt. Gleichzeitig folgen Hersteller wie XPeng, Leapmotor und Seres diesem Beispiel, führen neue Lieferanten ein und kämpfen um mehr Verhandlungsmacht im Batteriebereich – Leapmotor ist bereits in die Herstellung von Batteriezellen eingestiegen.
3
Der Gegenangriff der Batteriehersteller der zweiten Ebene
Laut Daten von SNE Research betrug die weltweite installierte Kapazität von Antriebsbatterien im Zeitraum Januar bis Juni 2026 608,5 GWh, ein Anstieg von 20 % gegenüber dem Vorjahr. Die Nachfrage der Automobilhersteller nach Lieferantendiversifizierung bietet den Batterieherstellern der zweiten und dritten Ebene ein Zeitfenster für den Durchbruch.
Aber CATL bleibt nach wie vor der unangefochtene Marktführer. Unter den zehn größten Herstellern von Antriebsbatterien weltweit im ersten Halbjahr nimmt CATL fast 40 % des globalen Marktanteils ein und liegt damit seit neun Jahren unangefochten auf Platz 1.
Auf dem heimischen Markt teilten früher die beiden Oligopole CATL und BYD zusammen 70 % des Marktanteils, sodass Hersteller der zweiten Ebene nur in Marktnischen überleben konnten. Mit der Fortschreitung der "Entmachtung von CATL" erhalten die Batteriehersteller der zweiten Ebene Wachstumschancen – und gemessen am Wachstumstempo scheinen sie bereits vorne zu liegen.
Im ersten Halbjahr 2026 überstieg das Wachstum der installierten Kapazität der Antriebsbatterien von EVE Energy, Gotion High-Tech und CALB weltweit 30 %, deutlich höher als das gleichzeitige Wachstum von CATL mit 25,3 %. Sie erreichten stabil einen inländischen Marktanteil von über 5 %.
Dieser Boom hat aber auch seine Schattenseiten. Die Batteriehersteller der zweiten Ebene übernehmen den Mittel- und Niedrigpreismarkt für Lithiumeisenphosphat-Batterien und den Lieferbereich von Batteriezellen für Reichweitenverlängerer-Modelle. In diesem Marktsegment sind die Anforderungen an Energiedichte und Schnellladeleistung niedrig, die Preisempfindlichkeit ist hoch – es handelt sich um den Teilmarkt, in dem CATL die Gewinnmargen bewusst aufgibt.
Gleichzeitig erreichte der inländische Marktanteil von CATL bei installierten Batterien 46,04 %, ein Anstieg von 2,99 Prozentpunkten gegenüber dem Vorjahr. Bei dreifachen Lithium-Antriebsbatterien lag der Marktanteil sogar bei 75,24 %. Das bedeutet, dass sein hochwertiges Kernsegment überhaupt nicht erschüttert wurde – die Marktkonzentration ist sogar gestiegen.
Betrachten wir die tatsächliche Ertragslage: Bei den vier führenden Batterieherstellern der zweiten Ebene CALB, Gotion High-Tech, EVE Energy und Sunwoda stieg der kumulierte Umsatz im ersten Halbjahr 2026 um 47,8 Milliarden Yuan gegenüber dem Vorjahr, fast die Hälfte des Umsatzzuwachses von CATL. Der tatsächliche Zuwachs aus dem Antriebsbatteriegeschäft belief sich insgesamt auf etwa 60,5 Milliarden Yuan (gemäß Finanzbericht), was etwa 41,9 % des Nettogewinnzuwachses von CATL entspricht – also niedriger als der Wert von 46,7 % zum Ende des letzten Jahres.
Der Grund dafür ist, dass CATL derzeit seinen Marktanteil streng verteidigt.
Zeng Yuqun erklärte öffentlich, dass man keine Preiskriege führt. Im ersten Halbjahr sanken sowohl die Bruttomarge im Antriebsbatteriegeschäft als auch im Energiespeicherbereich, und der Lagerbestand stieg gegenüber Jahresbeginn um fast 40 %. Experten gehen davon aus, dass das Unternehmen zu einem großen Teil die Lieferpreise bewusst senkt, um kurzfristige Gewinne aufzugeben, die Wettbewerbslandschaft der nachgelagerten Industrie zu erhalten und gleichzeitig mehr Marktanteile zu erobern.
Gleichzeitig erweitert CATL durch technologische Forschung und industrielle Investitionen seine Geschäftsfelder über den Batteriebereich hinaus – zu KI, Rechenleistung, Chips, Robotik, intelligentes Fahren, Rechenzentren und anderen Bereichen – um die wertvollsten Teile der Lieferkette zu erschließen. Das ist der Teil, den Hersteller der zweiten Ebene kaum erreichen können.
4
Wird der Thron gestürzt?
Wenn Automobilhersteller und Konkurrenten alle auf CATL zielen, ist sein Thron noch stabil genug?
CATL ist vergleichbar mit Nvidia in der Cloud-Industrie oder Qualcomm in der Smartphone-Industrie: Es übernimmt einen Teil der technischen und fertigungstechnischen Arbeit für die Automobilhersteller und hat sich durch die spezialisierte Arbeitsteilung in der Industrie etabliert.
Apple versucht, sich von Qualcomm zu lösen, und hat selbst entwickelte C1X-Basisbandchips eingeführt, um den Marktanteil von Qualcomm zu senken. Microsoft, Google und Amazon kaufen neben Nvidia-Chips auch verstärkt selbst entwickelte Chips. Das hindert Qualcomm und Nvidia nicht daran, nach wie vor unverzichtbare Großlieferanten der Branche zu sein.
Die Wettbewerbsvorteile von CATL liegen erstens in seinem stabilen Batter