Gibt es ein "Überangebot" an chinesischen New-Energy-Fahrzeugen? Sie haben möglicherweise drei wesentliche Rechnungen falsch kalkuliert.
Eine einfache kaufmännische Allgemeinwissen ist: Für schwer absetzbare Waren braucht man keine Zölle, um sie fernzuhalten. Kein Land baut eine Zollmauer von 102,5 % für Produkte, die niemand begehrt.
Genau das erleben Chinas neue Energieautos derzeit.
Die USA erheben kombinierte Zölle von bis zu 102,5 % auf chinesische Elektroautos, die EU erhebt zusätzliche Antisubventionszölle von bis zu 35,3 % auf rein in China hergestellte Elektroautos und plant zudem die Einführung eines Mindestpreismechanismus. Gleichzeitig verbreitet sich die Behauptung von „20 Millionen Einheiten überschüssiger Kapazität in China“ wiederholt in westlichen Denkfabriken und Medien.
Der am 11. September veröffentlichte „15. Fünfjahresplan“ für die Entwicklung der Industrie intelligenter vernetzter neuer Energieautos gibt ausdrücklich nicht die Richtung vor, die Expansion ungehindert zuzulassen, sondern die Kapazität zum Hochwertigen zu heben und durch neues Angebot neue Nachfrage zu schaffen.
Zölle sind Handlungen, die Behauptung von „Überschuss“ ist eine Ausrede. Um die Frage zu beantworten, ob es einen Überschuss gibt oder nicht, kann man drei Rechnungen aufstellen, die die Gegenseite nicht aufstellen will: die Rechnung des Marktverhaltens, die Rechnung der Industriegeschichte und die Rechnung des nationalen Systems.
1. Handlungen sind ehrlicher als Ausreden
Wenn chinesische Elektroautos wirklich Produkte wären, die niemand will, würde der Markt selbst die Entscheidung treffen – wozu bräuchten Politiker einen solchen großen Aufwand?
Die Realität zeigt: Trotz stetig steigender Barrieren steigt der Marktanteil gegen den Trend.
Selbst mit den Antisubventionszöllen steigt der Anteil chinesischer Marken auf dem europäischen Markt weiter; in den ersten 8 Monaten dieses Jahres hat sich der Anteil chinesischer Marken auf dem britischen Neuwagenmarkt auf mehr als das Dreifache des vorherigen Werts erhöht. Der britische Handelsminister hat sich öffentlich gegen Zollbeschränkungen ausgesprochen, mit einem sehr direkten Grund: Handelsschutz lässt am Ende die inländischen Verbraucher zahlen.
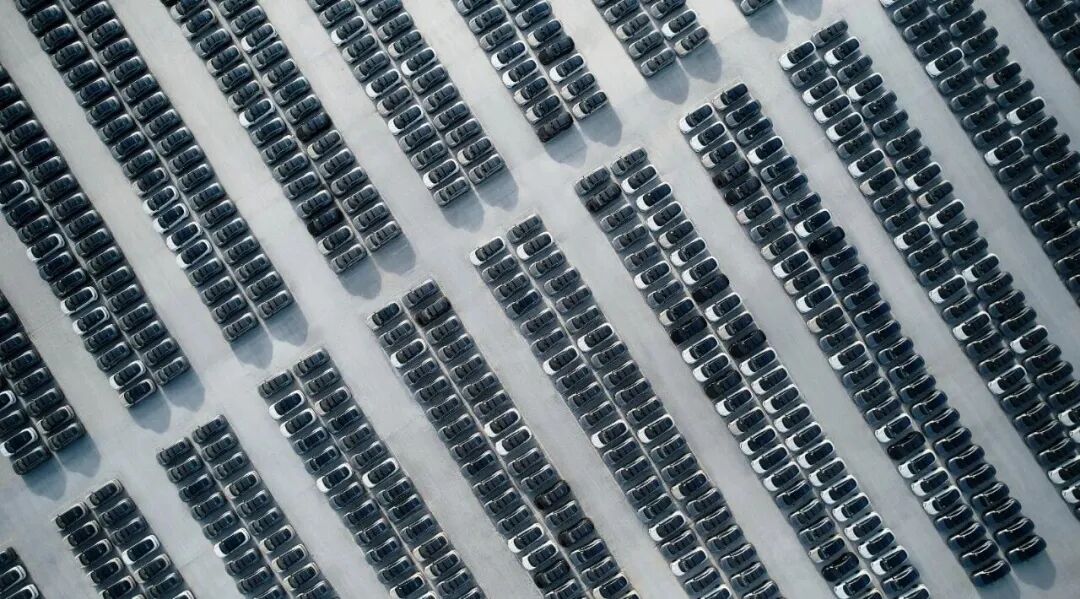
Schauen wir uns die wiederholt zitierten Zahlen zum „Überschuss“ an. Ein Bericht einer europäischen Denkfabrik behauptet, dass Chinas überschüssige Kapazität „bis Ende 2025 bis zu 20 Millionen Einheiten erreicht“, wobei die Berechnung einfach die nominale Planungskapazität aller Unternehmen addiert, weder die noch in Betrieb genommenen und bereits ausgemusterten Teile abzieht noch die jährliche Zunahme der Nachfrage berücksichtigt.
Autoritative Daten zeichnen ein ganz anderes Bild.
Eine Untersuchung von Bloomberg zeigt, dass die Kapazitätsauslastung der führenden chinesischen Autoexporteure im international anerkannten normalen Bereich liegt; der Anteil der chinesischen Autoexporte an der Gesamtproduktion ist weitaus niedriger als in Deutschland, Japan und Südkorea.
Die durchschnittliche Kapazitätsauslastung der chinesischen Automobilherstellung in den letzten drei Jahren betrug 73,3 %, während die entsprechende Quote der US-amerikanischen Automobil- und Teileindustrie im gleichen Zeitraum ebenfalls unter 70 % lag. Im gleichen Bereich wird es in den USA als „zyklische Anpassung“ bezeichnet, in China aber als „Kapazitätsüberschuss“ – die Skala des Lineals ändert sich je nach Gegenstand der Messung.
2. Gestern bei der Photovoltaik, heute bei den Autos
Die Anschuldigung des „Kapazitätsüberschusses“ ist nicht neu. Im Jahr 2012 spielte sich das gleiche Drehbuch in Chinas Photovoltaikindustrie ab: Die USA erhoben Zölle von 34 % bis 47 % auf chinesische Photovoltaikprodukte, die EU folgte mit „Anti-Dumping- und Antisubventionsmaßnahmen“, der Exportwert chinesischer Photovoltaikprodukte fiel um mehr als 40 %, und Suntech Power, der weltweit größte Modulhersteller, ging unter.
Aber in den folgenden zehn Jahren sind die Kosten für die Stromerzeugung aus Photovoltaik weltweit um mehr als 80 % gesunken, und Photovoltaik hat sich von einem teuren Umwelttrick zur billigsten Stromquelle in vielen Regionen entwickelt.
Chinas Anteil an der globalen Kapazität in den vier Segmenten Polysilizium, Siliziumwafer, Solarzellen und Module übersteigt jeweils 80 %, und der Gesamtexportwert von Photovoltaikprodukten während des „14. Fünfjahresplans“ überstieg 180 Milliarden US-Dollar.
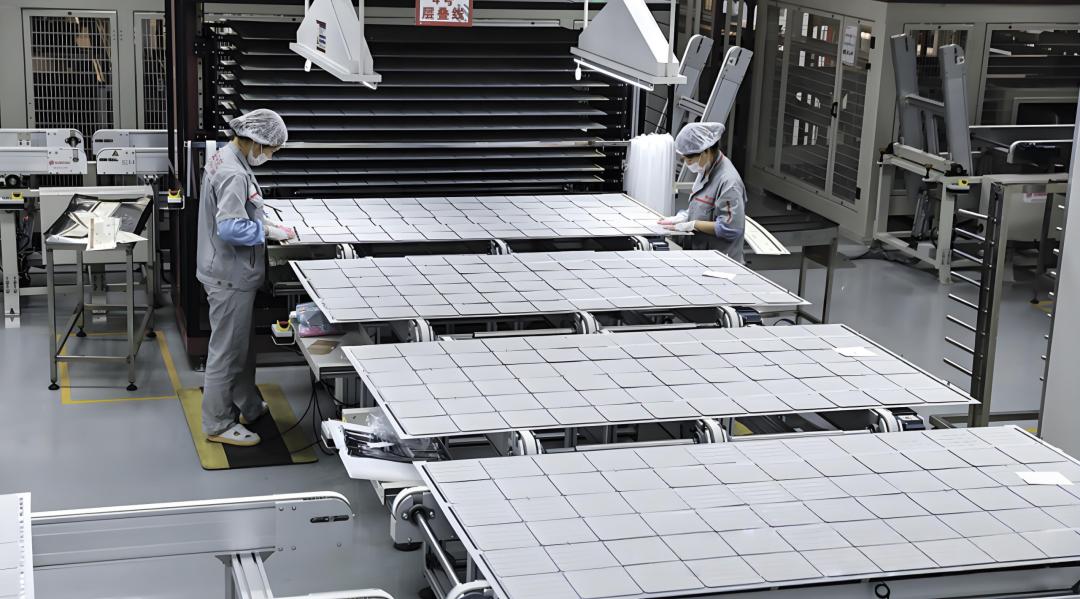
Der Moment, in dem man am lautesten von „Überschuss“ rief, war genau die Nacht vor der Geburt einer globalen Leitindustrie.
Hier muss man eine Unterscheidung treffen.
Die vorauseilende Kapazität in aufstrebenden Industrien unterteilt sich tatsächlich in zwei Arten: Die eine ist die ineffiziente Wiederholung veralteter Technologien, die im Wettbewerb zwangsläufig ausgesiebt wird – das ist der Normalzustand der Marktwirtschaft. Die andere ist die „produktive Vorauseilung“, die durch intensiven Wettbewerb die Technologiekostenkurve schnell senkt und Nachfrage erzeugt, die es vorher nicht gab.
Seit 2018 hat sich die Energiedichte chinesischer Leistungszellen um mehr als 50 % erhöht, die Produktionskosten sind um mehr als 60 % gesunken, und jede Kostensenkung macht eine Familie, die sich vorher kein Elektroauto leisten konnte, zu einem neuen Nutzer.
Eine Fahrzeugproduktionslinie braucht 3 bis 5 Jahre von der Baubeginn bis zur Inbetriebnahme. Die heutige Kapazität ist bereits für den Markt in fünf Jahren vorgesehen. Die langfristige Industrie anhand der Produktions- und Verkaufszahlen dieses Jahres zum Scheitern zu verurteilen, ist genauso absurd wie damals die Hochgeschwindigkeitszüge anhand ihrer Belegungsrate zu verurteilen.
3. Eine weitere Rechnung der Kapazität
Die Rechnung für neue Energieautos darf nicht nur auf der Gewinn- und Verlustrechnung der Automobilhersteller gerechnet werden – aber sie darf auch nicht ohne sie gerechnet werden.
Zuerst klären wir die Passivseite: In den letzten zwei Jahren war der Preisrückgang mit massiven Verlusten im Fahrzeugsegment, längeren Zahlungsfristen für Lieferanten und einer niedrigen Auslastung einiger von lokalen Regierungen geführter Produktionslinien verbunden.
Das sind echte Probleme – die Erzählung vom „Überschuss“ hat gerade deshalb Anhänger, weil sie an diesen echten Schmerzpunkten anknüpft.
Aber die Kapazitätsauslastung zeigt nicht weitere systemweite Vorteile.
Der härteste Punkt ist die Rechnung der Energiesicherheit.
Im Jahr 2025 lag Chinas Abhängigkeit von ausländischem Öl immer noch bei 72,7 %, und Autos sind der größte Endverbraucher von Raffinerieöl. Im Jahr 2025 ersetzten neue Energieautos in China etwa 38 Millionen Tonnen Benzin, und der Verbrauch von Raffinerieöl hat bereits seinen Höhepunkt erreicht und sinkt nun.
Was Elektroautos leisten, ist, den Verkehrsenergie von Öl, das durch die Straße von Hormuz transportiert werden muss, auf Strom mit vielfältiger inländischer Versorgung umzustellen. Diese Rechnung taucht in keiner Kapazitätsbericht auf, wird aber jedes Jahr realisiert.
Es gibt zudem die Rechnung der Technologie-Spillover.
Die Technologie von Leistungszellen überträgt sich auf die Energiespeicherung, die Wahrnehmungs- und Entscheidungstechnologien des autonomen Fahrens sind mit denen von Robotern verwandt – eine Produktionslinie für intelligente Elektroautos schult die volle Stack-Kompetenz in Bezug auf Chips, Betriebssysteme, KI-Algorithmen und Präzisionsfertigung.
Die jüngste Einschätzung von Morgan Stanley lautet: Der Wettbewerbsschwerpunkt der chinesischen Elektroautoindustrie hat sich von Preisvorteilen zu technologischen Vorteilen verschoben.
Der Nutzen für die Verbraucher ist ein logisches Ergebnis: Intelligente Cockpits und kombinierte Fahrassistenzsysteme werden nicht mehr als Neuheit, sondern als Standardausstattung angesehen. Konfigurationen, die früher 400.000 bis 500.000 Yuan kosteten, sind jetzt in Familienautos der 150.000-Yuan-Klasse verfügbar. Der Plan sieht zudem spezifische Maßnahmen vor, um Reparaturkosten zu senken und leistungsstarke Ladeeinrichtungen aufzubauen.
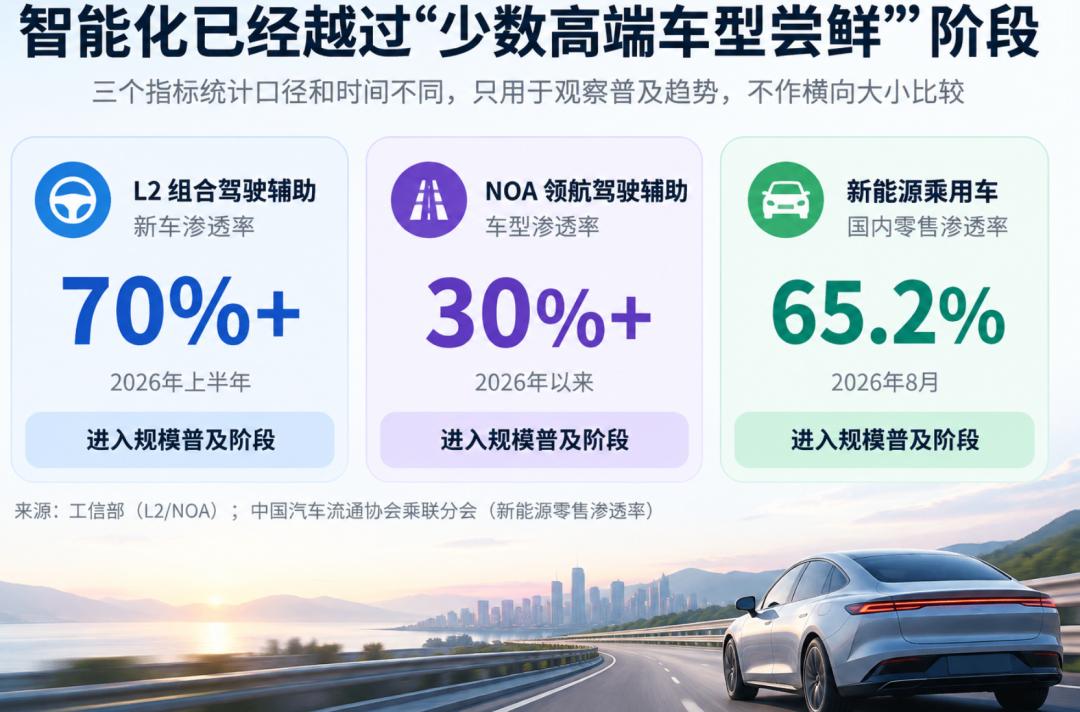
Dass Autos sicherer, intelligenter und komfortabler werden, ist das direkteste Nebenprodukt dieses Systems.
Zusammen mit dem grünen Angebot im Rahmen des globalen Kohlenstoffneutralitätsprozesses ergibt sich die vollständige Bilanz dieser Kapazität.
Natürlich bedeutet die Anerkennung des Werts der „produktiven Vorauseilung“ nicht, dass das Vorhandensein von Angebots-Nachfrage-Fehlausrichtungen geleugnet wird.
Tatsächlich findet die Aussiebung innerhalb der Industrie bereits statt: Die Kapazitäten am unteren Ende sind ungenutzt, Fusionen und Umstrukturierungen beschleunigen sich, und neue von lokalen Regierungen initiierte Projekte sind deutlich zurückgegangen. Der „15. Fünfjahresplan“ gibt ebenfalls nicht die Richtung vor, die Expansion ungehindert zuzulassen, sondern die Kapazität zum Hochwertigen zu heben, die Wettbewerbsordnung durch Rechtsdurchsetzung und Kartellaufsicht zu regulieren, das internationale Top-Level-Design zu stärken und durch neues Angebot neue Nachfrage zu schaffen.
Weder von der Erzählung vom „Überschuss“ abschrecken lassen, noch veraltete Kapazitäten durch administrative Maßnahmen schützen – damit Marktwettbewerb und staatliche Regulierung gemeinsam die Strukturverbesserung vollziehen, ist eine praktischere Antwort als die Debatte um Etiketten.
4. Schlusswort
Wenn man auf die Industriegeschichte zurückblickt, sind die Warnungen vor „Kapazitätsüberschuss“ fast die ständige Begleitmusik, wenn chinesische Industrien die globale Spitzenposition erreichen wollen: Stahl, Photovoltaik, Kommunikationsgeräte – keine Ausnahme. Jedes Mal standen die Warner auf der falschen Seite der Geschichte.
Schwer absetzbare Waren brauchen keine hohen Mauern, veraltete Kapazitäten brauchen keine Warnungen. Was mit einem Zoll von 102 % aufgehalten werden soll, ist nie ein Überschuss – sondern der Beginn einer neuen Ära.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Caijing Wuji“, Autor ist Chen Song, und 36Kr veröffentlicht ihn mit Genehmigung.