Der Branchenprimus von Lidar für Staubsaugerroboter hat die Börsenanhörung bestanden. Wie gelingt es Huanchuang Technology, eine überzeugende Geschichte zu erzählen?
Kürzlich hat Shenzhen Huanchuang Technology Co., Ltd. (im Folgenden als „Huanchuang Technology“ bezeichnet) das Informationsdokument nach der Anhörung aktualisiert und die Börsenzulassungsprüfung am Hauptboard der Hong Kong Stock Exchange offiziell bestanden. China International Capital Corporation und Guosen Securities (Hong Kong) fungieren als gemeinsame Sponsoren. Dieses nationale „Spezialisierte, spezielle und neue Kleine Riese“-Unternehmen ist nur noch einen Schritt von der Börsennotierung entfernt.
Werfen wir zunächst einen Blick auf eine Reihe von Kerndaten. Von 2023 bis 2025 betrugen die Betriebseinnahmen von Huanchuang Technology 332 Millionen Yuan, 433 Millionen Yuan bzw. 614 Millionen Yuan, mit einer durchschnittlichen jährlichen Wachstumsrate von 35,9 % in drei Jahren und einer jährlichen Wachstumsrate von 41,6 % im Jahr 2025. Die Gewinn- und Verlustrechnung zeigt jedoch ein anderes Bild: In denselben Perioden betrugen die Nettogewinne jeweils -883.000 Yuan, -31 Millionen Yuan und 2,201 Millionen Yuan. Bei einem Jahresumsatz von mehr als 600 Millionen Yuan bleibt am Ende nur ein Nettogewinn von 2,2 Millionen Yuan übrig, was einer Nettogewinnmarge von nur 0,4 % entspricht.
Huanchuang Technology ist in einem noch expandierenden Markt tätig. Nach Daten von CIC Consulting stieg der globale Marktwert von Raumwahrnehmungslösungen für intelligente Roboter von 118 Milliarden Yuan im Jahr 2020 auf 260 Milliarden Yuan im Jahr 2024 und wird voraussichtlich 786 Milliarden Yuan im Jahr 2030 erreichen.
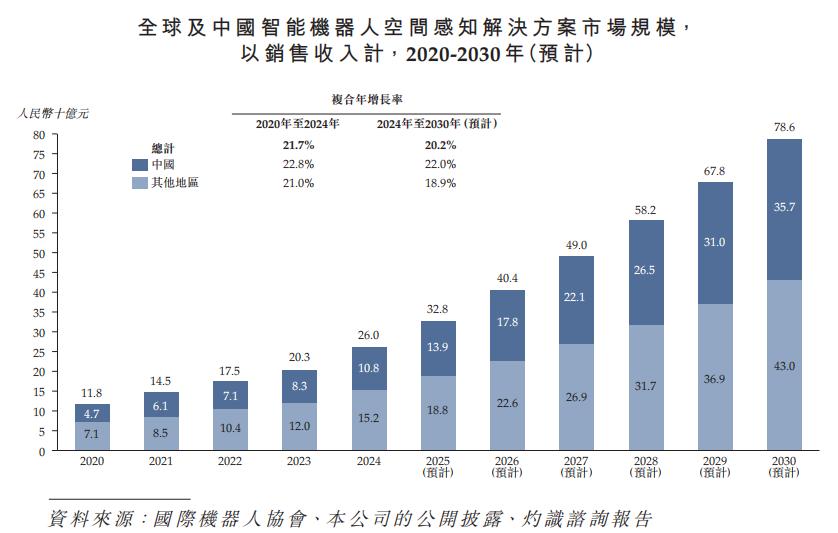
Staubsaugerroboter sind das wichtigste Anwendungsgebiet: Rund 70 % der weltweit im Jahr 2024 produzierten Staubsaugerroboter sind mit LiDAR ausgestattet. Die Branchenkonjunktur befindet sich derzeit noch auf einem hohen Niveau. IDC-Daten zeigen, dass im zweiten Quartal 2026 weltweit etwa 7,885 Millionen Staubsaugerroboter ausgeliefert wurden, was einem Jahr-zu-Jahr-Wachstum von 21,5 % entspricht.
Eine gute Konjunktur bedeutet jedoch nicht automatisch hohe Gewinne. Im August 2025 ist DJI mit dem Produkt DJI ROMO in den Markt für Staubsaugerroboter eingetreten. Der Preiskampf zwischen den führenden Herstellern von Komplettgeräten überträgt sich kontinuierlich auf die Lieferkette, sodass der durchschnittliche Marktpreis stetig sinkt. Für Huanchuang Technology als Zulieferer von Komponenten im oberen Bereich der Lieferkette ist dies ein typisches Marktumfeld, in dem „die Absatzmengen steigen, aber die Preise fallen“.
Daraus ergeben sich mehrere fragwürdige Punkte: Warum erzielt Huanchuang Technology, das nach Umsatz der weltweit größte Anbieter von Raumwahrnehmungslösungen für Staubsaugerroboter ist, nur so geringe Gewinne? Warum kann ein Marktanteil von über 50 % bei den ausgelieferten Mengen keine Preismacht sichern? Welche strukturellen Schwächen des Geschäfts zeigen sich durch den drei Jahre in Folge negativen Netto-Cashflow aus betrieblicher Tätigkeit? Die Antworten lassen sich im Prospekt finden.
1. Gewinne durch die Ausstattung von Staubsaugerrobotern mit „Augen“ – die Liste der Kunden und Aktionäre ist ungewöhnlich
Das Geschäftsmodell von Huanchuang Technology ist nicht kompliziert: Das Unternehmen entwickelt selbst KI-Raumwahrnehmungsalgorithmen, spezielle ASIC-Chips und präzise optische Hardware, integriert diese drei Komponenten zu LiDAR- und Sensorprodukten und verkauft sie an Hersteller von Staubsaugerrobotern, um Einnahmen aus dem Hardware-Verkauf zu erzielen.
Das Unternehmen wurde Ende 2013 gegründet, stieg 2017 in den Verbraucher-LiDAR-Markt ein und brachte 2018 den ersten selbst entwickelten Chip C1 ASIC auf den Markt. Es gehört zu den wenigen Anbietern von Raumwahrnehmungslösungen in der Branche, die über Fähigkeiten zur selbstständigen Chipentwicklung verfügen. Bis zum letzten praktikablen Datum besitzt Huanchuang Technology 156 erteilte Patente, darunter 47 Erfindungspatente.
Im Produktbereich hat das Unternehmen drei starke Säulen: Triangulations-LiDAR bildet die Basis und erzielte 2025 einen Umsatz von 403 Millionen Yuan, was 65,7 % des Gesamtumsatzes entspricht. dTOF-LiDAR und Liniensensors mit Laser sind neue Produkte, die erst 2024 in großen Mengen verkauft wurden. Im Jahr 2025 erreichten ihre Umsätze 65 Millionen Yuan bzw. 134 Millionen Yuan, mit Anteilen von 10,6 % bzw. 21,8 % am Gesamtumsatz. Diese beiden neuen Säulen tragen zusammen bereits 30 % zum Umsatz bei.
Gleichzeitig ist dies die deutlichste Veränderung in der Umsatzstruktur von Huanchuang Technology in den letzten zwei Jahren: Im Jahr 2023 machte das Triangulations-LiDAR allein noch 98,3 % des Gesamtumsatzes aus, inzwischen ergänzen dTOF-LiDAR und Liniensensoren das Produktportfolio.
Die Marktposition ist der wichtigste Teil im Prospekt von Huanchuang Technology. Nach dem Umsatz von 2024 belegt das Unternehmen den ersten Platz auf dem globalen Markt für Raumwahrnehmungslösungen für Staubsaugerroboter. Die Auslieferungsmenge an LiDAR für Staubsaugerroboter beträgt etwa 8 Millionen Einheiten, was einem Marktanteil von über 50 % nach Auslieferungsmenge entspricht.
Darüber hinaus sind die fünf größten Hersteller der Staubsaugerroboter-Branche alle Kunden von Huanchuang Technology. Diese Kunden zusammen nehmen mehr als 60 % des globalen Marktanteils für Staubsaugerroboter ein.
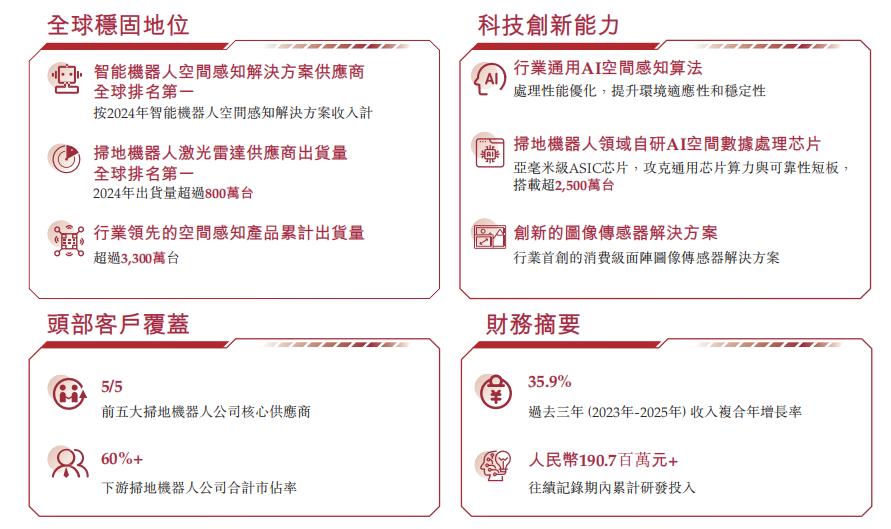
Die hohe Konzentration der Umsatzstruktur ist jedoch ein anderes Thema. Im Jahr 2025 machten die Produkte von Huanchuang Technology für Staubsaugerroboter 99,5 % des Umsatzes aus. Der Umsatz aus dem früher aufgebauten Geschäft mit intelligenten Geräten (z. B. XR-Controller) schrumpfte von 4,295 Millionen Yuan im Jahr 2023 auf nur 824.000 Yuan im Jahr 2025, was einem Anteil von nur 0,1 % entspricht. Die angestrebte Diversifizierung befindet sich bisher nur in der Planungsphase des Prospekts.
Auch die Liste der Aktionäre enthält viele Informationen. Die Gründer Wang Jian und Zhou Kun gründeten Huanchuang Technology 2013 gemeinsam. Wang Jian absolvierte sein Studium der Maschinenbau an der Xi'an Jiaotong University und war zuvor Geschäftsführer der Shanghaier Niederlassung des Chipherstellers Zoran. Zhou Kun hat einen Bachelor-Abschluss in Präzisionsinstrumenten und einen Master-Abschluss in Automatisierung der Tsinghua-Universität und arbeitete früher in der Forschung und Entwicklung bei Bell Labs unter dem Dach von Lucent.
Zusammen mit Liu Yi und drei Mitarbeiterbeteiligungsgesellschaften bilden sie eine Gruppe mit gleichgerichteten Interessen, die zusammen 31,19 % der Stimmrechte des Unternehmens kontrolliert – dies ist die größte einzelne Aktionärsgruppe, stellt aber keinen beherrschenden Aktionär dar. Die Eigentumsstruktur des Unternehmens ist stark verteilt.
Zwei Details verdeutlichen den „Hintergrund“ und das „Netzwerk“ von Huanchuang Technology.
Erstens: Die drei Gründungsaktionäre von Huanchuang Technology bei der Gründung waren Wang Jian (mit 47,4 % Anteil), Zhou Kun (40,1 %) und Shenzhen Qvod Technology Co., Ltd. (12,5 %). Das Gründerteam hat deutliche Wurzeln im Technologiebereich für Videochips und Abspielgeräte.
Zweitens: Unter den institutionellen Aktionären steht Oriental Fortune Capital mit einem Anteil von 13,59 % an der Spitze. Die Fonds der Qianhai-Gruppe halten zusammen 7,73 %, gefolgt von Sealand Capital, Kaist Capital, Lingrui Foundation und weiteren. GoerTek ist indirekt beteiligt, indem es etwa 45,52 % der Gesellschaftsanteile von Qingdao Tongge hält.
Noch bemerkenswerter ist Beijing Roborock Innovation Technology Co., Ltd. – eine hundertprozentige Tochter des an der Sci-Tech Innovation Board notierten Unternehmens Roborock, die 1,83 % der Anteile an Huanchuang Technology hält. Roborock ist zugleich der größte Kunde von Huanchuang Technology. Die Überlappung von Kunde- und Aktionärsstatus dient als „Ballast“ für die Auftragssicherheit, führt aber auch zu einer genaueren Prüfung der Transaktionsunabhängigkeit durch die Außenwelt.
Darüber hinaus hält Guosen Capital, eine hundertprozentige Tochter eines der gemeinsamen Sponsoren, Guosen Securities, einen Anteil von 1,81 %. Der Sponsor hat im Prospekt eine spezielle Erklärung zur Unabhängigkeit abgegeben.
2. Drei Belastungen für die Gewinn- und Verlustrechnung: Preise, Aufwendungen und Cashflow
Betrachtet man nur die Umsatzkurve, ist Huanchuang Technology ein typisches wachstumsstarkes Unternehmen. Wenn man jedoch die Gewinn- und Verlustrechnung, die Kapitalflussrechnung und die Bilanz zusammen betrachtet, werden die Belastungen deutlich sichtbar.
Die erste Belastung liegt bei den Preisen.
Der durchschnittliche Verkaufspreis des Hauptprodukts Triangulations-LiDAR sank von 68,6 Yuan pro Einheit im Jahr 2023 auf 51,9 Yuan im Jahr 2024 und fiel weiter auf 43,3 Yuan im Jahr 2025, was einem Rückgang von fast 37 % in drei Jahren entspricht.
Die Preissenkungen führten zu höheren Absatzmengen: Die ausgelieferte Menge des Unternehmens stieg von 4,7601 Millionen Einheiten auf 9,3127 Millionen Einheiten. Der daraus erzielte Umsatz wächst jedoch immer langsamer: Im Jahr 2025 stieg die Auslieferungsmenge dieses Produkts um 18,6 % im Vergleich zum Vorjahr, der Umsatz sank jedoch leicht von 408 Millionen Yuan auf 403 Millionen Yuan. Der Wendepunkt, an dem die Mengen steigen, aber die Gewinne schrumpfen, ist erreicht.
Die Preisentwicklung der neuen Produkte verläuft ähnlich. Der durchschnittliche Verkaufspreis von dTOF-LiDAR sank von 80,3 Yuan im Jahr 2024 auf 56,2 Yuan im Jahr 2025, und der des Liniensensors fiel von 25,7 Yuan auf 23,6 Yuan. Die Strategie, mehr Absatz durch niedrigere Preise zu erreichen, ist in der gesamten Branche üblich, und Huanchuang Technology ist nur das typischste Beispiel dafür.
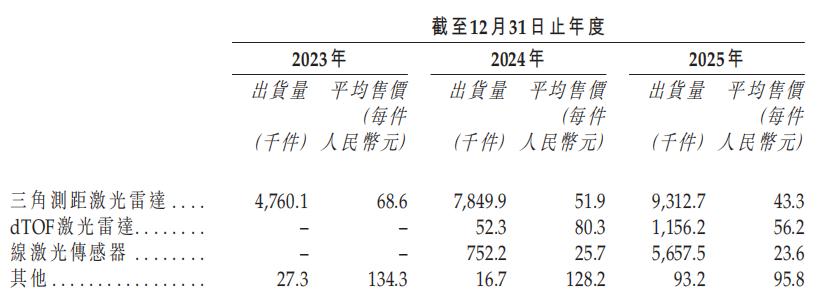
Die direkte Folge davon ist, dass der Preisrückgang den Gewinnspielraum verkleinert. Die Gesamtbruttomarge des Unternehmens sank von 21,5 % im Jahr 2023 auf nur 16,3 % im Jahr 2024 und 16,5 % im Jahr 2025.
Im Detail betrachtet sank die Bruttomarge des Triangulations-LiDAR von 21,0 % auf 18,6 %. Die beiden neuen Produkte wurden in der Anfangsphase der Mengenausweitung mit Verlust verkauft: Die Bruttomarge von dTOF-LiDAR betrug 2024 -32,8 %, die des Liniensensors -6,1 %. Erst 2025 stiegen sie auf 7,0 % bzw. 13,6 %, liegen aber immer noch unter der Marge des Hauptprodukts und schwächen die Gesamtbruttomarge.
Die zweite Belastung liegt in der Kostenstruktur – hier verbirgt sich das wahre Geheimnis der Gewinnwende im Jahr 2025.
Der Grund für den Verlust von 31 Millionen Yuan im Jahr 2024 waren die hohen Ausgaben für Forschung und Entwicklung, die in diesem Jahr 77 Millionen Yuan betrugen und 17,7 % des Umsatzes ausmachten.
Dass das Unternehmen 2025 die Gewinn- und Verlustrechnung positiv gestalten konnte, lag nicht an einer Verbesserung der Bruttomarge (die nur um 0,2 Prozentpunkte stieg), sondern an einer starken Kürzung der F&E-Ausgaben: Der absolute Betrag der F&E-Kosten sank um 17 Millionen Yuan auf 59 Millionen Yuan, und die F&E-Kostenquote fiel um 8 Prozentpunkte auf 9,7 %. Mit anderen Worten: Der Nettogewinn von 2,2 Millionen Yuan im Jahr 2025 wurde größtenteils durch Einsparungen erzielt.
Betrachtet man den größeren Kontext: Die staatlichen Zuschüsse, die das Unternehmen 2025 erhielt, betrugen 4,765 Millionen Yuan, also mehr als das Doppelte des Nettogewinns. Wenn man diese nicht betriebsbedingten Erträge herausrechnet, liegt das Kerngeschäft von Huanchuang Technology tatsächlich noch unterhalb der Gewinnschwelle.
Für ein Unternehmen, das seine Kernaussage auf „technische Führerschaft“ stützt und plant, den Großteil der durch den Börsengang eingeworbenen Mittel in die Entwicklung von Chips für CMOS-Bildsensoren der nächsten Generation und dTOF-Chips zu investieren, besteht ein offensichtlicher Widerspruch zwischen dem starken Rückgang der F&E-Intensität und der strategischen Ausrichtung. Ob dies ein natürlicher Rückgang ist, nachdem die F&E in die Erntephase eingetreten ist, oder eine vorübergehende Anpassung zur Optimierung der Börsenbilanz, muss durch zukünftige Finanzberichte bestätigt werden.
Die dritte Belastung liegt im Cashflow, der am meisten zu beachten ist.
Von 2023 bis 2025 war der Netto-Cashflow aus betrieblicher Tätigkeit des Unternehmens drei Jahre in Folge negativ, mit einem Nettoabfluss von 35 Millionen Yuan, 40 Millionen Yuan bzw. 9,038 Millionen Yuan. Ende 2025 beliefen sich die Barmittel und Zahlungsmitteläquivalente auf dem Konto des Unternehmens auf nur 12 Millionen Yuan, daneben bestanden Finanzanlagen in Höhe von 124 Millionen Yuan.
Ein Unternehmen, das jährlich mehr als zehn Millionen Geräte ausliefert, hat nur etwas mehr als 10 Millionen Yuan an liquiden Mitteln auf dem Konto – das zeigt, wie angespannt die Liquiditätslage ist.
Warum verliert der Cashflow von Huanchuang Technology kontinuierlich an Substanz? Das Problem liegt in der Struktur der Betriebsmittelbindung.
Gegenüber den