Innerhalb eines halben Jahres sind die Preise auf das Zehnfache gestiegen, der Preisanstieg im Öltransport ist völlig außer Rand und Band geraten.
Am 17. September notierte der TCE der Route TD3C des Rohöltransportindex der Baltischen Börse (Golf von Mittlerer Osten nach China, 270.000-Tonnen-VLCC) bei 1,2125 Millionen US-Dollar pro Tag, was einem Anstieg von 40,64 % gegenüber der Vorwoche entspricht.
Vor einem Monat lag dieser Wert noch bei rund 700.000 US-Dollar.
Geht man weiter zurück, vor dem offiziellen Ausbruch des US-iranischen Konflikts am 13. Februar, lag der dem TD3C entsprechende TCE bei etwa 117.400 US-Dollar pro Tag.
In etwas mehr als einem halben Jahr ist der Wert fast um das Zehnfache gestiegen.
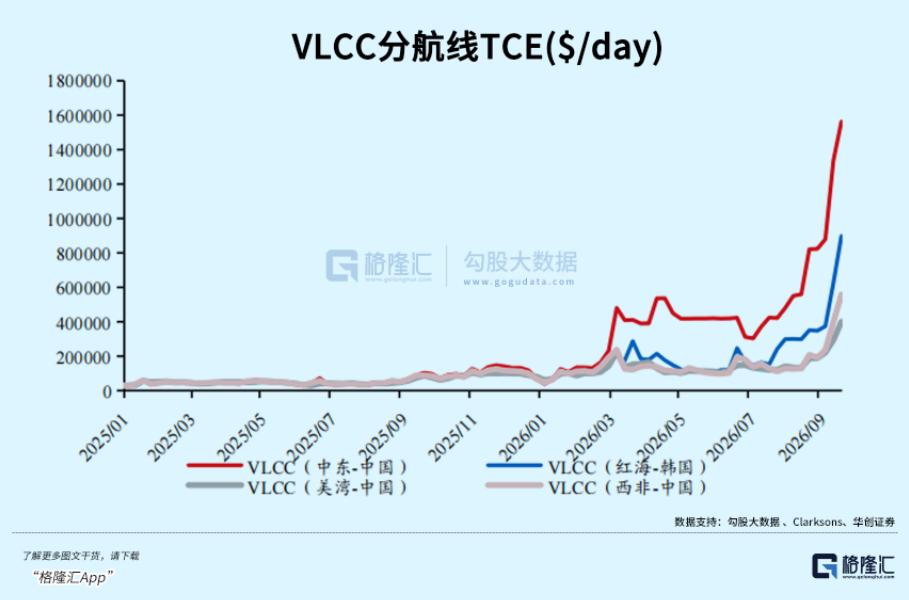
Gleichzeitig notierte der TCE der Route TD15 (Westafrika nach Fernost) bei 524.500 US-Dollar pro Tag, was einem Anstieg von 48,3 % entspricht; der TCE der Route TD22 (Golf von Mexiko nach Fernost) notierte bei 388.400 US-Dollar pro Tag, was einem Anstieg von 51,1 % entspricht.
Am 16. September erreichte der umfassende Index der Frachtraten für importiertes Rohöl in China CTFI 14575 Punkte, was einem Anstieg von etwa 83 % gegenüber Anfang September entspricht.
Alle wichtigen globalen Rohöltransportrouten verzeichnen gleichzeitig eine so starke Entwicklung, dass sie fast übertrieben wirkt.
Wer wird also von diesem extrem starken Konjunkturzyklus der Öltransportbranche profitieren?
Weltweiter Engpass an VLCC-Transportkapazitäten
Der sprunghafte Anstieg der Frachtraten hat seine Wurzeln darin, dass nach der Sperrung der Straße von Hormus das Rohölexportmodell im Nahen Osten enorme strukturelle Veränderungen durchlaufen hat, was dazu führt, dass die verfügbare effektive Kapazität von sehr großen Rohöltransportschiffen (VLCC) systematisch und drastisch verbraucht wird.
Ein Teil des Rohöls wird nicht mehr auf dem traditionellen Direktweg mit großen Öltankern transportiert, sondern mittels Kurzstreckentransport, Umschlag von Schiff zu Schiff und anderen Methoden befördert.
Gleichzeitig verlagert sich ein großer Teil der Exporte vom Hafen Yanbu an der Westküste Saudi-Arabiens zum Hafen Ain Sokhna am südlichen Ende des Sueskanals, um dann über die Sumed-Pipeline zum Hafen Sidi Kerir im Mittelmeer transportiert und dort auf Schiffe verladen zu werden.
Diese Route scheint einen großen Umweg zu machen, aber tatsächlich liegt die Transportkapazität der Sumed-Pipeline bei 2,4 bis 2,8 Millionen Barrel pro Tag, was weit unter dem Potenzial von 15 Millionen Barrel pro Tag des Hafens Yanbu liegt. Ein großer Teil des Rohöls muss nach wie vor von Öltankern transportiert werden, die das Kap der Guten Hoffnung umfahren.
Aber der Preis für diese Umfahrung ist eine deutliche Verlängerung der Reisedauer. Eine reguläre Direktreise von Yanbu in den Fernost dauert etwa 55 Tage, nach der Umfahrung des Kap der Guten Hoffnung verlängert sie sich auf 80 bis 110 Tage.
Das bedeutet, dass die Anzahl der Reisen, die ein und dasselbe Schiff pro Jahr absolvieren kann, direkt um mehr als ein Drittel sinkt.
Weitere Analysen schätzen, dass die Behinderung des Verkehrs in der Straße von Hormus dazu führt, dass fast ein Zehntel der VLCC-Flotte eingeschlossen ist, und ein weiteres Zehntel der Kapazitäten in Bereitschaft steht und nicht eingesetzt werden kann. Diese Schiffe sind nicht aus der Flottenliste verschwunden, aber sie sind nicht mehr als verfügbare effektive Kapazitäten einsetzbar.
Auf der anderen Seite bauen zwar alle Werften der Welt Tag und Nacht neue Schiffe, aber die derzeitige Produktionskapazität reicht hauptsächlich nur aus, um alte Schiffe zu ersetzen, die aus dem Dienst ausscheiden sollen. Die tatsächliche Anzahl von zusätzlichen Schiffen, die sofort ausgeliefert werden können, ist nicht groß.
Relevante Daten zeigen, dass derzeit weltweit 262 VLCC in Auftrag gegeben sind, was etwa 30 % der bestehenden Flotte entspricht. Im ersten Halbjahr 2026 erreichten die neuen VLCC-Aufträge 139 Schiffe mit 42,59 Millionen Tonnen Tragfähigkeit. Der Anteil der Auftragsbestände an der aktiven Flotte ist von 5 % Anfang 2024 auf 35 % sprunghaft angestiegen.
Wenn man diese Zahlen sieht, ist die erste Reaktion, dass ein Überangebot an Transportkapazitäten bevorsteht.
Aber bei genauerer Betrachtung ist die Situation völlig anders.
Derzeit umfasst die globale VLCC-Flotte etwas mehr als 900 Schiffe. Die wirtschaftliche Nutzungsdauer eines VLCC beträgt 20 bis 22 Jahre, für den normalen Austausch von alten und neuen Schiffen müssen jedes Jahr mindestens 40 Schiffe ausgeliefert werden.
Zwischen 2024 und 2025 wurden weltweit insgesamt nur 8 VLCC ausgeliefert. Für 2026 werden voraussichtlich 39 Schiffe ausgeliefert, 2027 64 und 2028 sogar 102. Das heißt, zwischen 2026 und 2028 werden insgesamt etwa 205 Schiffe ausgeliefert, was genau dem grundlegenden Ersatzbedarf der Flotte entspricht.
Noch wichtiger ist, dass alte Schiffe durch Vorschriften aus dem Dienst gedrängt werden, nicht durch niedrige Frachtraten.
Derzeit machen Schiffe mit einem Alter von mehr als 15 Jahren 41 % der globalen VLCC-Flotte aus. Die CII-Emissionsbewertung der IMO und die Kohlenstoffgebühren des EU-ETS bilden strenge Einhaltungsauflagen, sodass alte Schiffe mit einem Alter von mehr als 20 Jahren die Standards kaum erfüllen können.
Derzeit sind bereits etwa 150 bis 160 veraltete VLCC aufgrund von Sanktionen und Sicherheitsrisiken schrittweise aus dem Markt ausgeschieden.
Nach Berechnungen von CITIC Securities wird der Anteil der VLCC-Kapazitäten mit einem Alter von mehr als 20 Jahren bis 2027 um 4 Prozentpunkte auf 23 % steigen. Diese Schiffe werden nicht warten, bis die Frachtraten fallen, um verschrottet zu werden, die Einhaltungsgrenze wird sie zum Ausscheiden zwingen.
Struktureller Anstieg der Nachfrage nach Tonnenmeilen
Die Kapazitäten schrumpfen, und die Veränderungen auf der Nachfrageseite verdienen ebenfalls Aufmerksamkeit.
Zum Beispiel die Anpassung der Rohölbezugsstruktur in Japan und Südkorea. Vor dem Konflikt bezogen Japan und Südkorea über 90 % ihres Rohöls aus dem Nahen Osten. Nach dem Konflikt begannen ihre Raffinerien, den Einkauf von Rohöl aus dem Golf von Mexiko zu erhöhen.
Anfang April haben Raffinerien in Japan, Südkorea, Singapur und Thailand mindestens 60 Millionen Barrel Rohöl an der Golfküste der USA für die Verladung im nächsten Monat eingekauft.
Aber die Transportentfernung vom Golf von Mexiko nach Asien ist 2,6-mal so groß wie die vom Nahen Osten nach Asien, der Verbrauch an Tonnenmeilen pro Reise wird deutlich steigen – dies ist einer der zentralen Treiber des derzeitigen sprunghaften Anstiegs der Frachtraten.
In China hat die Wiederherstellung der Exportquoten für Raffinerieprodukte dazu geführt, dass Raffinerien durch den Export von Raffinerieprodukten hohe Crack-Margen auf dem internationalen Markt erzielen können.
Im September erreichten die Exporte von Raffinerieprodukten 4,2 Millionen Tonnen. Umgerechnet mit einer umfassenden Umwandlungsrate von 40 % bis 50 % für Raffinerieprodukte müssen mindestens 8 Millionen Tonnen zusätzliches Rohöl verbraucht werden, was einer Ladungsmenge von fast 30 VLCC entspricht.
Diese zusätzliche Nachfrage überlagert sich direkt der Transportnachfrage nach Rohöl.
Chinas eigene Rohölvorräte befinden sich in einer Phase des Abbaus. Derzeit wird das Volumen der chinesischen Rohölvorräte auf mehr als 1,2 Milliarden Barrel geschätzt. Im ersten Halbjahr wurde insgesamt noch ein Nettozuwachs von etwa 530.000 Barrel pro Tag verzeichnet, aber im Juni hat sich dies bereits zu einer Freisetzung von etwa 940.000 Barrel pro Tag gewandelt.
Sobald China vom Abbau der Vorräte zur Wiederauffüllung übergeht, wird das Volumen der freigesetzten Ladungen das Gleichgewicht von Angebot und Nachfrage deutlich verändern.
FGENexantECA erwartet, dass China die strategische Wiederauffüllung der Vorräte später in diesem Jahr wieder aufnehmen wird, mit einer Rate von bis zu 800.000 Barrel pro Tag.
Wenn diese Erwartung eintritt und sich die Nachfrage nach Rohölverarbeitung, die durch die kontinuierliche Wiederherstellung der Exportquoten für Raffinerieprodukte entsteht, überlagert, wird der Einfluss der chinesischen Ladungen auf die VLCC-Frachtraten strukturell sein.
Wer profitiert von diesem Konjunkturbonus?
Die Verteilung des Bonus des aktuellen Öltransportbooms ist extrem ungleich, es hängt vor allem von zwei Dimensionen ab: ob man über zentrale VLCC-Kapazitäten verfügt und wie hoch der Anteil der Spotkapazitäten ist.
China Merchants Energy Shipping hat den zentralen Vorteil eines hohen Anteils an Spot- und Kurzzeitmietkapazitäten, seine Ergebniselastizität ist unter den inländischen Unternehmen am größten.
Das Unternehmen verfügt über etwa 52 VLCC-Supertanker und ist damit eine der führenden VLCC-Flotten in China. Seine Geschäftstätigkeit erstreckt sich auf Rohöl, Massengut und LNG. In einer Phase steigender Spot-Frachtraten kann eine Flotte mit hohem Anteil an Kurzzeitmieten und Spotverträgen den vollen Vorteil des Preisanstiegs sofort nutzen.
Im ersten Halbjahr 2026 erzielte China Merchants Energy Shipping einen den Aktionären zurechenbaren Nettogewinn von 6,96 Milliarden Yuan, was einem Anstieg von 227,57 % gegenüber dem Vorjahr entspricht. Davon betrug der Nettogewinn des Öltankertransportsegments 6,189 Milliarden Yuan, was einem explosionsartigen Anstieg von 378,62 % gegenüber dem Vorjahr entspricht. Allein der Öltransport trug 89 % des gesamten den Aktionären zurechenbaren Nettogewinns des Unternehmens bei.
Nach Berechnungen von Guojin Securities erhöht sich der Nachsteuergewinn von China Merchants Energy Shipping um 1,211 Milliarden Yuan, wenn der TCE um 10.000 US-Dollar pro Tag steigt.
Im ersten Halbjahr lagen die durchschnittlichen Frachtraten der VLCC-Routen vom Golf von Mexiko und Westafrika bei 106.000 bzw. 113.000 US-Dollar pro Tag, während der TCE von TD15 und TD22 derzeit bereits 520.000 bzw. 380.000 US-Dollar erreicht hat. Die Ergebniselastizität im dritten und vierten Quartal wird weitaus größer sein als im ersten Halbjahr.
COSCO Shipping Energy ist das Unternehmen mit der größten Öltankerflotte der Welt. Es verfügt über eine Flotte von 53 VLCC und betreibt gleichzeitig Kapazitäten für Raffinerieprodukte, LPG und LNG, ohne Massengutgeschäft, sodass sein Geschäftsfeld reiner ist.
Das Unternehmen verfolgt ein Kombinationsmodell aus langfristigen Verträgen und Spotgeschäften. Langfristige Zeitcharterverträge sichern stabile Gewinne, sodass es widerstandsfähiger gegen zyklische Schwankungen ist. Aber gerade weil der Anteil langfristiger Verträge relativ hoch ist, ist die Ergebniselastizität in der Phase des explosionsartigen Anstiegs der Märkte etwas geringer als bei China Merchants Energy Shipping. Glücklicherweise bilden die LNG- und Raffinerieproduktgeschäfte des Unternehmens ein sicheres Polster für die Ergebnisse, sodass der langfristige Konjunkturzyklus länger andauert.
Im ersten Halbjahr 2026 erzielte COSCO Shipping Energy einen den Aktionären zurechenbaren Nettogewinn von etwa 4,5 Milliarden Yuan, was einem Anstieg von 141 % gegenüber dem Vorjahr entspricht. Davon betrug das Bruttoergebnis des Außenhandels-Öltransports 2,24 Milliarden Yuan, was einem explosionsartigen Anstieg von 317,6 % gegenüber dem Vorjahr entspricht.
Das Management des Unternehmens hat auf der Ergebnispräsentation klar angegeben, dass der größte Teil der im September stark gestiegenen Frachtraten in den Ergebnissen des vierten Quartals berücksichtigt wird. Derzeit hält das Unternehmen Aufträge für 6 VLCC, weitere 6 per Bareboat-Charter gemietete VLCC werden zwischen 2027 und 2028 ausgeliefert.
Die Übertragung im Segment des Raffinerieprodukttransports erfolgt etwas langsamer, aber die Richtung ist klar.
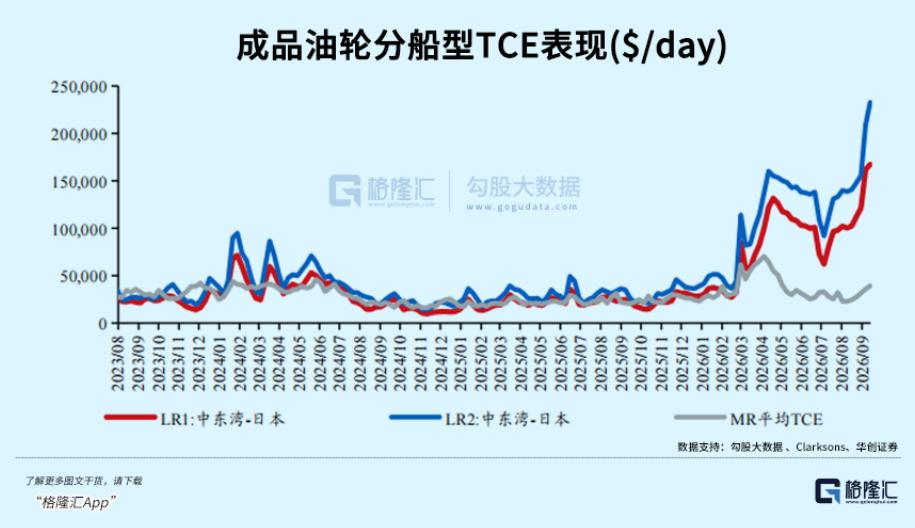
China Merchants Energy Transportation ist das einzige an der A-Aktien-Börse notierte Unternehmen für Raffinerieprodukttransporte. Das Unternehmen verfügt über keine VLCC-Kapazitäten, sein zentrales Vermögen sind mittelgroße und kleine MR-Raffinerieprodukttanker, die hauptsächlich auf den Raffinerieprodukttransportrouten zwischen Fernost und Nahem Osten tätig sind.
Der Seetransport von Raffinerieprodukten verfügt über ein unabhängiges Ladungs- und Preissystem. Der sprunghafte Anstieg der Rohölfrachtraten führt nicht direkt zu einem Preisanstieg bei Raffinerieprodukttankern, es gibt eine deutliche Verzögerung bei der Übertragung der Marktentwicklung. Es kann von der Erholung des Energieseetransportbooms profitieren, aber seine Ergebniselastizität liegt weit unter der der beiden großen VLCC-Führungsunternehmen, es gehört zu den zweitrangig profitierenden Unternehmen.
Im ersten Halbjahr 2026 erzielte China Merchants Energy Transportation einen den Aktionären zurechenbaren Nettogewinn von 812 Millionen Yuan, was einem Anstieg von 42,41 % gegenüber dem Vorjahr entspricht. Der Tagesertrag der MR-Raffinerieprodukttanker auf der Atlantik-Route erreichte 50.300 US-Dollar, was sich gegenüber dem Vorjahr verdoppelte, und auf der Asien-Pazifik-Route lag er bei über 32.600 US-Dollar, was einem Anstieg von 52,74 % entspricht.
Im selben Zeitraum hat