Die 40-jährige Hypothekenregelung ist in Kraft getreten: Die monatliche Rate für eine Hypothek von einer Million Yuan sinkt um 636 Yuan.
Mehr als ein halber Monat nach der Einführung der neuen Politik für 40-jährige Wohnungsbaukredite haben zahlreiche Banken die Umsetzungsbestimmungen beschleunigt, den Antragsprozess für die Verlängerung der Wohnungsbaukreditlaufzeit weiter präzisiert und die Öffentlichkeitsarbeit für das private Wohnungsbaukreditgeschäft verstärkt.
Am 17. September teilte die Hangzhou-Filiale der Bank of Nanjing auf ihrer offiziellen WeChat-Plattform mit, dass die maximale Laufzeit der privaten Wohnungsbaukredite der Bank bis zu 40 Jahre betragen kann. Die Bank führt eine umfassende Prüfung unter Berücksichtigung des Alters und des Einkommens der Kreditnehmer durch, um den Kreditnehmern zu helfen, die Kreditlaufzeit angemessen zu verlängern, die monatlichen Raten zu senken und den Rückzahlungsdruck zu verringern. Die Bank of Nanjing erklärte, dass Kreditnehmer den Antrag online stellen können, wobei die Vorprüfung in höchstens 3 Minuten und die Genehmigung innerhalb von 24 Stunden abgeschlossen werden kann.
Nicht nur die Bank of Nanjing, sondern seit dem 10. September haben zahlreiche führende Banken, darunter staatliche Großbanken und lokale Stadt- und Landwirtschaftsbanken, aktiv auf die neue Wohnungsbaukreditpolitik reagiert und ausdrücklich erklärt, dass sie Anträge für 40-jährige Wohnungsbaukredite entgegennehmen können, wobei die konkrete Laufzeit zwischen den Käufern von Wohnimmobilien und der Bank vereinbart wird.
Allerdings erfuhr Time Finance kürzlich von mehreren Banken, dass nicht jeder einen 40-jährigen Kredit erhalten kann. Aufgrund von Unterschieden zwischen Regionen und Banken haben die verschiedenen Institutionen noch keinen einheitlichen Standard für die Umsetzungsbestimmungen festgelegt. Die Bank führt eine umfassende und vorsichtige Prüfung durch, die sich an den persönlichen Qualifikationen der Kreditnehmer wie Alter, Arbeitsstelle, Einkommen und Kreditauskunft orientiert.
Aus den Rückmeldungen des Marktes geht hervor, dass die Bereitschaft der Wohnimmobilienkäufer, aktiv einen 40-jährigen Wohnungsbaukredit zu beantragen, derzeit nicht sehr stark ist. Im Vergleich zu neu vergebenen Wohnungsbaukrediten ist die Nachfrage nach einer Verlängerung bestehender Wohnungsbaukredite dringender. Durch zahlreiche Interviews stellte Time Finance fest, dass bislang einige Banken ausdrücklich erklärt haben, dass die bestehenden Geschäfte ebenfalls unter diese neue Politik fallen, und die bereits vergebenen Wohnungsbaukredite auf bis zu 40 Jahre verlängert werden können. Außerdem gaben mehrere Wohnimmobilienkäufer an, dass bereits einige Großbanken einen Antragszugang in ihrer mobilen Banking-App eingerichtet haben, und die Laufzeit des ursprünglichen privaten Wohnungsbaukreditvertrags kann auf bis zu 480 Raten verlängert werden.
Nicht jeder kann einen Kredit erhalten – die Genehmigung hängt weiterhin von Alter, Einkommen und Kreditauskunft ab
Am 28. August veröffentlichten die Volksbank von China und die Nationale Behörde für Finanzaufsicht und Regulierung gemeinsam neue Kreditvorschriften, die die maximale Laufzeit von privaten Wohnungsbaukrediten offiziell von bisher 30 Jahren auf bis zu 40 Jahre verlängerten. Nach unvollständigen Statistiken von Time Finance haben bis zum 18. September bereits die Bank of Nanjing, die Bank of Changsha, die Postsparkasse von China, die Hankou Bank sowie einige kleine und mittlere Landwirtschaftsbanken in der Provinz Yunnan auf ihren offiziellen Plattformen entsprechende Mitteilungen zur Umsetzung der neuen Wohnungsbaukreditpolitik veröffentlicht.
Die kürzlich von der Jiangsu-Filiale der Postsparkasse von China veröffentlichte Mitteilung zeigt, dass die maximale Laufzeit der privaten Wohnungsbaukredite der Bank bis zu 40 Jahre betragen kann, und die Einreichung von Antragsmaterialien online unterstützt wird, wobei die Vorprüfung in höchstens 15 Minuten abgeschlossen werden kann.
Nach der von der Bank bereitgestellten Referenz zur Rückzahlungsberechnung beträgt die monatliche Rate für einen Wohnungsbaukredit von 1 Million Yuan mit einem jährlichen Zinssatz von 3 % bei gleichbleibender Gesamtrückzahlung bei einer Laufzeit von 40 Jahren etwa 3580 Yuan. Im Vergleich zur monatlichen Rate von 4216 Yuan bei einer Laufzeit von 30 Jahren verringert sich die monatliche Rückzahlung um etwa 636 Yuan, was einem Rückgang von etwa 15,1 % entspricht. Allerdings steigen die Zinskosten für den 40-jährigen Wohnungsbaukredit ebenfalls deutlich an: Die gesamte kumulierte Rückzahlungssumme des Kreditnehmers beträgt etwa 1,71 Millionen Yuan, was etwa 200.000 Yuan mehr Zinsen bedeutet als bei dem 30-jährigen Wohnungsbaukredit mit 1,51 Millionen Yuan.
Die Bank of Changsha veröffentlichte ebenfalls kürzlich eine Mitteilung auf ihrer offiziellen WeChat-Plattform, dass sie die neue Politik für die maximale Laufzeit von privaten Wohnungsbaukrediten von bis zu 40 Jahren vollständig umgesetzt hat und einen One-Stop-Service von der Beratung über die Genehmigung bis zur Auszahlung anbietet. Die Hankou Bank erklärte hingegen, dass die maximale Laufzeit ihrer privaten Wohnungsbaukredite bis zu 40 Jahre betragen kann, und der Kreditanteil bis zu 85 % erreichen kann.
Auch eine staatliche Großbank treibt die Umsetzung der neuen Wohnungsbaukreditpolitik in der Region Guangzhou voran, allerdings bestehen auf praktischer Ebene noch implizite Zugangshürden, wobei junge Käufer mit dringendem Wohnbedarf die Hauptnutznießer der neuen Politik sind. Am Beispiel einer Filiale der Industriebank von China: Um die volle Laufzeit von 40 Jahren zu erhalten, darf das Alter des Kreditnehmers 45 Jahre nicht überschreiten. Am 17. September rief Time Finance eine Filiale der Industriebank von China im Tianhe-Distrikt von Guangzhou an. Der Mitarbeiter der Bank erklärte: „Wir haben heute gerade die Umsetzungsbestimmungen erhalten, die von der Zentrale gesendet wurden. Jetzt können wir Anträge auf Verlängerung der Wohnungsbaukreditlaufzeit auf 40 Jahre entgegennehmen, aber es gibt Anforderungen an das Alter des Kreditnehmers: Die Summe aus Alter des Kreditnehmers und Kreditlaufzeit darf 85 Jahre nicht überschreiten.“
Bei den bestehenden Geschäften ist die Aufspaltung der Maßnahmen verschiedener Institutionen noch deutlicher. Der Kreditnehmer Li Lin (Pseudonym) aus der Provinz Anhui erzählte Time Finance, dass er in der App der Industriebank von China festgestellt hat, dass auf der Seite seines Wohnungsbaukreditvertrags der Zugang „Verlängerung der Laufzeit des Kreditbelegs“ eingerichtet wurde. Nach der Auswahl des Antragsgrundes kann die Laufzeitverlängerung dieses Kredits auf bis zu 480 Raten gewählt werden.
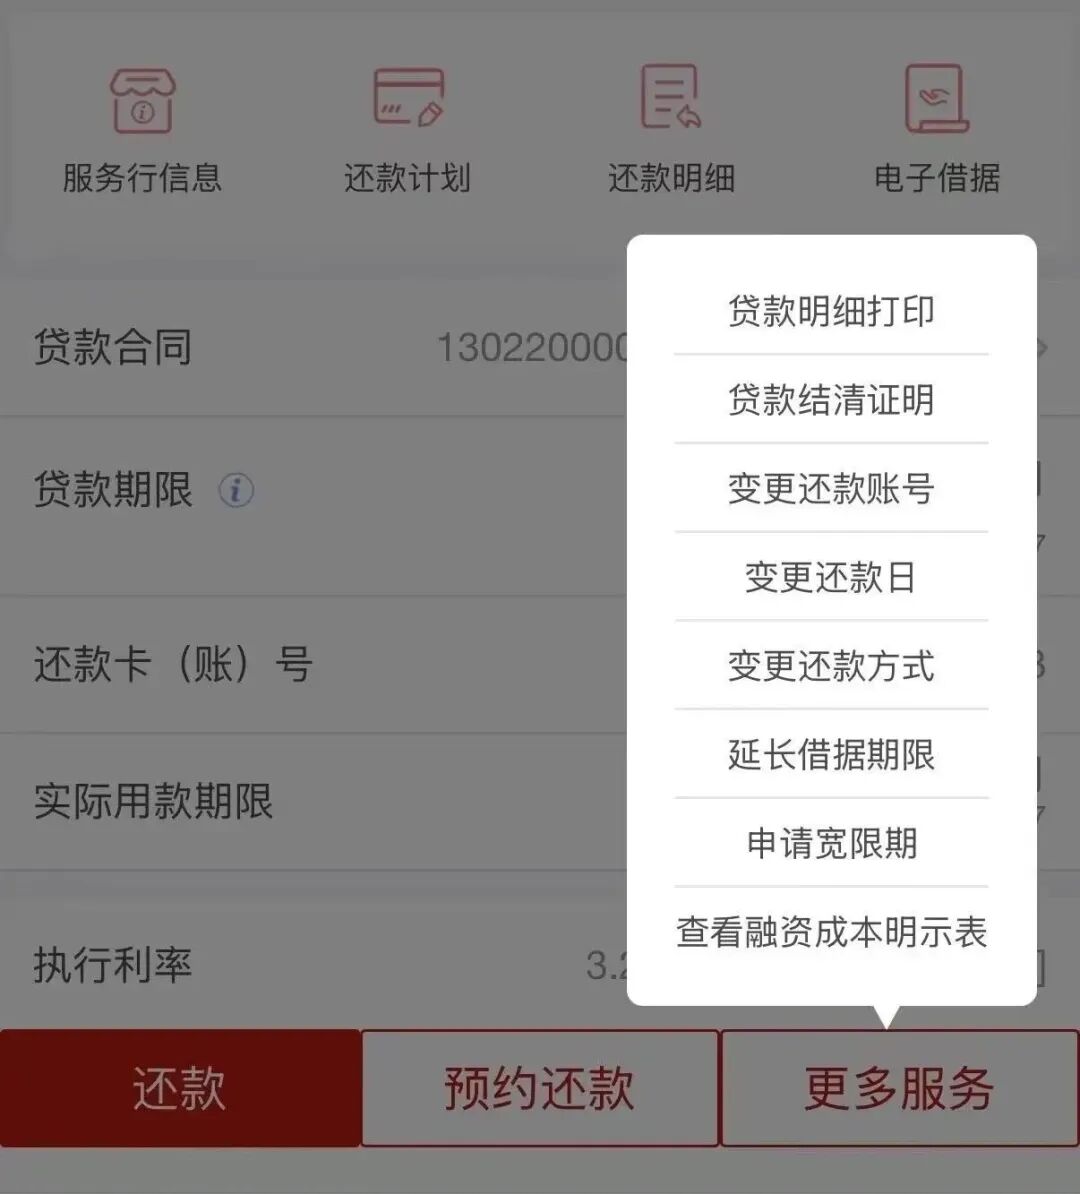
Quelle des Bildes: Zur Verfügung gestellt vom Befragten
Allerdings erklärte der oben genannte Mitarbeiter der Filiale der Industriebank von China im Tianhe-Distrikt von Guangzhou, dass der Online-Antrag der ICBC nur als Referenz dient. Die bestehenden Wohnungsbaukredite können nicht automatisch verlängert werden, sondern müssen offline beantragt und manuell genehmigt werden. „Der Kreditnehmer muss Unterlagen wie Einkommensnachweis, Eigentumsurkunde der Wohnung und Abfrageunterlagen zur Wohnungsregistrierung zur Geschäftsstelle bringen, um das Antragsformular auszufüllen und die Erklärung zur Beantragung der Laufzeitverlängerung einzureichen. Nach der Genehmigung stellt die Bank eine Vertragsänderungsvereinbarung aus, die der Kreditnehmer erneut unterzeichnen und die Hypothek neu registrieren muss.“
Die ICBC hat zudem festgelegt, dass die verlängerte Laufzeit die Hälfte der ursprünglichen Kreditlaufzeit nicht überschreiten darf. Das bedeutet auch, dass es sehr schwierig ist, einen ursprünglich kurzfristigen Wohnungsbaukredit direkt auf 40 Jahre zu verlängern.
Es gibt auch Banken, die ausdrücklich festlegen, dass bestehende Wohnungsbaukredite nicht in den Geltungsbereich dieser neuen Politik fallen. Nach der kürzlich von der Genossenschaft für ländliche Kredite im Kreis Gengma, Provinz Yunnan, veröffentlichten Mitteilung werden die neu entgegengenommenen privaten Wohnungsbaukreditgeschäfte der Bank nach der Umsetzung der neuen Wohnungsbaukreditvorschriften gemäß den neuen Regelungen abgewickelt. Die bereits vergebenen bestehenden Wohnungsbaukredite sind von dieser Politikänderung nicht betroffen und werden weiterhin gemäß dem ursprünglichen Kreditvertrag ausgeführt.
Einige wollen die monatlichen Raten senken, andere befürchten höhere Zinszahlungen
Obwohl alle Banken die Umsetzung der neuen Politik mit Hochdruck vorantreiben, gibt es nicht viele Kunden, die tatsächlich den Antrag auf einen 40-jährigen Wohnungsbaukredit stellen. Der oben genannte Mitarbeiter der Filiale der Industriebank von China im Tianhe-Distrikt von Guangzhou gab gegenüber Time Finance offen zu: „Bei uns hat bislang noch niemand die Bearbeitung abgeschlossen. Schließlich steigen die Gesamtzinsen an, und viele Kunden berücksichtigen die Kostenfrage.“
Tian Lihui, Dekan des Forschungsinstituts für Finanzentwicklung der Nankai-Universität, wies gegenüber Time Finance darauf hin, dass für Wohnimmobilienkäufer zwar die monatlichen Raten um etwa 15 % sinken, aber die Gesamtzinsen um etwa 200.000 Yuan steigen, zudem der Kreditrisikozyklus verlängert wird und sie auch nach der Pensionierung noch Kredite zurückzahlen müssen. Die Wohnimmobilienkäufer müssen Risiken wie die langfristige Unsicherheit des Einkommens, die Wertminderung der Wohnimmobilien und die Verringerung des finanziellen Sicherheitspuffers der Familie tragen.
„Die Verlängerung der Kreditlaufzeit auf 40 Jahre ist im Wesentlichen ein nachfrageseitiges Stützungsinstrument, das ‚Zeit gegen Raum eintauscht‘, und keine allgemein zugängliche Wohlfahrtsmaßnahme. Seine Kernlogik besteht darin, den Rückzahlungsdruck auf einen längeren Lebenszyklus zu verteilen, durch die Senkung der Schwelle für die monatlichen Raten den dringenden Wohnbedarf und den Verbesserungsbedarf an Wohnraum zu aktivieren und gleichzeitig das Vermögensvolumen der Banken aus Wohnungsbaukrediten zu stabilisieren“, führte Tian Lihui weiter aus.
Time Finance stellte in Interviews fest, dass im Vergleich zu neu vergebenen Wohnungsbaukrediten die Nachfrage nach einer Verlängerung der bereits vergebenen bestehenden Wohnungsbaukredite noch stärker ist, aber die tatsächliche Motivation einiger interessierter Antragsteller darin besteht, „die monatlichen Raten zu senken und dann zu einem geeigneten Zeitpunkt vorzeitig zurückzuzahlen“. Li Lin, 29 Jahre alt in diesem Jahr, gehört zu ihnen: Er kaufte Anfang 2024 eine Wohnimmobilie in Hefei mit einem Kredit von 1,09 Millionen Yuan, die ursprüngliche Laufzeit des Kreditvertrags betrug 30 Jahre. Nach der Veröffentlichung der neuen Politik hat er bei seiner kreditgebenden Bank beantragt, die Laufzeit des Wohnungsbaukredits von 30 auf 40 Jahre zu verlängern, und wartet nun auf das Ergebnis der weiteren Prüfung.
„Vor einiger Zeit habe ich eine Investition verloren, sodass das gesamte Ersparte meiner Familie aufgebraucht ist. Wenn ich nach dem früheren Lebensstandard weiterlebe, wird es jeden Monat sehr knapp. Deshalb habe ich, als ich diese Politik sah, gedacht, dass ich die monatlichen Raten senken kann, um jeden Monat mehr Bargeld für das Leben zu behalten, schneller wieder Geld zu sparen und dann vorzeitig den Kredit zurückzuzahlen“, sagte Li Lin gegenüber Time Finance.
Diese Art von „langfristigem Kredit mit kurzfristiger Rückzahlung“ spiegelt die vorsichtige Haltung der heutigen Bevölkerung gegenüber langfristigen Verbindlichkeiten wider. Yan Yuejin, stellvertretender Direktor des Forschungsinstituts für Immobilien der Shanghai Yiju, erklärte ebenfalls, dass die 40 Jahre keine verpflichtende Rückzahlungsdauer sind. Nachdem das Einkommen der Wohnimmobilienkäufer später gestiegen ist, können sie ihre Schulden durch Maßnahmen wie vorzeitige Rückzahlung optimieren, was in der Praxis über ausreichende Flexibilität verfügt.
Aufgrund des starken Willens der Bevölkerung, den Verschuldungsgrad zu senken, hat sich das private Wohnungsbaukreditgeschäft der Banken in den letzten Jahren kontinuierlich verkleinert, die Beliebtheit der vorzeitigen Kreditrückzahlung hat nicht abgenommen, und die bestehenden Wohnungsbaukredite wurden in großem Umfang abgebaut. Aus dem kürzlich von der Volksbank von China veröffentlichten „Statistikbericht über die Kreditvergabe von Finanzinstituten im zweiten Quartal 2026“ geht hervor, dass der Saldo der privaten Wohnungsbaukredite im ganzen Land bis zum Ende des zweiten Quartals dieses Jahres 36,29 Billionen Yuan betrug, was einem Rückgang von 3,8 % gegenüber dem Vorjahr entspricht. Bei den börsennotierten Banken belief sich der Gesamtsaldo der Wohnungsbaukredite der sechs großen staatlichen Banken bis zum Ende des Juni 2026 auf etwa 24,63 Billionen Yuan, was einem Rückgang von mehr als 50 Milliarden Yuan gegenüber dem Gesamtsaldo Ende 2025 entspricht.
Tatsächlich galten private Wohnungsbaukredite aufgrund ihrer langen Laufzeit, relativ stabilen Zinssätze und niedrigen Ausfallquoten einst als eines der hochwertigsten Vermögenswerte der Banken. Nach Ansicht von Fachleuten aus der Branche wird die Umsetzung dieser neuen Politik auch in gewissem Maße dazu beitragen, das Wohnungsbaukreditgeschäft der Banken zu beleben.
Tian Lihui wies gegenüber Time Finance darauf hin, dass für die Banken nach der Verlängerung der Wohnungsbaukreditlaufzeit die Zinseinnahmen pro Kunde deutlich steigen werden. Kurzfristig kann die Geschwindigkeit des Rückgangs des Saldos der Wohnungsbaukredite verlangsamt werden, und die Quote der vorzeitigen Rückzahlung sowie das Ausfallrisiko werden verringert. Allerdings bestehen auch Risiken: Kurzfristige Einlagen entsprechen extrem langfristigen Krediten, was zu einer Verschärfung der Fristeninkongruenz zwischen Vermögenswerten und Verbindlichkeiten der Banken führt, und das Expositionsvolumen für Zinsrisiken und Kreditrisiken steigt gleichzeitig an.
Allerdings betonte er weiter, dass die Belebung des Wohnungsbaukreditgeschäfts der Banken durch diese neue Politik eher als Risikostützung und nicht als Ausweitung des Umfangs zu verstehen ist. „Solange die Erwartungen an das Einkommen der Bevölkerung und das Vertrauen in den Erwerb von Wohnimmobilien nicht grundlegend verbessert sind, lässt sich der allgemeine Trend des negativen Wachstums von Wohnungsbaukrediten kaum umkehren“, sagte Tian Lihui.