Alle wollen lernen, Batterien genauso wie BYD herzustellen, aber können sie das überhaupt richtig begreifen und beherrschen?
Wenn ein Hersteller von Elektrofahrzeugen die Leistungszellen nicht selbst beherrscht, ist das vergleichbar mit der Situation im Zeitalter der traditionellen Verbrennungsmotoren, in der Automobilhersteller die Motoren nicht selbst entwickeln und herstellen konnten. Was aber zum Nachdenken anregt, ist: Warum gab es damals nur wenige Hersteller, die massiv in die Motorenentwicklung investierten, während heute unzählige Automobilhersteller versuchen, Batterien selbst zu produzieren?
Vor einiger Zeit verbreiteten sich zwei mit Leistungszellen verbundene Nachrichten in der Elektroautoindustrie leise:
Erstens: Li Auto investierte 2,65 Milliarden Yuan, um an der Kapitalerhöhung und Aktienerweiterung von Sunwoda Electric Vehicle Battery teilzunehmen. Nach der Kapitalerhöhung hält Li Auto direkt 8,79 % der Anteile an Sunwoda Electric Vehicle Battery. Zusammen mit den alten Aktien hält Li Auto insgesamt indirekt 11,17 % der Anteile und ist damit der zweitgrößte Aktionär von Sunwoda Electric Vehicle Battery.
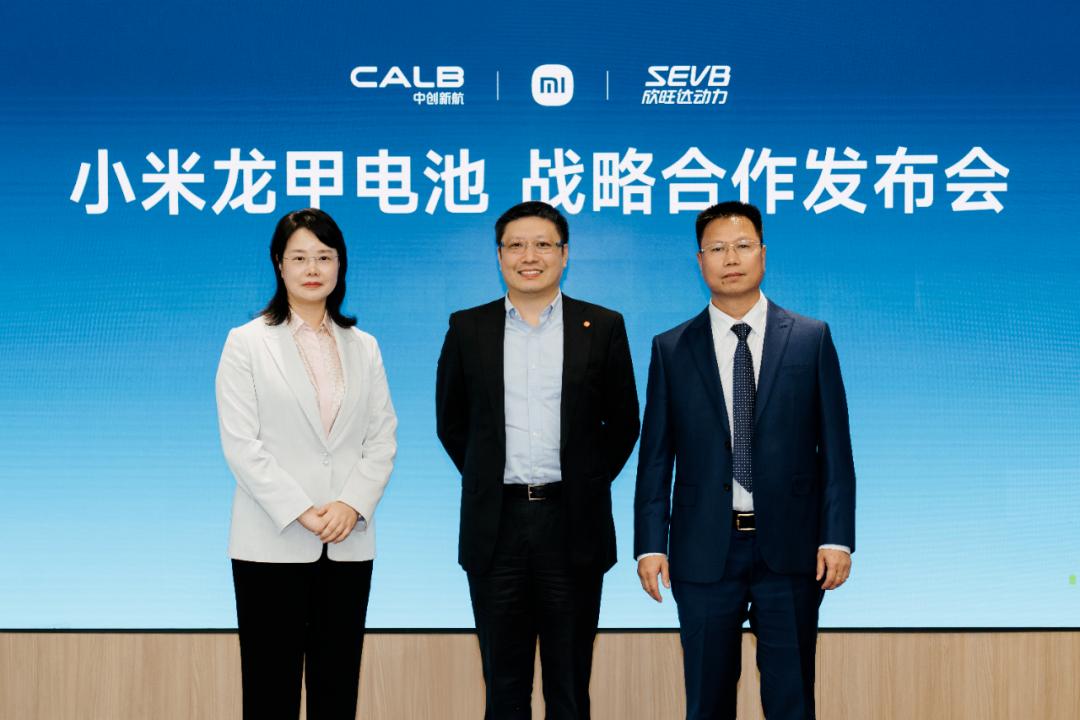
Zweitens hat Xiaomi die „Longjia“-Batterie vorgestellt, die mit Sunwoda und CALB zusammenarbeitet. Obwohl Xiaomi keine großen Anteile erworben hat, wird es die Rezeptur der Leistungszellen, das BMS und die Definition des Packs bestimmen; Sunwoda und CALB übernehmen die Fertigung im Auftrag.
Der Wechsel vom Kauf fertiger Zellen hin zur Definition der Zellen durch die Automobilhersteller scheint oberflächlich gesehen alles darauf abzuzielen, Kosten zu senken und die Effizienz zu steigern. Hinter dieser Erscheinung steckt aber im Grunde die zunehmende Konkurrenz in der Elektroautoindustrie: Die Hersteller versuchen, die Kontrolle über die Kernkomponenten zurückzuerlangen, um sich einen Sicherheitsspielraum zu schaffen.
Aber ist es wirklich so einfach für Automobilhersteller, Batterien selbst zu bauen?
01
Vom Batteriemangel bis heute sind Batterien immer der entscheidende Schlüssel
Wenn man zurück in die frühen Phasen der Entwicklung der Elektroautoindustrie blickt, war die direkteste Sorge der Automobilhersteller bezüglich der Leistungszellen, dass man „gute Batterien nicht kaufen kann“.
Als die Verkaufszahlen von Elektroautos schnell stiegen, war die Kapazität für Leistungszellen bei weitem nicht so ausreichend wie heute. Gleichzeitig schwankten die Preise von Rohstoffen wie Lithium, Nickel und Kobalt stark, sodass Batteriehersteller eine stärkere Verhandlungsposition hatten.
Für Automobilhersteller sind Batterien nicht nur eine der Kernkomponenten von Elektroautos, sondern auch das Glied in der Lieferkette, das die Auslieferung der gesamten Fahrzeuge und deren Kosten am stärksten beeinflussen kann.
Daher begannen die Automobilhersteller erstmals in großem Umfang, in die Batterie-Lieferkette einzugreifen. Damals verlief das Vorgehen aber anders als heute: Die 1.0-Ära der selbst gebauten Batterien durch Automobilhersteller glich eher der Suche nach „einem eigenen Batteriewerk“.
Das typischste Beispiel ist die „Shidai“-Serie von Gemeinschaftsunternehmen.
2017 gründeten SAIC Motor und CATL das Gemeinschaftsunternehmen Shidai SAIC, um die Produktionskapazität für Leistungszellen durch gemeinsame Betrieb direkt in das eigene Versorgungssystem zu integrieren. Ähnliche Kooperationen tauchten immer wieder auf: Automobilhersteller und Batterieunternehmen banden Produktionskapazitäten und Lieferbeziehungen durch Gemeinschaftsunternehmen und Kapitalbeteiligungen aneinander.
Volkswagen ging einen ähnlichen Weg. 2020 investierte die Volkswagen Gruppe in Gotion High-Tech und plante, durch eine Investition von rund 1,1 Milliarden Euro 26,47 % der Anteile an Gotion High-Tech zu erwerben, um zum größten Aktionär zu werden.
Für Volkswagen, der damals die Umstellung auf Elektromobilität beschleunigte, war die Investition in ein chinesisches Leistungszellenunternehmen im Grunde genommen ein Schritt, um ein wichtiges Glied der Batterie-Lieferkette in eigener Hand zu behalten.
Darüber hinaus suchten auch die neuen Automobilhersteller ihre eigenen Batteriepartner nacheinander: NIO beteiligte sich strategisch an WeLion New Energy, die drei Hersteller NIO, Li Auto und Xpeng investierten nacheinander in Sunwoda...
In dieser Phase waren die Vorstellungen der Automobilhersteller nicht kompliziert: Man konnte Batterien nicht selbst bauen, durfte aber nicht vollständig von anderen abhängig sein. Daher lag der Kern der 1.0-Ära darin, die Lieferkette zu binden.
Gemeinschaftsunternehmen, Kapitalbeteiligungen oder die Gründung eigener Batterieunternehmen zielen im Grunde alle darauf ab, eine stabile Batterieversorgung zu gewährleisten und gleichzeitig die Abhängigkeit von einzelnen Lieferanten zu verringern.
Nach einigen Jahren haben sich die Widersprüche der Branche geändert. Das größte Problem bei Leistungszellen heute ist immer weniger, ob man gute Batterien bekommen kann.
Nach Jahren der Kapazitätserweiterung ist die Produktionskapazität für Leistungszellen stark gestiegen. Die Branche steht sogar vor Überkapazitäten und Preiswettbewerb. Was die Automobilhersteller wirklich Kopfzerbrechen bereitet, ist die Frage, ob Batterien günstiger, sicherer und effizienter hergestellt werden können.
Leistungszellen sind nicht mehr nur ein Problem der Lieferkette, sondern zu einer Pflichtaufgabe geworden, die sich auf die Kosten des gesamten Fahrzeugs und die Wettbewerbsfähigkeit des Produkts auswirkt. Sie beeinflusst direkt die Reichweite, das Schnellladeverhalten, die Sicherheit, die Raumausnutzung und die Lebensdauer, und ist gleichzeitig die Kernkomponente mit dem höchsten Kostenanteil bei Elektroautos.
Einfach ausgedrückt: Ob ein Elektroauto günstig ist, schnell lädt und eine große Reichweite hat, hängt immer von den Leistungszellen ab.
Daher hat sich die Forderung der Automobilhersteller zum zweiten Mal geändert: Von „Ich muss die Batterieversorgung sicherstellen“ ist sie heute zu „Ich will direkt mitbestimmen, wie diese Batterie gebaut wird“ geworden.
Das ist der Ausgangspunkt der 2.0-Ära der selbst gebauten Batterien durch Automobilhersteller.
02
In der 2.0-Ära der selbst gebauten Batterien durch Automobilhersteller gibt es noch immer große Hindernisse
Wenn man von Automobilherstellern spricht, die eigene Batterien entwickeln, kommt man kaum an BYD vorbei. Denn in der heutigen Erzählung der chinesischen Automobilindustrie hat BYD durch praktische Ergebnisse bewiesen: Wenn man die Batterien wirklich in eigener Hand hat, können sie Teil der Wettbewerbsfähigkeit des gesamten Fahrzeugs werden.
Von der Blade-Batterie über Zellen und Packs bis hin zu Materialien und dem gesamten Fahrzeug betreibt BYD seit langem eine vertikale Integration. Bei BYD ist die Batterie kein isoliertes Geschäftsfeld, sondern ein System, das in die Forschung, Fertigung und Lieferkette des gesamten Fahrzeugs integriert ist.
Daher wollen viele Automobilhersteller heute von BYD lernen. Das eigentliche Schwierige beim Bau einer Batterie ist aber nie, das Fabrikgebäude zu errichten und die Geräte hineinzustellen. Die meisten sehen nur das Batteriewerk selbst, aber kaum das, was sich hinter dem Werk verbirgt.
Die erste Hürde liegt im vorgelagerten Bereich der Lieferkette.
Wenn Schlüsselrohstoffe wie Lithium, Kathodenmaterialien, Anodenmaterialien und Elektrolyte noch immer stark von externen Einkäufen abhängen, bedeutet der Besitz eines eigenen Zellenwerks nicht, dass man die Kosten der Batterie wirklich beherrscht. Sobald die Preise der Rohstoffe steigen, überträgt sich der Kostendruck trotzdem auf das Unternehmen.
Die zweite Hürde ist die Forschung und Entwicklung von Materialien und Zellen.
Leistungszellen sind nicht einfach dadurch herzustellen, dass man fertige Materialien kauft und sie zusammenbaut. Vom Materialsystem und der Rezeptur über die Pulvermodifikation, die Herstellung der Elektroden bis zur Struktur der Zelle beeinflusst jedes Glied die Energiedichte, die Zykluslebensdauer, die Sicherheit und die Kosten.
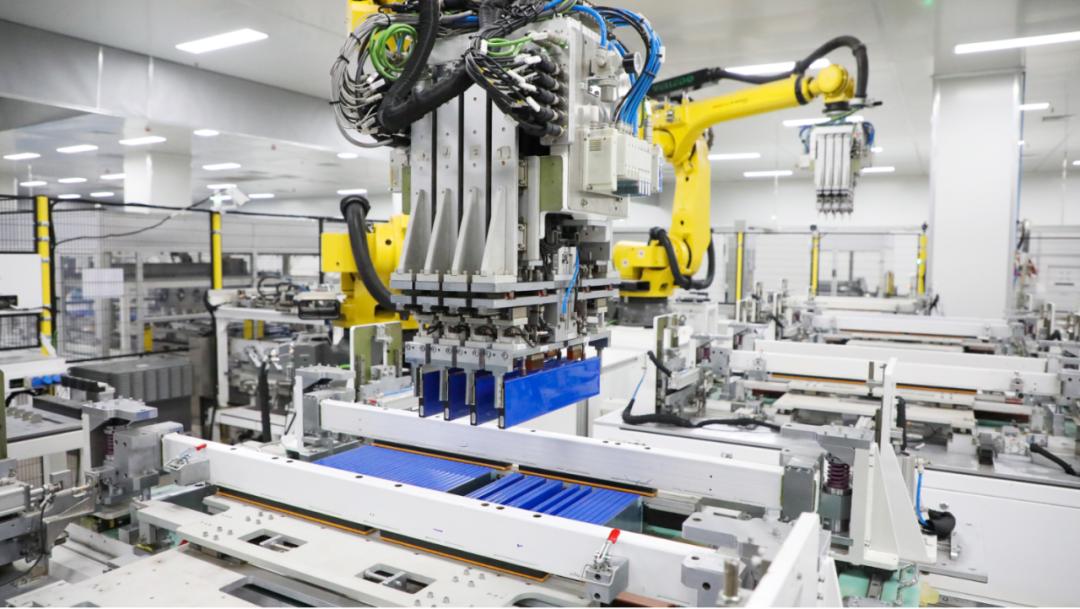
Die dritte Hürde ist die am leichtesten übersehene Fertigungskompetenz.
Leistungszellen sind eine typische Großserienfertigungsindustrie. Wenn die Ausbeute nur wenige Prozentpunkte niedriger liegt, führt das bei Kapazitäten von mehreren zehn GWh oder sogar über hundert GWh zu einem riesigen Kostenunterschied. Die Geräteauslastung, der Fertigungsrhythmus, die Konsistenz der Verfahren und die Qualitätskontrolle erfordern alle viel Zeit, um sie zu optimieren.
Das ist der Teil von BYDs Stärke, der wirklich schwer nachzuahmen ist. BYDs Vorteil liegt nie nur darin, „ein Batteriewerk zu besitzen“, sondern darin, die systemische Kompetenz zwischen Materialien, Zellen, Packs, dem Drei-Elektrik-System und dem gesamten Fahrzeug zu verbinden.
Die Batterieforschung kann die Konstruktion des gesamten Fahrzeugs unterstützen, die Verkaufszahlen der Fahrzeuge wiederum können die Kosten für Batterieforschung und Fertigung senken. Die Größe optimiert weiter die Lieferkette, sodass letztendlich ein positiver Kreislauf entsteht.
Das ist etwas völlig anderes, als einfach nur ein Batteriewerk zu bauen.
Zweifellos ist es dumm, „selbst Batterien zu bauen“ gleichzusetzen mit „die Kompetenz für Batterien zu beherrschen“. Unter dieser Voraussetzung betrachtet bedeutet die verstärkte Investition von Li Auto und Xiaomi sowie ihre tiefe Kooperation mit Batterieherstellern eigentlich, dass sie weitere Erkundungen durchführen, um die Grenzen des Batteriebaus durch Automobilhersteller auszuloten.
03
Es fehlt nicht an Batteriekapazitäten, sondern nach wie vor an qualitativ hochwertigen GWh-Leistungen
Natürlich gibt es auf dem Weg des Batteriebaus durch Automobilhersteller auch Akteure, die schon weit fortgeschritten sind. Sie haben entweder einen großen Konzern als Rückendeckung oder starke Verkaufszahlen zur Unterstützung.
Zum Beispiel: Geely erweitert gerade sein eigenes Batteriegeschäft.
Laut 2026 veröffentlichten Informationen hat seine „Shendun Jinzhuan“-Batterie bereits eine Kapazitätsreserve von 70 bis 80 GWh erreicht. Es ist geplant, 2027 200 GWh zu erreichen und 2028 300 GWh anzustreben. Das Geschäft deckt zudem mehrere Bereiche ab, darunter Leistungszellen, Energiespeicher sowie Lithium- und Natriumbatterien.
Solche Größenordnungen sind in der gesamten Branche sehr beachtlich.
Ein weiteres Beispiel: Leapmotor baut gemeinsam mit CALB ein Zellenwerk als Gemeinschaftsunternehmen.
Beide Seiten haben zuvor angekündigt, 7,5 Milliarden Yuan in einen intelligenten Fertigungsstandort für Leistungszellen mit einer geplanten Kapazität von 33,6 GWh zu investieren. Nachdem die Kompetenz zur Zellenherstellung in die eigene Lieferkette integriert wurde, kann Leapmotor die gesamte Fertigung von Leistungszellen zu 100 % selbst durchführen.
Über Honeycomb Energy muss man nicht viel sagen.
Great Wall hat sein intern entwickeltes Batteriegeschäft zu Honeycomb Energy ausgegliedert. Die Ausgliederung erfolgte 2018, der Konzern hält die Mehrheit und liefert Batterien auch an externe Kunden auf dem Markt. 2019 gründete Honeycomb ein gemeinsames Werk mit Tianjin EV Energies, 2020 erhielt es eine strategische Investition von SDIC Capital, und wurde damit zu einem typischen Beispiel für „intern entstandene“ Leistungszellen bei Automobilherstellern.
Wenn man diese Fälle zusammen betrachtet, ist die Veränderung sehr offensichtlich: Was die Automobilhersteller wirklich zurückerlangen wollen, ist das Definitionsrecht für Batterien, das umfasst:
Erstens: Das grundlegende Definitionsrecht der Zellen: Festlegen des chemischen Systems, der Abmessungen, der Gehäuseart und der Materialrezeptur der Zellen. Man löst sich von fertigen Standardprodukten der Batteriehersteller und gestaltet die Zellen passend zur Plattform des gesamten Fahrzeugs.
Zweitens: Das Definitionsrecht für die Integration im gesamten Fahrzeug: Leiten der Entwicklung von integrierten CTP/CTC/CTB-Strukturen, Kühlsystemen, Dichtungen und Lösungen zur Integration in die Karosserie, sodass die Batterie zu einem Strukturteil des Fahrzeugs wird und nicht mehr zu einem unabhängigen Bauteil.
Drittens: Das Definitionsrecht für BMS und Wärmemanagementalgorithmen: Beherrschen grundlegender Algorithmen wie die SOC-Schätzung, Lade- und Entladestrategien, Schutz vor thermischem Durchgehen und Alterungsmodelle, um sich von den Black-Box-Lösungen der Lieferanten zu lösen.
Viertens: Das Definitionsrecht für Lieferkette und Kosten: Selbstständige Auswahl der vorgelagerten Materialien und Planung der Kapazitäten, um Preisschwankungen der Rohstoffe abzufedern und die Kostenstruktur sowie den Lieferrhythmus zu beherrschen.
Fünftens: Das Definitionsrecht für Sicherheitsstandards: Auf Grundlage der nationalen Normen selbst entwickelte Prüfverfahren für Zellen und Batteriepakete, um die Sicherheitsgrenzen der Batterie festzulegen.
Sechstens: Das Definitionsrecht für den Rhythmus der technischen Iteration: Der Entwicklungszyklus der Batterie passt zum Markteinführungsrhythmus neuer Fahrzeuge, man bestimmt selbst den Zeitpunkt der Markteinführung neuer Batteriesysteme.
Siebtens: Das Definitionsrecht für die Wiederverwendung in mehreren Szenarien: Ein Batterietechnologiesystem passt gleichzeitig zu Szenarien wie Personenkraftwagen und Energiespeicher, um die festen Kosten für Forschung und Produktionslinien zu verteilen.
Was auf dem Markt für Leistungszellen wirklich knapp ist, ist nie die bloße Zahl von GWh, sondern GWh-Kap