Das einstige, ständig ausverkaufte Star-Produkt hat innerhalb eines halben Jahres 11 Marken aus dem Markt verdrängt, und die Geschichte der chinesischen Staubsaugerroboter-Branche ist bereits zu Ende erzählt.
Die Wachstumsdividende des inländischen Marktes für Staubsaugerroboter schwindet, und die Situation, in der die Starken stärker werden und die Schwachen aus dem Markt ausscheiden, hat sich herausgebildet.
„Die Geschichte der inländischen Staubsaugerroboter ist bereits zu Ende erzählt.“
Dies ist die Einschätzung eines Fondsmanagers, der die Branche für Reinigungsgeräte seit langem verfolgt, und die Tatsachen bestätigen dies auch.
Daten von AVC zeigen, dass im ersten Halbjahr 2026 in China 3,09 Millionen Staubsaugerroboter verkauft wurden, rund 149.000 weniger als im Vorjahreszeitraum. Der Einzelhandelsumsatz erreichte 9,8 Milliarden Yuan, was einem Rückgang von 4 % gegenüber dem Vorjahr entspricht. Dies ist nach dem ersten Halbjahr 2023 erneut eine Situation, in der Absatzmenge und Umsatz gleichzeitig zurückgehen.
Die Kälte am Endmarkt hat sich auf die Produktionsseite ausgeweitet, und die Kooperationspartner der Marken spüren die Auswirkungen als Erste. Mehrere Lieferanten von Dreame berichten, dass seit dem zweiten Quartal dieses Jahres Zahlungsrückstände in Höhe von mehreren zehntausend Yuan bis zu mehreren zehn Millionen Yuan gehäuft aufgetreten sind, die die Kerngeschäfte wie Staubsaugerroboter betreffen. Narwal hat im ersten Halbjahr seinen Börsengangsplan verschoben und die Expansionsschritte aktiv verlangsamt, sodass die Bestellmengen bei den Lieferanten entsprechend zurückgegangen sind.
Der inländische Gesamtmarkt schrumpft, und die vorgelagerten Hersteller stehen gleichzeitig unter Druck – wie geht es den Marken derzeit?
Der Inlandsverkauf kommt nicht voran, die kleineren Marktteilnehmer geraten kollektiv ins Stocken
Der chinesische Markt für Staubsaugerroboter ist von einer Phase der Vielfalt in eine brutale Bereinigungsphase eingetreten.
Der Druck im Online-Markt ist besonders deutlich. Daten von RUNTO zeigen, dass im ersten Halbjahr 2026 online 2,438 Millionen Staubsaugerroboter verkauft wurden, 11,3 % weniger als im Vorjahreszeitraum. Der Einzelhandelsumsatz erreichte 7,89 Milliarden Yuan, was einem Rückgang von 6,7 % gegenüber dem Vorjahr entspricht. Aus der Perspektive der Markenleistung zeichnet sich das Marktmodell „Die Starken werden stärker, die Schwachen scheiden aus“ deutlich ab.
Laut RUNTO-Daten machen die Top-10-Marken im Online-Bereich zusammen mehr als 95 % des Absatzanteils aus. In der ersten Belegungsgruppe belegt Ecovacs mit einem Online-Anteil von 34,2 % den ersten Platz in der Kategorie Staubsaugerroboter, was einem Anstieg von 4,3 Prozentpunkten gegenüber dem Vorjahr entspricht.
Ecovacs hat in seinem Halbjahresbericht die Wachstumsmotoren zusammengefasst, wobei vor allem die Mittelklassemodelle T90 PRO, die T80S-Duo-Serie und die Premium-Serie X12 hervorgehoben wurden. Niedrigpreisige Modelle im Bereich von tausend Yuan wie die N-Serie und die Deebot Mini-Serie wurden in diesem Zeitraum nicht als Wachstumsmotor eingestuft.
Roborock belegt mit einem Anteil von 26,1 % den zweiten Platz, der Online-Absatz stieg im Vergleich zum Vorjahreszeitraum um 3,86 %. Aus dem Finanzbericht von Roborock für das erste Halbjahr 2026 geht hervor, dass sein Wachstum ebenfalls von Mittel- und Hochpreismodellen wie dem P20 Max abhängt, während die treibende Wirkung von Niedrigpreismodellen auf das Gesamtwachstum bereits nachlässt.
Dreame verzeichnete einen Rückgang um 2 Prozentpunkte gegenüber dem Vorjahreszeitraum und belegt mit einem Anteil von 12,8 % den dritten Platz. Es besteht ein deutlicher Abstand zu den ersten beiden Marken, und aufgrund des schwachen Wachstums zeichnet sich ab, dass es aus der ersten Belegungsgruppe herausfallen könnte. In der zweiten Gruppe machen Xiaomi und Narwal, die sich auf die Produktsparte mit anhebbaren Wischmopps konzentrieren, Online-Absatzanteile von 8,8 % bzw. 6,8 % aus, beide Werte sind um fast 7 Prozentpunkte gegenüber dem Vorjahr gesunken.
Die Marken der dritten Gruppe wie UWANT, DJI, OKP, Haier und MOVA haben jeweils einen Anteil von nicht mehr als 2 % und belegen zusammen über 4 % des Marktes.
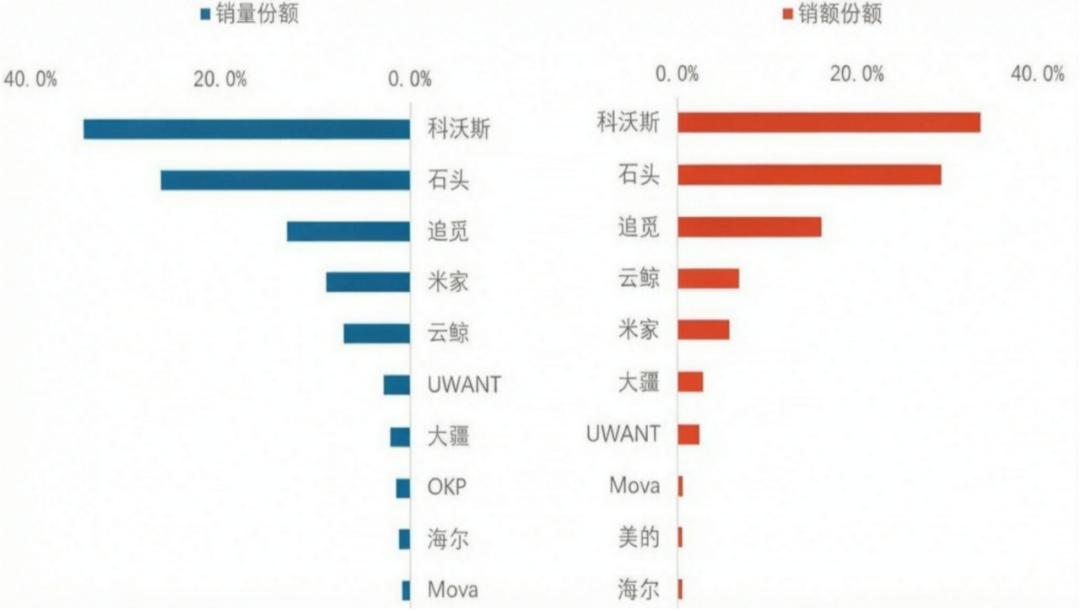
Marktstruktur des chinesischen Online-Marktes für Staubsaugerroboter im ersten Halbjahr 2026, Bildquelle: RUNTO
Die restlichen Marken teilen sich die verbleibenden Anteile von weniger als 5 %. Unter dem Druck der führenden Marken und dem schrumpfenden Markt haben schwächere Marktteilnehmer kaum eine Atempause.
In nur einem halben Jahr sind 11 Marken und 73 Modelle aus dem Online-Markt für Staubsaugerroboter verschwunden, und eine große Anzahl von No-Name-Produkten und kleinen und mittleren Herstellern ohne Kerntechnologie wird beschleunigt aus dem Markt gedrängt.
Die Konzentration der Marktanteile auf die Top-Marken und das Ausscheiden der kleineren Marktteilnehmer hängen zu einem großen Teil damit zusammen, dass sich die Kaufentscheidungen der Verbraucher geändert haben.
Daten von China Home Appliance Network zeigen, dass im ersten Halbjahr 2026 der Absatzanteil von Premium-Modellen über 4000 Yuan um 3,4 Prozentpunkte gestiegen ist. Der Marktanteil von Mittel- und Hochpreismodellen über 3000 Yuan stieg von 54,0 % im Vorjahreszeitraum 2025 auf 65,0 %. Der Absatzanteil von Einsteigermodellen unter 2000 Yuan sank um 3,9 Prozentpunkte auf 13,9 %.
Hinter den Daten verbirgt sich ein klares Signal: Die chinesischen Verbraucher betrachten Staubsaugerroboter nicht mehr als gewöhnliche Haushaltsgeräte, die „nur funktionieren müssen“, sondern als intelligente Geräte zur Verbesserung der Lebensqualität. Mit anderen Worten: Sie sind eher bereit, mehr Geld für Produkte auszugeben, die echte technische Innovationen und verbesserte Nutzererfahrungen bieten.
Das bedeutet, dass der inländische Markt die Phase überschritten hat, in der man einfach durch Preiskämpfe und Marketing leicht Kunden gewinnen konnte, und ist offiziell in die Phase des harten Wettbewerbs um bestehende Nutzer eingetreten. Warum hat sich der inländische Markt für Staubsaugerroboter plötzlich verlangsamt?
Die Subventionen schwinden, der inländische Markt kehrt zur Rationalität zurück
Vor zwei Jahren waren Staubsaugerroboter noch das Standardgerät der neuen Mittelklasse und ein beliebtes Objekt für Fotos in sozialen Medien. Marken wie Ecovacs, Roborock und Dreame hatten zeitweise ausverkaufte Produkte. Narwal war damals der Überraschungserfolg. Laut dem offiziellen E-Commerce-Bericht übertraf der Gesamtumsatz von Narwal während der 618-Werbeaktion 2024 800 Millionen Yuan, was einem Anstieg von 93 % gegenüber dem Vorjahr entspricht, und der Umsatzanstieg bei Staubsaugerrobotern übertraf den von Ecovacs, Roborock und Dreame.
Dreame verfügte damals sogar über ein beliebtes Star-Produkt. Während des Double-11-Events 2024 war ein Staubsauger- und Wischroboter von Dreame mit automatischer Wasserzufuhr, der ursprünglich 7139 Yuan kostete und nach Subventionen 5712 Yuan kostete, nur auf Vorbestellung auf JD.com erhältlich.
Xiaomi ging es damals auch gut: Im Jahr 2024 erreichte sein inländischer Marktanteil 13,7 %, was viel besser ist als die heutigen einstelligen Werte.
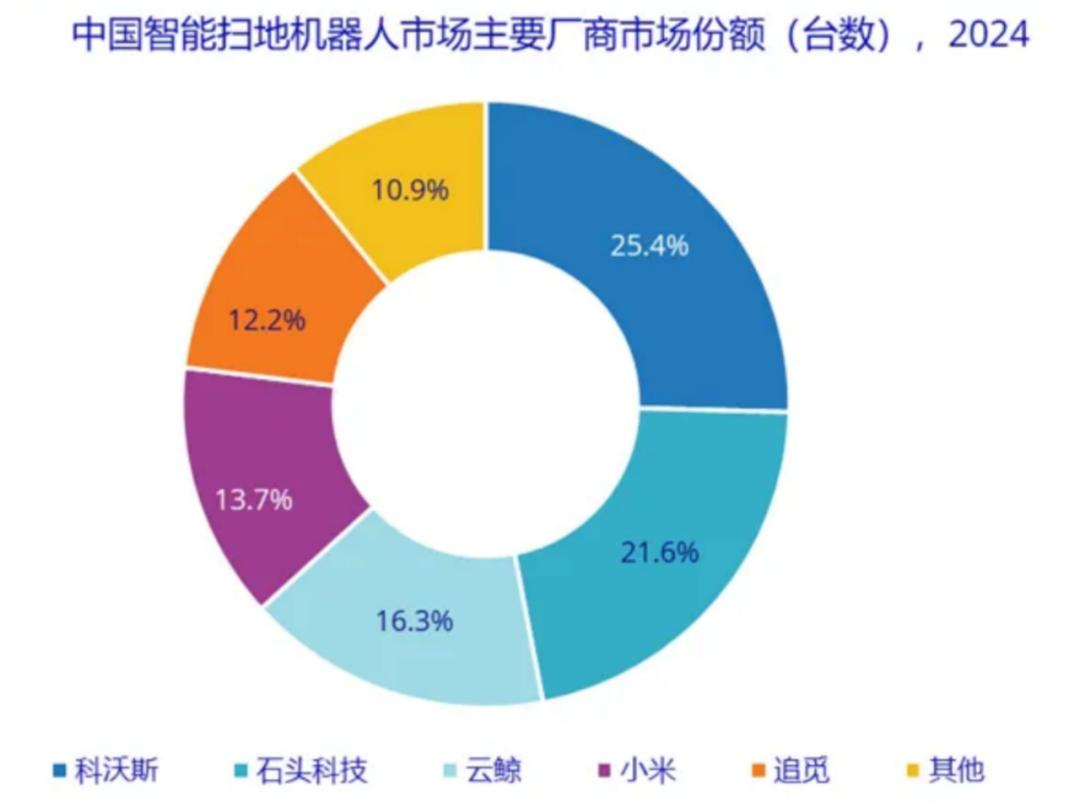
Datenquelle: IDC China
Warum läuft der chinesische Markt für Staubsaugerroboter im Jahr 2026 plötzlich nicht mehr?
Der erste Grund ist das Ende der Subventionen, das die Nachfrage im Voraus aufgezehrt hat.
Im Juli 2024 wurde die Politik für den Umtausch von Altgeräten gegen neue Geräte eingeführt. Obwohl Reinigungsgeräte nicht zu den „8 Hauptkategorien“ des Staates gehören, haben die meisten Provinzen Staubsaugerroboter in den Subventionsbereich aufgenommen. Im selben Jahr stieg der Umsatz des Marktes für Staubsaugerroboter um 41,1 % auf 19,36 Milliarden Yuan.
Im Jahr 2025 wurde der Subventionsbereich weiter auf 12 Kategorien ausgeweitet, viele Provinzen nahmen Staubsaugerroboter schrittweise in die Subventionen auf, und der maximale Subventionsbetrag in Peking erreichte 2000 Yuan. Dadurch überschritt der Jahresumsatz von Staubsaugerrobotern die Marke von 21 Milliarden Yuan.
Nach mehr als einem Jahr der Anregung durch Subventionen haben eine große Anzahl von Verbrauchern mit dringendem Bedarf und Verbrauchern mit Verbesserungsbedarf den Umtausch ihrer Geräte im Jahr 2025 im Voraus abgeschlossen.
Im ersten Quartal 2026 wurden die staatlichen Subventionen landesweit weitgehend eingestellt, es entstand eine vorübergehende Lücke. Das abrupte Ende der Subventionen hat die Kaufbereitschaft von preisempfindlichen Verbrauchern direkt gedämpft, und die neu hinzugekommene Nachfrage konnte die durch die Übernutzung der letzten zwei Jahre entstandene Lücke bei weitem nicht schließen. Der zweite Grund ist unzureichende Produktinnovation, sodass die Verbraucher keinen Grund finden, ihre Geräte zu ersetzen.
Nach Jahren des homogenen Wettbewerbs bei Staubsaugerrobotern sind offensichtliche Hardware-Parameter wie Saugkraft, Gerätehöhe und Kletterfähigkeit inzwischen an ihre physikalischen Grenzen gestoßen. Alle Marken sind bei Funktionen wie Navigation, Hinderniserkennung und automatischer Staubabsaugung weitgehend gleichgestellt, sogenannte „technische Unterschiede“ sind mit bloßem Auge kaum zu erkennen.
Öffnet man E-Commerce-Plattformen, stehen die Flaggschiff-Modelle von mehr als einem Dutzend Marken nebeneinander, mit Preisen zwischen 3000 und 5000 Yuan. Die Funktionsbeschreibungen drehen sich alle um Lasernavigation, KI-Hinderniserkennung, automatische Staubabsaugung und Heißwasserwäsche der Wischmopps – es gibt keinen wesentlichen Unterschied zu vor zwei oder drei Jahren. Die Parameter wachsen, aber es gibt keine großen wesentlichen Durchbrüche bei den Anwendungsszenarien. Die Verbraucher ziehen es vor, ihre alten Geräte weiter zu benutzen, statt viel Geld für ein neues teures Gerät auszugeben, das sich kaum anders bedient.
Der dritte Grund ist die Sättigungsgrenze der Durchdringungsrate in Verbindung mit dem Ausbruch der Vertrauenskrise bei den Verbrauchern. Die Durchdringungsrate von Staubsaugerrobotern in chinesischen Haushalten beträgt nur 5 % bis 7 %, aber eine niedrige Durchdringung bedeutet nicht automatisch ein hohes Wachstumspotenzial. Derzeit ist die Nachfrage in Großstädten der ersten und zweiten Ebene nahezu gesättigt, während die Märkte in ländlichen Gebieten aufgrund der hohen Preisschwelle nur langsam erschlossen werden können, sodass die Durchdringungsrate den Wendepunkt nicht durchbrechen kann.
Schlimmer noch: Das Vertrauen in die führenden Marken schwindet. Bis heute gibt es auf der Plattform Heimaotousu insgesamt über 24.000 Beschwerden in der Kategorie Staubsaugerroboter. Davon entfallen über 22.000 Beschwerden auf führende Marken wie Ecovacs, Dreame und Roborock, die Probleme wie fehlerhafte Hinderniserkennung, Ausfälle der Basisstation und falsche Angaben zur Akkulaufzeit betreffen. Die Lösungsrate von Kundendienstbeschwerden bei Ecovacs liegt unter 30 %.
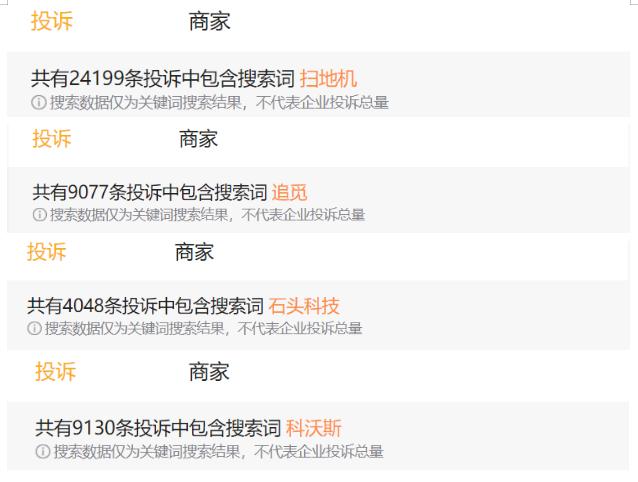
Anzahl der Beschwerden über Staubsaugerroboter auf Heimaotousu, Bildquelle: Heimaotousu
Die verringerte Subventionsstärke macht die Preisempfindlichkeit wirkungslos, die Produkthomogenität unterbricht die selbstständige Ertragsfähigkeit des Marktes, und das mangelnde Vertrauen der Endverbraucher verschärft das Ungleichgewicht zwischen Angebot und Nachfrage – dies führt zu weitverbreiteten Zweifeln an der These „hoher Preis bei schlechter Ausstattung“.
Unter dem Einfluss mehrerer Faktoren kehrt der Branchenkonsum allmählich zur Rationalität zurück, und das goldene Zeitalter, das auf Subventionen und Nutzerverkehr beruhte, ist vorbei.
Nachdem die Inlandsdividende geschwunden ist, suchen chinesische Marken nach neuen Wachstumsmöglichkeiten im Ausland. Dreame ist die aggressivste Marke bei der Internationalisierung im ersten Halbjahr, verfolgt eine Strategie der lokalen Betriebsführung und hat im Februar Millionen von Dollar in eine Werbezeit beim Super Bowl investiert, um ein Premium-Image aufzubauen.
Laut IDC-Daten übertraf der weltweite Absatz von Dreame im ersten Quartal 2026 1,554 Millionen Einheiten, was einem Anstieg von fast 170 % gegenüber dem Vorjahr entspricht. Damit belegte es den ersten Platz bei Absatzmenge und Umsatz weltweit, und seine Produkte sind in 120 Länder und Regionen wie Nordamerika und Osteuropa eingetreten.
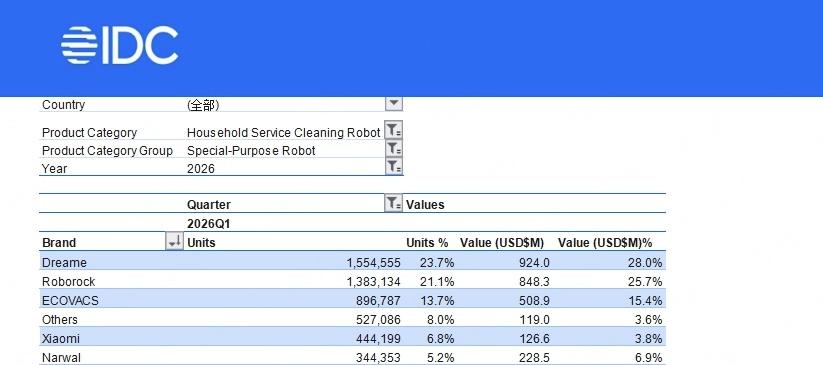
Narwal verfolgt eine differenzierte Strategie: In Nordamerika konzentriert es sich auf die Stabilität bei großen Wohnflächen, in Europa optimiert es die Reinigungsleistung auf Teppichen. Die Vertriebskanäle wurden von DTC auf Offline-Erlebnis umgestellt, und die Produkte sind bereits in über 500