IPO von Yangtze Memory Technologies am STAR-Markt: Zyklen und Chancen hinter dem Quartalsgewinn von 33,3 Milliarden Yuan
Kürzlich hat die offizielle Website der Shanghai Stock Exchange einen Prüfungsupdate veröffentlicht: Der Status des Börsengangs von Yangtze Memory Technologies Co., Ltd. am STAR Market wurde auf „angenommen“ geändert. Das Unternehmen plant die öffentliche Ausgabe von 19,8 bis 24,3 Milliarden Aktien und will 330 Milliarden Yuan einwerben, wovon 208 Milliarden Yuan in die technologische Modernisierung der Massenproduktionslinien und 122 Milliarden Yuan in Forschungsprojekte fließen sollen.
Nach dem geplanten Einwerbungsvolumen ist dies der bisher größte IPO-Antrag am STAR Market, als Sponsoren agieren CITIC Securities und CITIC Construction Investment Securities.
Die im Prospekt offengelegten Betriebsdaten sind äußerst beeindruckend. Von 2023 bis 2025 stieg der Umsatz von Yangtze Memory von 18,744 Milliarden Yuan auf 63,185 Milliarden Yuan, was einer zusammengesetzten Wachstumsrate von 83,60 % entspricht; der den Aktionären zuzurechnende Nettogewinn wandelte sich von einem Verlust von 19,181 Milliarden Yuan im Jahr 2023 über einen Gewinn von 6,771 Milliarden Yuan im Jahr 2024 auf 14,211 Milliarden Yuan im Jahr 2025.
Im ersten Quartal 2026 erzielte das Unternehmen einen Quartalsumsatz von 47,042 Milliarden Yuan und einen den Aktionären zuzurechnenden Nettogewinn von 33,379 Milliarden Yuan – der Gewinn eines einzigen Quartals übersteigt bereits das Doppelte des gesamten Jahresgewinns von 2025.
Diese Bilanz von Yangtze Memory erscheint in einem besonderen Zeitfenster. Ab der zweiten Jahreshälfte 2025 ist die globale Speicherindustrie in einen Aufwärtszyklus eingetreten, der durch die Nachfrage nach KI-Rechenleistung angetrieben wird. Die Preise für NAND-Flash steigen kontinuierlich, während inländische Hersteller gleichzeitig von einer Angebotslücke profitieren, die dadurch entstanden ist, dass internationale Speicherriesen vorübergehend ihre Kapazitäten priorisieren, um die Lieferungen an ausländische Kunden zu sichern.
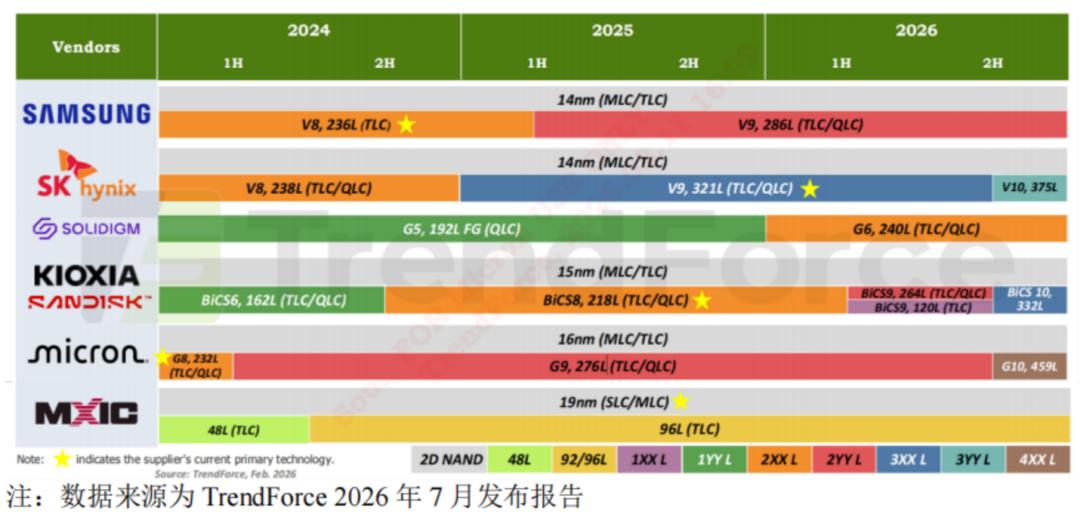
Nach Berechnungen auf Basis von Daten von TrendForce belegte Yangtze Memory im ersten Quartal 2026 sowohl nach Umsatz als auch nach Auslieferungsmenge den dritten Platz weltweit und den ersten Platz unter chinesischen Herstellern unter allen globalen NAND-Flash-Anbietern.
Dennoch stellen sich Fragen: Ist eine Bruttomarge von 76,77 % und eine Nettogewinnmarge von 71 % in einem einzigen Quartal ein nachhaltiger Normalzustand für ein Chipherstellungsunternehmen oder nur ein flüchtiger Moment am Höhepunkt des Zyklus? Womit soll dieses kapitalintensive Unternehmen die jährlichen Kapitalausgaben in Höhe von mehreren zehn Milliarden Yuan decken, wenn der Preisvorteil schwindet? Ist die geplante Einwerbung von 330 Milliarden Yuan aus dem Börsengang letztlich Munition für offensive Expansion oder eine notwendige Maßnahme zur Stärkung der finanziellen Grundlagen?
Um diese Fragen zu beantworten, muss man die Finanzberichte von Yangtze Memory aufschlüsseln und zum eigentlichen Kerngeschäft zurückkehren.
I. Ein kapitalintensives Geschäft, das stark von Marktbedingungen abhängt
Das Geschäftsmodell von Yangtze Memory ist nicht kompliziert. Das Unternehmen ist ein IDM-Unternehmen für Speicherchips, das Chipdesign, Waferfertigung, Verpackung und Test sowie Systemlösungen unter einem Dach vereint. Sein Kernprodukt ist 3D-NAND-Flash – ein Chip zur Datenspeicherung, der in Anwendungsbereichen wie Rechenzentren, Unternehmensservern, Mobiltelefonen und PCs zum Einsatz kommt.
Die Gewinnlogik lässt sich in einem Satz zusammenfassen: Auf dem Markt für Standardprodukte, deren Preis durch Angebot und Nachfrage bestimmt wird, werden die Kosten durch technologische Iteration und Kapazitätsgrößen skaliert, um die Differenz zwischen Verkaufspreis und Kosten zu erzielen. In guten Marktphasen liegt der Verkaufspreis weit über den relativ starren Kosten, sodass sich die Gewinne vervielfachen; in schlechten Phasen führt die Kostenstruktur mit hohen Abschreibungen zu einer ebenso starken Ausweitung der Verluste. Dies ist ein typisches Geschäft, das „von der Gunst des Marktes abhängt“.
Die Umsatzstruktur bestätigt diese Logik. Im Jahr 2025 machten die Einnahmen aus NAND-Flash-Produkten 90,77 % des Hauptgeschäftsumsatzes aus, wobei Speicherchips 29,444 Milliarden Yuan beisteuerten und 47,17 % des Gesamtumsatzes ausmachten – das ist das unbestrittene Kerngeschäft mit einer Bruttomarge von 44,21 %. Die Einnahmen aus intelligenten Endgeräteprodukten mit integriertem Steuerchip und Firmware beliefen sich auf 21,191 Milliarden Yuan, was 33,95 % entspricht, bei einer Bruttomarge von 29,83 %. Die Einnahmen aus Solid-State-Laufwerken betrugen 6,025 Milliarden Yuan, was 9,65 % entspricht, bei einer Bruttomarge von 23,75 %.
Der Umsatzdruck lastet auf „anderen Produkten und Dienstleistungen“ – Randgeschäften wie Wafer-Fertigungsdienstleistungen, NOR-Flash, Chip-Verpackung und Test. Deren Anteil am Umsatz sank von 23,12 % im Jahr 2023 kontinuierlich auf 3,58 % im ersten Quartal 2026, und die Bruttomarge liegt in den meisten Berichtsperioden unter 25 %, sodass diese Geschäfte deutlich an den Rand gedrängt wurden.
Die Eigentümerstruktur ist ein weiterer Schlüssel zum Verständnis von Yangtze Memory.
Vor der Emission hatte Yangtze Memory insgesamt 29 Aktionäre. Die fünf größten Aktionäre sind Hubei Changsheng (26,54 %), Xinfei Technology (25,35 %, früher bekannt als Hubei Ziguang Guoqi, mit Hintergrund der Ziguang-Gruppe), die erste Phase des Nationalen Halbleiterinvestitionsfonds (11,97 %), die zweite Phase des Nationalen Halbleiterinvestitionsfonds (11,38 %) und Guanggu Industrial Investment (9,25 %). Der Prospekt legt ausdrücklich offen, dass das Unternehmen keinen beherrschenden Aktionär und keinen tatsächlichen Kontrolleur hat.
Diese Struktur hat drei markante Merkmale: Erstens wird sie tiefgehend von staatlichem Kapital dominiert, wobei die staatlichen Plattformen von Hubei und die beiden Phasen des Nationalen Halbleiterinvestitionsfonds zusammen mehr als die Hälfte der Anteile halten;
Zweitens finden sich in der Aktionärsliste ungewöhnlicherweise die fünf Einrichtungen zur Umsetzung von Debt-to-Equity-Swaps der großen staatlichen Banken: ABC Investment, CCB Investment, BOCOM Investment, BOC Asset und ICBC Capital – dies ist das Erbe der riesigen Fremdfinanzierung in den frühen Jahren;
Drittens sind Mitarbeiterbeteiligungspläne wie Zhixin Plan I bis VI in die Aktionärsliste aufgenommen worden. Ihr gesamter Anteil ist zwar nicht hoch, aber sie decken das Kerntechnikteam ab.
Die Kombination aus verteilter Eigentümerstruktur und dem Hintergrund von staatlichem Kapital bestimmt, dass Yangtze Memory sowohl industrielle strategische Aufgaben übernimmt als auch kommerziell selbst für seine Ertragskraft sorgen muss – und diese Ertragskraft ist genau der Teil des Finanzberichts, der am gründlichsten geprüft werden muss.
II. Vier Herausforderungen hinter den beeindruckenden Bilanzzahlen
Zuerst betrachten wir die Qualität der Gewinne.
Der den Aktionären zuzurechnende Nettogewinn von 33,379 Milliarden Yuan im ersten Quartal 2026 geht einher mit einem durchschnittlichen Preisanstieg von NAND-Produkten um 172,72 % im Vergleich zum gesamten Jahr 2025, während die Wachstumsrate der Verkaufsmengen im gleichen Zeitraum weit hinter dem Preisanstieg zurückblieb.
Bei längerer Betrachtung wird deutlich, dass die Gewinne des Unternehmens fast ausschließlich durch Preise angetrieben werden: Im Jahr 2024 stieg der durchschnittliche Produktpreis um 125,11 %, sodass das Unternehmen die Verlustzone verließ; im Jahr 2025 fiel der durchschnittliche Preis tatsächlich um 13,76 %, und nur durch ein Mengenwachstum von 64,74 % konnte die Gewinnwachstumsrate aufrechterhalten werden. Im ersten Quartal 2026 schossen die Preise sprunghaft nach oben, und die Gewinne explodierten sofort.
Mit anderen Worten: Die derzeitige Nettogewinnmarge von über 70 % bei Yangtze Memory basiert auf einem historischen Höchststand der Speicherpreise.
Der Prospekt weist im Abschnitt „besondere Risikofaktoren“ ausdrücklich auf das Risiko von Schwankungen und Rückgängen von Preisen und Bruttomargen hin – dies ist keine formale Floskel, das Jahr 2023 liefert ein direktes Gegenbeispiel: In diesem Jahr ging die Branche nach unten, die Bruttomarge des Unternehmens lag nur bei 5,45 %, der Nettoverlust betrug 19,181 Milliarden Yuan, und es wurden Wertminderungen auf Lagerbestände und Vertragserfüllungskosten in Höhe von 11,353 Milliarden Yuan gebucht. Der Anteil der gebuchten Wertberichtigungen auf Lagerbestände zum Jahresende erreichte 23,85 %, was fast 9 Prozentpunkte über dem Durchschnitt von 14,93 % liegt, der für vergleichbare Speicherunternehmen im Prospekt angegeben ist.
Nach der Erklärung im Prospekt ist die übermäßige Investition in langfristige Vermögenswerte, die die Stückkosten der Produkte erhöht, der Hauptgrund dafür, dass das Unternehmen eine höhere Wertminderungslast trägt als seine Wettbewerber.
Dass dasselbe Unternehmen innerhalb von drei Jahren von einem jährlichen Verlust von fast 20 Milliarden Yuan zu einem Quartalsgewinn von über 30 Milliarden Yuan gelangte, spiegelt keine plötzliche Veränderung der Betriebsfähigkeit wider, sondern nur die Bewegung des Zyklus.
Die zweite Herausforderung liegt in der Kostenstruktur verborgen.
In den Betriebskosten von Yangtze Memory machen Fertigungskosten und Abschreibungen 69 % bis 74 % aus, während Materialkosten nur 21 % bis 26 % ausmachen. Im Berichtszeitraum beliefen sich die gesamten Abschreibungen und Amortisationen des Unternehmens auf etwa 50,949 Milliarden Yuan, und die kumulierten Barausgaben für den Erwerb langfristiger Vermögenswerte betrugen etwa 96,39 Milliarden Yuan.
Hohe Fixkosten bedeuten, dass der Hebeleffekt der Gewinne in beide Richtungen wirkt: Wenn die Kapazitätsauslastung und die Verkaufspreise steigen, wächst die Bruttomarge rasant; sobald die Preise fallen, sinken die Abschreibungen nicht synchron, und die Verluste kehren mit der gleichen Geschwindigkeit zurück. Im Jahr 2023, als das Unternehmen seine Kapazitäten hochfuhr, lag die Bruttomarge des Hauptgeschäfts nur bei 5,39 % – das ist die reale Darstellung dieser Kostenstruktur in einer negativen Marktphase.
Nach Inbetriebnahme des mit 20,8 Milliarden Yuan finanzierten Modernisierungsprojekts für die Massenproduktionslinie wird dies zu einer neuen Runde hoher Abschreibungen führen. Das Unternehmen sammelt Geld auf dem Höhepunkt des Zyklus, um seine Kapazitäten auszuweiten, während der Höhepunkt der Abschreibungen höchstwahrscheinlich nach dem Ende des aktuellen Aufwärtszyklus liegt.
Die dritte Herausforderung ist der anhaltende Druck zwischen Cashflow und Kapitalausgaben.
Im Jahr 2025 belief sich der Nettocashflow aus betrieblicher Tätigkeit von Yangtze Memory auf 32,684 Milliarden Yuan, was zunächst reichlich erscheint. Doch im gleichen Jahr betrugen die Barausgaben für den Erwerb von Anlagevermögen 36,192 Milliarden Yuan, sodass der freie Cashflow tatsächlich negativ war.
Von 2023 bis 2025 sank der Bargeldbestand des Unternehmens von 56,322 Milliarden Yuan kontinuierlich auf 34,778 Milliarden Yuan. Die hohen Investitionen wurden im Wesentlichen durch den Verbrauch von vorhandenen Barmitteln, Eigenkapitalfinanzierungen und Bankkrediten gedeckt. Im Jahr 2023 beliefen sich die Finanzkosten auf bis zu 3,226 Milliarden Yuan, was 17,21 % des Jahresumsatzes entsprach.
Im ersten Quartal 2026 verbesserte sich der Cashflow plötzlich auf 26,744 Milliarden Yuan, aber im gleichen Zeitraum stiegen die Forderungen aus Lieferungen und Leistungen von 9,541 Milliarden Yuan zum Ende von 2025 auf 22,845 Milliarden Yuan – ein Anstieg von etwa 13,3 Milliarden Yuan in nur einem Quartal, der weit über dem Umsatzwachstum liegt. Unter den Bedingungen des Preisaufschwungs gibt es eine deutliche Diskrepanz zwischen der Umsatzrealisierung und dem Geldeingang. Die Konzentration der Einnahmen auf die fünf größten Kunden, die zusammen 54,34 % des Umsatzes ausmachen, bedeutet, dass der Geldeingang des Unternehmens stark von der Verhandlungsmacht und den Zahlungsfristen dieser wenigen Großkunden abhängt.
Die vierte Herausforderung liegt im Bereich Lagerbestände und Beschaffung.
Zum 31. März 2026 belief sich der Buchwert der Lagerbestände des Unternehmens auf 19,941 Milliarden Yuan, wobei der Anteil der Wertberichtigungen auf Rohstoffe bis zu 22,36 % betrug. Seit 2024 lag dieser Wert in allen Perioden über 20 %, was deutlich über dem Niveau von etwa 7 % liegt, das im gleichen Zeitraum für fertige Waren gilt.
Warum gibt es dauerhaft hohe Wertminderungen bei Rohstoffen? Aus den Beschaffungsdaten ergibt sich ein Hinweis: Der Anteil der Beschaffung von Ersatzteilen an den gesamten Rohstoffbeschaffungen stieg von 40,99 % im Jahr 2023 auf 58,99 % im ersten Quartal 2026. Im ersten Quartal 2026 war der größte Lieferant ein Handelsunternehmen, dessen Anteil an der gesamten Beschaffung 23,04 % betrug.
Die Beschaffung von Geräteersatzteilen über Handelskanäle und deren schnelle Wertminderung durch technologische Iteration spiegelt indirekt die tatsächlichen Wartungs- und Ersatzteilkosten von Yangtze Memory wider, die durch Einschränkungen des externen Lieferkettenumfelds entstehen. Der Prospekt räumt auch ein, dass inländische einheimische Lieferanten noch dabei sind, den internationalen Spitzenstand einzuholen, und das allgemeine technische Niveau und die Stabilität der Lieferkette bilden Zugangshürden für die Branche.
Wenn man diese vier Herausforderungen zusammenfügt, ist die logische Kette klar: Die Gewinne von Yangtze Memory hängen vom Marktzyklus ab, und die Kostenstruktur ist starr, sodass das Bargeld, das in der Aufwärtsphase des Zyklus angesammelt wird, sofort in die nächste Runde des Wettlaufs um Kapazitäten investiert werden muss. Für diesen Wettlauf werden Geräte und Ersatzteile benötigt, aber die Lieferkette ist von externen Bedingungen abhängig, was die Beschaffungs- und Wert