GLP-1-Branche im Umbruch: Der Wettbewerb um Abnehmmedikamente misst sich nicht mehr am Gewichtsverlust selbst.
Ein Medikament, das seit Jahren als „Abnehmspritze“ bezeichnet wird, wechselt heimlich seine Identität.
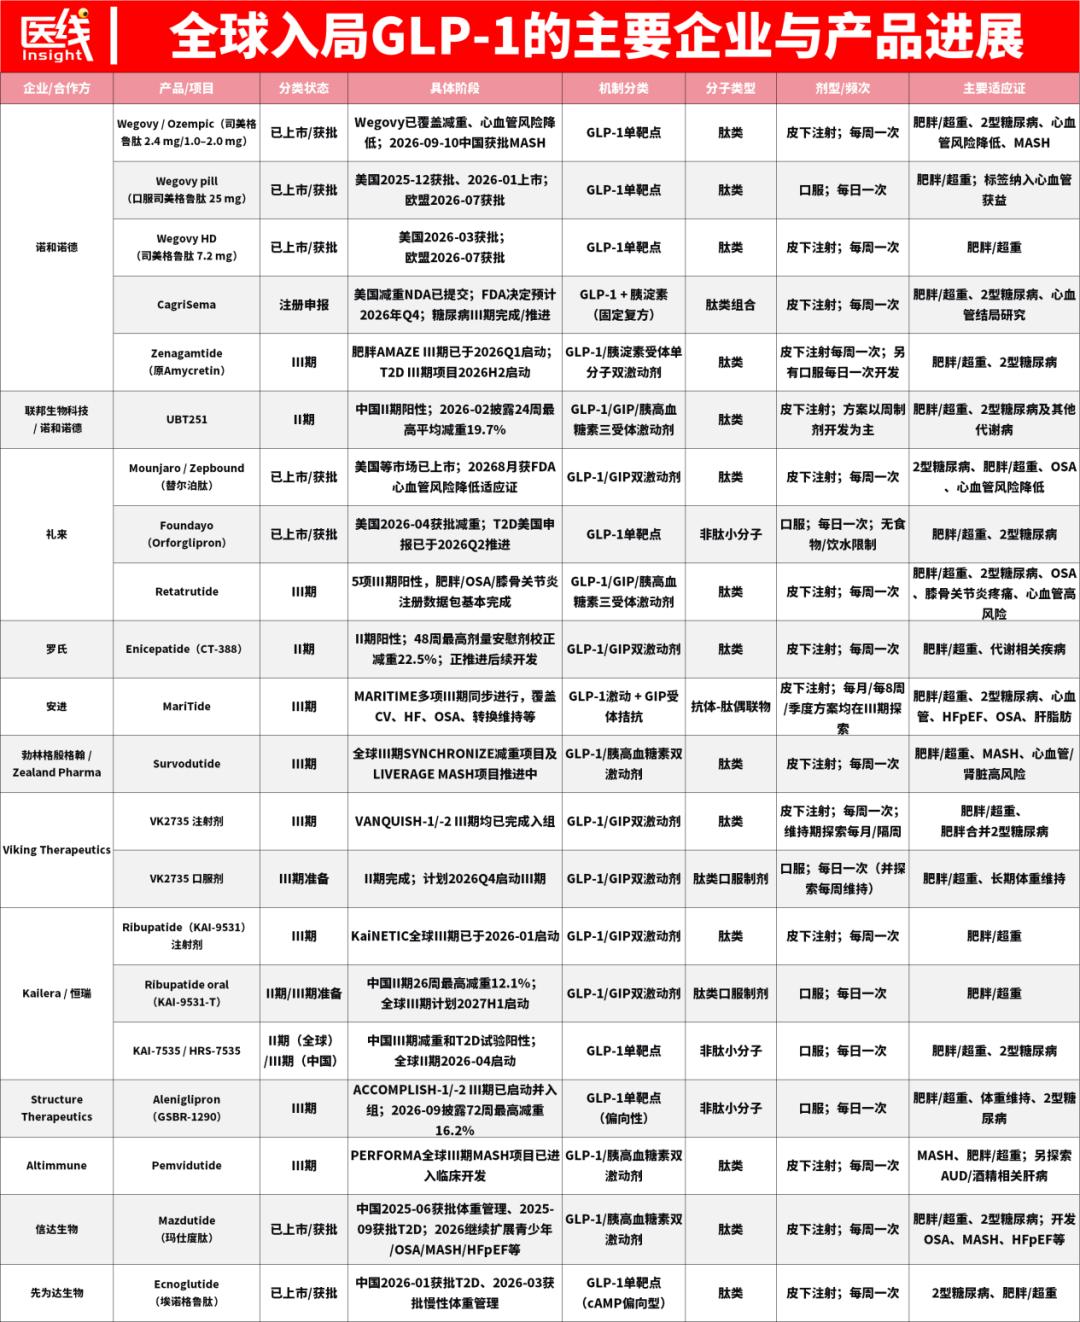
Kürzlich wurde Wegovy von Novo Nordisk (Semaglutid, chinesischer Handelsname Novofine) in China für die Behandlung von erwachsenen Patienten mit nicht-zirrhotischer MASH, die mit mittelschwerer bis schwerer Leberfibrose (Stadium F2-F3) einhergeht, zugelassen.
Dies ist der erste GLP-1-Rezeptoragonist, der in China für die Behandlung von MASH zugelassen wurde.
Man muss wissen, dass für gewöhnliche Verbraucher das markanteste Etikett von Wegovy nach wie vor die „Abnehmspritze“ ist.
In den Händen von Pharmaunternehmen erweitert sich der Anwendungsbereich dieses Medikaments jedoch rasant nach außen.
Im Dezember 2025 hat Wegovy in China bereits die kardiovaskuläre Indikation erhalten, um das Risiko schwerwiegender unerwünschter kardiovaskulärer Ereignisse bei erwachsenen Patienten mit nachgewiesener kardiovaskulärer Erkrankung und einem BMI ≥ 27 kg/㎡ zu senken.
Schon früher, im Dezember 2024, genehmigte die US-amerikanische FDA Zepbound (Tirzepatid) zur Behandlung von mittelschwerer bis schwerer obstruktiver Schlafapnoe bei Erwachsenen mit Adipositas.
Bis zum Jahr 2026 untersucht das nächste Generation von dreifach zielgerichtetem Medikament Retatrutid von Eli Lilly gleichzeitig mehrere Richtungen wie Adipositas, Typ-2-Diabetes, Schlafapnoe, Schmerzen bei Kniegelenksarthrose, kardiorenale Ergebnisse und mehr.
In der vergangenen Zeit fand der intensivste Wettbewerb bei GLP-1 noch auf der Ebene der Gewichtsabnahmerate statt: 10 %, 15 %, 20 % … Jeder Prozentpunkt könnte zum auffälligsten Verkaufsargument eines neuen Medikaments werden.
Bis heute wird der Rekord der Gewichtsabnahmerate immer noch erneuert, und der Wettbewerbsplatz hat sich bereits verändert.
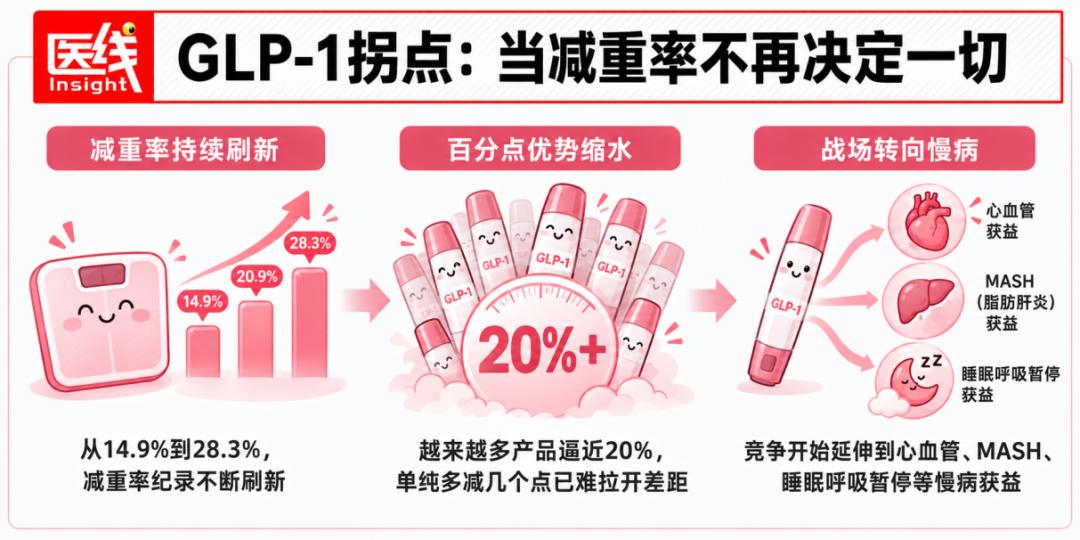
GLP-1-Wendepunkt: Wenn die Gewichtsabnahmerate nicht mehr alles bestimmt
Die Wettbewerbsphase von GLP-1 in der vorherigen Stufe konzentrierte sich darauf, die Gewichtsabnahmerate kontinuierlich nach oben zu treiben.
Die im Jahr 2021 im *New England Journal of Medicine* veröffentlichte STEP 1-Studie zeigte, dass bei übergewichtigen oder adipösen Erwachsenen ohne Diabetes nach 68-wöchiger Behandlung mit 2,4 mg Semaglutid das durchschnittliche Körpergewicht um 14,9 % sank, während es in der Placebogruppe um 2,4 % abnahm.
Mehr als ein Jahr später hob die SURMOUNT-1-Studie zu Tirzepatid die Zahl erneut deutlich an. Bei einer 15-mg-Dosis betrug die durchschnittliche Gewichtsabnahme nach 72 Wochen 20,9 %, in der 10-mg-Gruppe 19,5 %.
20 % sind noch nicht das Ende.
Lilly gab im Mai 2026 erstmals die Daten der Phase-III-Studie TRIUMPH-1 bekannt, die im Juni weiter veröffentlicht wurden. Nach Berechnung des Efficacy-Estimands betrug die durchschnittliche Gewichtsabnahme in der Gruppe mit 12 mg Retatrutid nach 80 Wochen 28,3 %; nach Berechnung des Treatment-Regimen-Estimands lag der Wert bei 25,0 %.
Vor zehn Jahren konnte man sich kaum vorstellen, dass die medikamentöse Gewichtsabnahme einen solchen Bereich erreichen könnte.
Natürlich kann man zwischen diesen Zahlen keine einfache Gleichheit ziehen. Die Bevölkerungsmerkmale, Behandlungsdauer, Dosierung, Endpunkte und statistischen Schätzverfahren verschiedener Studien unterscheiden sich voneinander, es ist nicht streng, sie direkt in die „Kampfkraft“ von Abnehmmedikamenten umzurechnen.
Aber der Trend ist bereits eindeutig genug.
Der Wettbewerb um die medikamentöse Gewichtsabnahme begnügt sich nicht mehr damit, den klinischen Signifikanzschwellenwert von etwa 5 % zu überschreiten, sondern tritt in einen Wettbewerb um Gewichtsabnahmeraten von 15 %, 20 % oder sogar höheren Werten ein.
Chinesische Unternehmen haben sich ebenfalls schnell in den Wettbewerb eingereiht.
In der von Hansoh Pharma im Jahr 2026 veröffentlichten Phase-III-Studie erzielte der GLP-1/GIP-Dualrezeptoragonist Olatorepatide nach 48-wöchiger Behandlung eine maximale durchschnittliche Gewichtsabnahme von 19,3 %, und sein NDA für die Gewichtsabnahmeindikation wurde im Juni von der Nationalen Medizinproduktebehörde angenommen.
UBT251, ein GLP-1/GIP/GCG-dreifach zielgerichtetes Medikament, das von der unter der Feder von United Laboratories stehenden United Biotech in Zusammenarbeit mit Novo Nordisk entwickelt wurde, erzielte in der chinesischen Phase-II-Studie nach 24-wöchiger Behandlung eine maximale durchschnittliche Gewichtsabnahme von 19,7 %.
Ebenso lassen sich diese beiden Werte nicht einfach mit Semaglutid, Tirzepatid oder Retatrutid vergleichen.
Aber das Problem ist bereits aufgetaucht: Wenn immer mehr Medikamente zweistellige Gewichtsabnahmedaten vorweisen können, die sogar 20 % annähern oder überschreiten, wie lange kann der Wettbewerbsvorteil durch „noch ein paar Prozentpunkte mehr Gewichtsabnahme“ aufrechterhalten werden?
Die Antwort der Pharmaunternehmen ist bereits in die neue Runde der Indikationserweiterung eingeflossen.
Wegovy ist das typischste Beispiel.
Im Jahr 2024 genehmigte die US-amerikanische FDA Wegovy zur Senkung des Risikos von kardiovaskulärem Tod, Myokardinfarkt und Schlaganfall bei bestimmten übergewichtigen oder adipösen Patienten mit kardiovaskulären Erkrankungen.
Einer der Gründe ist die große kardiovaskuläre Ergebnisstudie SELECT: Wegovy senkte das relative Risiko schwerwiegender unerwünschter kardiovaskulärer Ereignisse um etwa 20 %.
Im Jahr 2025 genehmigte die FDA Wegovy erneut zur Behandlung von MASH mit mittelschwerer bis schwerer Leberfibrose. Nach dem Markteintritt in China wurde die kardiovaskuläre Indikation Ende 2025 zugelassen, die MASH-Indikation folgte in diesem September.
Auch Tirzepatid hat die Grenze des Gewichtsmanagements überschritten.
Im Dezember 2024 genehmigte die US-amerikanische FDA Zepbound zur Behandlung von mittelschwerer bis schwerer obstruktiver Schlafapnoe bei Patienten mit Adipositas, und es wurde das erste von der FDA zugelassene medikamentöse Therapieverfahren für diese Patientengruppe.
Retatrutid von Lilly geht noch weiter, sein Entwicklungsplan integriert weiterhin adipositasbedingte Erkrankungen wie Schmerzen bei Kniegelenksarthrose und Schlafapnoe in dasselbe Entwicklungssystem.
Myokardinfarkt, Schlaganfall, Leberfibrose, Schlafapnoe … Sobald der Wettbewerb in diese Bereiche eintritt, ist die Wirksamkeit nach wie vor wichtig, aber ihre Rolle hat sich geändert.
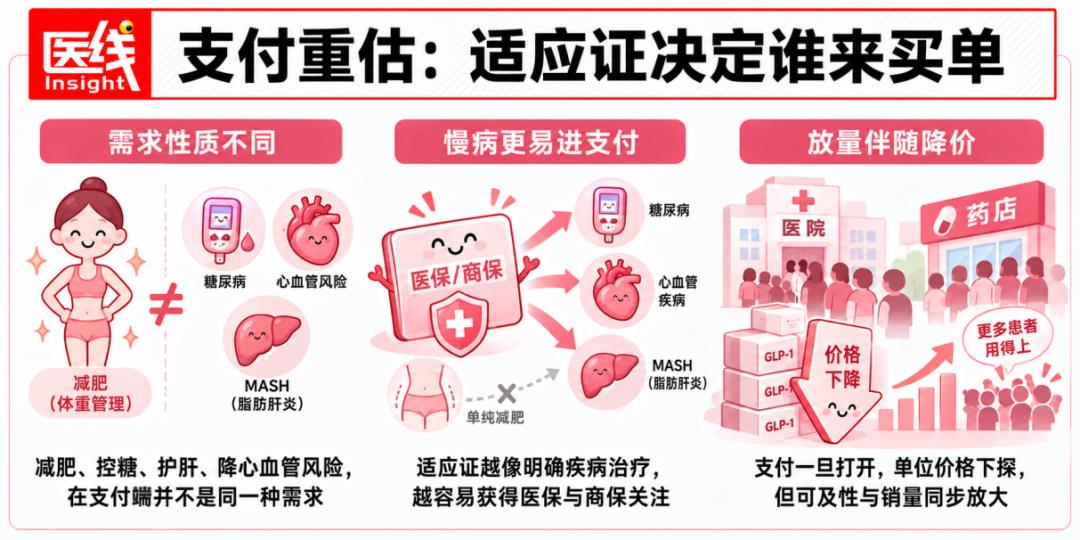
Bewertung der Bezahlung: Die Indikation bestimmt, wer die Kosten übernimmt
Der intuitivste Wert der Indikationserweiterung liegt in der Vergrößerung des Patientenpools.
Für GLP-1 gibt es noch eine wichtigere Ebene: Es kann die Identität eines Medikaments im Hinblick auf die Bezahlung verändern.
Eine Person nimmt Medikamente ein, um zehn Kilogramm abzunehmen, ein Diabetiker nimmt Medikamente ein, um den Blutzucker zu kontrollieren, ein MASH-Patient nimmt Medikamente ein, um das Fortschreiten der Erkrankung zu verzögern, und ein adipöser Patient mit bestehender kardiovaskulärer Erkrankung nimmt Medikamente ein, um das Risiko von Myokardinfarkt und Schlaganfall zu senken …
Aus der Sicht der Krankenversicherung und der privaten Krankenversicherung ist die Art der Nachfrage in den oben genannten Fällen nicht gleich.
Dies erklärt auch einen lang bestehenden Widerspruch.
„Adipositas ist eine chronische Erkrankung“ führt nicht automatisch zu der Schlussfolgerung, dass „alle Abnehmmedikamente in die Krankenversicherung aufgenommen werden sollten“.
In China gibt es bereits ein sehr repräsentatives Beispiel. Die nationale Liste der erstattungsfähigen Arzneimittel 2025 tritt am 1. Januar 2026 in Kraft, und Tirzepatid wurde darin aufgenommen.
In diesem Juli erklärte die Nationale Krankenversicherungsverwaltung auf einer Pressekonferenz eindeutig, dass es sich um „Tirzepatid-Injektion zur Behandlung von Diabetes“ handelt, und gab bekannt, dass das Medikament bis Mai bereits in mehr als 12.000 zugelassenen medizinischen Einrichtungen und Apotheken Verkaufsaufzeichnungen aufweist.
Das Zahlungssystem öffnet zuerst einen klar abgegrenzten Szenario für die Krankheitsbehandlung.
Der Finanzbericht von Lilly wandelt diese Veränderung in intuitivere Geschäftszahlen um.
Im zweiten Quartal 2026 erreichte der weltweite Umsatz von Mounjaro 9,943 Milliarden US-Dollar, was einem Anstieg von 91 % gegenüber dem Vorjahr entspricht; der Umsatz von Zepbound belief sich auf 4,928 Milliarden US-Dollar, ein Anstieg von 46 % gegenüber dem Vorjahr.
Der kombinierte Umsatz der beiden Tirzepatid-Marken in einem Quartal hat bereits fast 14,9 Milliarden US-Dollar erreicht.
Im selben Quartal stieg der Umsatz von Lilly auf Märkten außerhalb der USA um 80 % gegenüber dem Vorjahr, die Absatzmenge wuchs um 113 %, und der tatsächliche realisierte Preis sank um 36 %.
Die Erklärung des Unternehmens lautet, dass der Rückgang des tatsächlichen Preises im Ausland hauptsächlich durch die Aufnahme von Mounjaro in die chinesische nationale Liste der erstattungsfähigen Arzneimittel verursacht wird.
Gleichzeitig stieg der Umsatz von Mounjaro auf Märkten außerhalb der USA um 172 %, was hauptsächlich durch den Anstieg der Absatzmenge angetrieben wird.
Diese Zahlen zeigen eine Rechenaufgabe, mit der chinesische Pharmaunternehmen in Zukunft sehr wahrscheinlich wiederholt konfrontiert werden: Die Krankenversicherung senkt den Stückpreis, kann aber gleichzeitig die Zugänglichkeit und die Absatzmenge des Medikaments schnell vergrößern.
Ein Preisrückgang bedeutet nicht automatisch, dass das Geschäft kleiner wird.
Daher hat sich die Bedeutung der Indikation ebenfalls verändert.
GLP-1-Unternehmen beweisen ständig den Nutzen in Bereichen wie Herz-Kreislauf-System, Leber und Schlaf, um nicht nur neue Patienten zu gewinnen, sondern auch Gründe für den Zugang zu öffentlichen und privaten Zahlungssystemen zu sammeln.
Nehmen wir die Schlüsselstudie zur Zulassung von Wegovy für MASH als Beispiel.
Die US-amerikanische FDA gibt bekannt, dass nach 72 Wochen 63 % der Probanden in der Wegovy-Behandlungsgruppe eine MASH-Remission ohne Verschlechterung der Leberfibrose erreichten, während dieser Anteil in der Placebogruppe 34 % betrug; 37 % der Probanden in der Behandlungsgruppe erreichten eine Verbesserung der Leberfibrose ohne Verschlechterung der MASH, verglichen mit 22 % in der Placebogruppe.
Die Studie wird die langfristigeren klinischen Ergebnisse der Leber weiterhin beobachten.
Solche Ergebnisse gehören bereits zu einer völlig anderen kommerziellen Sprache als „noch ein paar Kilogramm mehr abgenommen“.
Natürlich führt die Erweiterung der Indikation nicht unbedingt dazu, dass GLP-1 eine umfassende Erstattung durch die Krankenversicherung erhält.
Der klinische Wert, die Auswirkungen auf das Budget, die Größe der Patientengruppe und die Belastbarkeit des Fonds müssen jeweils neu berechnet werden.
Besonders wenn die potenzielle Nutzergruppe groß genug ist, kann jede Erweiterung des Zahlungsbereichs schnell zu einem Budgetproblem werden.
Reuters berief sich im August dieses Jahres auf Prognosen von Analysten der JPMorgan Chase, dass der chinesische Markt für GLP-1-Gewichtsabnahmebehandlung derzeit etwa 3 bis 4 Milliarden Yuan beträgt und in den nächsten fünf bis sieben Jahren auf 30 Milliarden Yuan anwachsen könnte.
Dies ist immer noch eine Prognose von Institutionen. Aber es verdeutlicht genau die wichtigste Variable auf der Zahlungsseite: Wie groß die Nachfrage ist, bestimmt nur den Vorstellungsraum des Marktes; wie viel Nachfrage in das Krankheitsbehandlungssystem aufgenommen werden kann, beeinflusst erst wirklich die Obergrenze des Marktes.
Die Indikation zur Gewichtsabnahme schafft Nachfrage, die Indikation für chronische Erkrankungen treibt den Wettbewerb auf die Zahlungsseite voran.
Sobald die Zahlung geöffnet ist, kommt der folgende Wettbewerb auf die Preisebene.
Tiefe Preiskonkurrenz: Der chinesische Markt tritt in die Eliminationsphase ein
China wird sehr wahrscheinlich einer der ersten Märkte sein, die die „Mengenausweitung“ und den „Preisrückgang“ von GLP-1 gleichzeitig auf den Tisch bringen.
Der erste Druck kommt aus dem Patentzyklus.
Der Jahresbericht 2025 von Novo Nordisk gibt bekannt, dass die Patente für die Wirkstoffe von Wegovy, Ozempic und Rybelsus in China alle im Jahr 2026 ablaufen.
Die Website zum Schutz des geistigen Eigentums in China gibt bekannt, dass das grundlegende Patent für Semaglutid bereits am 20. März 2026 abgelaufen ist.
Das Ablaufen des Patents bedeutet nicht, dass Nachahmungsprodukte am nächsten Tag gemeinsam auf den Markt kommen können.
Novo Nordisk weist im