CICC bezeichnet den A-Share-Markt als „den besten der letzten fünf Jahre“ – wie viel Glaubwürdigkeit besitzt diese Behauptung diesmal?
An der A-Aktien (im Folgenden als „Großer A“ bezeichnet) fehlt es nie an Parolen wie „Der Bullenmarkt ist da“.
Kürzlich hat die China International Capital Corporation (CICC) dem Markt ein relativ positives Zeugnis vorgelegt, das die Aufmerksamkeit des gesamten Internets auf sich gezogen hat.
Das Gewinnwachstum im Jahr 2026 wird voraussichtlich 6,3 % im Vergleich zum Vorjahr betragen, und das Gewinnwachstum des nichtfinanziellen Sektors wird voraussichtlich 9,9 % erreichen. Beide Prognosen werden voraussichtlich ein hohes Niveau seit 2022 erreichen.
Mit anderen Worten: Der „Gewinnwendepunkt“, auf den der Markt in den letzten Jahren wiederholt gewartet hat, bewegt sich möglicherweise von der Erwartung hin zu den tatsächlichen Finanzberichten.
Aber diese Aussage lässt sich nicht einfach so übersetzen, dass „alle Unternehmen bald Gewinne erzielen werden“.
Der Große A ist nie ein gleichmäßig fahrender Zug, sondern eher eine Stadt, in der die Stromversorgung neu verteilt wird.
Einige erhalten den „Strom“ aus Rechenleistung und Technologie, andere stehen im Trend steigender Ressourcenpreise, und wieder andere suchen noch nach einem Ausweg aus schwachem Konsum, Immobilienanpassungen und Preiswettbewerb.
Genau das macht die Ansicht von CICC diskussionswert: Es erwartet keine allgemeine Preiserhöhung, sondern eine Wiederherstellung der Gewinnstruktur.
Warum ist CICC gerade jetzt optimistisch bezüglich der Fundamentaldaten des Großen A?
Die Kernaussage der CICC-Prognose liegt nicht in der Beobachtung des Anstiegs oder Rückgangs des Index, sondern darin, ob sich die Unternehmensgewinne nachhaltig verbessern können. Ihre Logik lässt sich grob in vier Ebenen unterteilen.
Erstens hat sich das makroökonomische Gewinnumfeld bereits verbessert. Daten des Statistischen Bundesamtes Chinas zeigen, dass die Gewinne der nationalen industriellen Unternehmen mit jährlichem Umsatz von über 20 Millionen Yuan von Januar bis Juni 2026 um 18,7 % im Vergleich zum Vorjahr gestiegen sind, die Umsatzrendite betrug 5,76 %, was einem Anstieg von 0,59 Prozentpunkten im Vergleich zum Vorjahr entspricht.
Insbesondere die Gewinne in der Nichteisenmetallschmelze und -verarbeitung sind um 99,4 % im Vergleich zum Vorjahr gestiegen, und die Gewinne im verarbeitenden Gewerbe haben sich ebenfalls deutlich erholt. Die Daten der industriellen Unternehmen stimmen nicht vollständig mit den Daten der börsennotierten Unternehmen des Großen A überein, aber sie zeigen zumindest, dass Preise, Nachfrage und Renditen in einigen Branchen zusammenwirken.
Zweitens ist die industrielle Kette der KI zu einer wichtigen Quelle für zusätzliche Gewinne geworden. Laut der von CICC veröffentlichten Forschungsstudie sind die Gewinne der börsennotierten Unternehmen in der KI-Industriekette im ersten Quartal 2026 um über 70 % im Vergleich zum Vorjahr gestiegen, die Gewinne aller nichtfinanziellen Unternehmen sind um etwa 12 % gewachsen, und die KI-Industriekette trägt etwa 4 Prozentpunkte zum Gewinnwachstum der nichtfinanziellen Unternehmen bei.
Diese Zahl ist sehr beeindruckend, erinnert die Anleger aber auch daran, dass der Markt immer mehr Gewinne auf wenige hochdynamische Branchen konzentriert.
Drittens zeigen zyklische Branchen eine Preisverbesserung. Bei Branchen wie Industriemetallen, Sondermetallen, Öl und Gas sowie Chemie kann ein Anstieg der Produktpreise, der sich in den Unternehmensberichten widerspiegelt, durch Lagerertrag und verbesserte Bruttomarge zu einer schnellen Gewinnelastizität führen.
Allerdings ist der Vorteil von zyklischen Aktien eine hohe Gewinnelastizität, und ihr Nachteil ist ebenfalls eine hohe Gewinnelastizität. Ein Preisanstieg ist eine Chance, aber wenn der Preis seinen Höhepunkt erreicht, ändert sich die Markterwartung schnell.
Viertens kann der finanzielle Sektor, insbesondere das nichtbankliche Finanzwesen, von einer verbesserten Marktaktivität profitieren.
Der Handelsumsatz, der Saldo der Margin-Trades, das Tempo von IPOs und Refinanzierungen sowie die Leistung des Aktienmarktes beeinflussen die Einnahmestruktur von Wertpapierhäusern und einigen Versicherungsunternehmen.
Der Finanzsektor hat möglicherweise nicht die höchste Wachstumsrate, aber er kann ein stabileres Gewinnfundament bieten.
Leistung des Großen A im ersten Halbjahr: Wer verdient Geld, wer steht noch unter Druck?
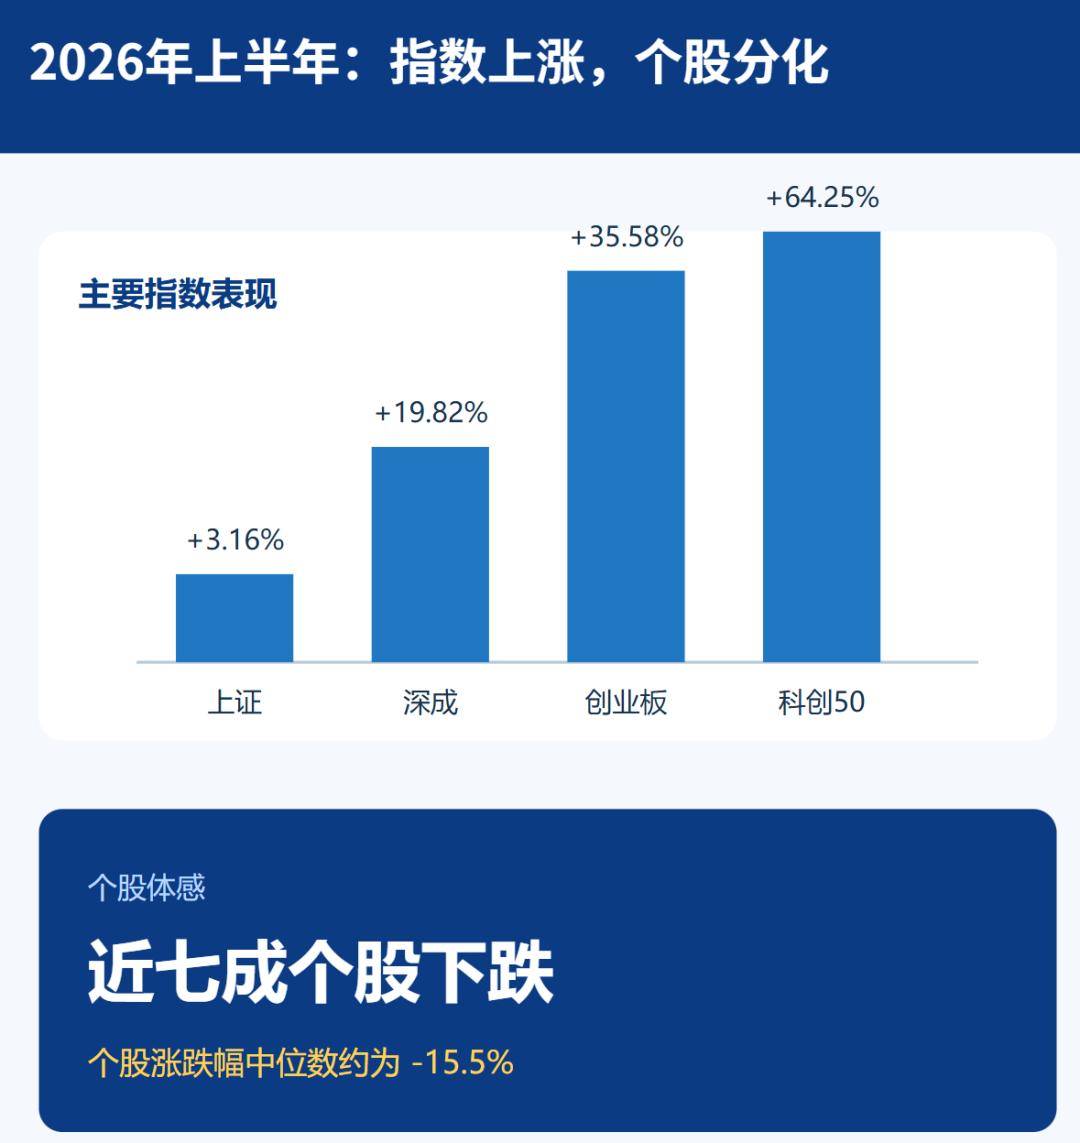
Aus der Sicht der Marktperformance sind im ersten Halbjahr 2026 nicht alle Aktien des Großen A gestiegen.
Statistiken von CLS zeigen, dass der Shanghai Composite Index im ersten Halbjahr um 3,16 % gestiegen ist, der Shenzhen Component Index um 19,82 %, der ChiNext Index um 35,58 % und der Sci-Tech Innovation 50 Index um 64,25 %. Dennoch sind fast 70 % der Aktien an den Börsen von Shanghai, Shenzhen und Peking gefallen, und der Median der Aktienkursänderungen liegt bei etwa -15,5 %.
Der Index ist lebhaft, aber die Aktien entwickeln sich sehr unterschiedlich – das ist die intuitivste Beschreibung des Marktes im ersten Halbjahr.
Aus der Sicht der Gewinnlinie gibt es drei Hauptbranchen, die im ersten Halbjahr gut abgeschnitten haben.
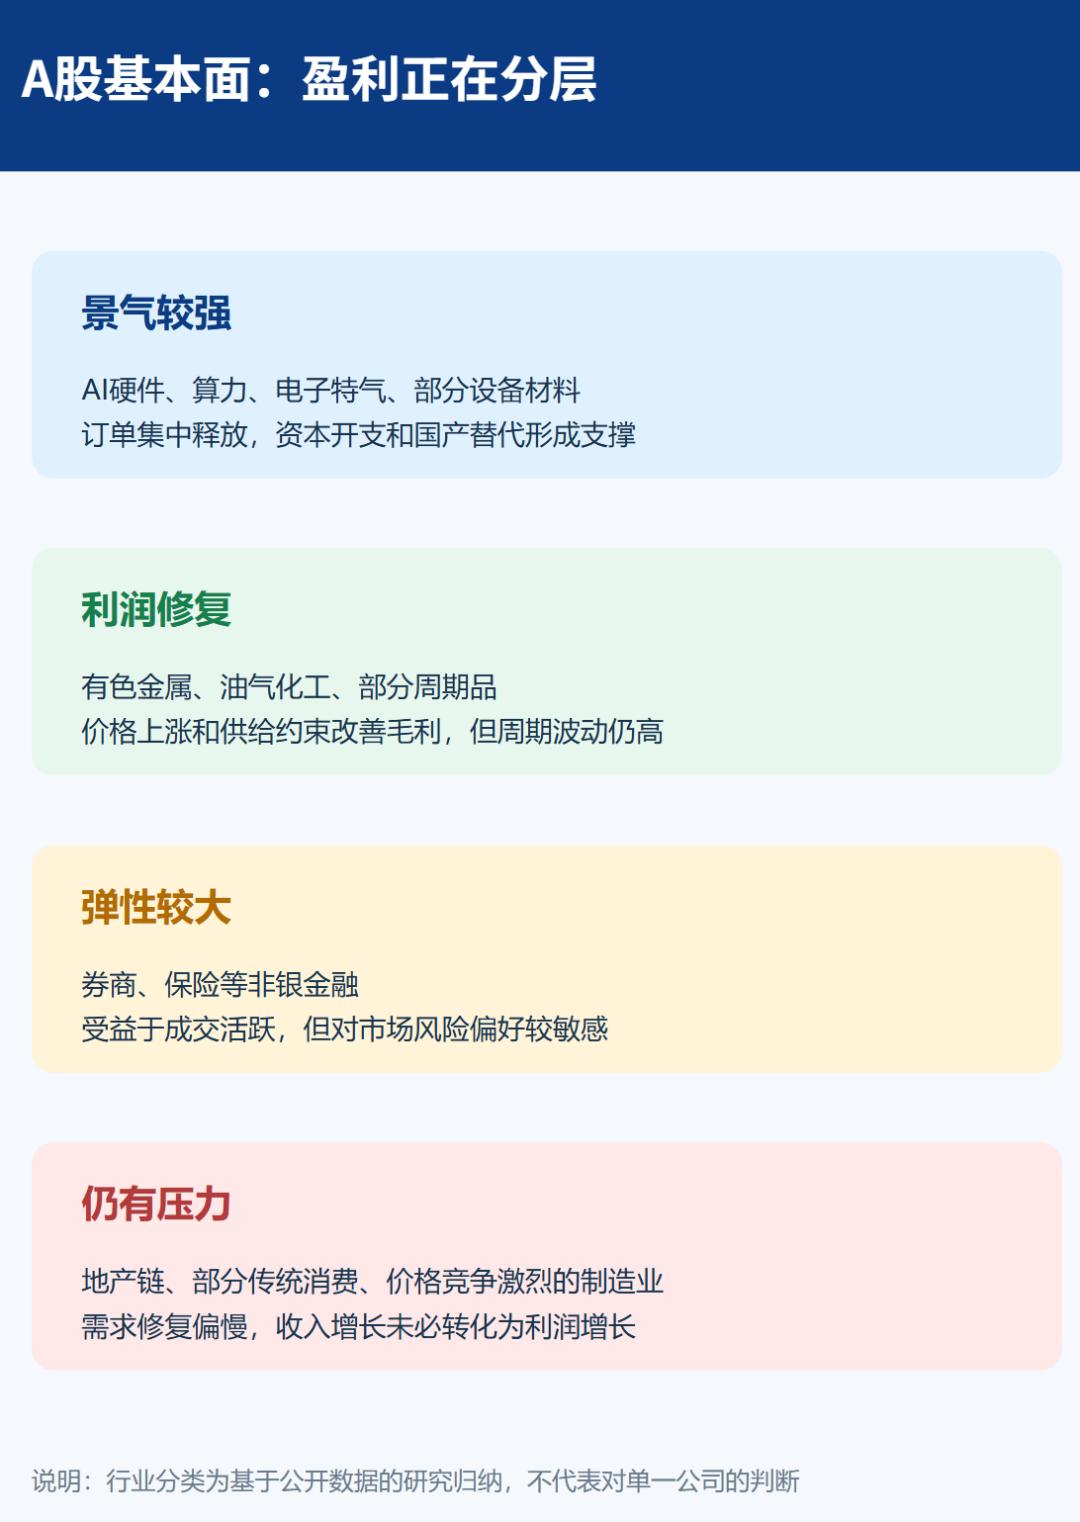
Erstens die KI-Hardware- und die Rechenleistungs-Industriekette. Server, PCB, elektronische Spezialgase, Flüssigkühlung, optische Module und einige Unternehmen für Ausrüstungsmaterialien profitieren von den Kapitalausgaben für Rechenleistung und der konzentrierten Freigabe von Bestellungen.
Unter den Aktien mit den höchsten Anstiegen im ersten Halbjahr macht die Rechenleistungs-Industriekette einen großen Anteil aus, was zeigt, dass das Kapital nach Sicherheit im Zusammenhang mit echten Bestellungen und Industrietrends sucht.
Zweitens die Ressourcenprodukte. Bei Branchen, die durch Nichteisenmetalle repräsentiert werden, ergibt sich die Gewinnverbesserung sowohl aus Preisfaktoren als auch aus Angebotsbeschränkungen und Lagerbestandsänderungen.
Der von dem Statistischen Bundesamt Chinas gemeldete starke Gewinnanstieg in der Nichteisenmetallschmelze spiegelt die wichtige Rolle von Ressourcenprodukten bei der Erholung der industriellen Gewinne wider.
Drittens das nichtbankliche Finanzwesen wie Wertpapierhäuser und Versicherungen. Mit der Zunahme der Marktaktivität haben die Maklergeschäfte, Eigenhandel, Investmentbanking und Vermögensverwaltung die Chance, sich zu verbessern.
Es ist zu beachten, dass die Gewinnverbesserung des nichtbanklichen Finanzwesens empfindlich auf den Marktumsatz und die Risikobereitschaft reagiert und nicht nur auf ein einzelnes Quartal bezogen werden darf.
Die relativ unter Druck stehenden Branchen sind ebenfalls klar erkennbar.
Die mit der Immobilienbranche verbundene Kette steht immer noch vor Problemen wie langsamer Nachfrageerholung, Wertminderung von Vermögenswerten und Cashflow-Druck.
Die traditionelle Konsumbranche wird von Einkommenserwartungen, Lagerbeständen in den Vertriebskanälen und Preiswettbewerb beeinflusst. Einige Unternehmen können noch ihren Umsatz steigern, aber ihre Gewinne wachsen nicht synchron.
Innerhalb von Branchen wie Pharmazeutik, Haushaltsgeräten und Autoteilen gibt es ebenfalls große Unterschiede. Unternehmen mit echter Produktaktualisierung, Zugang zu ausländischen Märkten oder Kostenvorteilen befinden sich nicht mehr in derselben Wettbewerbssituation wie Unternehmen, die sich nur auf Preiswettbewerb verlassen.
Die Branchendifferenzierung ist der bemerkenswerteste Punkt in diesem Halbjahresbericht.
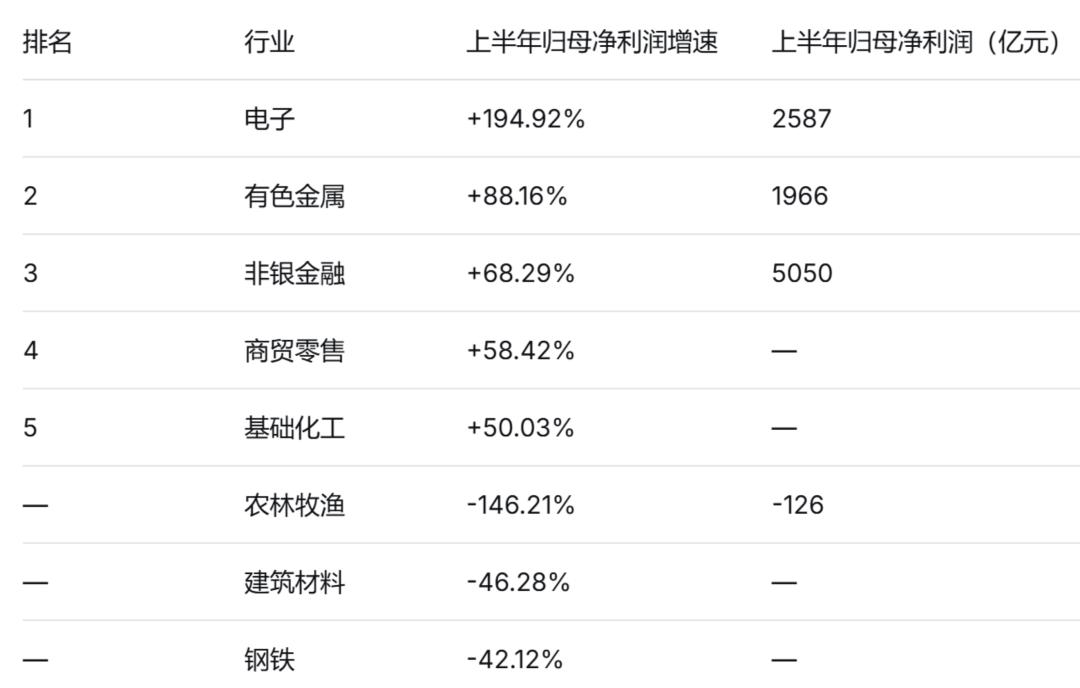
Datenquelle: Eastmoney Choice, Stand vom 31. August 2026
Wie ist die Genauigkeit der früheren Prognosen von CICC zu bewerten?
Um die Prognose einer Institution zu bewerten, darf man nicht nur darauf achten, ob sie die steigenden Branchen richtig vorhergesagt hat, sondern muss drei Fragen berücksichtigen: Ist die Prognoserichtung korrekt? Wurden die Schlüsselvariablen erfasst? Halten die endgültigen Zahlen dem Backtesting stand?
Öffentliche Daten zeigen, dass CICC in seinem Ausblick für den Großen A im Jahr 2024 erwartete, dass der Umsatz der nichtfinanziellen börsennotierten Unternehmen im Laufe des Jahres um etwa 4,9 % steigen wird, der Nettogewinn um etwa 5,1 % und der Gewinn des gesamten A-Marktes um etwa 4,7 %.
Diese Art von Prognose hat die allgemeine Richtung der „Gewinnverbesserung“ erfasst, aber die tatsächliche Marktentwicklung verläuft nicht linear. Der Druck durch Immobilien, Preise und Nachfrage führt zu großen Unterschieden bei der Umsetzung der Erwartungen in verschiedenen Sektoren.
Daher eignen sich institutionelle Prognosen eher als Szenarioanalyse und sollten nicht als endgültige Ergebnisse betrachtet werden.
Die Prognose für 2026 weist ähnliche Merkmale auf. CICC unterteilt das Gewinnwachstum in den gesamten A-Markt, den nichtfinanziellen Sektor, die KI-Industriekette und die zyklischen Branchen, anstatt nur ein einziges Indexziel anzugeben.
Der Vorteil dieser Methode besteht darin, dass sie erklären kann, woher die Gewinne stammen, der Nachteil ist, dass sie sehr empfindlich auf Branchengewichtungen und Preisänderungen reagiert.
Wenn sich die KI-Kapitalausgaben verlangsamen oder die Ressourcenpreise schnell fallen, kann das Gewinnwachstum der nichtfinanziellen Unternehmen unter das Basisszenario fallen.
Es ist noch bemerkenswerter, dass die Forschung von CICC nicht immer aus statischen Zahlen besteht.
Am Beispiel öffentlicher Forschungsberichte passt das Forschungsteam die Gewinnprognosen kontinuierlich anhand von Quartalsdaten, Unternehmensbestellungen und Preisänderungen an.
Für Anleger geht es nicht darum, ob eine einzelne Prognose die Dezimalstelle genau trifft, sondern darum, ob falsche Annahmen rechtzeitig korrigiert werden.
Daher kann die aktuelle Ansicht von CICC mit 70 Punkten bewertet werden.
Ihre Richtung wird durch makroökonomische Gewinne und Industriedaten gestützt, und die Strukturprognose stimmt mit den Marktmerkmalen des ersten Halbjahres überein. Die Aussage „voraussichtlich das beste Ergebnis in fünf Jahren“ bleibt jedoch ein Basisszenario und kein bereits bestätigtes Ergebnis des Jahresberichts.
Von den 40 Prognosen zwischen 2016 und 2019 hat CICC 31 korrekt vorhergesagt, was einer durchschnittlichen Trefferquote von 77,5 % entspricht.
Diese Zahl ist in der Wertpapierbranche nicht schlecht, aber das Problem lautet: Man weiß nie, ob CICC im nächsten Jahr die 90%-Trefferquote erreicht oder nur die 40%.
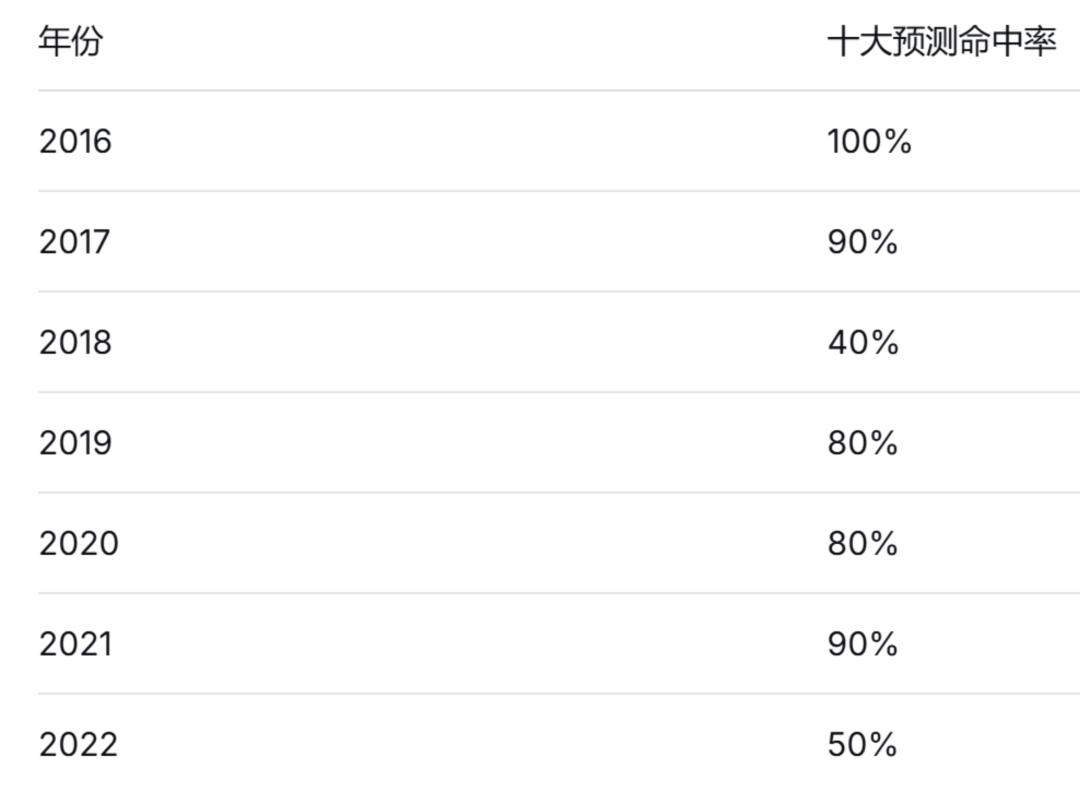
Datenquelle: Zusammenstellung aus öffentlichen Berichten wie CLS, Shangyou News usw.
Kann diese fundamentale Verbesserung zu einem echten Bullenmarkt werden?
Der häufigste Fehler des Marktes besteht darin, die Gewinnverbesserung gleichzusetzen mit dem Anstieg der Aktienkurse.
Tatsächlich werden die Aktienkurse gemeinsam von Gewinnen, Bewertungen und Kapital bestimmt. Wenn die Gewinne um 6,3 % steigen, die Bewertung aber bereits um 30 % im Voraus gestiegen ist, können Anleger immer noch mit großen Schwankungen konfrontiert werden.
Umgekehrt: Wenn die Gewinne die Erwartungen kontinuierlich übertreffen, können die Aktienkurse auch dann durch das Gewinnwachstum gestützt werden, wenn sich die Bewertung nicht ausweitet.
Im Folgenden müssen vier Signale beobachtet werden.
Erstens: Kann das hohe Wachstum der KI-Industriekette von wenigen Marktführern auf mehr Zulieferer ausgeweitet werden? Nur wenn sich Bestellungen und Gewinne ausbreiten, ist die Branche wirklich dynamisch, nicht nur wenige Unternehmen haben schöne Finanzberichte.
Zweitens: Kann der Anstieg der Ressourcenpreise in Cashflows umgewandelt werden, anstatt nur bei Lagererträgen und Buchgewinnen zu verbleiben?
Drittens: Kann die Konsum- und Immobilienbranche eine echte Nachfrageerholung erreichen? Ohne Endnachfrage ist es schwierig, nachhaltige Gewinne zu erzielen, wenn man nur durch Preissenkungen den Umsatz steigert.
Viertens: Kann die Dynamik des nichtbanklichen Finanzwesens von der aktiven Handelstätigkeit zu einem langfristigen Wachstum der Einnahmen aus Kapitalmarktleistungen führen?
Meine Prognose lautet: Die von CICC erwartete „fundamentale Verbesserung“ hat eine faktische Grundlage, aber sie ähnelt eher einer strukturellen Erholung als einer allgemeinen Erholung für alle Unternehmen.
Der Große A erlebt möglicherweise ein Jahr mit bess