Welche Auswirkungen hat die Zinserhöhung der US-Notenbank auf den Immobilienmarkt?
Am 16. September Ortszeit kündigte die Federal Reserve an, den Leitzins um 25 Basispunkte anzuheben, sodass der Zielbereich auf 3,75 % bis 4,00 % steigt.
Dies ist die erste Zinserhöhung seit Juli 2023.
Welche Auswirkungen hat die Zinserhöhung der Fed auf den Immobilienmarkt?
Die direkteste Auswirkung besteht darin, dass sich das Zinsdifferenzial zwischen China und den USA nach der Zinserhöhung weiter umkehrt. Derzeit beträgt der 5-Jahres-LPR in China 3,50 %. Nach dieser Zinserhöhung der Fed wird der Spielraum für Zinssenkungen der Zentralbank eingeengt. Für den Immobilienmarkt gilt jedoch, dass in den meisten Städten die Untergrenze für die Hypothekenzinsen bereits aufgehoben wurde. Im aktuellen allgemeinen Trend der „Reduzierung der Verschuldung“ sind die Erwartungen an Einkommen und Immobilienpreise der entscheidende Faktor, nicht die Höhe des Zinssatzes.
Aus Sicht der Käufer von Immobilien hat dies daher kaum Auswirkungen. Aus Sicht der Unternehmen hat die Zinserhöhung der Fed gewisse Auswirkungen auf die Finanzierung über Dollar-Anleihen, aber gemessen am Umfang der Auslandsfinanzierung wichtiger Immobilienunternehmen in den ersten 8 Monaten des Jahres 2026 sind die Gesamtauswirkungen gering.
01
USA, Europa und Japan erhöhen gleichzeitig die Zinsen
China befindet sich weiterhin in einem lockeren geldpolitischen Kanal
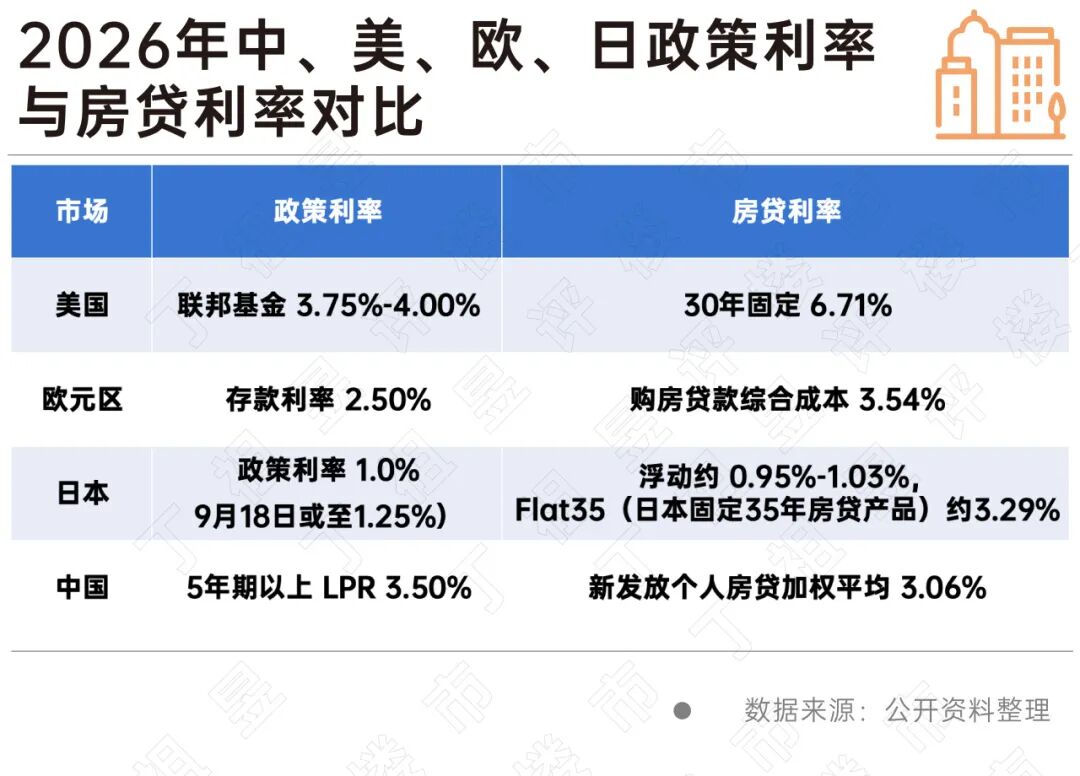
Am 16. September Ortszeit kündigte die Federal Reserve an, den Zielbereich des Leitzinses um 25 Basispunkte anzuheben, wodurch der Referenzzinssatz von 3,50 %-3,75 % auf 3,75 %-4 % angehoben wird.
Dies ist die erste Zinserhöhung der Fed seit mehr als drei Jahren im Juli 2023.
Vor der Zinserhöhung der Fed kündigte die Europäische Zentralbank am 10. September an, die drei wichtigsten Zinssätze im Euro-Währungsgebiet jeweils um 25 Basispunkte anzuheben. Der Zinssatz für die Einlagenfazilität, der Hauptrefinanzierungssatz und der Spitzenrefinanzierungssatz im Euro-Währungsgebiet betragen 2,50 %, 2,65 % bzw. 2,90 %. Dies ist die zweite Zinserhöhung der Europäischen Zentralbank in diesem Jahr.
Darüber hinaus hat die Bank of Japan den Leitzins im Juni von 0,75 % auf 1 % angehoben. Gleichzeitig wird die geldpolitische Sitzung der Bank of Japan am 18. September abgehalten, und der Markt erwartet allgemein eine Anhebung von 1,0 % auf 1,25 %. Wenn dies eintritt, wird dies der höchste Stand seit April 1995 sein.
Die USA, Europa und Japan befinden sich alle im Zinserhöhungstrend, während China in die entgegengesetzte Richtung geht und sich weiterhin in einem lockeren geldpolitischen Umfeld befindet. Die Sitzung des Politbüros im Juli hat ausdrücklich gefordert, eine „aktivere Fiskalpolitik und eine gemäßigte lockere Geldpolitik“ umzusetzen. Der Gouverneur der People's Bank of China Pan Gongsheng hat auf dem G20-Gipfel erneut bekräftigt, die gemäßigte lockere Politik weiter umzusetzen. Das Ziel der lockeren Politik besteht weiterhin darin, die Inlandsnachfrage zu steigern und die Realwirtschaft zu unterstützen.
02
Umgekehrtes Zinsdifferenzial zwischen China und den USA
Der Spielraum für Zinssenkungen der Zentralbank wird eingeengt
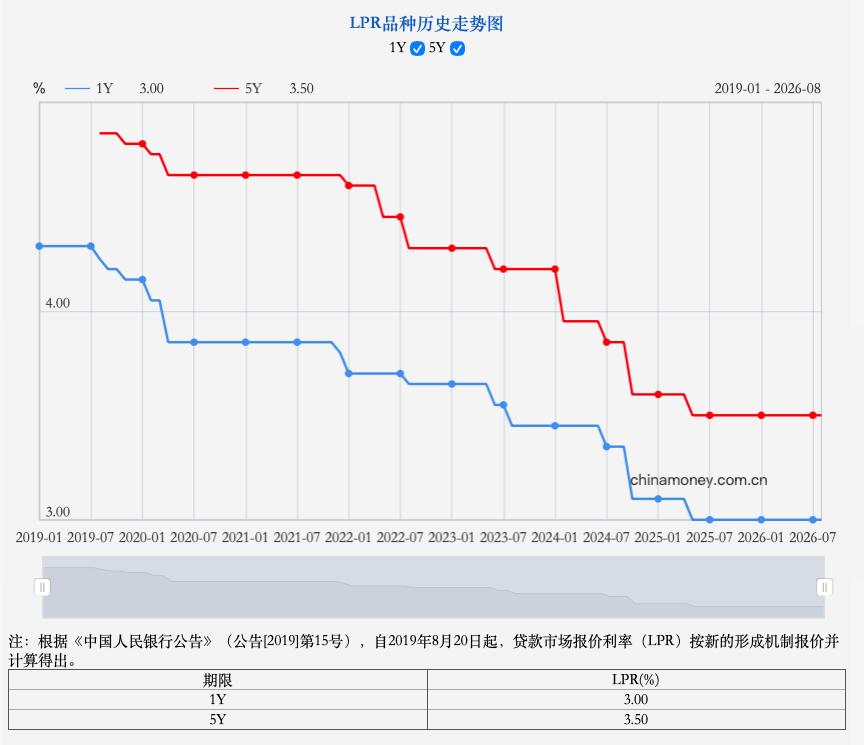
Nach dieser Zinserhöhung beträgt der Zielbereich des Leitzinses der USA 3,75 %-4,00 %. Der über 5 Jahre laufende LPR in China liegt bei 3,50 % und bleibt seit 15 Monaten unverändert.
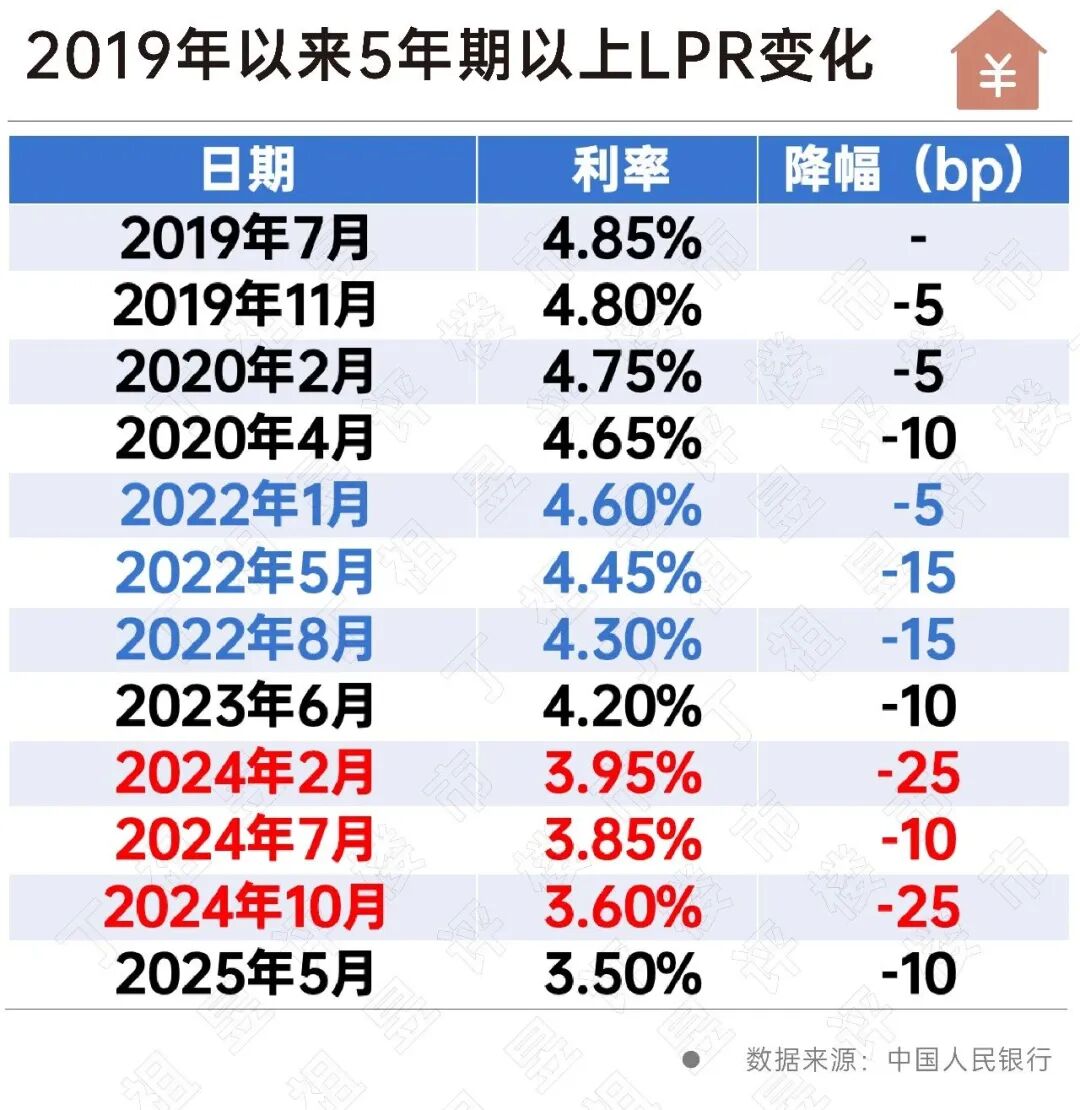
Aus dem historischen Verlauf des LPR geht hervor, dass die Jahre 2022 und 2024 Perioden mit häufigen LPR-Anpassungen waren. Insbesondere im Jahr 2024 wurde der LPR dreimal im Jahr angepasst, mit einer kumulierten Anpassung von 0,6 Prozentpunkten.
Im Jahr 2025, nach mehreren deutlichen Anpassungen im Jahr 2024, wurde der LPR nur einmal am 20. Mai angepasst, wobei der 1-Jahres-LPR und der über 5 Jahre laufende LPR gleichzeitig um 0,1 Prozentpunkte gesenkt wurden. Danach blieb er bis heute unverändert.
Auf der Zentralen Arbeitskonferenz für Wirtschaft Ende 2025 wurde festgestellt: Bei der wirtschaftlichen Arbeit im Jahr 2026 soll man an der Devise „Fortschritt in der Stabilität anstreben, Qualität und Effizienz verbessern“ festhalten, die gemäßigte lockere Geldpolitik weiter umsetzen, verschiedene politische Instrumente wie Mindestreserveanpassungen und Zinssenkungen flexibel und effizient einsetzen, um ausreichende Liquidität zu gewährleisten.
Bis zum Jahr 2026 ist die „Erwartung einer Zinssenkung“ nicht eingetreten. Einerseits liegt dies daran, dass der aktuelle Zinssatz bereits auf einem historischen Tiefstand liegt, andererseits ist die Nettospanne der Geschäftsbanken auf 1,40 % gesunken, sodass die Banken keinen Anreiz haben, den LPR-Referenzzinssatz zu senken.
Jetzt, nach der Zinserhöhung der Fed, hat sich das Zinsdifferenzial zwischen China und den USA weiter umgekehrt, und der Spielraum für Zinssenkungen der Zentralbank wird eingeengt. Es wird erwartet, dass der über 5 Jahre laufende LPR kurzfristig unverändert bleibt.
Konzentriert man sich auf den Immobilienmarkt, gibt es derzeit viele Gegenmaßnahmen.
Erstens hat die neue Politik vom 28. August den Weg für die veränderbare Vereinbarung bestehender Hypotheken geebnet. Am 28. August haben die People's Bank of China und die Nationale Finanzaufsichtsbehörde die „Stellungnahmen zur Reform und Verbesserung der Kreditverwaltung für Immobilien und zur Förderung des Aufbaus eines neuen Entwicklungsmodells für Immobilien“ veröffentlicht, die es Kreditnehmern mit bestehenden Hypotheken erlauben, bei erfüllten Abweichungsbedingungen den vertraglich vereinbarten Zinssatz zu ändern oder eine Kreditablösung zu beantragen. Gleichzeitig wurde die maximale Laufzeit für private Wohnungsbaukredite von 30 auf 40 Jahre verlängert, und die Obergrenze für das Verhältnis von Schuldentilgung zu Einkommen wurde von 55 % auf 60 % angehoben. Die Banken veröffentlichen seit dem 1. September monatlich den durchschnittlichen Zinssatz für neu vergebene Hypotheken im ganzen Land als Referenz für die Vereinbarung. Derzeit ist der Zinssatz für erste Wohnungen bei einigen Banken in Shenzhen bereits auf 3,05 % gesunken, und die Aufschläge in Wuhan, Chengdu und Zhengzhou werden im Allgemeinen um 10 bis 15 Basispunkte gesenkt. Dieser Weg umgeht den LPR, sodass Kreditnehmer mit bestehenden Hypotheken die Aufschläge selbst mit der Bank vereinbaren können.
Zweitens die Optimierung der Wohnungsbaukredite aus dem Wohnungsbaufonds, die zwei Wege hat: Erstens die finanzielle Zinsvergünstigung, wie derzeit in Dalian, wo die Zinsen für Wohnungsbaukredite aus dem Fonds für zweite Wohnungen um 15 % vergünstigt und 3 Jahre lang subventioniert werden. In Nanjing sieht die „Sechs Maßnahmen von Nanjing“ eine Zinsvergünstigung von 1 % des gesamten Kreditbetrags für den Verkauf der alten Wohnung und den Kauf einer neuen vor (Einzelheiten siehe „Die Zinsvergünstigung für Wohnungsbaukredite aus dem Fonds kommt, die Signalwirkung ist größer als die Entlastung selbst“). Zweitens die Senkung der Zinssätze für Wohnungsbaukredite aus dem Fonds: Am 7. Mai 2025 hat die People's Bank of China den Zinssatz für erste private Wohnungsbaukredite aus dem Fonds auf 2,6 % und den für zweite Wohnungen auf 3,075 % angepasst. Derzeit liegt der Zinssatz für kommerzielle Kredite für zweite Wohnungen in einigen Städten bereits bei 3,0 %, was unter dem Zinssatz für zweite Wohnungen aus dem Wohnungsbaufonds liegt.
03
Auslandsfinanzierung von Immobilienunternehmen
Macht nur 12 % aus
Theoretisch hat die Zinserhöhung der Fed nur eine Auswirkung auf Immobilienunternehmen, nämlich auf die Dollar-Anleihen. Aber gemessen am Umfang der Auslandsfinanzierung wichtiger Immobilienunternehmen in den ersten 8 Monaten des Jahres 2026 sind die Gesamtauswirkungen gering.
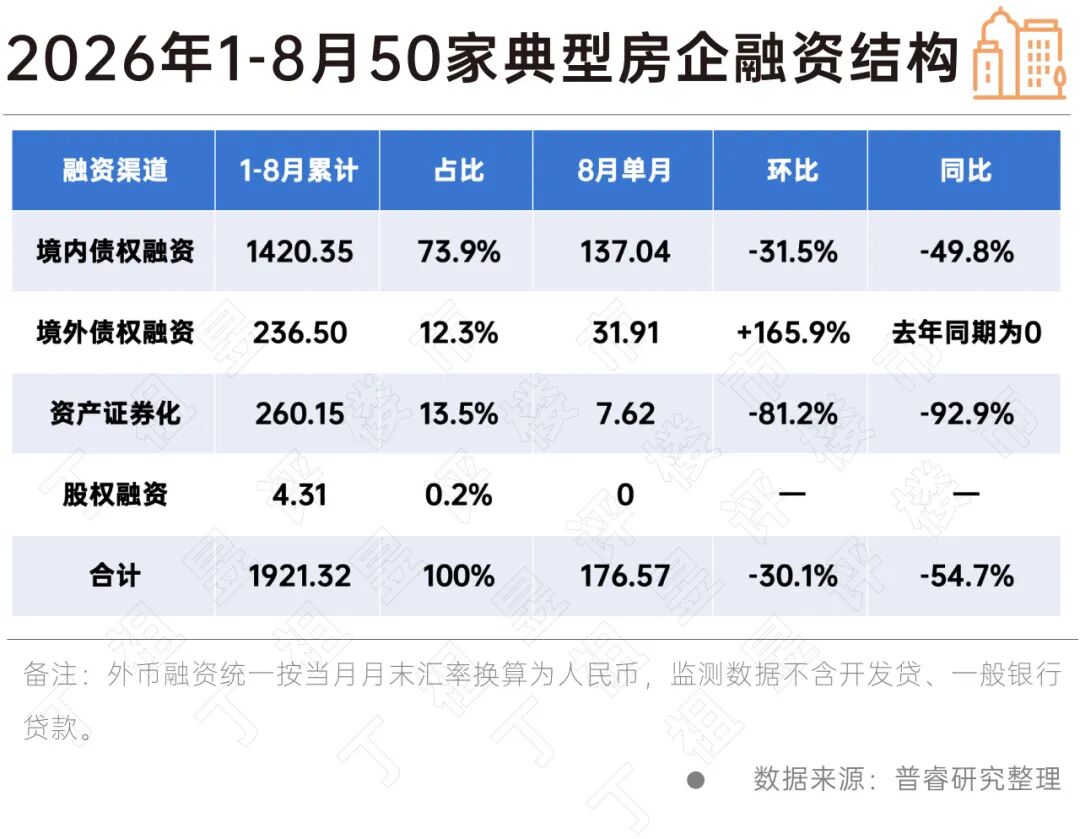
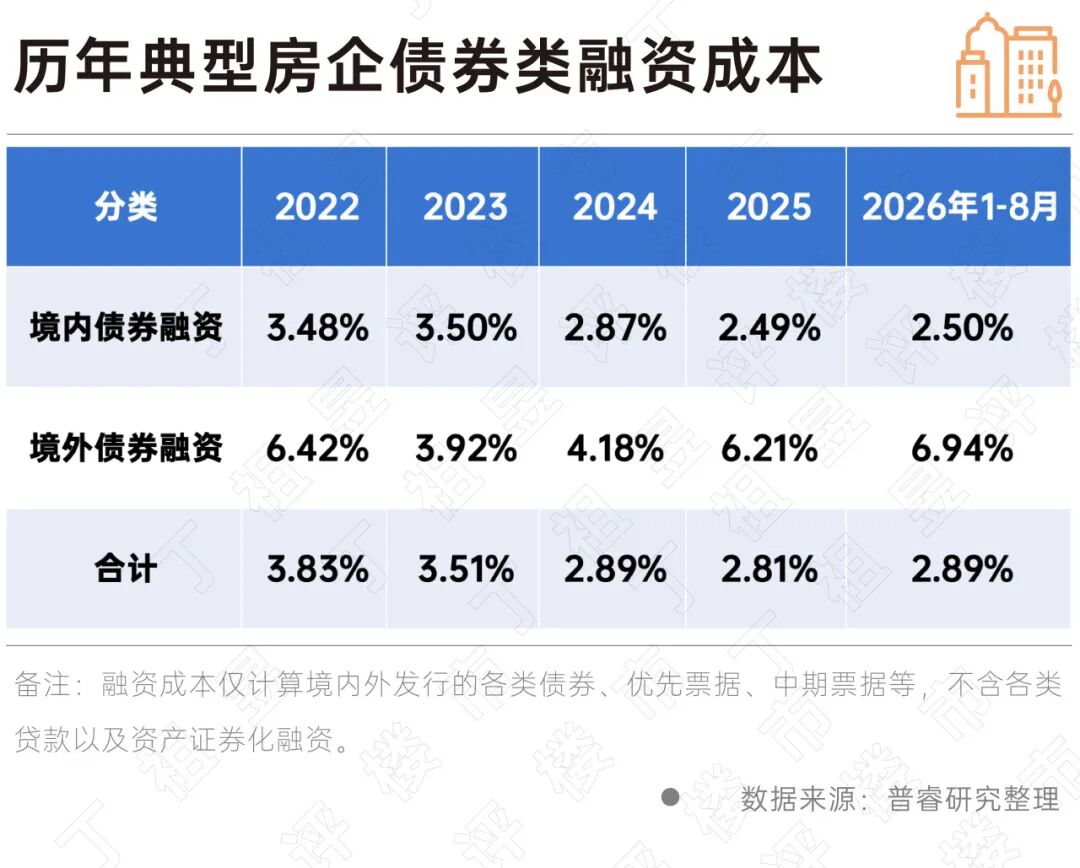
Von Januar bis August 2026 betrug das gesamte Finanzierungsvolumen von 50 typischen Immobilienunternehmen, die von Puyi Digital Intelligence überwacht werden, 192,132 Milliarden Yuan, was einem Rückgang von 33,1 % gegenüber dem Vorjahr entspricht. Darunter betrug die inländische Fremdkapitalfinanzierung 142,035 Milliarden Yuan (73,9 %), die ausländische Fremdkapitalfinanzierung 23,65 Milliarden Yuan (12,3 %), die Verbriefung von Vermögenswerten 26,015 Milliarden Yuan (13,5 %) und die Eigenkapitalfinanzierung 431 Millionen Yuan (0,2 %).
Betrachtet man die Neuzugänge im August, so betrug das gesamte Finanzierungsvolumen der 50 Immobilienunternehmen im August 17,657 Milliarden Yuan, was einem Rückgang von 30,1 % gegenüber dem Vormonat und 54,7 % gegenüber dem Vorjahr entspricht. Die ausländische Fremdkapitalfinanzierung betrug 3,191 Milliarden Yuan, was einem Anstieg von 165,9 % gegenüber dem Vormonat entspricht. Das hohe Wachstum ergibt sich aus der niedrigen Basis. Wichtiger ist, dass diese 3,191 Milliarden Yuan im gesamten Monat nur eine einzige Transaktion sind, nämlich die von China Overseas Land & Investment emittierte grüne Offshore-Renminbi-Anleihe mit einem Zinssatz von 2,2 %.
Man muss beachten, dass die „Dim-Sum-Anleihe“ eine Offshore-Renminbi-Anleihe ist, deren Referenzzinssatz der Renminbi-Zinssatz ist, nicht der Dollar-Zinssatz. Die Zinserhöhung der Fed wirkt sich nicht auf sie aus. Deshalb sind die Kosten dieser einzigen Auslandsfinanzierung im August so niedrig wie 2,2 %, sogar günstiger als die Kosten der inländischen Anleihefinanzierung im gleichen Zeitraum von 2,50 %.
Seit Anfang 2026 haben nur 3 Immobilienunternehmen insgesamt 4 Mal ausländische vorrangige Dollar-Anleihen emittiert, mit einem Gesamtvolumen von nur 1,105 Milliarden US-Dollar und Zinssätzen zwischen 7 % und 11,8 %.
Mit anderen Worten: Der kleine Teil, auf den die Zinserhöhung der Fed wirklich Auswirkungen hat, macht nur etwa ein Drittel der ausländischen Fremdkapitalfinanzierung aus, aber im gesamten Finanzierungsvolumen von 192,132 Milliarden Yuan beträgt er nur 4 %.
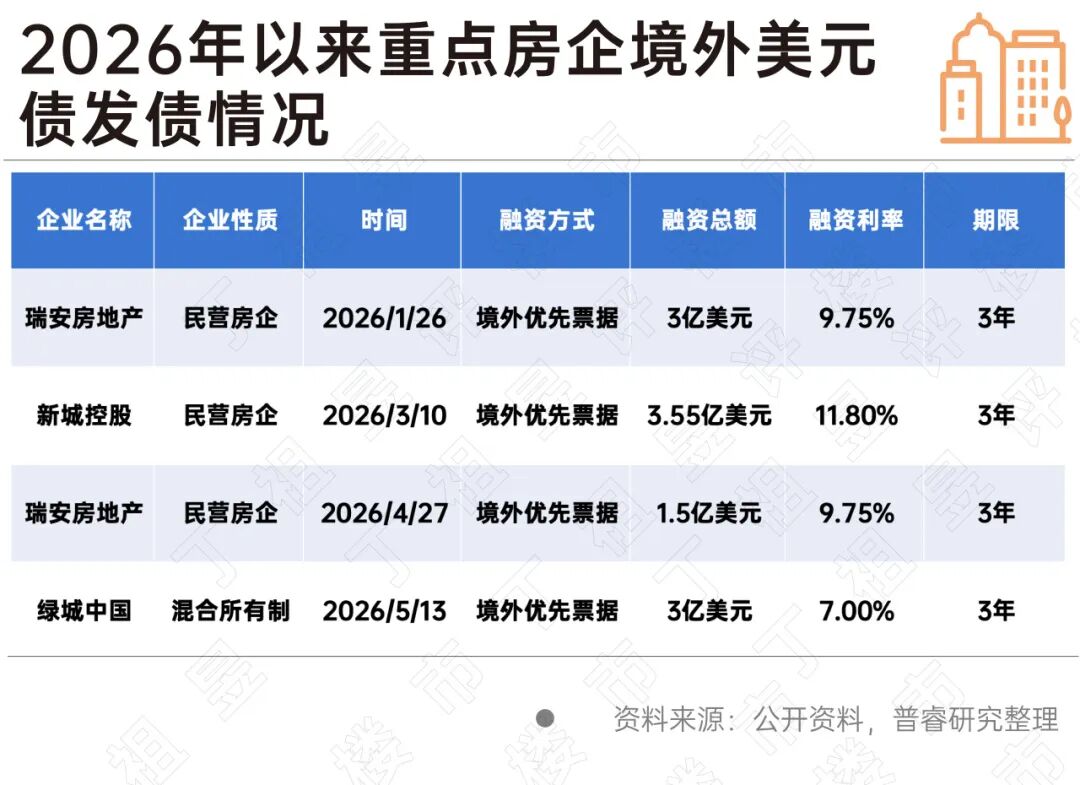
Obwohl die Zinserhöhung der Fed die Dollar-Anleihen von Immobilienunternehmen teurer macht, emittieren derzeit nur wenige Unternehmen noch Dollar-Anleihen, und das Volumen ist so klein, dass das gesamte Marktvolumen nicht beeinflusst werden kann. Außerdem war die gesamte Auslandsfinanzierung im August eine einzige Renminbi-Dim-Sum-Anleihe mit einem Zinssatz von 2,2 %. Die Übertragungskette hat nur noch sehr geringe Auswirkungen.
Schlussfolgerung
Insgesamt hat diese Zinserhöhung der Fed kaum Auswirkungen auf inländische Immobilienkäufer. Für Immobilienunternehmen existiert zwar eine Übertragungskette, aber sie ist so geringfügig, dass sie vernachlässigt werden kann und das Gesamtvolumen der Branche nicht beeinflusst. Was tatsächlich eingeengt wird, ist der politische Spielraum.
Chinas Zuversicht, inmitten der „globalen Zinserhöhungswelle“ eine lockere Geldpolitik beizubehalten, beruht auf der niedrigen Inflation und der Verschiebung des Wirtschaftszyklus. Chinas verarbeitendes Gewerbe macht etwa 30 % der globalen Wertschöpfung aus und kann kont