12,3 Milliarden Yuan für eine „nicht beherrschende“ Eintrittskarte: Die dreifache Buchführung von Anta bei der Übernahme der Kontrolle über Puma
Kürzlich hat die Staatliche Verwaltung für Marktregulierung der Volksrepublik China die Liste der Fälle von uneingeschränkt genehmigten Unternehmenskonzentrationen vom 31. August bis 6. September 2026 veröffentlicht, darunter der Fall „Erwerb der Anteile an PUMA SE durch ANTA Sports Products Limited“, der am 31. August abgeschlossen wurde.
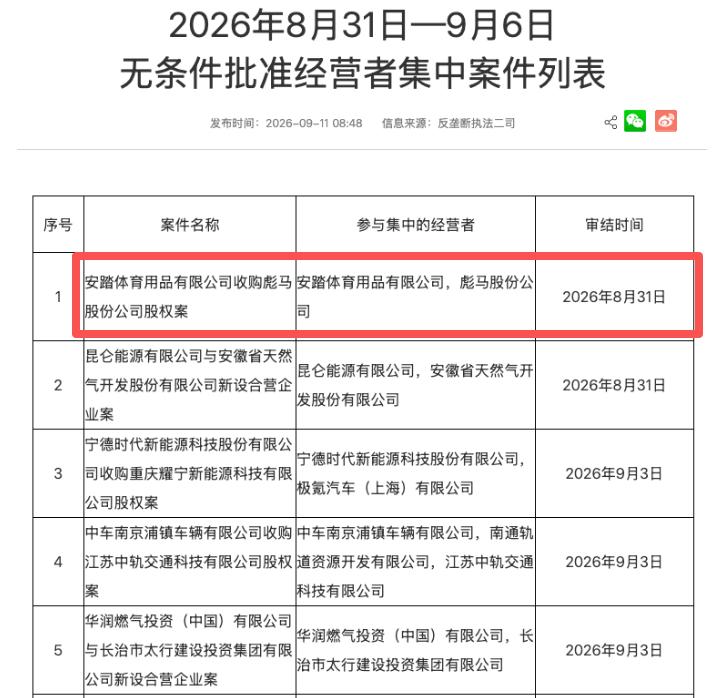
Von der offiziellen Ankündigung am 27. Januar bis zur Genehmigung durch die chinesischen Aufsichtsbehörden dauerte es mehr als sieben Monate, und dieses grenzüberschreitende Aktiengeschäft im Wert von 1,506 Milliarden Euro (ca. 122,78 Milliarden Yuan) hat die wichtigste administrative Hürde genommen.
Aber die Formulierung „aufkaufen“ ist nicht ganz korrekt.
Nach Abschluss des Geschäfts hält ANTA 29,06 % der Anteile an PUMA SE und wird damit zum größten einzelnen Aktionär – sie erwirbt keine Kontrolle, startet kein vollständiges Übernahmeangebot, und PUMA behält seine unabhängige Governance-Struktur als deutsches börsennotiertes Unternehmen sowie sein ursprüngliches Managementteam bei.
Das bestimmt den Analyserahmen dieses Artikels: Es handelt sich nicht um eine Erzählung von „chinesischem Kapital, das einen alten deutschen Markennamen verschlingt“, sondern um ein kalkuliertes Geschäft aus Minderheitsbeteiligung und strategischer Synergieoption.
Die unterschiedlichen Bewertungen des Marktes bilden genau den Teil des Ereignisses, der am meisten aufgeschlüsselt werden sollte.
Die Rechnung zum Preis: Eine 62-%-Prämie – kauft man die Kontrolle oder das Eintrittsticket in einer Phase des Markennamentals?
Zuerst zu den harten Parametern des Geschäfts selbst.
Am 26. Januar 2026 (Hongkong-Zeit) schloss ANTA mit Groupe Artémis, der Investmentgesellschaft der französischen Familie Pinault, einen Aktienkaufvertrag, um insgesamt 43.014.760 Stammaktien von PUMA SE zu erwerben. Der Gegenwert beträgt 35 Euro pro Aktie, insgesamt 1,5055 Milliarden Euro (ohne Steuern), die vollständig aus dem eigenen Barmittelbestand von ANTA gezahlt werden.
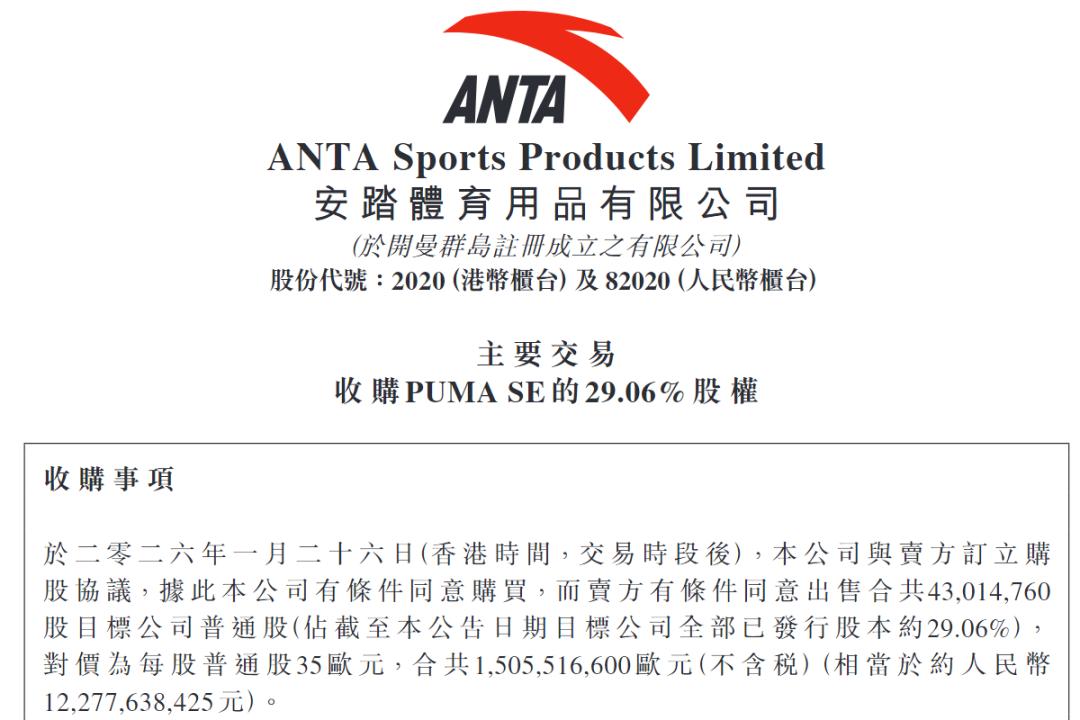
Die Prämie ist der am meisten kritisierte Teil dieses Geschäfts.
Der vereinbarte Preis von 35 Euro liegt um etwa 62 % über dem Schlusskurs von 21,63 Euro am Tag vor der Ankündigung. Am Tag der Nachricht stieg der Aktienkurs von PUMA zeitweise um mehr als 17 %, fiel danach aber wieder, sodass zwischen dem Transaktionspreis und dem Marktpreis immer noch ein deutlicher Unterschied besteht. Der Käufer übernimmt die Aktien zu einer hohen Prämie, während der Verkäufer seine Position reibungslos reduziert – das erklärt, warum der Aktienkurs von PUMA in Frankfurt nach der Nachricht von der „Genehmigung“ positiv reagierte.
Der vom Markt angebotene Abschlag ist im Wesentlichen eine vorsichtige Bewertung der Logik des „Einkaufens im Tal des Markennamens“.
Die Finanzkurve von PUMA ist tatsächlich ungünstig: Im Jahr 2025 sank der Umsatz nach Wechselkursanpassung um 8,1 % auf 7,2962 Milliarden Euro (Berichtsbasis -13,1 %), die Bruttomarge fiel um 260 Basispunkte auf 45 %, das EBIT betrug -357,2 Millionen Euro, der konsolidierte Nettogewinn lag bei -645,5 Millionen Euro und der freie Cashflow bei -530,3 Millionen Euro; der Aktienkurs fiel im Laufe des Jahres von 44,36 Euro auf 22,30 Euro.
In der ersten Hälfte des Jahres 2026 sank der Umsatz von PUMA im Jahresvergleich um 7,9 % auf 3,5544 Milliarden Euro, bei unveränderten Wechselkursen um 5,2 %. Die Probleme traten hauptsächlich im zweiten Quartal auf: Der Umsatz betrug 1,6906 Milliarden Euro, nach Währungsanpassung ein Rückgang um 9,4 % im Jahresvergleich. Die Gewinne stehen ebenfalls unter Druck: Das EBIT wandelte sich von einem Gewinn von 5,6 Millionen Euro im Vorjahreszeitraum zu einem Verlust von 53,1 Millionen Euro; nach Eliminierung einmaliger Posten belief sich das bereinigte EBIT auf einen Verlust von 41,9 Millionen Euro, was einem Anstieg von 17,4 Millionen Euro gegenüber dem Vorjahreszeitraum entspricht. Dies ist ein Unternehmen, das noch immer Lagerbestände abbaut und sich in einem „Übergangsjahr“ befindet.
Daher kann der Preis von 35 Euro nicht einfach als „billig“ oder „teuer“ eingestuft werden. Er ähnelt eher dem Knappheitsaufschlag, den ANTA für den Sitz des größten einzelnen Aktionärs zahlt: Es handelt sich um das einzige Kernbestandsvermögen auf dem Markt, das in einem Stück verkauft werden kann und keine Aktienstreitigkeiten aufweist, wobei der Verkäufer ursprünglich einen Preis von über 40 Euro erwartet hatte.
Eine bemerkenswerte Einschränkung ist, dass ANTA die relevanten Steuern und Abgaben zusätzlich zum Transaktionsgegenwert trägt, was bedeutet, dass der tatsächliche Barmittelabfluss etwas über dem nominellen Gegenwert von 1,506 Milliarden Euro liegt.
Die Rechnung zur Struktur: 29,06 % sind eine rote Linie und gleichzeitig ein Zugeständnis bei der Unternehmensführung
Die interessanteste Zahl des gesamten Geschäfts ist nicht 1,5 Milliarden, sondern 29,06 %.
Sie liegt nur 0,94 Prozentpunkte unter 30 % – das ist kein Zufall, sondern eine genaue Einhaltung des deutschen Wertpapiererwerbs- und Übernahmegesetzes (WpÜG): Wenn ein Investor 30 % der Stimmrechte an einem deutschen börsennotierten Unternehmen hält, gilt er als Inhaber der Kontrolle und muss ein obligatorisches vollständiges Übernahmeangebot an alle Aktionäre abgeben. Sobald dies ausgelöst wird, müsste ANTA die restlichen etwa 71 % der Aktien zum gesetzlich festgelegten Preis erwerben, sodass das Transaktionsvolumen von 1,5 Milliarden Euro auf mehrere zehn Milliarden Euro ansteigen und einer Prüfung durch die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) unterzogen werden würde.
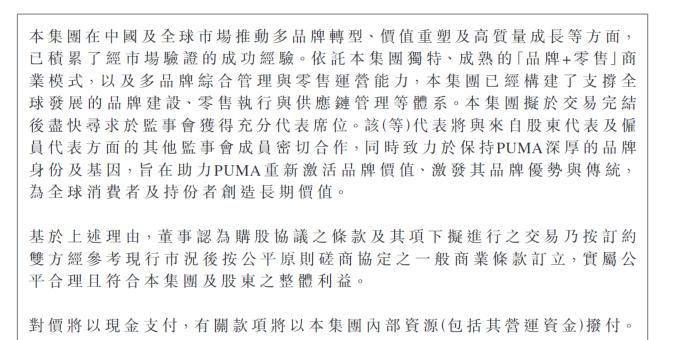
Also hat ANTA tatsächlich nicht die „Betriebsführung“ erworben, sondern einen „Sitz im Aufsichtsrat + Recht auf strategische Synergien“. Die Ankündigung stellt klar: Es ist geplant, Vertreter in den Aufsichtsrat von PUMA zu entsenden, die mit anderen Aufsichtsratsmitgliedern und Arbeitnehmervertretern zusammenarbeiten; die Managementkultur und die unabhängige Governance-Struktur von PUMA werden uneingeschränkt respektiert; „es gibt keine Pläne, ein Übernahmeangebot für PUMA abzugeben“. Nach Abschluss des Geschäfts wird PUMA SE als assoziiertes Unternehmen von ANTA nach der Equity-Methode in den konsolidierten Finanzausweisen erfasst.
Dies ist ein Strukturdesign, das sowohl Angriffs- als auch Verteidigungsmöglichkeiten bietet, aber auch klare Kosten mit sich bringt.
Die Equity-Methode bedeutet, dass zukünftige Verluste von PUMA den Anlageertrag von ANTA entsprechend dem Anteil beeinflussen, während ANTA nicht wie damals bei der Betriebsführung von FILA direkt Kanäle, Preise und Organisationsstrukturen anpassen kann. Das Mitbestimmungsrecht der Arbeitnehmer in deutschen Unternehmen erhöht zudem die Kosten für externe Eingriffe.
Mit anderen Worten: ANTA tauscht „keine Konsolidierung, keine Übernahme“ gegen minimale Reibungen bei der Unternehmensführung ein und verzichtet gleichzeitig auf den direkten Einsatz seiner bewährten Direktvertriebsstrategie aus „Marke + Einzelhandel“.
Die finanzielle Tragfähigkeit ist eine andere Sache.
Im Jahr 2025 erzielte ANTA einen Umsatz von 80,219 Milliarden Yuan, ein Plus von 13,3 % im Jahresvergleich, und belegt seit vier Jahren in Folge den ersten Platz in der Branche auf dem chinesischen Markt mit einem Marktanteil von etwa 21,8 %; der Betriebsgewinn betrug 19,091 Milliarden Yuan; Ende 2025 belief sich der Nettobarmittelbestand auf etwa 31,719 Milliarden Yuan, und der freie Barmittelzufluss betrug 16,106 Milliarden Yuan.
In der ersten Hälfte des Jahres 2026 erzielte der Umsatz 43,507 Milliarden Yuan, ein Plus von 12,9 % im Jahresvergleich, und überschritt erstmals die Marke von 40 Milliarden Yuan im Halbjahr. Der Betriebsgewinn betrug 11,76 Milliarden Yuan (+16,1 %), die Betriebsgewinnmarge 27 %, der freie Barmittelzufluss 11,63 Milliarden Yuan (+54,2 %) und der Nettobarmittelbestand etwa 39,11 Milliarden Yuan.
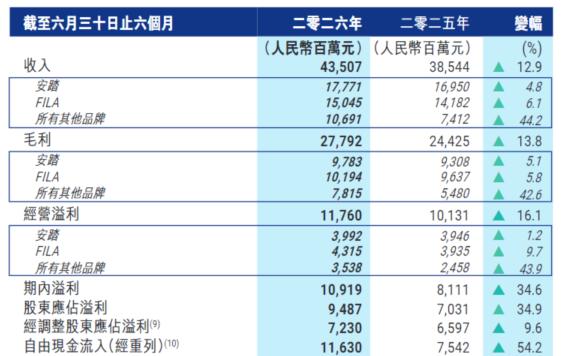
12,3 Milliarden Yuan an vollständig eigenem Barmittel ohne externe Kredite sind die Grundlage für die Zuversicht bei diesem Geschäft – aber man muss beachten, dass der Barmittelbestand und der Kreditbestand in den Finanzausweisen gleichzeitig existieren, und die Schlussfolgerung zum Nettobarmittel basiert auf der Berechnung „Barmittel und kurzfristige Anlagen abzüglich Kredite“, sodass das Buchbargeld nicht beliebig verwendet werden kann.
Die Rechnung zur Strategie: Schließen von Lücken und die Obergrenze der Integration eines „Reichs mit mehreren Marken“
Wenn Preis und Struktur auf den Büchern klar berechnet werden können, ist der strategische Wert der Teil mit den größten Meinungsunterschieden.
Das Markenportfolio von ANTA umfasst bereits die Hauptmarke ANTA, FILA, Descente, Kolon Sport, MAIA ACTIVE, Jack Wolfskin und hält als größter Aktionär von Amer Sports Marken wie Arc'teryx, Salomon und Wilson.
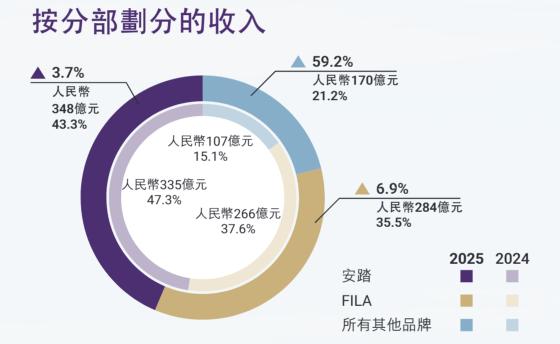
Der Erfolg dieses Systems ist nachgewiesen: FILA erzielte nach der Übernahme im Jahr 2009 einen Jahresverlust von über 39 Millionen Hongkong-Dollar und hatte 50 Filialen im ganzen Land, im Jahr 2025 belief sich der Umsatz auf 28,4 Milliarden Yuan; Amer Sports ging von Verlusten zur Börsennotierung in New York im Jahr 2024 über; Descente überschritt im Jahr 2025 erstmals die Marke von 10 Milliarden Yuan an Umsatz und wurde damit die dritte Marke der Gruppe mit einem Umsatz von über 10 Milliarden Yuan.
Was ergänzt PUMA?
Erstens eine „leere Kategorie“ im Bereich des professionellen Sports.
PUMA wurde 1948 gegründet, ist eine Schwestermarke von adidas und hat tiefe Wurzeln in den Bereichen Fußball, Laufen, Training, Basketball und Motorsport. Es ist eines der wenigen globalen umfassenden Sportmarken, die noch über eine erstklassige Wiedererkennung verfügen.
Die Kernmärkte der Hauptmarke ANTA und von FILA liegen in China, Descente und Arc'teryx konzentrieren sich auf hochwertigen professionellen Sport und Outdoor, es fehlt nur ein Träger, der auf dem globalen Massenmarkt für Sportschuhe und -bekleidung operieren kann. Nach der Kombination von Amer Sports und PUMA wird in der Branche die Behauptung verbreitet, dass der Gesamtumsatz der ANTA-Gruppe fast das Niveau von adidas erreicht, aber diese Berechnung beinhaltet die Einnahmen der assoziierten Unternehmen, was nicht dasselbe ist wie der konsolidierte Umsatz von ANTA, sodass man dies mit Vorsicht betrachten sollte.
Zweitens der „Niedrigdurchdringungs-Bonus“ auf dem chinesischen Markt.
Im Jahr 2025 machte der Umsatz von PUMA in Großchina nur etwa 7 % des Gesamtumsatzes der Gruppe aus (im Jahr 2020 waren es etwa 15 %), und der Marktanteil in China lag bei etwa 1,3 %; Citi und HSBC gehen davon aus, dass der Anteil des chinesischen Umsatzes im Jahr 2028 wieder steigen wird. Das, worin ANTA am besten ist, ist genau die Vergrößerung internationaler Marken in China – das bildet die konsistenteste kommerzielle Logik dieses Geschäfts.
Aber drei Risikofaktoren müssen berücksichtigt werden.
Erstens ist der Ausführungsradius der Synergie begrenzt.
Der Preis von „Unterstützung ohne Übernahme“ ist, dass ANTA zwar Vertreter in den Aufsichtsrat entsenden kann, aber kaum die minderwertigen Großhandelskanäle von PUMA in Nordamerika und der EMEA-Region direkt umgestalten kann – und Nordamerika