Das Szenario für Festkörperbatterien in den nächsten drei Jahren sieht ungefähr so aus
Im Juni 2026 in Dalian, während des Weltwirtschaftsforums für Neue Technologien (Dalian-Davos), wurde Zeng Yuqun nach Festkörperbatterien gefragt. Der Mann, der über das meiste Vermögen der gesamten Branche verfügt und am aggressivsten investiert, gab eine selten offene Antwort: Gemäß der Einstufung des technischen Reifegrads von Stufe 1 bis 9 befinden sich Festkörperbatterien derzeit nur auf Stufe 4 – die prinzipielle Validierung kleiner Laborproben wurde gerade abgeschlossen.
Was bedeutet Stufe 4? Von diesem Punkt bis zur Stufe 9 der großtechnischen Serienproduktion liegen nach den historischen Erfahrungen der Fertigungsindustrie in der Regel 5 bis 8 Jahre.
Auf der anderen Seite desselben Jahres, in Bishan, Chongqing, begann der Bau der 20-GWh-Sulfid-Festkörper-Serienproduktionslinie von BYD. Ab dem 1. September werden Festkörperbatterien von der Verbrauchssteuer befreit. Im ersten Quartal wurden im ganzen Land 25 Festkörperbatterie-Projekte nacheinander unterzeichnet und in Betrieb genommen, mit einer Gesamtinvestition von über 35 Milliarden Yuan. An der A-Aktien-Börse wird ein Unternehmen, das Indiumphosphid herstellt, mit einem Kurs-Gewinn-Verhältnis von 839 gehandelt und der Kategorie „Festkörperbatterie“ zugeordnet.
Auf der einen Seite heißt es „es ist noch zu früh“, auf der anderen Seite wird gebaut, investiert und die Preise steigen. Diese beiden Dinge widersprechen sich nicht – sie befinden sich lediglich auf unterschiedlichen Skalen des Industrialisierungszeitgebers.
Um diese Uhr zu verstehen, braucht man nur drei Dinge: einen Halbjahresbericht, eine Kostenübersicht und 830 Tonnen Lithiumsulfid. 830 Tonnen – das ist die gesamte verfügbare weltweite Produktionskapazität von Lithiumsulfid im Jahr 2026. Diese durch die Materialwissenschaft festgelegte Zahl setzt dem Marktgeschehen früher als jeder Forschungsbericht klare Grenzen.
Was bedeutet Stufe 4
Die Einstufung des technischen Reifegrads (Technology Readiness Level, TRL) ist ein Maßstab der NASA und der Streitkräfte verschiedener Länder für die Industrialisierung von Technologien: Stufe 4 steht für die prinzipielle Validierung im Labor, Stufe 6 für die Demonstration von Prototypen in relevanter Umgebung und Stufe 9 für die Bewährung durch praktische Anwendungen.
Zwischen Stufe 4 und Stufe 9 stehen nicht nur bauliche Maßnahmen, sondern vor allem die Ausbeute, die Kosten und die Lieferkette. Für diese drei Begriffe gibt es im Jahr 2026 bei Festkörperbatterien konkrete Zahlen.
Bei den Kosten kostet eine vollfestkörpere Zelle 1,6 bis 2,2 Yuan pro Wh, eine Lithiumeisenphosphat-Zelle hingegen nur 0,39 bis 0,5 Yuan pro Wh – also das 3- bis 5-fache. Umgerechnet auf ein Fahrzeug mit 100 kWh Batteriekapazität entstehen allein durch die Batterie Mehrkosten von über 150.000 Yuan, was dem Preis eines BYD Seagull entspricht.
Bei der Ausbeute liegt die Gesamtausbeute von Pilotlinien für Vollfestkörperbatterien nur bei 60–70 %, während sie bei flüssigen Batterien bereits über 94 % liegt. 92 % bei der Testlinie von Toyota zählen bereits zu den besten Werten der Branche.
Bei den Produktionslinien bildet Sulfid-Elektrolyt bei Kontakt mit Wasser giftiges Schwefelwasserstoff, sodass die gesamte Produktion in einer trockenen Umgebung mit einem Taupunkt von -60 °C erfolgen muss. 90 % der vorhandenen Produktionslinien für flüssige Batterien können nicht wiederverwendet werden. Die Investition pro GWh an Anlagen beträgt 1,5 bis 1,8 Milliarden Yuan, also das 8- bis 12-fache einer Linie für flüssige Batterien.
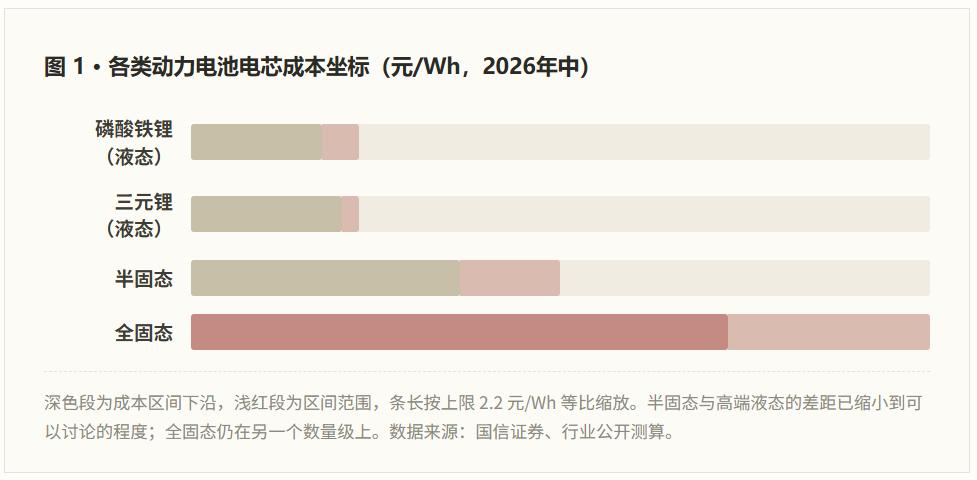
In der Kostenübersicht gibt es ein leicht zu übersehendes Detail: Halbfestkörperbatterien nähern sich bereits den Kosten flüssiger Batterien an. Mit 0,8 bis 1,1 Yuan pro Wh sind sie nur 20 bis 30 % teurer als hochwertige flüssige Batterien, da 90 % der Prozessschritte auf vorhandenen Produktionslinien wiederverwendet werden können. Deshalb sind fast alle „Festkörperbatterie-Fahrzeuge“, die man 2026 kaufen kann, halbfestkörperlich. Aus demselben Grund legt der chinesische Standard GB/T 43568-2026 die Schwelle von „0,5 % Masseverlust“ fest, um klarzustellen: Derzeit erreicht kein Serienfahrzeug den Standard für Vollfestkörperbatterien.
Stufe 4 bezieht sich auf Vollfestkörperbatterien. Auch der Festkörperbatterie-Sektor an der A-Aktien-Börse preist hauptsächlich diese Technologie ein.
Dann stellt sich die Frage: Wie sehen die Geschäftsberichte von Unternehmen aus, deren Technologie sich auf Stufe 4 befindet? Die Antwort ist einfach: Sie sind nicht erfreulich. Einnahmen bleiben aus, Geld fließt ab: Die Einnahmen stammen aus alten Geschäftsbereichen, die Kosten entstehen durch neue Projekte. Je höher der Anteil der Festkörper-Technologie ist, desto schlechter fallen die aktuellen Geschäftsberichte aus.
Aus diesem Grund sind Kurs-Gewinn-Verhältnisse in diesem Sektor wertlos. Die einzig richtige Frage lautet: Auf wessen Konto befindet sich das Geld derzeit?
Auf welcher Stufe stehen die Geschäftsberichte
Wenn man die Halbjahresberichte von 27 Kernunternehmen durchgeht und die Hauptgeschäftsbestandteile jedes einzelnen prüft, ergibt sich eine peinlichere Tatsache als eine „Fehlausrichtung“: Das Gewinnwachstum dieses Sektors im ersten Halbjahr 2026 stammt fast ausschließlich aus einer außergewöhnlichen Hochkonjunktur bei flüssigen Lithiumbatterien.
Nur 5 Unternehmen verzeichneten seit Jahresbeginn einen positiven Kursanstieg. Nach Prüfung ihrer Hauptgeschäftstätigkeiten ergeben sich folgende Treiber:
● Yunnan Germanium Industry: Indiumphosphid und Galliumarsenid für die optische Kommunikation im KI-Bereich – Verbindungshalbleiter tragen 32,84 % zum Bruttogewinn bei, während die Bruttomarge von Germanium im selben Zeitraum sogar sinkt;
● Chihong Zinc & Germanium: Die Silberproduktion stieg von 87 Tonnen auf 212 Tonnen, die Goldproduktion verdreifachte sich fast – es handelt sich um ein typisches Edelmetallunternehmen;
● Sanxiang New Materials: Bei Zirkon stieg der Umsatz nur um 0,23 %, das Nettogewinnwachstum stammt vollständig von der gestiegenen Bruttomarge;
● Jiaocheng Ultrasonic: Energiespeicher und Halbleiter – eine Kapitalerhöhung um 1,344 Milliarden Yuan fließt hauptsächlich in die Halbleiterverpackung;
Zhongyi Technology: Kupferfolie für Lithiumbatterien – die weltweite Liefermenge stieg um 60,1 %, der Nettogewinn verzehnfachte sich fast.
Das heißt: Bei 5 Unternehmen hat der Kursanstieg bei 4 überhaupt nichts mit Festkörperbatterien zu tun. Der Treiber des fünften ist die Hochkonjunktur bei flüssigen Lithiumbatterien – genau die Technologie, die Festkörperbatterien ablösen sollen.
Die Reihenfolge der Bruttomargen bestätigt dieses Muster noch deutlicher. Die vier Unternehmen mit dem stärksten Anstieg sind: Ganfeng Lithium (+20,4 Prozentpunkte), Tianci Materials (+14,9), Do-Fluoride New Materials (+9,6) und Xiangfenghua (+6,3). Ihre Hauptgeschäftsbereiche sind jeweils Lithiumsalze, Elektrolyte, Lithiumhexafluorophosphat und Graphitanode. Alle vier sind Substitute von Festkörperbatterien. 99,44 % der Einnahmen von Xiangfenghua stammen aus Graphitanoden – während die Hauptakteure im Festkörper-Zeitalter Silizium-Kohlenstoff und Lithiummetall sein werden.
Dahinter verbirgt sich eine weitgehend übersehene negative Rückkopplung. Die allgemeine Erkenntnis der Industrialisierung lautet „Technik reift, Kosten sinken, Massenersetzung setzt ein“ – aber in der realen Industriegeschichte gibt es noch eine andere Regel: Je besser der Cashflow der etablierten Unternehmen ist, desto geringer ist ihre Bereitschaft zur Umstellung.
Stellen Sie sich die Situation der Batteriehersteller im ersten Halbjahr 2026 vor: Die Nachfrage nach Energiespeichern explodiert, die Produktionslinien sind voll ausgelastet, jeder Teil der Wertschöpfungskette für flüssige Batterien erzielt Gewinne. Warum sollte das Management in eine Pilotlinie für Vollfestkörperbatterien investieren, deren Kosten 3 bis 5 Mal höher sind, die Ausbeute nur 60 bis 70 % beträgt und 90 % der vorhandenen Anlagen nicht wiederverwendet werden können? Die rationale Antwort steht in den Geschäftsberichten: Die Bauten in Arbeit von CATL belaufen sich auf 33 Milliarden Yuan – das Maximum der Branche, aber ein Rückgang um 5,9 % im Jahresvergleich. Der Kapitalaufwand des Marktführers für flüssige Batterien tritt in die Erntephase ein, es gibt keine massiven Investitionen in neue Technologierouten.
Es gibt ein historisches Vorbild in der Industrie. In den 2000er-Jahren stieg der Preis von Polysilizium auf 400 USD pro Kilogramm, und Dünnschichtbatterien wurden große Hoffnungen geschenkt. Nach 2008 fiel der Preis von Polysilizium innerhalb von zwei Jahren um 90 %, und der gesamte Kostenvorteil von Dünnschichtbatterien verschwand sofort. Das Gegenteil gilt ebenfalls: Wenn jeder Teil der Wertschöpfungskette für flüssige Lithiumbatterien Gewinne erzielt, verschiebt sich das Fenster für Festkörperbatterien.
Der Kauf der profitabelsten Unternehmen in diesem Sektor bedeutet eigentlich, das Gegenteil von Festkörperbatterien zu kaufen. Das ist keine falsche Preisbildung des Marktes – der Markt preist die „letzte Hochphase der flüssigen Lithiumbatterien“ sehr genau ein.
75 % der BOM-Kosten entfallen auf Lithiumsulfid
Die folgende Kostenübersicht ist der fundierteste Teil des Textes, da sie nicht auf den Angaben einzelner Unternehmen beruht.
Warum kostet eine Vollfestkörperbatterie 1,6 bis 2,2 Yuan pro Wh? Wenn man die Stückliste (Bill of Materials, BOM) aufschlüsselt: 30 % entfallen auf das Kathodenmaterial, 25 % auf den Festkörperelektrolyten, 15 % auf die Anode (Lithiummetall/Silizium) und 30 % auf Fertigung und andere Komponenten. Der Anteil der Fertigung ist fast doppelt so hoch wie bei flüssigen Batterien: Trockenverfahren und Isostatische Pressung sind zusätzliche Arbeitsschritte, und die Ausbeute ist niedrig.
Aber das ist nicht der entscheidende Punkt. Der entscheidende Punkt liegt im Inneren des Elektrolyten. Gotion High-Tech hat auf der globalen Technologiekonferenz 2026 eine Angabe gemacht: 70–80 % der Kosten von Sulfid-Festkörperbatterien stammen vom Elektrolyten, und weitere 70–80 % der Elektrolytkosten stammen von Lithiumsulfid. Multipliziert man diese beiden Werte, entfallen auf Lithiumsulfid allein 50 bis 66 % der Gesamtkosten einer Vollfestkörperbatterie. Die BOM-Aufschlüsselung von Changjiang Securities ist noch extremer: Von den aktuellen 1,66 Yuan BOM-Kosten für 1 Wh Vollfestkörperbatterie entfallen 75 % auf Lithiumsulfid.
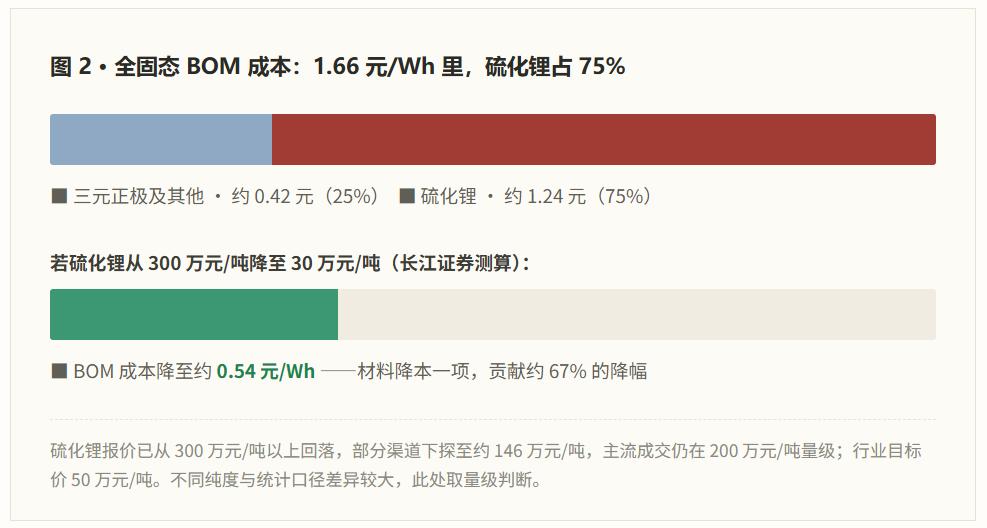
Daraus ergibt sich eine unangenehme, aber zu akzeptierende Schlussfolgerung: Die Kostensenkung von Vollfestkörperbatterien besteht im Wesentlichen in der Kostensenkung von Lithiumsulfid. Das ist nicht nur ein wichtiger Weg, sondern der einzige Weg.
Die anderen drei Wege existieren zwar auch, aber sie haben eine weit geringere Auswirkung. Bei den Verfahren vereinfacht die Trockenelektrode sieben Arbeitsschritte auf fünf, ohne dass teures NMP-Lösungsmittel benötigt wird. GAC erreicht eine Filmbildungsgeschwindigkeit der Kathode von 50 Metern pro Minute – das Dreifache des Nassverfahrens – und senkt die Gesamtkosten um etwa 15 %. Bei der Ausbeute gibt die 2-GWh-Pilotlinie für Vollfestkörperbatterien von BYD in Shenzhen Pingshan an, die Ausbeute bereits auf 95 % angehoben zu haben, sodass die Herstellungskosten um 20 % sinken. Auf Systemebene kann der Festkörperelektrolyt gleichzeitig als Separator dienen, das Wärmemanagement vereinfacht werden und er ist mit Lithiummetall-Anoden kompatibel. Die Summe dieser drei Maßnahmen reicht nicht aus, um die Auswirkung von Lithiumsulfid zu erreichen.
Aber die Kostensenkung von Lithiumsulfid stößt an eine Mauer: 830 Tonnen.
Nach gängigen Rezepturen benötigt man für 1 GWh Batterien etwa 700 Tonnen Elektrolyt, und pro Tonne Elektrolyt etwa 400 Kilogramm Lithiumsulfid. Multipliziert man diese beiden Werte, ergibt sich ein Bedarf von etwa 280 Tonnen pro GWh. Die weltweite verfügbare Produktionskapazität von Lithiumsulfid im Jahr 2026 beträgt 830 Tonnen, die monatliche Produktion liegt unter 10 Tonnen. Physikalisch reicht das nur für etwa 3 GWh. Aber die erwartete Kapazität, die sich aus den vorliegenden Bestellungen von Anlagen ergibt, ist bereits mehr als fünfmal so hoch.
Daraus entsteht eine dreifache Blockade: Die Materialhersteller wagen keine Kapazitätserweiterung, da eine 100-Tonnen-Produktionslinie über 100 Millionen Yuan kostet und niemand ohne Großbestellung bauen würde. Die Batteriehersteller wagen keine Serienproduktion, da die Rohstoffe teuer und unzuverlässig sind und die Kosten das 3- bis 4-fache von flüssigen Batterien betragen. Ohne Serienproduktion gibt es keine Massennachfrage, und die Auslieferung an Fahrzeuge bleibt auf Demonstrationsniveau. Die drei Glieder warten aufeinander – wer zuerst handelt, trägt das Risiko.
Der Kern dieser Blockade liegt nicht in der Technologie selbst, sondern in der Risikoverteilung.
An dieser Mauer gibt es einen praktischen Indikator: Shanghai XiBa. Nach Angaben des Halbjahresberichts beträgt der Anteil der Einnahmen aus fortschrittlichen Materialien für neue Energien 5,72 % – das ist bereits das Unternehmen mit dem höchsten Festkörper-Anteil an der gesamten A-Aktien-Börse. Der Gesamtbetrag