Die sparsamen Asienspiele in Nagoya, warum wird mit „teurerem“ Geld in Sportstätten investiert?
Die Asienspiele in Nagoya stehen vor der Tür. Der Stil dieser Asienspiele lässt sich mit den Worten japanischer Medien selbst auf ein einziges Wort „sparsam“ reduzieren: Von den 54 Wettkampfstätten sind die allermeisten umgebaute und wiederverwendete bestehende Anlagen. Es wird kein neues eigenes Dorf für die Athleten gebaut – die Teilnehmer wohnen in Hotels, Containern und Kreuzfahrtschiffen.
Es gibt nur eine wirklich neu gebaute große Wettkampfstätte: die „Aichi Internationale Sporthalle“ im Meijo-Park im Norden von Nagoya, Präfektur Aichi. Nachdem das britische Finanzunternehmen IG Securities die Namensrechte erworben hat, heißt sie heute IG Arena. Hier werden die Basketball- und Judo-Wettbewerbe dieser Asienspiele ausgetragen.
Die Kostenrechnung dieser Anlage ist noch interessanter als ihr Designkonzept aus einer Mischung von Holz und Stahl.
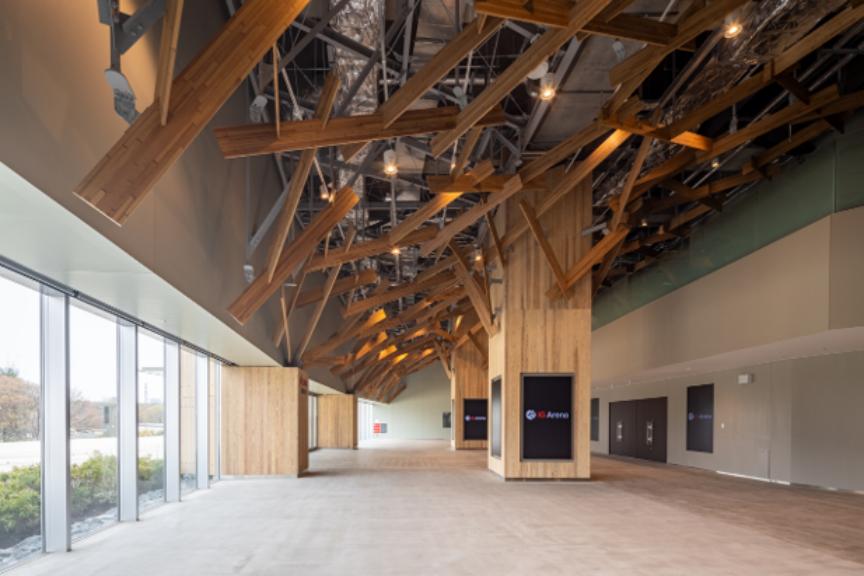
Das Designkonzept der IG Arena aus einer Mischung von Holz und Stahl
Die gesamten Planungs- und Baukosten des Projekts belaufen sich auf etwa 46,4 Milliarden Yen (ca. 2 Milliarden Yuan). Während der Bauphase wurde der gesamte Betrag von der beauftragten Bietergemeinschaft selbst vorfinanziert – die Präfektur Aichi hat keinen einzigen Yen beigesteuert. Erst nachdem die Anlage übergeben und das Eigentum an die Präfekturregierung übergegangen ist, beginnt die Finanzierung durch den Haushalt der Präfektur: Der jährlich zu zahlende Betrag für den Erwerb von Dienstleistungen wird nach der Formel „(Planungs- und Baukosten + 30 Jahre Instandhaltungs- und Betriebskosten) – erwartete Betriebseinnahmen der Bietergemeinschaft“ berechnet und über insgesamt 30 Jahre gezahlt, wobei die Obergrenze bei 26,4 Milliarden Yen liegt.
Zusammengefasst muss die Bietergemeinschaft etwa 20 Milliarden Yen der von ihr vorgeleisteten 46,4 Milliarden Yen über einen 30-jährigen Konzessionsvertrag zurückverdienen.
Wer das japanische Finanzumfeld kennt, weiß: In der mehr als zwanzig Jahre andauernden Ära niedriger oder sogar negativer Zinsen sind die Finanzierungskosten der japanischen Regierung fast die niedrigsten unter allen großen Volkswirtschaften der Welt. Die Zinssätze für langfristige Staatsanleihen lagen jahrelang bei rund 1 %. Die Finanzierungszinssätze von Privatkapital liegen dagegen um einen Risikoaufschlag über dem Leitzins. Bei einem festen Zinssatz über 30 Jahre können die Kapitalkosten ein Mehrfaches der staatlichen Finanzierungskosten betragen.
Warum nutzt ein Land, das fast zinslos Geld leihen kann, teureres Geld zum Bau einer Sporthalle? Diese Rechnung beginnt mit den Olympischen Spielen in Tokio.
Tokio hat zuerst bewiesen, dass „Betriebsrechte Geld wert sind“ – erst dann wagte die Präfektur Aichi, „Betriebsrechte zur Gegenfinanzierung einzusetzen“
Für die Olympischen Spiele 2020 in Tokio wurden zwei markante neue Anlagen gebaut: die Ariake-Sporthalle und das Neue Nationale Stadion. Beide wurden von der Regierung investiert und neu errichtet, ganz im traditionellen Muster. Die echte Veränderung trat erst nach dem Bau ein.
Üblicherweise werden solche Anlagen nach den Wettkämpfen von „benannten Verwaltern“ betrieben: Die Regierung beauftragt Dritte mit der Verwaltung, die Dienstleistungen nach den Anforderungen des Eigentümers erbringen. Die Zusammenarbeit dauert in der Regel etwa fünf Jahre. Bei diesem Modell hat der Betreiber kaum Eigenständigkeit und wenig Spielraum – es unterscheidet sich kaum von dem beauftragten Betrieb der meisten Anlagen in China.
Aber während der Vorbereitung der Olympischen Spiele in Tokio hing das „weiße Elefanten-Fallstrick“ wie ein Schwert über allen. Die Anlagen der Athener Spiele 2004 sind zu verlassenen Geisterstätten verkommen – als warnendes Beispiel wollte niemand eine Reihe von Haushaltslöchern schaffen, die ständig Geld verschlingen. Die Ariake-Sporthalle wurde von der Stadt Tokio mit 37 Milliarden Yen gebaut. Nach dem alten Modell der benannten Verwaltung würde sie jedes Jahr Defizite machen. Die Stadt Tokio rechnete nach: Statt jedes Jahr Zuschüsse zu zahlen, ist es besser, die Betriebsrechte zu verkaufen.
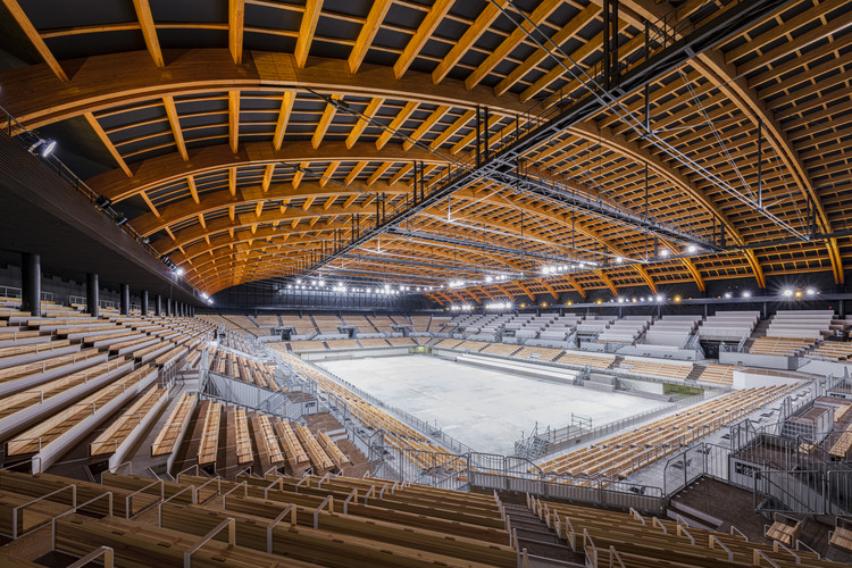
Innenansicht der Ariake-Sporthalle in Tokio
2019 erwarb eine von Dentsu geführte Bietergemeinschaft die Betriebsrechte der Ariake-Sporthalle für etwa 9,4 Milliarden Yen über 25 Jahre, zusätzlich muss sie 50 % des jährlichen Nettogewinns vor Steuern an die Stadt abführen. Ein Detail ist erwähnenswert: Die Mindestanforderung der Stadt Tokio lag nur bei 20 %, die 50 % wurden von dem Bieter selbst als Wettbewerbsvorteil angeboten.
Dies war der erste Konzessionsvertrag für Sportanlagen in Japan. Zuvor wurden Betriebsrechte bereits in anderen Bereichen öffentlicher Einrichtungen erprobt: 2016 wurden die Betriebsrechte des Kansai-Flughafens und des Osaka-Itami-Flughafens für 45 Jahre zu einem Gesamtpreis von etwa 2,2 Billionen Yen an eine Bietergemeinschaft aus ORIX und dem französischen Unternehmen Vinci verkauft. Die 30-jährigen Betriebsrechte des Neuen Nationalen Stadions wurden 2023 ausgeschrieben, im nächsten Jahr gewann die Bietergemeinschaft um NTT Docomo das Angebot mit 52,8 Milliarden Yen – ein neuer Rekord für den Verkauf von Sportbetriebsrechten in Japan.
Die Bedeutung dieser Transaktionen liegt nicht nur in dem erhaltenen Bargeld. Sie haben zum ersten Mal bewiesen, dass die Betriebsrechte von Sporthallen genau wie die anderer öffentlicher Einrichtungen zu einem festen Preis verkauft werden können. Und der Preis wird nicht willkürlich von der Regierung festgelegt, sondern von den Bietern nach ihrer eigenen Schätzung der Cashflows für die nächsten zwei bis drei Jahrzehnte mit echtem Geld geboten.
Dieses Signal, dass „Betriebsrechte Geld wert sind“, kam für die Präfektur Aichi wie ein geretteter Regen in der Dürre. Was die Finanzkraft angeht, kann die Präfektur Aichi nicht mit der Stadt Tokio mithalten. Tokio konnte einmalig 37 Milliarden Yen ausgeben, um eine Anlage zu bauen und später zu verkaufen. Die ursprüngliche Planung der Präfektur Aichi sah nur ein Budget von 30 Milliarden Yen für den Bau vor – ganz zu schweigen von der späteren Erhöhung auf 46,4 Milliarden Yen durch die Bietergemeinschaft. Aber da Tokio bewiesen hat, dass Betriebsrechte bewertet werden können, wagte die Präfektur Aichi, diese „Preiserwartung“ als Finanzierungsinstrument zu nutzen: Da Betriebsrechte wertvoll sind, muss man nicht warten, bis die Anlage fertig ist, um sie zu verkaufen. Die Bietergemeinschaft finanziert den Bau jetzt vor und nutzt die Betriebsrechte für die nächsten 30 Jahre direkt, um einen Teil der Baukosten zu begleichen.
Die Präfektur Aichi hat also teureres Geld genutzt, teilweise weil sie dazu „gezwungen“ war: Der Haushalt hatte kein Geld, und die Asienspiele konnten nicht warten. Aber nachdem sie diesen Weg eingeschlagen hatte, traf sie eine Reihe von aktiven Entscheidungen: Sie akzeptierte das verbesserte Konzept der Bietergemeinschaft, das das Budget von 30 auf 46,4 Milliarden Yen erhöhte, und übergab die Planungsrechte des Projekts an Privatkapital. Die „Notwendigkeit“ hat dazu geführt, dass sie teureres Geld leihen musste, die „Möglichkeit“ hat bestimmt, was sie für das geliehene Geld bekommen hat.
Ist „teures“ Geld unbedingt unwirtschaftlich? Hongkong hat am Beispiel des Kai Tak Sportparks eine detaillierte Rechnung aufgestellt
Im Jahr 2013 beauftragte das Hongkonger Amt für Heimatangelegenheiten die Wirtschaftsprüfungsgesellschaft PricewaterhouseCoopers mit einer detaillierten Finanzanalyse, um die Finanzierungsmethode für den Bau des Kai Tak Sportparks zu bestimmen. Mehrere Modelle wie „Regierung gibt eigene Anleihen aus, baut die Anlage und vergibt den Betrieb an Dritte“ und „Privat finanziert Bau und Betrieb in einem integrierten Modell“ wurden im selben Modell verglichen.
Im Bericht wurden alle Hauptrisiken des Projekts über mehrere Jahrzehnte einzeln bewertet: Allein das Risiko von „Planungsänderungen“ wurde mit einer Erhöhung der Kapitalausgaben um 15% bewertet, was 4,27 Milliarden Hongkong-Dollar entspricht. Das Risiko von „zusätzlichen Funktionsanforderungen“ wurde nach demselben Standard bewertet. Auch Verzögerungen im Bauablauf, Nachfrageschwankungen und unerwartet hohe Inflation erhielten jeweils einen eigenen Preis. Anschließend wurde genau berechnet, wer welches Risiko in den verschiedenen Modellen trägt.
Das Ergebnis ist eindeutig: Der Zinssatz für staatliche Anleihen beträgt 4,5 %, die private Finanzierung kostet 6,5 %. Allein auf den Zins gesehen ist die staatliche Variante um zwei Prozentpunkte günstiger. Aber wenn die diskontierten Risikokosten zur Gesamtrechnung hinzugefügt werden, betragen die Gesamtkosten, die die Regierung im gesamten Lebenszyklus bei dem integrierten Modell aus privater Finanzierung, Bau und Betrieb trägt, etwa 40,06 Milliarden Hongkong-Dollar – das sind 5,8 Milliarden weniger als die 45,9 Milliarden Hongkong-Dollar, die die Regierung bei der eigenen Durchführung ausgeben müsste. Selbst bei einem Stresstest, bei dem der Zinssatz für kommerzielle Kredite um einen weiteren Prozentpunkt angehoben wird, bleibt das Ergebnis gültig.
Teures Geld ist aus Sicht des gesamten Lebenszyklus nicht unbedingt teuer, und billiges Geld ist nicht unbedingt billig.
Die Differenz von 5,8 Milliarden Hongkong-Dollar ergibt sich nicht aus der Zinsrechnung, sondern aus der Risikorechnung.
Aber die Hongkonger Regierung hat sich letztendlich nicht für dieses „kostengünstigere“ Modell entschieden, sondern für einen Mittelweg: Die Regierung finanziert den gesamten Bau vollständig, und ein Unternehmen übernimmt Planung, Bau und Betrieb. Der Grund für die Ablehnung wurde offen dargelegt: Bei dem Modell mit privater Finanzierung „ist die Beteiligung der Regierung an den Planungs- und Bauphasen der Einrichtung begrenzt“, sodass die politischen Ziele nicht vollständig erreicht werden können.
Die eine Seite strebt nach Kosteneinsparungen, die andere nach Kontrolle. Der Kai Tak Sportpark ist die größte Sportinfrastrukturinvestition in der Geschichte Hongkongs. Die Beibehaltung der Kontrolle war das oberste Ziel der Regierung. Ob diese Entscheidung richtig ist, wird die Zukunft zeigen – aber sie beweist zumindest eines: Die Rechnung kann klar nachvollzogen werden. Sogar die Entscheidung, auf das kostengünstigere Modell zu verzichten, wurde getroffen, nachdem der Preis für die Kontrolle klar festgelegt wurde.
Trotzdem hielt diese Mittelweg-Lösung an einer wichtigen Grundregel fest: Planung, Bau und Betrieb werden an dasselbe Konsortium vergeben. Die Regierung hat selbst vor dem Legislativrat zugegeben, dass allein durch diese Regel die Einnahmen aus Einzelhandel, Gastronomie und Parkplätzen der Anlage voraussichtlich doppelt so hoch sein werden wie bei einem Eigenbetrieb durch die Behörden.
Diese „Verdopplung“ ist keine willkürliche Schätzung von Beratern, sondern ergibt sich aus zwei Finanzprognosen, die die Regierung dem Legislativrat vorgelegt hat. Bei demselben Plan und demselben Grundstück würde das Freizeit- und Kultusamt in den ersten zwei Jahren des Eigenbetriebs Verluste machen und erst im dritten Jahr knapp einen Gewinn erzielen. Wenn die Anlage von einem beauftragten Betreiber geführt wird, erzielt sie schon im ersten Jahr einen Gewinn, und im fünften Jahr beträgt der Überschuss 291 Millionen Hongkong-Dollar – fünfmal so viel wie beim Eigenbetrieb. Die Erklärung der Regierung vor dem Legislativrat ist offen: Das Freizeit- und Kultusamt „fehlt es an kommerziellem Fachpersonal“ für Marketing und Mieterakquise, und der staatliche Eigenbetrieb trägt alle Betriebsrisiken. Der Betreiber arbeitet auch nicht umsonst: Er muss zunächst 500 bis 600 Millionen Hongkong-Dollar als Kaution und Vorabinvestition bei der Regierung hinterlegen, während der Gewinn aus dem Bau selbst nur 500 bis 800 Millionen Hongkong-Dollar beträgt. Im Klartext: Der Gewinn, den das Bauunternehmen aus dem Bau der Anlage zieht, reicht nicht aus, um die Kaution zu decken, die es bei der Regierung hinterlegen muss. Was es wirklich bereit macht, das Projekt durchzuführen, ist der Betrieb in den folgenden 25 Jahren – der Baugewinn ist nur die Eintrittskarte.
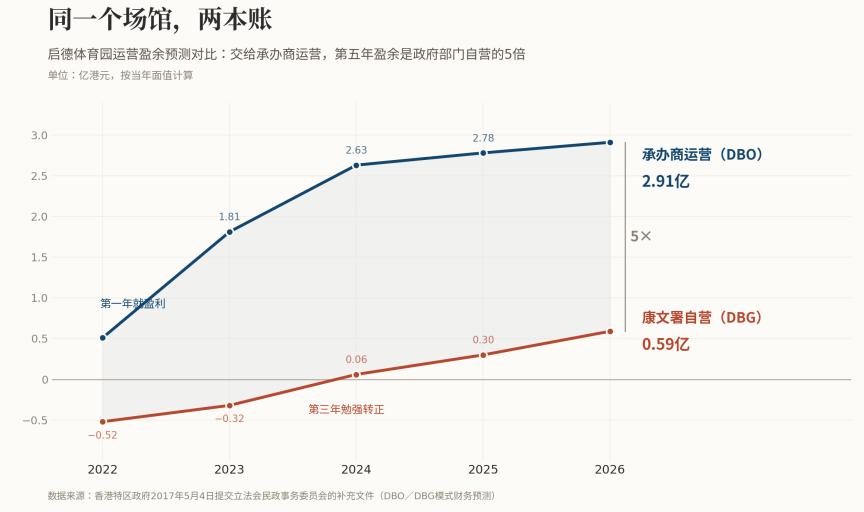
Grafik des Autors: Vergleich des DBO-Modells und des DBG-Modells für den Kai Tak Sportpark
Billiges Geld ist nicht mehr ohne weiteres verfügbar
In China muss diese Rechnung jetzt ernsthaft aufgestellt werden: Der Weg zu billigem Geld für den Bau von großen Sportanlagen wird zunehmend verschlossen.
Die Richtung für den 15. Fünfjahresplan ist klar: Der Bau neuer großer Sportanlagen wird streng kontrolliert. In der Negativliste für spezielle staatliche Anleihen werden „Sportprojekte mit Tribünen und große Sporthallen mit festen Sitzplätzen“ direkt ausgeschlossen. Die Tür für neue Bauten schließt sich, der Weg zu Anleihen wird enger.
Auf der anderen Seite kommen eine große Anzahl bestehender Sportanlagen in China schrittweise in den Umbauzyklus: Ihre elektromechanischen Einrichtungen sind veraltet, ihre Funktionen entsprechen nicht mehr den Anforderungen. Die Erneuerung bestehender Anlagen wird in den nächsten zehn Jahren das Hauptfeld für die Finanzierung von Sporteinrichtungen sein. Die Frage, wo das Geld herkommen soll, ist ein Problem, dem sich viele lokale Regierungen stellen müssen.
Nachdem der Weg zu billigem Geld enger wird, ist die Diversifizierung der Finanzierung zu einer unumgänglichen Aufgabe geworden. Aber bevor man diese Frage beantwortet, muss man sich zuerst klar machen: Können Betriebsrechte in China als Finanzierungsinstrument dienen?
Ja, aber das gilt nur für einige stadtwirtschaftliche Projekte mit steuerähnlichen Einnahmen: Wasserversorgung, Stromversorgung, Abwasserbehandlung und Ähnliches. Solche Projekte haben stabile und vorhersehbare Cashflows, die Rechnungslegung ist einfach. Sporteinrichtungen sind anders: Die Nachfrage schwankt, sie sind kein unbedingt notwendiges Gut, jedes Projekt hat sein eigenes Betriebsmodell, und die Einnahmen sind schwer vorherzusagen. In China hängt es derzeit genau an diesem Punkt: Es müssen zuerst einige rentable Betriebsmodelle entwickelt werden, damit alle Kapitalgeber die Wirtschaftlichkeit von Sporteinrichtungen nachvollziehen können.
Der Markt