Podiumsdiskussion: Halbleiter: Was ist der nächste Schritt nach der einheimischen Substitution? | 36Kr Konferenz für die industrielle Zukunft 2026
Im Jahr 2026 ist die industrielle Investition in eine tiefe Phase eingetreten, in der Kapital, Technologie und Industrie sich beschleunigt verbinden, die alte Investitionslogik nicht mehr anwendbar ist und ein neuer Konsens entsteht. Die 2026 Industrial Future Conference konzentriert sich auf die Chancen des neuen Zyklus und erforscht gemeinsam die Zukunft der Industrie sowie die Geburt des „Lichts Chinas“. Vom 9. bis 10. September fand die 2026 Industrial Future Conference, veranstaltet von 36Kr, unter dem Motto „Über der Tiefe, Resonanz für neues Wachstum“ in Yizhuang, Peking statt. Vertreter von staatseigenen Plattformen, industriellen Investmentfonds, Unternehmens-CVCs, innovativen Unternehmen sowie Experten und Wissenschaftlern kamen zusammen, um die Industrialisierung zukünftiger Industrien wie die Quantentechnologie zu fokussieren. Auf der Konferenz wurden die aktuellen Spitzentechnologien und industriellen Perspektiven tiefgehend erörtert, Durchbrüche bei technischen Routen wie Supraleitung, Lichtquant und Ionenfalle wurden umfassend vorgestellt, und zahlreiche spezifische industrielle Szenarien, der Aufbau von industriellen Systemen sowie die Perspektiven der heterogenen Berechnung wurden geteilt. Die Teilnehmer erörterten gemeinsam die Zukunft der techno-industriellen Investitionen.
Die folgenden Gespräche wurden von 36Kr zusammengestellt und bearbeitet:
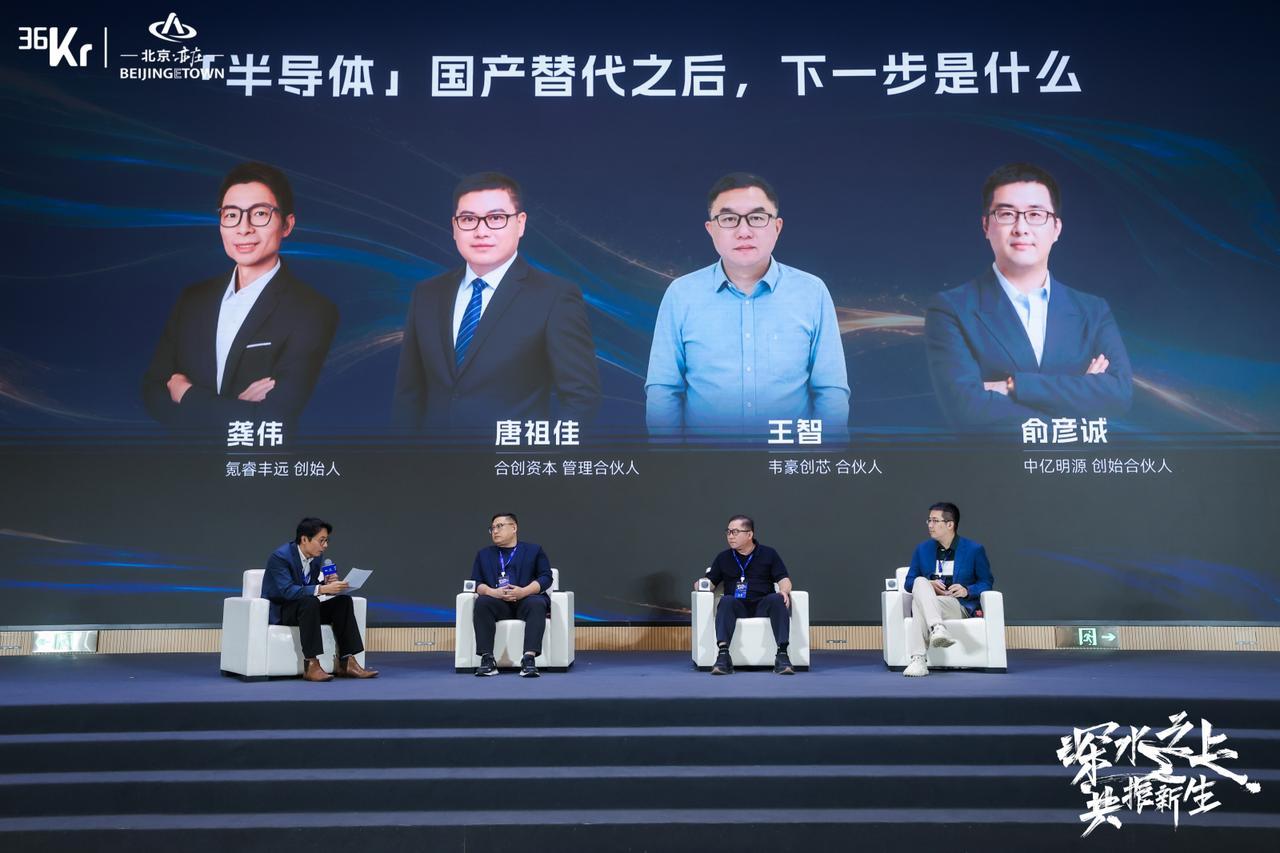
Moderator:
Herr Gong Wei, Gründer von Keruifengyuan
Gäste:
Tang Zujia, Managing Partner von Hechuang Capital
Wang Zhi, Partner von Weihao Chuangxin
Yu Yancheng, Gründungspartner von Zhongyi Mingyuan
Gong Wei: Sehr geehrte Gäste und Investoren, hallo zusammen! Das Thema unseres Rundtischgesprächs lautet: Was kommt als Nächstes nach der inländischen Substitution von Halbleitern? Zuerst möchte ich die Ergebnisse der ersten Halbzeit vorstellen. Vor zehn Jahren war die inländische Lokalisierung von Halbleitern in China fast ein leeres Blatt: Materialien wie Fotolack, Ätzgeräte, EDA und hochwertige Verpackungen wurden fast vollständig importiert. Heute ist das ausgereifte Chip-Design vollständig unabhängig geworden, inländische Geräte werden in großen Mengen in Prozessen wie Ätzen, Reinigung und Abscheidung eingesetzt, und inländische Speicher haben einen festen Platz auf dem globalen Markt eingenommen.
Vor drei Monaten überstieg der Marktwert von Changxin Technology nach seinem Börsengang zeitweise 3 Billionen Yuan und erreichte den Spitzenwert des A-Aktienmarktes. Die Aufgabe der ersten Halbzeit lautete „ob wir es haben“, und das Ergebnis hat die Erwartungen weit übertroffen. Je erfolgreicher die erste Halbzeit ablief, desto klarer muss man eine Tatsache erkennen: Der Kampf um das „Ob wir es haben“ ist der einfachste Kampf, weil das Ziel klar ist. Jeder Punkt auf der Liste kann nach nationalen Standards hergestellt werden, wenn die Märkte expandieren, um die Stellen zu beseitigen, an denen wir von anderen abhängig sind, gibt es Abnehmer, sogar die Bewertung ist einfach: Der Marktwert entspricht dem Substitutionsraum multipliziert mit dem Fortschritt der Lokalisierung.
Die Aufgabe der zweiten Halbzeit ändert sich auf ein anderes Niveau: „Ob es gut ist“. Bei denselben inländischen Geräten kann die Ausbeute mit importierten Produkten gleichziehen? Bei denselben inländischen Chips trauen sich die Kunden, sie in ihre Hauptprodukte einzusetzen? Wenn irgendein Glied in Design, Fertigung, Verpackung und Prüfung, Materialien oder Geräten ausfällt, wird die gesamte Kette zu einer Schwachstelle – das ist die sogenannte „tiefe Phase“.
Die gute Nachricht ist, dass ein großer „Fisch“ namens KI in diese tiefe Phase eingetreten ist. Der sprunghafte Anstieg der Nachfrage nach Rechenleistung hat der inländischen Halbleiterindustrie eine zweite Wachstumskurve beschert. Die Einschränkungen bei fortschrittlichen Fertigungsverfahren haben stattdessen eine systemische Innovation von Chiplets in der fortschrittlichen Verpackung hervorgebracht. Der Boom von Inferenzsystemen ermöglicht es inländischen Rechenchips zum ersten Mal, auf einem wachsenden Markt mit globalen Giganten zu konkurrieren. Daher ist die Frage klar: Was kommt als Nächstes nach der Substitution?
Jetzt gehen wir zu sechs Kernfragen des Rundtischgesprächs über. Erstens: Wenn die erste Halbzeit dem „Ob wir es haben“ und die zweite Halbzeit dem „Ob es gut ist“ entspricht, ist das Kapital in beiden Halbzeiten dasselbe? Welche Faktoren, die in der ersten Halbzeit berücksichtigt werden müssen, sind in der zweiten Halbzeit nicht mehr notwendig? Umgekehrt: Welche Faktoren brauchte man in der ersten Halbzeit nicht zu berücksichtigen, müssen aber in der zweiten Halbzeit unbedingt beachtet werden?
Tang Zujia: Vielen Dank, dass Sie an dieser Konferenz teilnehmen. Ich beantworte die Frage des Moderators. Zuerst kann ich nicht ganz nach der Denkweise des Moderators antworten. Als Vertreter von Value Investing und geduldigem Kapital lautet meine Meinung: Das Kapital in beiden Halbzeiten ist dasselbe, die Dinge sind auch dieselben, nur die Gewichtungen ändern sich. Im KI-Zeitalter verstehen immer mehr Menschen, dass Gewichtung und Wahrscheinlichkeit das Wesen sind. In verschiedenen Phasen der industriellen Entwicklung wandern der Kernwert und die Verhandlungsmacht ständig in der Industriekette, es ist nicht so einfach wie eine Aufteilung in zwei Halbzeiten, dazwischen kann es mehrere Verschiebungen geben.
Die Halbleiterindustrie ist eine sehr große Branche. In verschiedenen Teilbereichen wie Logik, Speicher, Verbindungen und neuen Materialien sind die jeweiligen industriellen Logiken unterschiedlich, die Entwicklungsstadien sind unterschiedlich, und die Spuren der Verschiebung der Wertschöpfungskette sind auch unterschiedlich.
Aus unserer Sicht müssen wir die Veränderungen der Wertschöpfungskette genau beobachten, in welches Glied sich der Höhepunkt der Wertschöpfungskette verschiebt. Als frühes Investmentinstitut müssen wir ein bis zwei Jahre im Voraus in diesen Gliedern positionieren.
Jetzt ist die Polarisierung auf dem Markt besonders gravierend: Projekte in wenigen Bereichen mit hohem Konsens finanzieren sich fast zehn Runden pro Jahr, während viele hochwertige Projekte außerhalb der beliebten Bereiche überhaupt keine Investoren finden, die Aufmerksamkeit ist gering, und die Liquidität ist knapp. Aber für uns glauben wir, dass man auf dem Halbleiterpfad die zukünftige Verschiebung der Wertschöpfungskette erkennen muss, früh positionieren und weiter versuchen muss, den Ertrag aus der Erkenntnis von Nicht-Konsens zu Konsens zu finden.
Wang Zhi: Ich denke, Herr Tang hat gerade sehr gut gesagt, das Kapital ist im Grunde dasselbe, nur die Zusammensetzung hat einige Veränderungen. Nach meinem Verständnis von erster und zweiter Halbzeit: Nach unserer Erfahrung im Halbleiterbereich begann die Halbleiterinvestition in China nach der Eröffnung des Science and Technology Innovation Board, besonders nach dem chinesisch-amerikanischen Handelskrieg und geopolitischen Veränderungen. Um 2018 und 2019 erkannte der Staat, dass die Halbleiterindustrie einen sehr hohen strategischen Stellenwert einnehmen muss, erst dann blühte die Halbleiterinvestition auf.
Davor war die Halbleiterindustrie eine globalisierte Branche. Ohne die Dringlichkeit der inländischen Substitution hatten Kunden kaum Anreize, inländische Halbleiterprodukte zu verwenden, oder inländische Halbleiterprodukte blieben nur in einigen niedrigen und mittleren Bereichen. Nach 2018 und 2019 hat die erste Halbzeit zwei Bedeutungen: Einerseits ist es die erste Halbzeit der Industrie selbst, die hauptsächlich als „klassischer Halbleiter“ bezeichnet wird. Bevor die künstliche Intelligenz in China aufkam, wenn man sich die Einnahmenstruktur von TSMC ansieht, war der größte Teil der Einnahmen sicherlich von der Unterhaltungselektronik, wie Handys und Endgeräten.
Jetzt hat sich eine große Wende vollzogen: Der größte Anteil entfällt auf HPC, das auf Rechenleistung basiert. Im neuesten Quartalsfinanzbericht dieses Jahres übersteigt der Anteil den der Unterhaltungselektronik bei weitem, diese Umkehr ist sehr groß. Daher hat sich die innere Struktur der Industrie zwischen erster und zweiter Halbzeit stark verändert. Zweitens stand China in der ersten Halbzeit vor allem vor der Aufgabe, das „Ob wir es haben“ zu lösen, also die inländische Substitution zu realisieren.
Daher ist es in der zweiten Halbzeit kein großes Problem mehr, eine inländische Produktionslinie außerhalb von EUV aufzubauen. Egal in welchem Bereich, die Ausbeute und Leistung sind vielleicht noch verbesserungsfähig, aber der Aufbau einer eigenen Linie ist kein großes Problem mehr. Deshalb muss man in der zweiten Halbzeit mehr die Frage „Ob es gut ist“ lösen. Die Antwort darauf kann nicht nur lauten, dass man nach fünf bis sieben Jahren oder länger behauptet, dass die Leistung des Produkts nach der Verbesserung stark gestiegen ist.
Es gibt noch ein weiteres Problem: Nach dem Eintritt in das KI-gesteuerte Halbleiterzeitalter hat sich das gesamte Ziel der Halbleiterindustrie, das PPA-Ziel, von der Verfolgung von extrem niedrigem Stromverbrauch und kleiner Fläche im Zeitalter der Unterhaltungsendgeräte zu mehr Verfolgung von Leistung, systemischer Gestaltung mit Zusammenarbeit von Software und Hardware sowie Verbesserung der gesamten Systemleistung geändert. Wir sehen, dass der Anteil der fortschrittlichen Verpackung immer größer wird, mit den darin verwendeten 2,5D- und 3D-Verfahren, die früher relativ selten eingesetzt wurden.
Außerdem wissen wir, dass wir dieses Jahr auf die optische Technologie setzen müssen. Der optische Bereich war früher im gesamten Halbleiterbereich relativ marginal, jetzt tritt er in den Mainstream ein. Die Integration von Optik und Elektronik ist etwas, das wir zuvor noch nicht erlebt haben, daher sind die Anforderungen an die Angebotsseite in der zweiten Halbzeit auch anders.
Zurück zur Frage des Kapitals: Egal ob erste oder zweite Halbzeit, Halbleiter ist zuerst ein wichtiger politischer Orientierungspunkt des Landes, es ist eine Branche mit langer Vorinvestitions- und langer Renditeperiode, daher spielen staatliche Kapitalfonds eine sehr große Rolle darin.
Nachdem die erste Halbzeit Früchte getragen hat, sind viele industrielle Unternehmen entstanden, daher beteiligen sich in der zweiten Halbzeit viele Halbleiterunternehmen oder verwandte Industrieunternehmen an der Halbleiterinvestition, was in der ersten Halbzeit relativ fehlte. Natürlich ändert sich hauptsächlich der Anteil der Zusammensetzung, insgesamt wird der Bereich immer noch mit einer Kombination aus staatlichem Kapital und Industriekapital investiert.
Yu Yancheng: Der Zhongyi Mingyuan Fonds selbst ist ein familienähnlicher Fonds, etwa 50 % des Kapitals sind eigene Mittel, 50 % werden von Fonds verschiedener Regierungsebenen unterstützt. Unsere praktische Erfahrung stimmt stark mit der Meinung von Herrn Wang Zhi überein.
Der früheste Fonds von Zhongyi Mingyuan hat bereits im Primärmarkt investiert, als es noch keine Asset Management Association of China gab. Wenn wir die Entwicklung des inländischen Primärmarktes zurückblicken, waren die Hauptkräfte des frühen Marktes staatliche Investitionsplattformen und ausländische Dollar-Fonds. Bis heute haben sich die Hauptkräfte im Halbleiterinvestitionsbereich zu Fonds mit Hintergrund des Staates und lokalen Regierungen gewandelt.
Aus dieser Sicht gibt es klare Unterschiede zwischen der ersten und zweiten Halbzeit der Halbleiterinvestition. „Geduldiges Kapital“ wird jetzt zu einem sehr wichtigen Faktor. Kapital mit unterschiedlichen Eigenschaften hat unterschiedliche Toleranz gegenüber der Haltedauer von Vermögenswerten, es gibt auch Unterschiede zwischen politischen Zielen und finanziellen Investitionszielen, was bedeutet, dass der Wettbewerb in der Branche in der zweiten Halbzeit intensiver wird.
Warum war der Wettbewerb in der ersten Halbzeit nicht so intensiv? Wenn wir jetzt zurückschauen, sehen wir, dass viele börsennotierte Unternehmen in den letzten Jahren neu an die Börse gegangen sind, was bedeutet, dass die Dichte der Börsengänge von Unternehmen in der Vergangenheit relativ niedrig war. Intern haben wir oft gesagt, dass vor fünf Jahren alle auf dem „fruchtbaren Feld der Hoffnung“ standen: Der Markt war fruchtbar, die Unternehmen hatten eine solide Grundlage, die Gründer waren fleißig und pragmatisch, dazu kamen politische Unterstützungen – sowohl industrielle Politik als auch IPO-Politik haben eine große Anzahl von Unternehmen hervorgebracht, und daraus entstanden Institutionen wie der Science and Technology Innovation Board und der fünfte Standard des aktuellen ChiNext-Marktes, all das gehört zur ersten Halbzeit.
Jetzt sind wir bereits in der zweiten Halbzeit angekommen. Wir sind vorsichtig optimistisch hinsichtlich der Entwicklung der Branche. Zuerst muss die Investition einen geschlossenen Kreislauf bilden. Wenn man weiterhin nach dem alten Investitionsrhythmus handelt, ist es aus der Sicht des Kapitals fast unvermeidlich, dass die Erfolgsrate von Projekten und die Gesamtrendite sinken. Egal ob man die Indizes des Sekundärmarktes oder die Anzahl der Projektangebote betrachtet, hinter dem aktuellen Branchenboom gibt es Signale, die man beachten muss: Zuvor erlebte der Markt eine zweijährige Verschärfung der IPO-Bedingungen, die Börsengänge von Unternehmen wurden schwieriger. Nur zweieinhalb Jahre später stieg die Marktstimmung wieder schnell an, ich denke, dieses Phänomen selbst ist ein warnendes Signal.
Nach dem Eintritt in die zweite Halbzeit steht man zuerst vor der Herausforderung der Bewertung. Das alte Bewertungssystem wurde in einer Umgebung mit wenig Projektangebot und klarer Logik der inländischen Substitution aufgebaut, es entspricht der Wachstumsphase der Industrie von 0 auf 1 und von 1 auf 3. Aber wenn man heute noch dieselbe Investitionsmethode anwendet, wird man meiner Meinung nach sehr großen Herausforderungen gegenüberstehen.
Auf politischer Ebene wurde dieses Problem bereits beachtet. Die Veröffentlichung des Dokuments Nr. 54 und seiner zugehörigen Durchführungsbestimmungen ist eine Korrektur einiger früherer blinder Investitionsverhalten. Obwohl diese Investitionen eine positive Rolle bei der Anwerbung lokaler Industrien gespielt haben, ist dies aus Sicht der gesamten Branche, besonders des Primärmarktes, auch eine Erinnerung und gibt uns neue Erkenntnisse.
Daher wird in der zweiten Halbzeit die Bedeutung von Bewertungsbeurteilung und Unternehmensauswahl auf eine höhere Ebene gestellt. In der ersten Halbzeit ging es mehr um „Teilnahme“. Die Aussage von „erster und zweiter Halbzeit“ ist auf dem Kapitalmarkt schon lange bekannt. Als ich noch im Sekundärmarkt tätig war, stellte der verstorbene Dr. Gao während seiner Zeit bei Essence Securities die Beurteilung auf, dass „die erste Halbzeit des Bullenmarktes beendet ist und die zweite Halbzeit beginnt“. Wenn man die Geschichte vor mehr als zehn Jahren zurückblickt, wird man deutlich feststellen, dass die zweite Halbzeit oft nicht einfach ist. Denn wenn alle bereits den Bullenmarkt sehen, bedeutet das normalerweise, dass die Marktbewegung schon eine beträchtliche Strecke zurückgelegt hat. Ich hoffe, dass diese zweite Halbzeit noch spannender wird.
Gong Wei: Ich komme zur zweiten Frage. In der gesamten Chip- und Halbleiterindustriekette sind viele inländische Unternehmen, einschließlich der Unternehmen, in die die drei Gäste investiert haben, meist mit einem einzelnen Durchbruch gestartet. Glieder wie Chip-Design, Waferfertigung, Prototyping, Verpackung und Prüfung werden oft von verschiedenen Unternehmen übernommen. Die Zusammenarbeit zwischen den Industrieketten kann nicht von einem einzelnen Unternehmen unabhängig abgeschlossen werden, es geht auch um Probleme wie Kosten und Verantwortungsverteilungsmechanismen.
Bitte beurteilen Sie: Wenn die Branche eine bestimmte Größe erreicht, wird es in Zukunft einen deutlichen Integrations-Trend in der Industriekette