Morgan Stanley hat die Bewertung von Teslas Semi erheblich angehoben, das Software-Abonnement für Robotruck erschließt einen Marktraum mit einem Volumen von Hunderten Milliarden US-Dollar.
Beim Software-Abonnementmodell für Robotrucks haben chinesische Unternehmen wie DeepWay bereits mit der praktischen Umsetzung begonnen.
Nach Informationen von IPO Early Knowledge hat Tesla vor kurzem offiziell die europäische Version des elektrischen Sattelzugs Semi vorgestellt und bestätigt, dass die Auslieferung an Kunden ab 2027 erfolgen wird. Laut offiziellen Angaben erreicht der Semi bei voller Beladung eine maximale Reichweite von 550 Kilometern, der Energieverbrauch beträgt etwa 1 Kilowattstunde pro Kilometer, das maximale Gesamtgewicht des Zugs liegt bei 40 Tonnen und das Leergewicht des Fahrzeugs bei 9100 Kilogramm.
Bemerkenswert ist, dass Morgan Stanley unmittelbar nach der Vorstellung des elektrischen Sattelzugs Semi eine Forschungsstudie über Tesla veröffentlicht hat.
Morgan Stanley weist in der Studie darauf hin, dass die Vorstellung des Tesla Semi die Gewinnperspektiven der Frachtunternehmen verändert – die Wettbewerbsfähigkeit des Semi liegt nicht nur in den durch die Elektrifizierung erzielten Vorteilen bei den Treibstoffkosten, sondern vor allem in der durch die autonome Fahrtechnik ermöglichten Umgestaltung der Transportkapazitäten. Der Wettbewerbsvorteil von Tesla besteht nicht nur in der Herstellung von Elektrofahrzeugen, sondern auch in seiner Position als führendes Unternehmen im Bereich „Physical AI“, die es ihm ermöglicht, durch Software-Abonnementmodelle beträchtliche wiederkehrende Einnahmen zu erzielen, anstatt sich ausschließlich auf den Hardware-Verkauf zu stützen.
Gleichzeitig stuft Morgan Stanley Tesla als „vertrauenswürdigen aufstrebenden Konkurrenten“ im Bereich der autonomen Lkw ein und hat seine bullische Bewertung für die Netzwerkdienste angehoben. Betrachtet man allein die Chancen des Semi-Lkw, schätzen die Analysten von Morgan Stanley seinen Wert auf bis zu 20 US-Dollar pro Aktie, was einer Marktkapitalisierung von etwa 80 Milliarden US-Dollar entspricht.
Das Geschäftsmodell des Semi ist im Wesentlichen „Fahrzeug + fortlaufender Softwaredienst“, das Wachstumspotenzial der Software-Einnahmen von autonomen Lkw liegt über dem von FSD für Pkw
Im Vergleich zum Umfang der Serienauslieferung legt Morgan Stanley mehr Wert auf die Fähigkeit des Semi zur autonomen Fahrfunktion und zur Erhebung von Software-Gebühren – dies ist der entscheidende Faktor, der seinen kommerziellen Wert wirklich bestimmt.
Einerseits sind die Kosten pro Meile bei autonomen Elektro-Lkw im Vergleich zu von Menschen gefahrenen Elektro-Lkw bereits um 20 % von 2,67 US-Dollar auf 2,13 US-Dollar gesunken. Dabei entfallen die Arbeitskosten (1,21 US-Dollar pro Meile) im autonomen Fahrmodus vollständig. Was die Auslastung betrifft, legen von Menschen gefahrene Lkw jährlich etwa 92400 Meilen an effektiven Fahrstrecken zurück, während autonome Lkw bis zu 215210 Meilen erreichen können – die Auslastung steigt um das 2,33-fache, was vor allem darauf zurückzuführen ist, dass autonomes Fahren einen Betrieb von 22 Stunden pro Tag ermöglicht, während das von Menschen gefahrene Fahren durch Vorschriften auf nur 11 Stunden beschränkt ist. Unter Berücksichtigung der Vertriebs-, allgemeinen und Verwaltungskosten steigt der Jahresgewinn pro autonomem Lkw von 31000 US-Dollar auf 189000 US-Dollar, die Gewinnmarge beträgt 29 %, was eine deutliche Ausweitung gegenüber den 11 % bei von Menschen gefahrenen Lkw darstellt.
Zusammengefasst kann autonomes Fahren die Betriebseffizienz von Elektro-Lkw und den Gewinn pro Fahrzeug erheblich steigern.
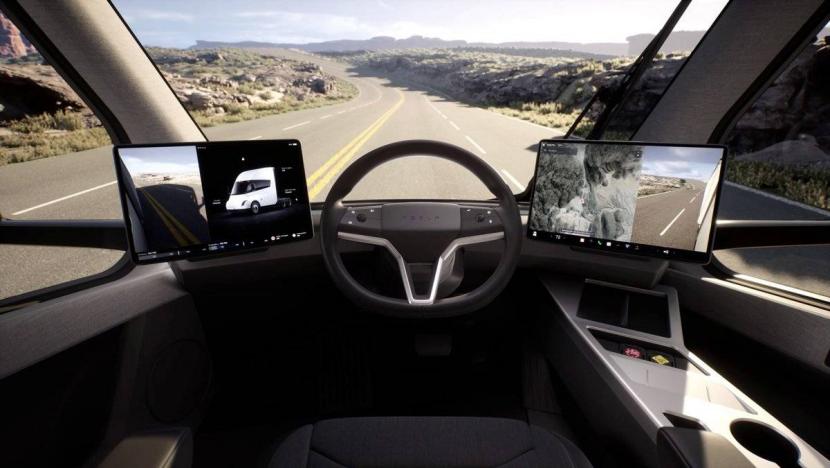
Andererseits ist es noch bemerkenswerter, dass autonomes Fahren den elektrischen Semi-Lkw von einem Transportgerät mit niedriger Marge zu einer Software-Gebührenplattform mit hoher Auslastung und hoher Marge verwandelt. Mit anderen Worten: Das Geschäftsmodell des Semi wird von „Verkauf von Fahrzeugen“ auf „Fahrzeug + fortlaufender Softwaredienst“ umgestellt.
Morgan Stanley geht davon aus, dass Tesla voraussichtlich ein Abonnemententgelt für die autonome Fahrsoftware des Semi von 0,85 bis 1,00 US-Dollar pro Meile erheben wird. Bei einer Fahrleistung von 18000 Meilen pro Monat kann jeder Semi etwa 12000 bis 18000 US-Dollar an Software-Einnahmen pro Monat erzielen.
Hier bietet sich ein Vergleich an: Das FSD-Abonnemententgelt für Pkw beträgt etwa 100 US-Dollar pro Monat. Dies zeigt, dass die monatlichen Software-Einnahmen eines autonomen Semi etwa den Einnahmen aus FSD von 120 bis 180 Pkw entsprechen. Der Grund dafür liegt darin, dass schwere Lkw durchschnittlich etwa 18000 Meilen pro Monat fahren, weit mehr als Privatfahrzeuge. Die Abrechnung nach Meilen kann diesen Unterschied in der Nutzungsrate vollständig umsetzen.
In seinem Basisszenario geht Morgan Stanley davon aus: Bis 2040 sind etwa 82000 Semi von Tesla im Einsatz, was einem Marktanteil von etwa 13,5 % im erreichbaren Markt für autonome Lkw in den USA entspricht. Die Software-Einnahmen des Semi belaufen sich auf etwa 17 bis 17,3 Milliarden US-Dollar (Anmerkung: Dies sind alles Schätzungen für Software- und Dienstleistungseinnahmen, ohne die Einnahmen aus dem Verkauf des gesamten Semi-Fahrzeugs, den Einnahmen aus der Ladeinfrastruktur von Tesla sowie potenziellen Einnahmen aus Energie- oder Flottendiensten), was einem inkrementellen Ergebnis vor Zinsen und Steuern von etwa 7,5 bis 8 Milliarden US-Dollar entspricht, was eine implizite EBIT-Marge des Software-Geschäfts von etwa 44 % bedeutet.
Auf der Grundlage dieser mehreren Logiken ist Morgan Stanley sehr optimistisch hinsichtlich des langfristigen Anlagewerts von Tesla nach der Einführung des Semi.
82000 Semi sind eine „konservative Annahme“, die erwarteten Einnahmen sind beträchtlich, das langfristige Wachstumspotenzial des Robotruck-Sektors wird stark unterschätzt
Es ist darauf hinzuweisen, dass die Zahl von 82000 lediglich die „konservative Prognose“ von Morgan Stanley ist, wie die Analysten von Morgan Stanley in dem Bericht ausdrücklich schreiben: „Tesla hat ursprünglich ein Herstellungsziel von 50000 Semi-Lkw pro Jahr festgelegt, daher halten wir die Annahme, dass in den nächsten etwa 15 Jahren insgesamt 80000 Einheiten eingesetzt werden, für einen konservativen Ausgangspunkt.“
Selbst bei der relativ konservativen Einsatzgröße von 82000 Einheiten wird der Semi voraussichtlich etwa 17 Milliarden US-Dollar an Software-Abonnement-Einnahmen beisteuern. Morgan Stanley prognostiziert, dass die Software-Abonnement-Einnahmen des Semi im Bullen-Szenario bis 2040 etwa 34,4 Milliarden US-Dollar erreichen können, was einer Verdopplung gegenüber dem Basisszenario entspricht.
Noch wichtiger ist, dass dies nur die Berechnung für ein einziges Modell von Tesla ist und nur die Software-Abonnement-Einnahmen berücksichtigt werden; wenn man mehr Akteure und mehr Modelle weltweit sowie Einnahmen aus Hardware-Verkauf, Technologielizenzierung und unbemannten Transportdiensten mit einbezieht, ist das tatsächliche Wachstumspotenzial des Robotruck-Sektors wahrscheinlich weit größer als die derzeitigen Prognosen der Institutionen.
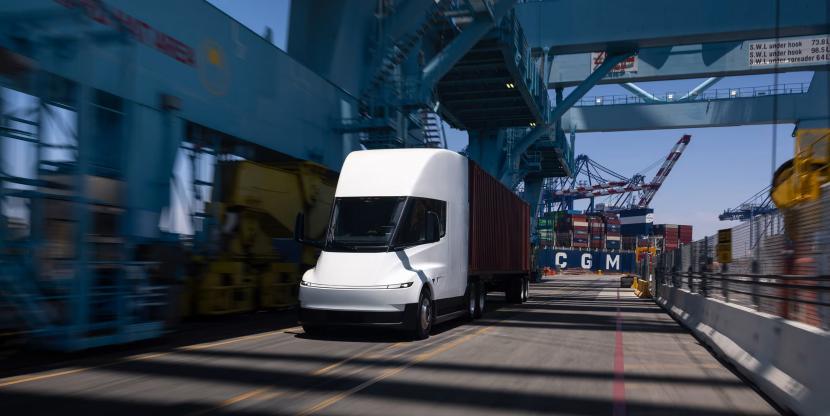
Mehrere strukturelle Kräfte treiben gleichzeitig die beschleunigte Entwicklung des globalen Robotruck-Marktes voran. Was die Treibstoffkosten betrifft, haben internationale geopolitische Konflikte das Angebot an Diesel verknappt, was zu einem allgemeinen Anstieg der Dieselpreise in vielen Regionen geführt hat. Derzeit liegt der durchschnittliche Dieselpreis in den USA über 6 US-Dollar pro Gallone, was einem Anstieg von über 63 % gegenüber dem gleichen Zeitraum 2025 entspricht. Hohe Treibstoffpreise erhöhen die Betriebskosten herkömmlicher schwerer Diesel-Lkw und treiben die Frachtbranche zu einem Wandel hin zu kostengünstigeren sauberen Energien an.
Bei den Arbeitskosten leidet die Frachtbranche seit langem unter einem Mangel an Arbeitskräften. Ein Bericht der Internationalen Straßentransportunion (IRU) zeigt, dass in 18 wichtigen globalen Frachtmärkten etwa 2,9 Millionen offene Stellen für Lkw-Fahrer bestehen, was einem Fehlbestand von 11 % der Arbeitskräfte der Branche entspricht. Auch in China gibt es einen strukturellen Mangel: Von 38 Millionen Lkw-Fahrern entfallen 84,38 % auf die Altersgruppe zwischen 36 und 55 Jahren, der Anteil der Fahrer unter 35 Jahren geht deutlich zurück, und der Fehlbestand an Lkw-Fahrern beläuft sich auf bis zu 10 Millionen.
Mehrere Kostendruckfaktoren verwandeln autonome Lkw von einer „technischen Option“ in eine „wirtschaftliche Notwendigkeit“. Goldman Sachs prognostiziert, dass der globale Markt für autonome Lkw bis 2035 einen Umfang von etwa 560 Milliarden US-Dollar erreichen wird, was einem Bruttogewinn von über 135 Milliarden US-Dollar entspricht. Auch auf politischer Ebene werden die Beschränkungen zügig gelockert: China hat Lkw der Klassen L3 und L4 in ein einheitliches Verwaltungssystem aufgenommen, und Kalifornien in den USA hat offiziell das Verbot für autonome Betriebsvorgänge mit schweren Fahrzeugen aufgehoben.
Offensichtlich verwandelt Tesla Semi im Zuge des Wandels und der Modernisierung der globalen Frachtbranche schwere Lkw von Transportgeräten mit niedriger Marge in Software-Gebührenplattformen mit hoher Marge und wiederkehrenden Einnahmen.
Das einzige Robotruck-Unternehmen, das direkt mit Tesla Semi verglichen werden kann, DeepWay ist in mehreren Dimensionen weiter fortgeschritten
Erwähnenswert ist, dass das Abonnementmodell für Robotrucks nicht von Tesla erfunden wurde. DeepWay, das sich derzeit auf den Weg macht, das „erste börsennotierte Robotruck-Unternehmen“ zu werden, hat das L2-Abonnementmodell für intelligentes Fahren bereits erfolgreich umgesetzt.
Bis April 2026 hat DeepWay bereits 13707 neue energiebetriebene schwere Lkw ausgeliefert, die kumulierte Auslieferung von intelligenten Lkw der Klasse L2 übersteigt 9000 Einheiten, und die Abonnementquote liegt über 30 %. Bis September 2026 hat die kumulierte Betriebsstrecke im L2-Bereich fast 500 Millionen Kilometer erreicht.
Öffentlichen Informationen zufolge hat das L4-Formationssystem von DeepWay in der Inneren Mongolei bereits die Tests ohne Fahrer im nachfolgenden Fahrzeug abgeschlossen, und es wird erwartet, dass bis zum Ende des Jahres der kommerzielle Betrieb ohne Fahrer im nachfolgenden Fahrzeug realisiert wird; zudem fährt das L4-Einzelfahrzeug kontinuierliche Tests auf der Peking-Tangshan Autobahn und den Stadtstraßen von Hefei, und kürzlich hat es gemeinsam mit der Shentong Express den ersten Straßentest eines neuen energiebetriebenen schweren Lkw der Klasse L4 in der Branche abgeschlossen.
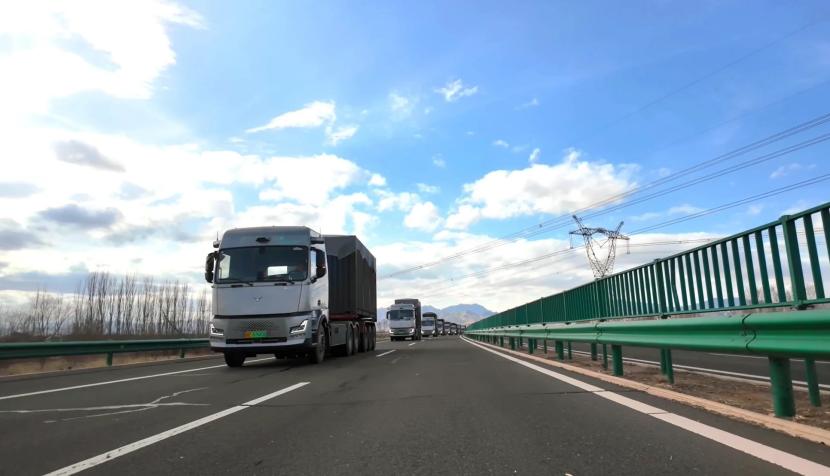
In der Vorstellung von DeepWay gliedert sich der kommerzielle Weg von Robotruck in drei Phasen:
Erste Phase: Durch vorwärts gerichtete Definition wird eine native Plattform für intelligente schwere Lkw geschaffen, um die serienmäßige Massenauslieferung zu realisieren und die Grundlage für den Hardware-Zugang zu legen.
Zweite Phase: Auf der Grundlage der serienmäßigen Auslieferung wird die skalierte Verbreitung des L2-Abonnements vorangetrieben, gleichzeitig werden kommerzielle Pilotversuche für L4-Formationen durchgeführt, um das schnelle Wachstum der Software-Abonnement-Einnahmen zu fördern und fortlaufende, hochmarge wiederkehrende Einnahmen zu erzielen.
Dritte Phase: Ein Transportdienstnetz für Robotruck wird aufgebaut, um in den globalen Straßenfrachtmarkt im Umfang von 3,9 Billionen US-Dollar einzutreten. Das Geschäftsmodell wird von „Fahrzeugverkauf + Abonnement“ weiter zu Einnahmen aus Transportkapazitätsdiensten ausgedehnt, um einen größeren Wertschöpfungsraum zu erschließen.
In gewisser Hinsicht ist DeepWay derzeit das einzige Robotruck-Unternehmen, das direkt mit Tesla Semi verglichen werden kann, und ist sogar bei der Massenauslieferung und der Erkundung von Geschäftsmodellen weiter fortgeschritten.
Langfristig gesehen ist ebenso wie bei Tesla Semi der „Verkauf von Fahrzeugen“ eine der Grundlagen von DeepWay, aber der Verkauf von Fahrzeugen stellt nur einmalige Einnahmen dar. Wichtiger sind die fortlaufenden Einnahmen aus Software-Abonnements und Transportkapazitätsdiensten, die das Fahrzeug als Grundlage für die fortlaufende Generierung von Einnahmen aus der intelligenten Fahrtechnik betrachten lassen.
Der globale Frachtmarkt erlebt derzeit einen strukturellen Wandel, und der Robotruck-Sektor geht von konzeptionellen Annahmen in die Phase der kommerziellen Umsetzung über. Die Schätzung von Morgan Stanley zu Software-Einnahmen von bis zu 34,4 Milliarden US-Dollar für Tesla Semi bestätigt das Potenzial dieses Sektors weiter: Wer den geschlossenen Kreislauf aus „Hardware-Auslieferung + Software-Abonnement“ als Erster erfolgreich umsetzt, kann die einmaligen Einnahmen aus dem Fahrzeugverkauf in fortlaufende, hochmarge wiederkehrende Cashflows umwandeln und sich damit die Marktchancen im Umfang von Hunderten Milliarden US-Dollar sichern.