Die US-Notenbank hat vier Wörter gestrichen.
Die Fed hat gestern Abend die Zinsen erhöht.
Bei dieser Zinssitzung stand der Zinssatz im Mittelpunkt der Diskussion, aber die wichtigste Maßnahme verbirgt sich in einer Änderung des Textes.
Ihre Erklärung ist nicht lang, sie umfasst nur drei kurze Absätze und hat kaum Zeilen. Es dürfte viele Zuschauer gegeben haben. Es gibt drei wichtige Maßnahmen: eine Satz weniger, ein Satz mehr und die „einstimmige Abstimmung“.
Zuerst zu dem fehlenden Satz:
In der Erklärung vom Juli stand geschrieben, „Die Inflation ist nach wie vor hoch, was teilweise auf Angebotsschocks zurückzuführen ist, die die Preise in Bereichen wie Energie in die Höhe treiben“. Die Erklärung vom September enthält nur noch die erste Hälfte des Satzes: „Die Inflation ist nach wie vor hoch“. Die zweite Hälfte ist verschwunden.
Angebotsschocks, einfach ausgedrückt, bedeuten, einen externen Grund für die Inflation zu finden. Der Ölpreis steigt, die Frachtkosten steigen – das alles liegt nicht in unserer Verantwortung, die Inflation wird von außen angetrieben.
Das ist ein bisschen wie Fieber und Wetter: Das Wetter gibt es zwar, aber das Fieber kommt von einem selbst. Der Wetterbericht kann es vorhersagen, aber den Regenschirm muss man selbst mitnehmen.
Wirklich, jedes Wort in der Erklärung der Fed ist sorgfältig abgewogen. Die Streichung dieser Hälfte des Satzes bedeutet, dass die externen Gründe nicht mehr funktionieren.
Dieser Satz diente ursprünglich als Ausweg: Wenn die Inflation nicht sinkt, kann man die Schuld auf externe Faktoren schieben; wenn man warten möchte, hat man eine Ausrede. Mit der Streichung wird dieser Ausweg entfernt. Ein Ausweg ist im Alltag unsichtbar, aber wenn er entfernt wird, spürt man sein Gewicht.
Ölpreise, Zölle, Kriege – eine Welle nach der anderen, die Gründe wechseln jedes Jahr, aber die Richtung zeigt immer nach außen. Diesmal wurde die externe Begründung auch gestrichen, selbst die Worte „Konflikt im Nahen Osten“ wurden durch das allgemeinere „geopolitische Faktoren“ ersetzt.
Als Nächstes zu dem hinzugefügten Satz:
„Die heutige politische Maßnahme wird dazu beitragen, das 2-Prozent-Ziel des Ausschusses zeitnaher zu erreichen“.
Die drei wichtigsten Wörter in diesem Satz sind „zeitnaher“. Früher lautete die Formulierung, dass die Inflation allmählich zurückgehen wird, jetzt lautet sie, dass wir ihren Rückgang beschleunigen wollen. Das Subjekt hat sich auch geändert: Der Rückgang ist nicht mehr eine selbstständige Angelegenheit der Inflation, sondern eine Aufgabe der Fed.
Dazwischen liegt eine Entscheidung: Warten oder nicht warten?
Wenn man wartet, kann man untätig bleiben und zusehen, wie der Wind von selbst aufhört. Wenn man nicht wartet, muss man selbst handeln, den Druck ständig aufrechterhalten, bis die Zahlen nachgeben. Außerdem muss man jede künftige Inflationsdatenprüfung als eine eigene Prüfung ansehen – bei schlechten Ergebnissen gibt es keine Nachprüfung.
Ein weiterer Punkt muss klar erläutert werden: „Der Ausschuss wird die Preisstabilität erreichen“. Dieser Satz stand bereits im Juli und wurde diesmal nicht verändert. Nur die oben genannten zwei Stellen wurden geändert – der Umfang ist gering, aber das Gewicht ist groß.
Personen, die häufig Dokumente lesen, wissen, dass das, was gestrichen wird, wertvoller ist als das, was hinzugefügt wird.
Übrigens gibt es noch die einstimmige Abstimmung. Das Abstimmungsergebnis ist ehrlicher als mündliche Äußerungen. Bei der letzten Abstimmung stand das Ergebnis 9 zu 3. Drei Gegenstimmende hatten andere Gründe als der Vorsitzende – sie fanden, dass die Maßnahmen zu langsam ergriffen wurden, und stimmten für eine Zinserhöhung.
Diesmal steht das Ergebnis 12 zu 0, es gibt keine einzige Gegenstimme. In sieben Wochen sind diejenigen, die letztes Mal noch gedrängt haben, jetzt mit allen anderen einer Meinung.
Die einstimmige Abstimmung hat noch eine weitere Bedeutung: Es gibt keine Hintertür. Wenn die Inflation künftig nicht sinkt, kann niemand sagen, dass er damals nicht zugestimmt hat.
Ein Satz weniger, ein Satz mehr, einstimmige Abstimmung – diese drei Punkte sind im Grunde eine einzige Maßnahme: Die Verantwortung für die Inflation wird von externen Faktoren zurück auf die eigene Seite geholt. Diese Verantwortung zu übernehmen, ist seltener als eine Zinserhöhung. Künftig kann man die Schuld nicht mehr anderen zuweisen, wenn etwas schiefgeht.
Der Vorsitzende der Fed, Wash, hat auf der Pressekonferenz sehr direkt gesprochen:
„Inflation ist eine Entscheidung“.
Diesen Satz hat er schon früher gesagt, er hat ihn nicht spontan ausgesprochen. Indem er die Inflation von „Schicksal“ zu „Aufgabe“ umdefiniert, verlagert sich die Verantwortung von dem Wetter zurück in den Sitzungssaal.
Das Wort „Entscheidung“ bedeutet, dass die Verantwortung bei uns liegt. Wir können diese Verantwortung übernehmen, weil wir selbst detaillierte Aufzeichnungen führen, die immer umfangreicher werden.
Die Inflation liegt seit mehr als fünf Jahren auf hohem Niveau. Die Anzahl der Produkte mit steigenden Preisen nimmt ständig zu – längst sind nicht nur wenige Waren teuer. Nach Washs eigenen Angaben steigen die Preise zu vieler Waren um mehr als 3 %, egal ob man sie über einen Zeitraum von sechs Monaten oder einem Jahr betrachtet.
Die Nachfrage ist auch nicht schwach. In der Erklärung steht ausdrücklich, dass die inländischen Ausgaben widerstandsfähig sind.
Die Investitionen im Bereich KI treiben die Preise von Chips und Strom in die Höhe. Die Fed hat bereits eine Arbeitsgruppe eingerichtet, die bis Ende des Jahres einen Bericht vorlegen wird.
Zum Ölpreis wurde er auf der Pressekonferenz gefragt:
Können Sie den Ölpreis kontrollieren? Er antwortete direkt: Den Ölpreis kann man nicht kontrollieren. Man kann nur verhindern, dass er sich weiter ausbreitet. Man fürchtet die zweite Runde der Übertragung: Die heutigen Energiepreise werden zu den Frachtkosten von morgen und zu den Löhnen von übermorgen.
Ja. Vier Sorgen, drei davon liegen im eigenen Bereich.
Die externe Erklärung wurde gestrichen, was übrig bleibt, ist die eigene Verantwortung. Wie man diese Verantwortung erfüllt, hängt von zwei Punkten ab: Gibt es Gegenstimmen? Akzeptiert der Markt das?
.......
Am selben Tag (also in der Nacht zum gestrigen Abend nach Peking-Zeit) tauchten bereits Gegenstimmen auf. In der Antwort des Weißen Hauses war der Sprecher Kush Desai derjenige, der die umfassendste Stellungnahme abgab.
Er war stellvertretender Pressesprecher des Weißen Hauses in der Regierung Trump. In einem Interview mit Fox News verwendete er zuerst das Wort: „äußerst bedauerlich“.
Dieses Wort ist nicht leichtfertig gewählt, das Weiße Haus lässt normalerweise immer einen Spielraum in seinen Äußerungen. Außerdem fügte er hinzu, dass die Zinserhöhung keine überzeugende wirtschaftliche Grundlage hat – die Daten stützen diese Maßnahme nicht.
Das Wichtigste kam zum Schluss:
Die Inflation wird vollständig durch Schocks im Energieangebot verursacht und hat nichts mit dem Zinssatz zu tun. Mit diesem Satz hat er die Sache auf den Punkt gebracht: Wenn der Zinssatz nicht relevant ist, ist die Zinserhöhung nutzlos.
Er fügte noch hinzu: Wir sind nicht mehr in der Ära Biden. Diese Regierung hat keine Billionen für Konjunkturprogramme ausgegeben, also gibt es keine außer Kontrolle geratene Nachfrage, die eingedämmt werden müsste. Außerdem wies er auf die Hypothekenzinsen hin: Wenn die Zinsen noch weiter steigen, leiden zuerst die monatlichen Raten und dann die Investitionen der Unternehmen.
Drei Aussagen lassen sich in einem Satz zusammenfassen: Die Schuld wird dem Öl zugewiesen.
Der Beitrag des Präsidenten war sehr direkt: Die US-Zinssätze sollten auf 1 % oder noch niedriger sinken. Er nannte auch den Grund: Die USA sind das Land mit der besten Kreditwürdigkeit der Welt, also sollten sie auch die niedrigsten Zinssätze haben.
Darunter stand noch ein Satz: „Zinssenkungen, und zwar schnell“ – dieser letzte Satz war im Original vollständig in Großbuchstaben, man konnte die Lautstärke durch den Bildschirm hindurch hören. Ja, Sie haben sich nicht verlesen: In einem Land, das gerade die Zinsen erhöht hat, ruft der Präsident öffentlich nach Zinssenkungen, und das mit voller Überzeugung.
Nach der Veranstaltung sprach er noch unhöflicher zu den Reportern. Er sagte, dass er mit Wash gesprochen habe, der Originalton lautete:
„Sie sollten lieber mit dem Ausschuss abstimmen, es nützt sowieso nichts. Der Ausschuss ist sehr feindselig, sehr politisiert und macht etwas Falsches.“
Interessanterweise hat Wash die Frage nach dem Gespräch mit dem Präsidenten nie beantwortet. Diesmal hat er ihm quasi aus der Ferne die Antwort gegeben. Die drei Wörter „feindselig“, „politisiert“ und „etwas Falsches machen“ werden immer schwerer.
Obwohl er schimpfte, hat er Wash nicht persönlich angegriffen. Als der Reporter am Ende nachfragte, ob er noch Vertrauen in Wash hat, sagte er ja.
Außerdem wurden diese Aussagen nicht an dem Tag erfunden, an dem sie gemacht wurden. Es gibt mehrere Personen, die so denken, und das schon seit Tagen.
Bereits im August hat Finanzminister Bessent gesagt, dass die kurzfristigen Zinssätze nicht erhöht werden müssen. Die Inflation wird durch Angebotsschocks verursacht, die Fed sollte deswegen nicht die Politik verschärfen.
Übersetzt ausgedrückt: Die Inflation wird von außen hereingebracht, man kann sie mit Zinserhöhungen nicht aufhalten. Er fügte auch hinzu, dass selbst bei einer Zinserhöhung innerhalb eines Jahres keine sichtbaren Auswirkungen zu erwarten sind.
Vizepräsident Vance hat den gleichen Standpunkt vertreten: Eine Zinssenkung ist die richtige und verantwortungsvolle Wahl, er hofft auf die Unterstützung der Fed.
Vor der Sitzung und nach der Sitzung wird diese Formulierung wie ein Staffelstab weitergegeben. Die Personen wechseln, aber die Bedeutung bleibt gleich. Es gibt einen Grund für die Eile: Nur noch sieben Wochen bis zur Zwischenwahl, Ölpreise und Zinssätze stehen direkt neben der Wahlurne.
Die Zuschauer außerhalb verstehen das auch:
Vor der Zinserhöhung hat der Chef-Stratege von JPMorgan Chase einen Satz gesagt: Wash drängt sich damit selbst in eine Ecke. Wenn er diesmal keine Maßnahmen ergreift, verliert er zuerst seine Glaubwürdigkeit.
Die Antwort der anderen Seite war sehr kurz. Auf der 30-minütigen Pressekonferenz hat Wash nur drei Sätze zu diesen Äußerungen gesagt.
„Die Unabhängigkeit ist eine Zwei-Wege-Straße. Die Personen, die Handelspolitik und Finanzpolitik gestalten, sollten auch in ihrer eigenen Spur bleiben.“ „Ich bin keine Pressemitteilung der Wall Street.“ „Über mein Gespräch mit dem Präsidenten habe ich nichts zu sagen.“
Er ist nicht darauf eingegangen, er hat eine Linie gezogen: Ich bin für meinen Bereich verantwortlich, du bist für deinen Bereich verantwortlich. Diese Linie bezieht sich auf zwei Dinge: Zölle und Staatsausgaben.
Man darf sich nicht streiten, sonst wird das Problem der Verantwortung zu einem Problem der Laune.
Auf der einen Seite gibt es fortlaufende Beiträge, Interviews und Anhörungen, auf der anderen Seite nur drei Sätze als Antwort – das Ausmaß und die Antwort liegen nicht auf der gleichen Ebene.
Die Verantwortung abzuwälzen hat seinen Nutzen. Wenn man die Schuld dem Öl zuweist, bleibt man untätig und hat einen Platz, um die Verantwortung für die Inflation abzuwälzen.
Alles in allem streitet man nur um eine Sache: Wessen Verantwortung ist die Inflation?
Wenn sie extern ist, ist niemand schuldig. Wenn sie intern ist, muss man handeln. Bei der gleichen Inflation gibt es zwei verschiedene Rechnungen. Welchen Weg man geht, hängt davon ab, wer die Rechnung in der Hand hält.
.......
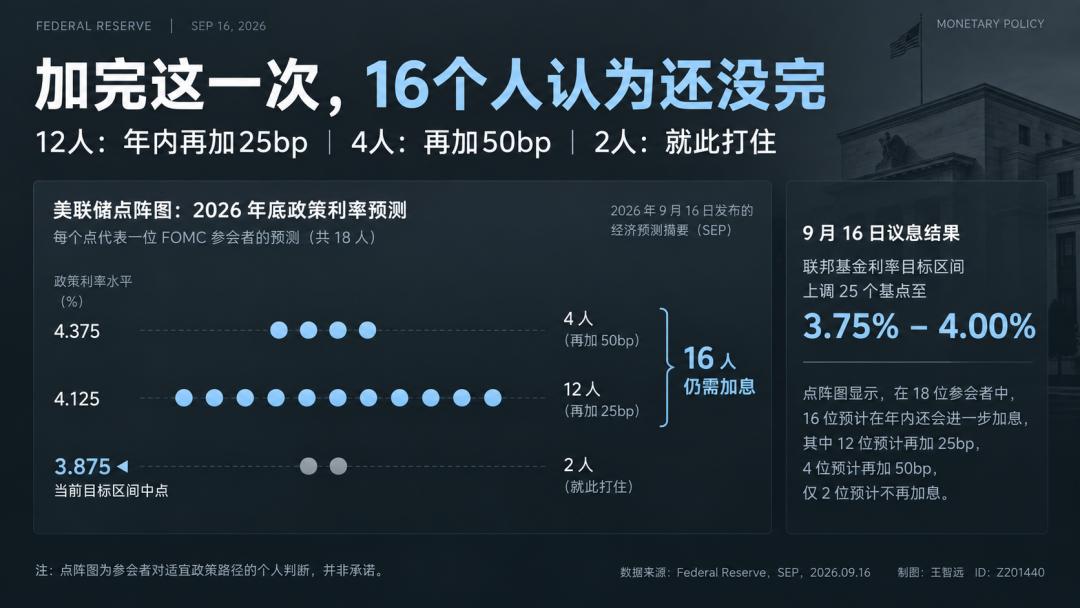
Schauen wir zuerst auf den Zeitplan. Wenn man das Dot-Plot ausbreitet, sieht man die anonymen Prognosen von 18 Beamten. 16 von ihnen glauben, dass es in diesem Jahr noch eine weitere Zinserhöhung geben muss, nur zwei glauben, dass man damit aufhören kann.
Als Kompromiss bleibt das Niveau 2027 unverändert; die Aussicht auf Zinssenkungen wird bis 2028 verschoben.
Das Dot-Plot zeigt die kollektive Stimmung. Niemand betrachtet es als Prophezeiung, aber die Stimmung selbst ist eine Information.
Auf der Pressekonferenz wurde gefragt: Wann hört man auf? Wash gab keine Antwort, keine vorausschauende Orientierung zu geben ist eine Regel, die er schon früher genannt hat.
Für den Markt ist es quälender, dass das Ende nicht sichtbar ist, als diese eine Zinserhöhung. Schlechte Nachrichten können bewertet werden, Unsicherheit nicht.
Der Markt muss selbst raten. Das Ergebnis der Vermutung ist, dass die Wahrscheinlichkeit einer weiteren Zinserhöhung bei der nächsten Sitzung 50 % beträgt. Es ist normal, dass man es nicht genau erraten kann. Wenn man alle Aufzeichnungen durchgeht, gab es nur 1997 eine Situation, bei der man nach einer Zinserhöhung aufgehört hat.
Man erwartet „es ist vorbei“, aber man bekommt „es ist noch nicht vorbei“.
Und nach den offiziellen Prognosen wird das 2 %-Ziel erst 2029 wieder erreicht. Dieses Datum ist härter als jede harte Äußerung.
Schauen wir uns dann die langfristigen Zinsen an:
Die Rendite 10-jähriger US-Staatsanleihen pendelt um 5 %, ein Niveau, das seit fast 20 Jahren nicht mehr gesehen wurde. Die kurzfristigen Zinsen folgen der Fed, die langfristigen Zinsen nicht vollständig. Darin sind die Laufzeitprämie, die Finanzpolitik und die Gruppen enthalten, die mit KI um Kapital konkurrieren. Der Staat gibt neue Anleihen aus, große Unternehmen nehmen langfristige Kredite auf – sie zielen auf die gleiche Gruppe von Käufern ab.
Nach der Zinserhöhung sind die langfristigen Zinsen nicht gesunken. Wash hat selbst drei Gründe genannt: Starke Wirtschaft, Geopolitik, Wettbewerb um Kapital – jeder Grund scheint mehr mit externen Faktoren zusammenzuhängen.
Ja. Dass die langfristigen Zinsen nicht sinken,