Eine Zinserhöhung um 25 Basispunkte, der US-Aktienmarkt stieg zuerst an und stürzte danach ab, Walsh zerschlug die letzte Illusion der Wall Street.
Um 14 Uhr östlicher US-Zeit kündigte die Federal Reserve eine Zinserhöhung um 25 Basispunkte an und hob den Leitzins der Federal Reserve auf 3,75 % bis 4,00 % an. Dies ist die erste Zinserhöhung seit Juli 2023.
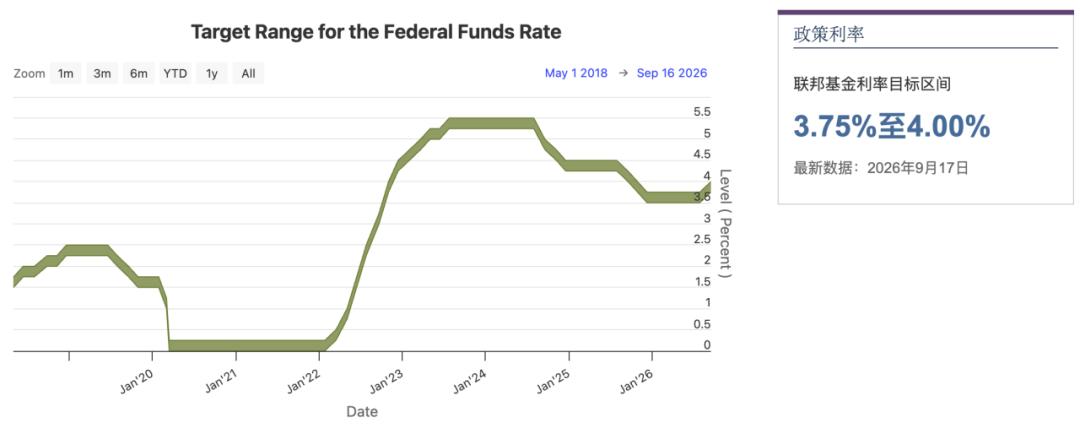
Nach der Veröffentlichung der Nachricht fiel der US-Aktienmarkt kurzzeitig ein. Um halb drei trat Walsch auf und hielt eine Rede. Der Markt stieg zuerst etwa 15 Minuten lang an, ging dann aber schnell wieder nach unten.
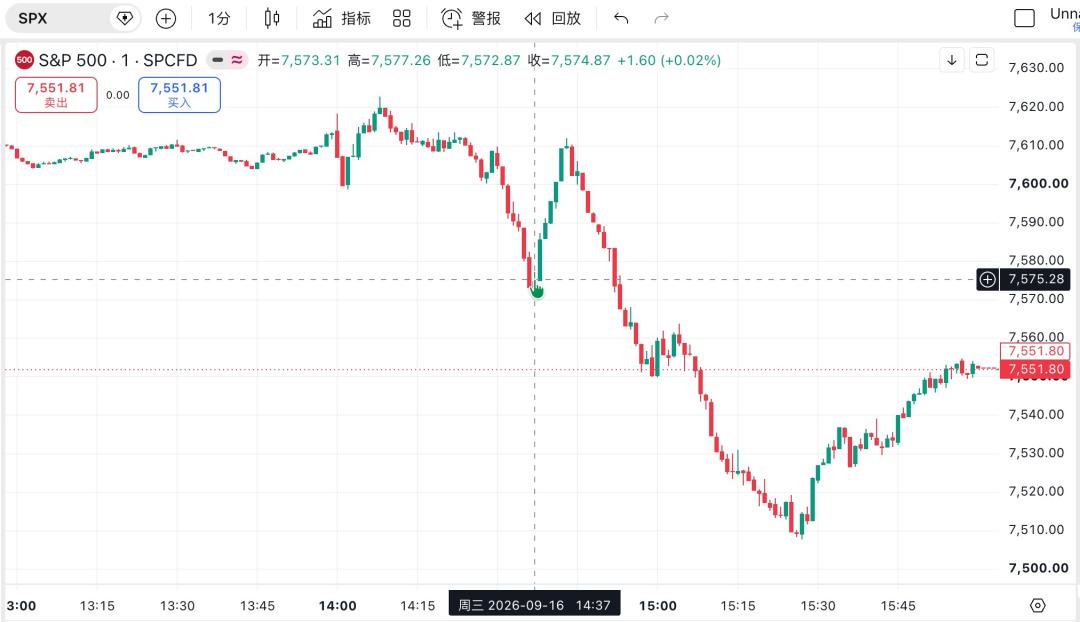
Bei Börsenschluss fiel der S&P 500 um 0,45 %, der Dow-Jones-Index um 1,21 %, während der NASDAQ nahezu unverändert blieb. Der Druck auf den Anleihemarkt war direkter: Die Rendite zweijähriger US-Staatsanleihen stieg auf etwa 4,74 %, die zehnjährige näherte sich 5 % und die dreißigjährige lag weiterhin bei etwa 5,35 %.
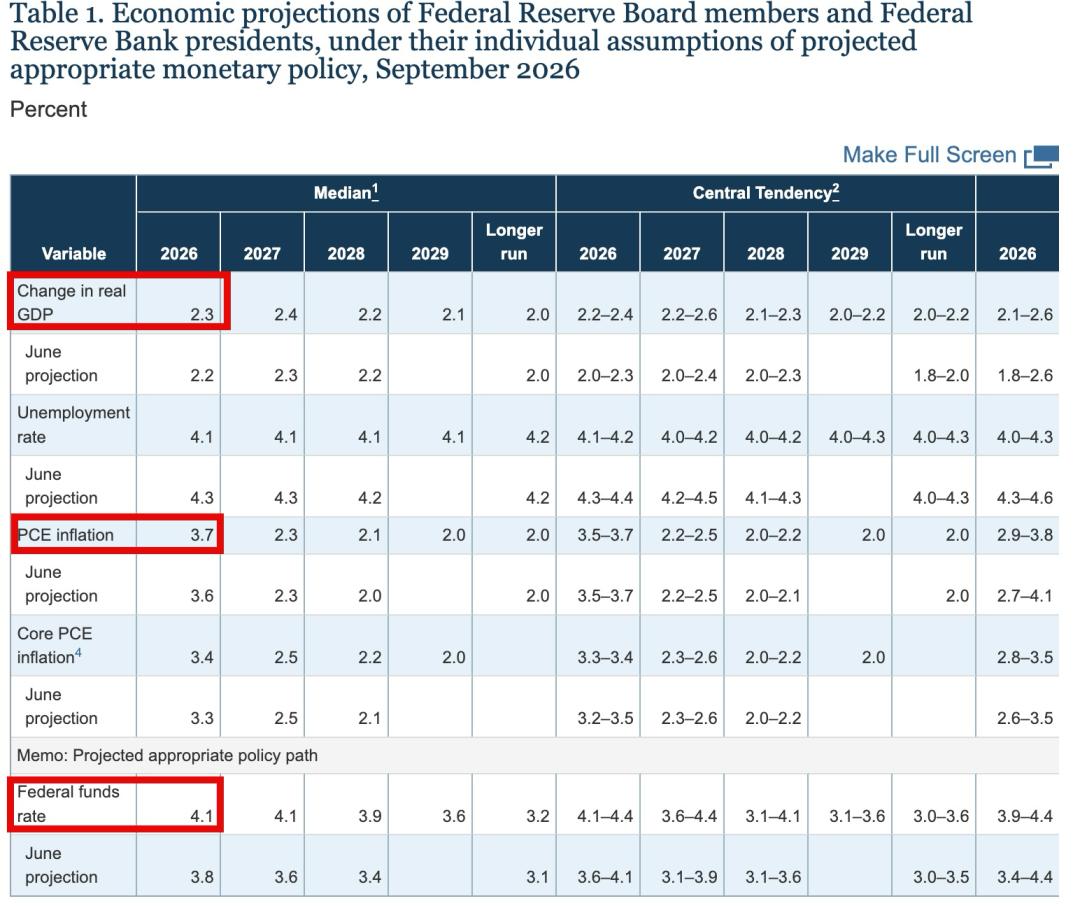
Laut der Erklärung der Federal Reserve wurde diese Zinserhöhung einstimmig mit 12 zu 0 Stimmen angenommen. Gleichzeitig hat die neueste Wirtschaftsprognose der Federal Reserve den Median der Zinssätze für Ende 2026 von den im Juni prognostizierten 3,8 % auf 4,1 % angehoben.
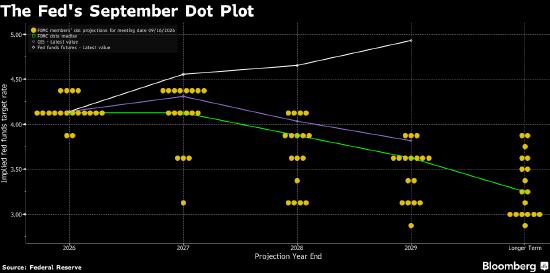
Die Analyse des US-Aktieninvestitionsnetzwerks ergab, dass der Markt heute nicht diese 25 Basispunkte handelte, sondern die Frage, ob weitere Zinserhöhungen folgen werden.
Walsch hat keine direkte Zusage für eine weitere Zinserhöhung beim nächsten Mal gegeben, aber er hat es deutlich genug gesagt:
Die Inflation ist zu hoch und hält sich zu lange auf hohem Niveau;
Man kann kaum sagen, dass das derzeitige Finanzumfeld bereits ausreichend restriktiv ist;
Die heutige Maßnahme ist nur der Beginn, mit dem die Federal Reserve beweist, dass sie die Inflation ernst nimmt. In Kombination mit der Zinsprognose von 4,1 % für Ende des Jahres zieht die Wall Street natürlich den Schluss: Die Zinserhöhung im September ist keine einmalige Maßnahme, es bleibt mindestens eine weitere Zinserhöhung in diesem Jahr auf dem Tisch.
Das ist der Grund, warum der US-Aktienmarkt heute zuerst stieg und dann einbrach. Zu Beginn der Rede suchte das Kapital noch nach einem kleinen dovistischen Spielraum, in der Hoffnung, dass Walsch allen mitteilt, dass man nach dieser Erhöhung erst einmal beobachten wird.
Aber später stellte der Markt fest, dass Walsch nicht nur keine Hinweise auf das Ende der Zinserhöhungen gab, sondern stets betonte, dass die Wirtschaft stark ist, der Konsum widerstandsfähig ist, das Finanzumfeld nicht ausreichend restriktiv ist und die Inflation keinen beruhigenden Abwärtstrend zeigt.
Der Markt hat es endlich verstanden: Diese Zinserhöhung könnte nur der Auftakt sein.
25 Basispunkte können den Ölpreis nicht eindämmen, aber die Kettenreaktion der Inflation unterbinden
Jetzt sind die Kapitalkosten in den USA tatsächlich bereits sehr hoch.
Der Zinssatz für 30-jährige Festhypotheken nähert sich 7 %, die Anträge auf Hypotheken gehen weiter zurück; viele Zinssätze für gewerbliche Kredite liegen nahe bei 10 %, und unbesicherte Kredite haben sogar zweistellige Zinssätze. Die Transaktionen auf dem Immobilienmarkt kühlen sich ab, das Vertrauen der Bauunternehmer schwächt sich ab, und der Bestand an zum Verkauf stehenden Immobilien in einigen Regionen beginnt zu steigen. In Kombination mit den anhaltenden Nachrichten über Entlassungen steht das Vertrauen von Verbrauchern und Unternehmen unter Druck.
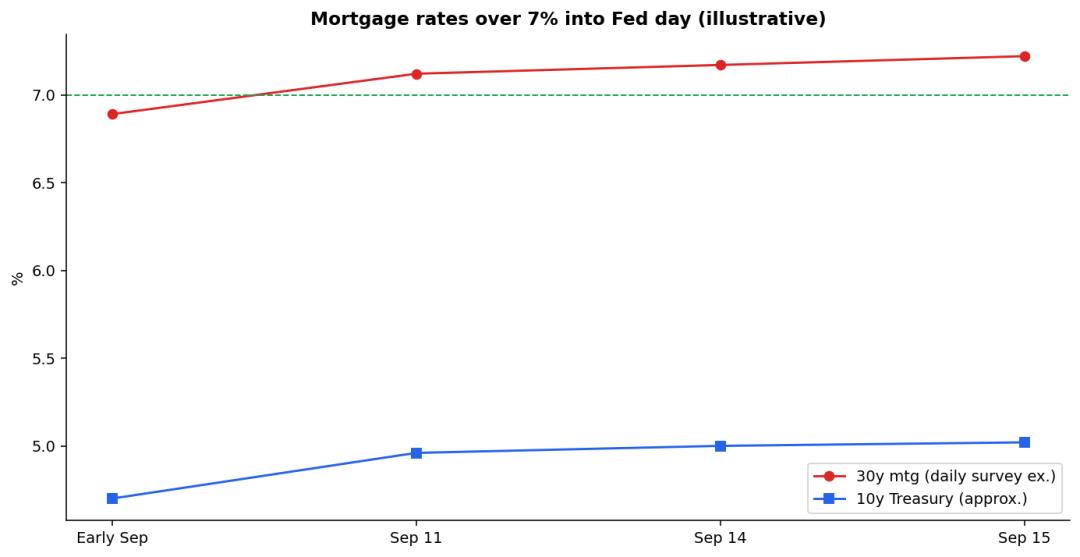
Das Problem liegt hier: Da der Finanzierungsdruck von Unternehmen und Haushalten bereits so groß ist, warum muss die Federal Reserve die Zinsen weiter erhöhen?
Denn obwohl hohe Zinssätze das Ölangebot nicht direkt erhöhen, die Schifffahrtsrouten nicht reparieren und die Lebensmittelpreise nicht sofort senken können, können sie verhindern, dass Ölpreise und Transportkosten auf die gesamte Wirtschaft übergreifen.
Wenn der Ölpreis steigt, erhöhen zuerst die Logistikunternehmen ihre Preise;
Wenn die Logistikkosten steigen, erhöhen die Warenunternehmen anschließend ihre Preise;
Wenn die Lebenshaltungskosten steigen, fordern die Arbeitnehmer Lohnerhöhungen;
Nachdem die Unternehmen ihre Mitarbeiter mit höheren Löhnen behalten haben, werden die Kosten wiederum auf die Dienstleistungspreise überwälzt.
An diesem Punkt ist die Inflation nicht mehr nur ein Problem von Rohöl oder Krieg, sondern führt dazu, dass alle Preise steigen und alle davon ausgehen, dass die Preise weiter steigen werden.
Der Spot-Fernverkehrstarifindex von RXO für Lkw ist im dritten Quartal bisher im Vergleich zum Vorjahr um etwa 43 % gestiegen, und die Vertragstarife stiegen im zweiten Quartal im Vergleich zum Vorjahr um etwa 6 %.
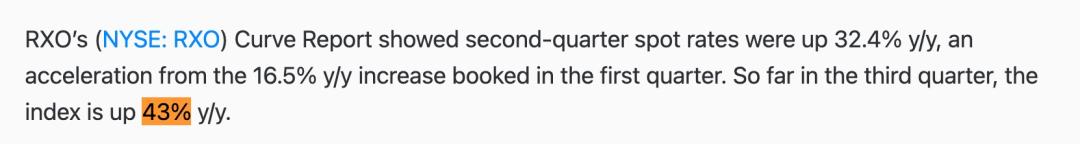
Die 43 % hier bedeuten nicht, dass alle Logistikkosten in den gesamten USA um 43 % gestiegen sind, aber sie spiegeln wider, dass der empfindlichste Spot-Transportmarkt schnell teurer wird. Der tatsächliche Anstieg der Transportkosten pro Palette, den die Unternehmen spüren, wird letztendlich auf irgendeine Weise in die Warenpreise und die Gewinnmargen einfließen.
Gleichzeitig bleibt der Konsum in den USA stark, das Staatsdefizit ist nach wie vor hoch, und KI- und Supercomputing-Zentren konkurrieren um Strom, Grundstücke, Ausrüstung, Finanzierung und Bauressourcen.
Wenn mehrere Kräfte zusammenwirken, verlangen Anleiheinvestoren natürlich höhere Renditen als Entschädigung für das Halten langfristiger US-Staatsanleihen.
Daher können 25 Basispunkte das Ölpreisproblem natürlich nicht lösen.
Was die Federal Reserve wirklich kontrollieren will, ist die Erwartung des Marktes an die Zukunft:
Man darf nicht zulassen, dass Unternehmen und Verbraucher davon ausgehen, dass die Inflation langfristig hoch bleibt, geschweige denn, dass alle die Mentalität entwickeln: „Wenn man die Preise jetzt nicht erhöht, werden die Kosten später nur noch höher“.
Sobald diese Erwartung entsteht, werden die Kosten für die Eindämmung der Inflation noch größer sein.
Die letzte Illusion der Wall Street wird gerade von Walsch zerstört
Das hawkischste Satz von Walsch heute war nicht „Die Inflation ist zu hoch“, sondern „Es ist schwer, die derzeitigen Finanzbedingungen als restriktiv zu bezeichnen“.
Dieser Satz ist sehr wichtig. Denn aus Sicht von Walsch ist die US-Wirtschaft noch nicht so schwach, dass die Federal Reserve die Bremse betätigen muss: Die inländischen Ausgaben bleiben gesund, die Kreditvergabe fließt normal, die Kapitalausgaben der Unternehmen sind stark und der Arbeitsmarkt ist widerstandsfähiger als erwartet.
Nach der neuesten Prognose der Federal Reserve wird das reale BIP der USA 2026 um 2,3 % wachsen, die Arbeitslosenquote beträgt Ende des Jahres 4,1 %, während die PCE-Inflation immer noch 3,7 % erreicht. Die Wirtschaft zeigt keine deutliche Rezession und die Inflation liegt weit über 2 %, sodass die Federal Reserve natürlich die Zuversicht hat, die Zinsen weiter zu erhöhen.
Die Analyse des US-Aktieninvestitionsnetzwerks ergab, dass sich heute wirklich etwas geändert hat: Der Markt kann nicht mehr leicht darauf setzen, dass die Federal Reserve ihre Politik ändert. Solange der Arbeitsmarkt stabil bleibt und im Finanzsystem keine Probleme auftreten, reicht eine normale Korrektur des Aktienmarktes nicht aus, um die Richtung der Politik der Federal Reserve zu ändern.
Als Nächstes ist es wichtiger, drei Signale zu beobachten, als zu raten, ob die Zinsen beim nächsten Mal erhöht werden:
Ob die Rendite zweijähriger US-Staatsanleihen weiter steigt
Ob die Rendite zehnjähriger US-Staatsanleihen stabil über 5 % bleibt
Ob hohe Ölpreise und Transportkosten beginnen, sich auf Löhne und Dienstleistungspreise auszuweiten
Wenn diese drei Signale gleichzeitig auftreten, steht der US-Aktienmarkt nicht mehr nur vor Bewertungsschwankungen. Die hohen Zinssätze werden allmählich auf die Unternehmensfinanzierung, die Kostenausgaben und die Gewinnmargen übertragen, zu diesem Zeitpunkt könnte der Markt sowohl die Gewinnerwartungen als auch das Bewertungsniveau gleichzeitig senken.
Dass der NASDAQ heute kaum gefallen ist, bedeutet nicht, dass Technologieaktien keine Angst mehr vor hohen Zinssätzen haben. Es zeigt nur, dass das Gewinnwachstum der KI-Führer den Druck der Zinssätze vorübergehend ausgleicht. Wenn die Rendite zehnjähriger US-Staatsanleihen langfristig über 5 % liegt und die Unternehmen gleichzeitig beginnen, ihre Erwartungen an Gewinnmargen und Kapitalrendite zu senken, können sich auch Technologieaktien nicht dem Einfluss entziehen.
Walsch hat heute nur die Zinsen um 25 Basispunkte erhöht, aber er lässt die Wall Street erneut mit einer Realität konfrontieren: Solange die Wirtschaft standhalten kann und die Inflation nicht gesunken ist, hat die Federal Reserve keinen Grund, ihre Politik eilig zu ändern.