Heftige „Ent-Ninghua“-Bewegung: Die Gegenoffensive der Batteriehersteller der zweiten Reihe
In der Branche für Leistungsbatterien im Jahr 2026 vollzieht sich ein subtiler Machtwechsel.
Anfang September haben alle Automobilhersteller nacheinander ihre Ergebnisse vorgelegt. Vor dem Hintergrund des Abschwungs der Subventionen und der Verlangsamung der Marktkonsolidierung haben die Automobilhersteller schwierige Zeiten. CATL, das als erstes die Ergebnisse vorgelegt hat, steht im Rampenlicht: „CATL verdient mehr als 15 an der A-Aktie notierte Automobilhersteller zusammen“. Vor vier Jahren schien die „Theorie der Lohnarbeit“ von Zeng Qinghong, dem Vorsitzenden von GAC, tatsächlich Realität zu werden.
Die öffentliche Meinung, die eine „Loslösung von CATL“ fordert, wird derzeit immer stärker. Aber dieses Mal scheinen die Batteriehersteller der zweiten Ebene den Weg aus der Sackgasse gefunden zu haben und blasen das Signal zum Gegenangriff durch das Direktlieferungsmodell von Batteriezellen.
01 CATL frisst das Fleisch, die Hersteller der zweiten Ebene trinken die Suppe
Auf der chinesischen Konferenz für Leistungsbatterien 2026 löste die Rede von Yin Tongyue, dem Vorsitzenden von Chery, eine Welle aus: „Die Branche hat vereinbart, Risiken zu teilen und Ergebnisse gemeinsam zu nutzen, aber derzeit genießen die Batteriehersteller immer noch einen größeren Anteil der Ergebnisse.“
Aus den Halbjahresberichten geht hervor, dass diese Aussage nicht falsch ist. Nicht nur CATL, das im Rampenlicht steht, sondern chinesische Unternehmen machen die Hälfte der zehn weltweit umsatzstärksten Batteriehersteller aus. Aus fundamentaler Sicht halten wir es jedoch für unfair, dass die Batteriehersteller der zweiten Ebene zusammen mit CATL kritisiert werden.
(1) Das Branchen-Beta treibt das Wachstum an, aber der gesamte Zuwachs von vier Batterieherstellern beträgt nur 40 % von dem von CATL
Abgesehen von CATL verzeichneten die vier führenden Batteriehersteller der zweiten Ebene CALB, Gotion High-Tech, EVE Energy und Sunwoda (die zu den Top 10 der Branche nach Marktanteil gehören) im ersten Halbjahr dieses Jahres einen kumulierten Umsatzanstieg von 47,8 Milliarden Yuan im Vergleich zum Vorjahr, was fast die Hälfte des Zuwachses von CATL beträgt.
Es scheint, als ob die zyklischen Gewinne der gesamten Batteriebranche die Marktprofite an sich gerissen haben. Wenn man jedoch diesen Zuwachs von 47,8 Milliarden Yuan detailliert aufschlüsselt, stellt sich heraus, dass die Batteriehersteller der zweiten Ebene nicht viele Gewinne im Bereich der Leistungsbatterien für Personenkraftwagen erzielt haben:
· Von dem Zuwachs von 10,67 Milliarden Yuan bei CALB stammen 4,82 Milliarden Yuan aus dem Wachstum des Energiespeichergeschäfts, was fast 50 % des gesamten Zuwachses ausmacht. Der Zuwachs bei den Leistungsbatterien beträgt nur 5,84 Milliarden Yuan, einschließlich des Zuwachses bei Nutzfahrzeugen.
· Von dem Zuwachs von 17,5 Milliarden Yuan bei EVE Energy stammen 4,8 Milliarden Yuan aus dem Wachstum von Energiespeicherbatterien, 1,33 Milliarden Yuan aus dem Wachstum von Verbrauchsbatterien, und der Zuwachs bei Leistungsbatterieprodukten beträgt nur 4,53 Milliarden Yuan.
· Von dem Zuwachs von 11,1 Milliarden Yuan bei Sunwoda stammen 3,34 Milliarden Yuan aus dem Wachstum von Energiespeicherbatterien und 6,53 Milliarden Yuan aus dem Wachstum von Batterien für Elektrofahrzeuge.
Nur bei Gotion High-Tech, das den geringsten Zuwachs verzeichnete, stammt fast der gesamte Zuwachs im ersten Halbjahr von den Leistungsbatterien. Zusammen betrachtet beträgt der Zuwachs bei den Leistungsbatterieprodukten 25,36 Milliarden Yuan von dem Nettozuwachs von 47,8 Milliarden Yuan, was einem Anteil von 53 % entspricht, also nur etwa die Hälfte.
In dem lauten Jubel ist offensichtlich viel Wasser enthalten. CATL verzeichnete im ersten Halbjahr einen Zuwachs bei den Leistungsbatterien von 60,52 Milliarden Yuan nach Rechnungslegungsstandards, während der Nettozuwachs der vier führenden Batteriehersteller der zweiten Ebene zusammen nur etwa 41,9 % von dem von CATL beträgt.
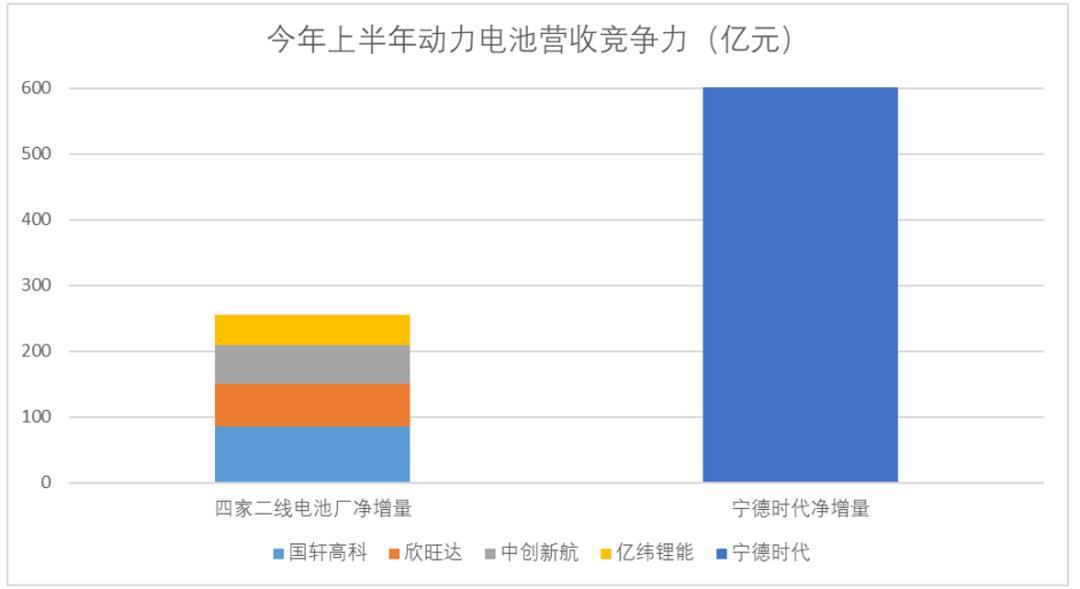
Ende letzten Jahres lag dieser Wert noch bei 46,7 %. Obwohl die Batteriehersteller der zweiten Ebene im ersten Halbjahr auf Zahlenebene gute Ergebnisse erzielt haben, liegt dies vor allem am Branchen-Beta und nicht daran, dass sie CATL einen größeren Anteil am Markt abgenommen haben.
(2) Preise festlegen, Marktanteile gewinnen – CATL will nicht nur das Fleisch, sondern auch die Suppe
Aus der Perspektive von CATL will man offensichtlich während dieses Aufwärtszyklus des Branchen-Betas mehr Marktanteile gewinnen, nicht nur Gewinne erzielen. Wie wir bereits in unserem Analyseartikel zum Zweitquartalsbericht von CATL erwähnt haben („Die Angst von CATL ist identisch mit der von Nvidia“): Die Gewinnung von Marktanteilen hat für CATL höchste Priorität.
Der Kerngrund liegt darin, dass CATL in der aktuellen Phase über zwei unerschütterliche Kernvorteile verfügt:
Erstens: Der Kostenvorteil durch mehr Minenrechte im vorgelagerten Bereich wird in einer Phase steigender Preise noch größer.
Seit der Talfahrt des durchschnittlichen Preises für Batterie-Lithiumcarbonat im Inland im Juni 2025 hat der kumulierte maximale Anstieg bis zum Höhepunkt im April/Mai dieses Jahres mehr als 300 % erreicht. Wenn das Preissystem normal weitergegeben würde, würde die Nachfrage im nachgelagerten Bereich zwangsläufig schrumpfen.
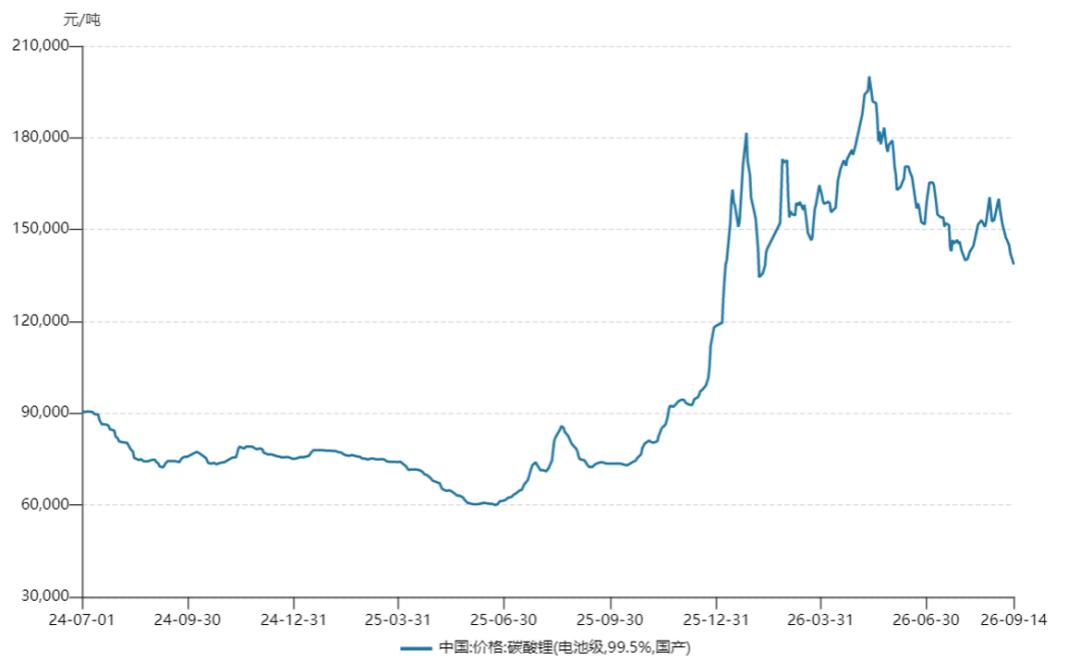
CATL hat in den letzten Jahren kontinuierlich in die vorgelagerte Ressourcen investiert, beispielsweise in Indonesien, Yichun in Jiangxi oder durch Beteiligung an CMOC. Dies hat zweifellos den Kostendruck für CATL deutlich verringert. Nach Berichten von China.com liegt die Selbstversorgungsrate von CATL mit kritischen Metallressourcen bereits bei 35 %, weit über dem Branchendurchschnitt von 10 % bis 15 %. Berechnungen von Soochow Securities zufolge können allein die eigenen Lithiumminen die Kosten um 10 % bis 15 % senken.
Zweitens: Bei der Markenbekanntheit auf dem Verbrauchermarkt gibt es derzeit nur CATL und andere.
CATL hat seit 2022 kontinuierlich den Markenaufbau verstärkt. Allein im ersten Halbjahr dieses Jahres stiegen die Vertriebskosten von CATL um 33,4 %, und die Werbeschaltung ist sehr intensiv. In der Liste der 500 wertvollsten chinesischen Marken 2025 von Brand Finance erreichte der Markenwert von CATL 19,64 Milliarden US-Dollar, ein Anstieg von 3,2 % im Vergleich zum Vorjahr, und belegte den 20. Platz.
Abgesehen von BYD Fudi, das Batterien selbst herstellt und nutzt, gibt es bei allen anderen Batteriemarken für den Automobilverkauf aus Sicht der Verbraucher im Grunde nur CATL und andere.
Aufgrund dieser beiden Punkte ist es für CATL ein Leichtes, seine Vorteile in echte Gewinne umzuwandeln. In Wirklichkeit ist die Bruttomarge des Leistungsbatteriegeschäfts von CATL im ersten Halbjahr 2026 jedoch um 321 Basispunkte gesunken, und der Abstand zu Batterieherstellern der zweiten Ebene wie Sunwoda und CALB hat sich verringert.
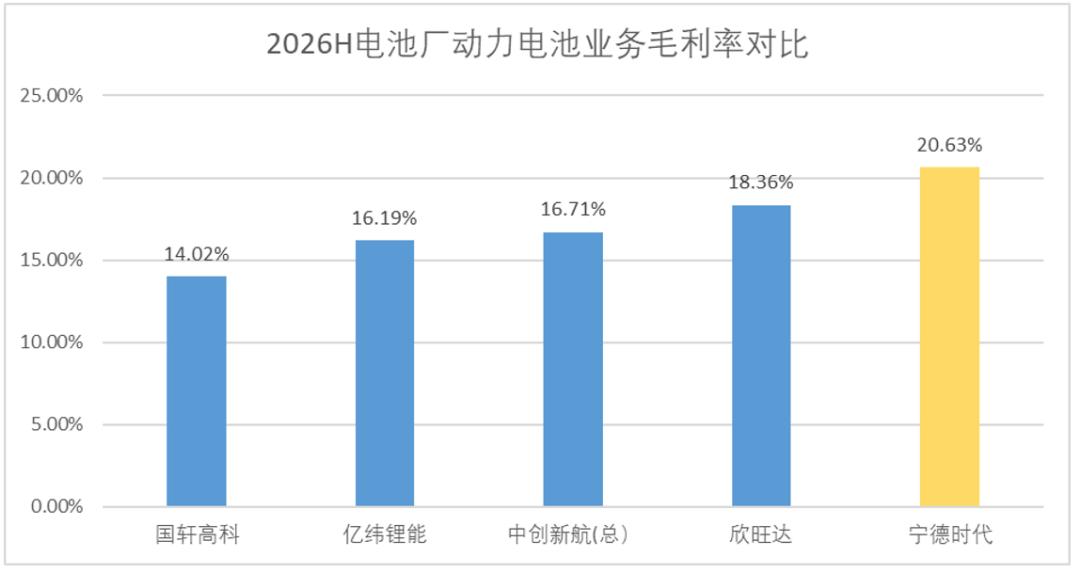
Die einzig plausible Erklärung ist, dass CATL die Lieferpreise absichtlich drückt, um mehr Marktanteile zu gewinnen. Das erklärt auch, warum CATL im ersten Halbjahr dieses Jahres einen größeren Zuwachs bei den neuen Absatzmengen erzielen konnte.
02 Keine völlige Einkreisung des Gegners: Überlaufende Nachfrage schafft Chancen
In der Theorie des Industrie-Lebenszyklus kamen die Ökonomen Michael Gort und Steven Klepper, Professor für Wirtschaftswissenschaften an der Carnegie Mellon University, in einer empirischen Studie zur Verfolgung der Marktentwicklung von 46 Produkten zu einer klassischen Aussage über die Expansionsphase: In der Phase der Branchengewinne sinkt der Konzentrationsgrad eher.
Obwohl CATL ungern seine Marktanteile abgibt, befindet sich die Branche derzeit in der Expansionsphase mit hohen Gewinnen, sodass es für Batteriehersteller der zweiten Ebene immer noch Chancen gibt, von der Kapazitätsüberlauf von CATL zu profitieren. Es gibt zwei Hauptgründe:
(1) CATL hält absichtlich Waren zurück, und die Lagerbestände steigen viel schneller als bei den Herstellern der zweiten Ebene
Obwohl wir immer betonen, dass die Gewinnung von Marktanteilen derzeit höchste Priorität für CATL hat, ist CATL bei der Geschwindigkeit der Marktanteilsgewinnung offensichtlich zurückhaltend – sei es aus Gründen der Kartellrechtskonformität oder im Hinblick auf die Beziehungen zu Lieferanten und Abnehmern. CATL will den öffentlichen Druck nicht zu groß werden lassen.
In seinen Aussagen zur Halbjahresberichtsperiode gab CATL bekannt, dass die Kapazität seiner Batteriesysteme im ersten Halbjahr 525 GWh betrug und die Produktion 498 GWh erreichte. Daraus ergibt sich eine Kapazitätsauslastung von 94,86 %, was fast der Vollauslastung entspricht. Bei den vier Batterieherstellern der zweiten Ebene liegt die Kapazitätsauslastung zwischen 65 % und 86 %.
Aus den veröffentlichten Kapazitätsdaten geht hervor, dass die Gesamtkapazität von Gotion High-Tech etwa 130 GWh beträgt, EVE Energy bis Ende 2026 über etwa 200 GWh verfügen wird. Sunwoda und CALB haben ihre Kapazitäten nicht offengelegt, aber nach ihren Kapazitätsplänen liegt die derzeit in Betrieb genommene Kapazität bei beiden bei etwa 120 GWh. Die Gesamtkapazität der vier Hersteller unterscheidet sich nicht wesentlich von der von CATL.
Aus den Lagerbeständen geht hervor, dass das Lagerniveau und der Nettozuwachs von CATL derzeit deutlich höher sind als die Summe der vier Batteriehersteller der zweiten Ebene.
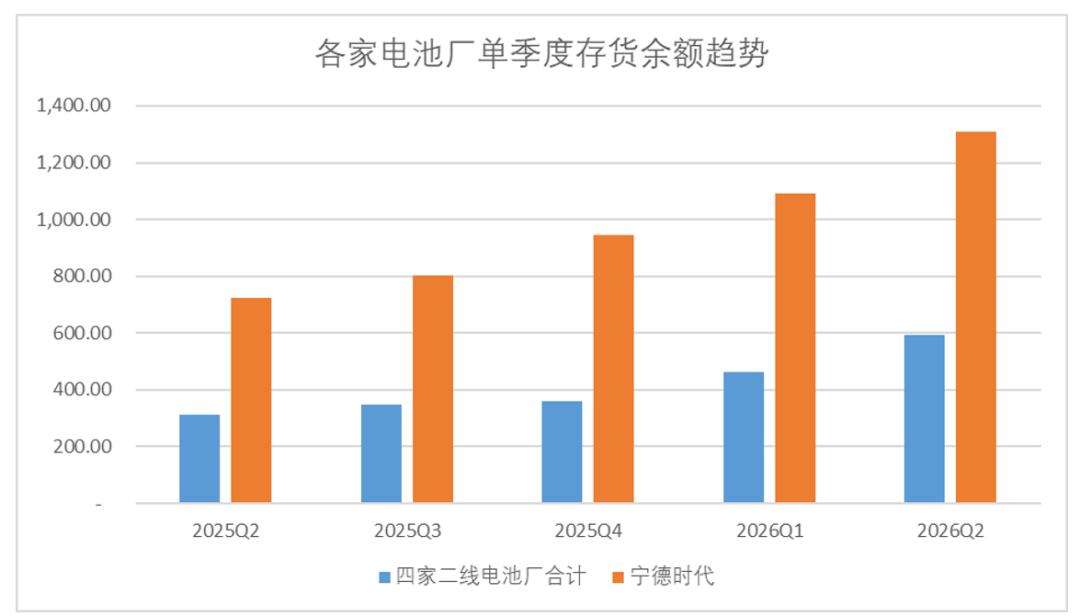
Selbst bei unterschiedlichen Kapazitätsauslastungen ist der Nettozuwachs des Lagerniveaus von CATL deutlich höher als der angemessene Gesamtwert der Batteriehersteller der zweiten Ebene. Es ist sehr wahrscheinlich, dass CATL Waren absichtlich zurückhält, um die Wachstumsrate der Marktanteile nicht zu schnell ansteigen zu lassen.
(2) Der Absatz sinkt, aber die durchschnittliche Batteriekapazität pro Fahrzeug steigt stark an
In diesem Jahr hat sich das Gesamtwachstum von Neufahrzeugen mit alternativen Antrieben deutlich verlangsamt. Daten des China Association of Automobile Manufacturers zeigen, dass Produktion und Absatz von Neufahrzeugen mit alternativen Antrieben in China im ersten Halbjahr 2026 im Vergleich zum Vorjahr um 6,7 % bzw. 7,3 % gestiegen sind, was deutlich unter dem Wert des Vorjahreszeitraums liegt.
Das offensichtlichste Gefühl in der Automobilbranche ist, dass der Zuwachs aufgrund des Abschwungs der Subventionen verlangsamt wurde.
Gleichzeitig ist die Reichweite zu einem zentralen quantifizierbaren Wettbewerbsvorteil verschiedener Produkte geworden, da die Konfiguration der Fahrzeugmodelle immer anspruchsvoller wird. Ohne groß angelegte technologische Innovationen ist die einzige Möglichkeit, die Reichweite zu erhöhen, die Batteriekapazität zu vergrößern.
Von 2022 bis 2024 lag die durchschnittliche Batteriekapazität pro Fahrzeug im Bereich von 46 kWh bis 47 kWh, mit einem sehr langsamen Wachstum. Im Jahr 2025 kehrte sich der Trend um, und die durchschnittliche Kapazität stieg auf 53,1 kWh. Von Januar bis April 2026 erreichte die durchschnittliche Batteriekapazität pro Fahrzeug bereits 67,8 kWh, was einem Anstieg von 33,8 % im Vergleich zum Vorjahr entspricht.
Das bedeutet, dass der Gesamtwert der Batterien von zwei neuen Fahrzeugen im Jahr 2026 ausreicht, um drei Fahrzeuge im Jahr 2024 herzustellen. Obwohl sich das Absatzwachstum im nachgelagerten Bereich verlangsamt, bleibt der Zuwachs für die Batteriehersteller erhalten.
Auf der einen Seite hält CATL absichtlich Waren zurück oder ist tatsächlich durch Kapazitätsengpässe eingeschränkt, auf der anderen Seite steigt die Liefermenge von Batterien weiter. Zusammengefasst gibt es für die Batteriehersteller der zweiten Ebene, obwohl CATL unbesiegbar zu sein scheint, zumindest kurzfristig ein starkes Branchen-Beta durch die überlaufende Nachfrage. Derzeit ist auf jeden Fall ein Fenster für den Gegenangriff der Batteriehersteller der zweiten Ebene.
Und jetzt haben die Automobilhersteller den Batterieherstellern der zweiten Ebene das Werkzeug in die Hand gegeben.
03 Gegenangriff auf CATL: Das Direktlieferungsmodell von Batteriezellen wird zu einer mächtigen Waffe
In der Halbjahresberichtsperiode dieses Jahres hat EVE Energy in den nach Geschäftssegmenten aufgeschlüsselten Einnahmen im Finanzbericht separat die Betriebseinnahmen aus Batteriematerialien offengelegt. Obwohl die genaue Bedeutung von Batteriematerialien nicht detailliert erläutert wurde, geht aus der Formulierung hervor, dass ein Teil davon aus dem Handel mit Edelmetallen in der vorgelagerten Industriekette und ein Teil aus dem Direktliefergeschäft mit Nicht-Endprodukten im nachgelagerten Bereich stammen könnte.
Tatsächlich haben die Automobilhersteller in diesem Jahr ein neues „selbst entwickeltes“ Modell gefunden, um das Risiko eingeschränkter Batterieversorgung und potenziell hoher Kosten abzufed