Der heimliche Zweitplatzierte der Automobilbranche hat die Zeichnungsphase eröffnet, dessen Gründer einst als Lehrer an einer Grundschule in einer ländlichen Gemeinde der Provinz Zhejiang gearbeitet hat.
Am 16. September startete die Zeichnung von Anda-Aktien an der Börse für Neues Marktsegment. Der Ausgabepreis beträgt 7,55 Yuan pro Aktie, das Ausgabepreis-Gewinn-Verhältnis beträgt 13,50, das maximale Zeichnungslimit für ein einzelnes Konto liegt bei 1,19 Millionen Aktien, für die maximale Zeichnung ist ein Marktwert von 8,9845 Millionen Yuan erforderlich. Das Unternehmen ist hauptsächlich auf präzise Aluminiumdruckgussteile für Automobile spezialisiert, und der den Aktionären des Mutterunternehmens zuzurechnende Nettogewinn im Jahr 2025 betrug 69,5421 Millionen Yuan.
Bei der anfänglichen Emission werden insgesamt 28 Millionen Aktien ausgegeben, davon 19,6 Millionen Aktien im Online-Emissionsverfahren. Caitong Securities ist ermächtigt, 4,2 Millionen Aktien im Rahmen der Überzuteilung auszuüben, sodass sich das Online-Emissionsvolumen auf 23,8 Millionen Aktien erhöht. 8,4 Millionen Aktien werden strategisch zugeteilt, was 30 % des gesamten Emissionsvolumens entspricht, und die Gesamtzahl der Aktien nach der Emission beträgt 112 Millionen Aktien. Der erwartete gesamte eingeworbene Kapitalbetrag beträgt 211 Millionen Yuan. Bei vollständiger Ausübung des Überzuteilungsrechts kann der gesamte eingeworbene Kapitalbetrag bis zu 243 Millionen Yuan erreichen.
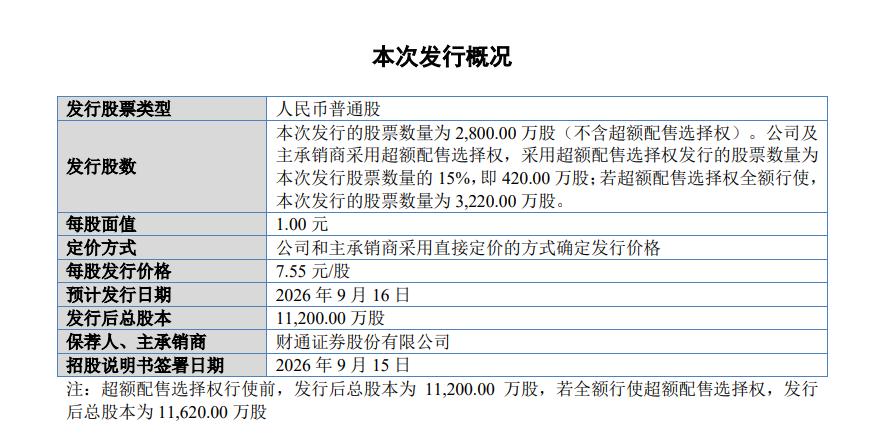
Der Ausgabepreis von 7,55 Yuan entspricht einem Preis-Gewinn-Verhältnis von 13,50, was unter dem durchschnittlichen statischen Preis-Gewinn-Verhältnis der Branche von 22,75 im letzten Monat liegt. Gemessen an der Gesamtzahl der Aktien nach der Emission beträgt der Gesamtwert des Unternehmens etwa 846 Millionen Yuan, der Umlaufmarktwert am ersten Handelstag liegt bei etwa 180 Millionen Yuan. Bei dieser Emission gibt es keine Übertragung von Altaktien.
Anda-Aktien ist ein nationales spezialisiertes, verfeinertes und innovatives "kleines Riesen"-Unternehmen sowie ein Unternehmen mit einzelnem Meisterschaftsprodukt in der verarbeitenden Industrie der Provinz Zhejiang.
Das Unternehmen wurde im August 2005 gegründet, indem Modern Agricultural Equipment Huzhou Combined Harvester Co., Ltd. mit Geräten der Autozulieferfabrik und Bareinlagen gemeinsam mit 23 Aktionären initiiert wurde. Der Gründungsprozess wird als Umstrukturierung eines staatseigenen Unternehmens anerkannt.
Im Jahr 2023 erfolgte die vollständige Umwandlung in eine Aktiengesellschaft. Im Jahr 2024 wurde das Unternehmen in die Innovationsschicht des Neuen Dritten Marktes notiert, und im August dieses Jahres erhielt es die Genehmigung für die Registrierung von der China Securities Regulatory Commission. Der kontrollierende Aktionär ist Huzhou Industrial Investment, der insgesamt 61,35 % der Aktien hält, und der tatsächliche Kontrolleur ist das Aufsichtsamt für staatseigene Vermögen der Stadt Huzhou.
Guan Huibin, Vorsitzender des Vorstands und Generaldirektor, wurde im November 1973 geboren. In seinen frühen Jahren unterrichtete er 5 Jahre lang an der Zentralgrundschule des Bezirks Hengshan in Changxing County. Danach arbeitete er in verschiedenen Positionen in mehreren Gemeinden des Changxing County und in relevanten Stellen des Kreisparteikomitees. Er war früher Vorsitzender des Vorstands und Generaldirektor von Wang Neng Environment sowie Präsident der Abteilung für Ketteninnovationsplattform von Tianneng Battery, und übernahm im März 2022 die Leitung von Anda-Aktien.
Das Geschäft selbst ist der unsichtbare Zweitplatzierte in seinem Nischensegment.
Die Kernprodukte des Unternehmens sind Komponenten für Antriebsstränge, hauptsächlich Gehäuse um Motoren wie Ölwannen und Zylinderkopfhauben, die sowohl für Verbrennungsmotorfahrzeuge als auch für Hybridfahrzeuge geeignet sind. Die Komponenten für das Drei-E-System von Neufahrzeugen umfassen Wechselrichtergehäuse und Motorgehäuse, gleichzeitig werden Aufhängelemente wie Lagerböcke hergestellt. Nach den Verkaufszahlen betrug der inländische Marktanteil der Aluminiumdruckgussteile von Pkw-Motorölwannen und Hauben des Unternehmens im Jahr 2023 15,5 %, was den zweiten Platz in China einnimmt.
Die hohe Konzentration der Kunden ist jedoch eine unvermeidbare Schwachstelle.
Die Kunden umfassen die Volkswagen-Gruppe, SAIC-Gruppe, SAIC General Motors, SAIC Volkswagen, Hyundai Transys, Valeo, Fute Technology und andere. Die Produkte werden an Marken wie Volkswagen, Audi, Buick und Toyota geliefert und indirekt an Li Auto, Xiaomi, GAC Aion ausgeliefert. Im ersten Halbjahr 2026 machten die Einnahmen der fünf größten Kunden zusammen 84,45 % aus, wobei allein die Volkswagen-Gruppe 38,19 % ausmachte.
Der Verkaufsanteil der fünf größten Kunden von 2023 bis 2025 betrug nacheinander 87,35 %, 88,66 % und 81,77 %, was ständig über dem Durchschnitt vergleichbarer Unternehmen liegt. Um in die Lieferkette von Hyundai Motor einzudringen, lieferte das Unternehmen früher über den Zwischenhändler Shandong Altai. Die Bruttomarge des Vertriebskanals betrug im Berichtszeitraum nur 7,13 %, 8,68 % und 11,80 %; im gleichen Zeitraum lag die Bruttomarge bei direkten Großkunden wie Volkswagen und SAIC über 12 %.
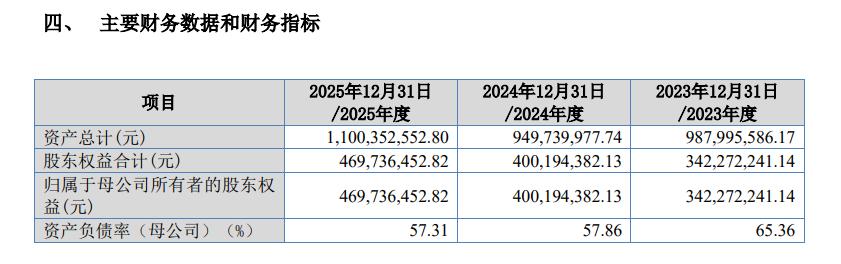
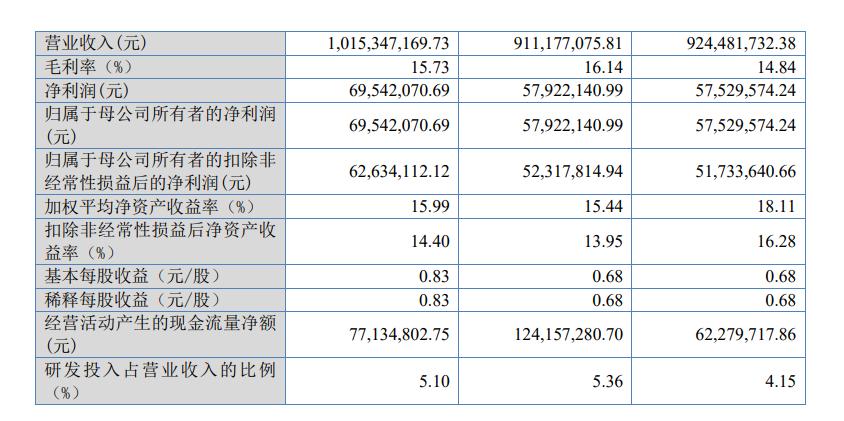
Daten aus dem Prospekt zeigen, dass der Betriebsumsatz von 924 Millionen Yuan im Jahr 2023 auf 1,015 Milliarden Yuan im Jahr 2025 gestiegen ist. Dabei sank der Umsatz im Jahr 2024 leicht um 1,44 % und stieg im Jahr 2025 um 11,43 %. Der den Aktionären des Mutterunternehmens zuzurechnende Nettogewinn betrug jeweils 57,5296 Millionen Yuan, 57,9221 Millionen Yuan und 69,5421 Millionen Yuan. Im Jahr 2024 stieg der Nettogewinn im Jahresvergleich nur um 0,68 %, im Jahr 2025 um 20,06 %.
Im ersten Halbjahr 2026 erzielte das Unternehmen einen Umsatz von 551 Millionen Yuan, was einem Anstieg von 15,29 % im Jahresvergleich entspricht. Der den Aktionären des Mutterunternehmens zuzurechnende Nettogewinn betrug 40,1474 Millionen Yuan, was einem leichten Rückgang von 0,59 % im Jahresvergleich entspricht. Das Unternehmen erwartet einen Umsatz von 810 Millionen Yuan bis 868 Millionen Yuan in den ersten drei Quartalen, mit einem jährlichen Anstieg von 8,94 % bis 16,72 %. Der den Aktionären des Mutterunternehmens zuzurechnende Nettogewinn liegt zwischen 56,2 Millionen Yuan und 60,54 Millionen Yuan, mit einer jährlichen Veränderung von -5,23 % bis 2,09 %, was eine Situation zeigt, in der die Einnahmen steigen, aber die Gewinne unter Druck stehen.
Die kombinierte Bruttomarge von 2023 bis 2025 betrug nacheinander 14,84 %, 16,14 % und 15,73 %. Nach Ausschluss von Joyson Automotive beträgt der Durchschnitt der vergleichbaren Unternehmen in der Branche 20,6 % und 19,09 %, sodass die Bruttomarge des Unternehmens etwa 4 Prozentpunkte unter dem Branchendurchschnitt liegt. Das Unternehmen erklärt, dass der Unterschied darauf zurückzuführen ist, dass das Unternehmen eine relativ kleine Größe hat und über eine schwächere Verhandlungsmacht gegenüber nachgelagerten Kunden verfügt.
Bei den Forschungs- und Entwicklungskosten betrugen sie von 2023 bis 2025 jeweils 38,3929 Millionen Yuan, 48,8148 Millionen Yuan und 51,7884 Millionen Yuan. Bis heute verfügt das Unternehmen nur über 11 Erfindungspatente, was weniger ist als bei Branchenunternehmen wie Aikedi und Jintuo Aktien.
Ende 2025 betrugen die liquiden Mittel des Unternehmens 31,6065 Millionen Yuan, die kurzfristigen Kredite beliefen sich auf 151 Millionen Yuan. Die Größe der liquiden Mittel reicht nicht aus, um die kurzfristigen Kredite zu decken. Die konsolidierte Bilanzverschuldungsquote von 2023 bis 2025 betrug nacheinander 65,36 %, 57,86 % und 57,31 %, was ständig über dem Niveau vergleichbarer Unternehmen liegt. Die Umlaufquote beträgt 1,05, die Schnellquote 0,77.
Die Antriebskomponenten für Verbrennungsmotorfahrzeuge bilden nach wie vor die Grundbasis der Einnahmen und machten 2025 79,98 % der Haupteinnahmen des Unternehmens aus. Der Anteil der Einnahmen aus dem Drei-E-Geschäft für Neufahrzeuge stieg von 6,22 % im Jahr 2023 auf 15,21 % im Jahr 2025, wobei dieses Geschäft in der Anfangsphase zeitweilig Verluste verzeichnete.
Nach der Inbetriebnahme der durch die eingeworbenen Mittel finanzierten Projekte werden jährlich zusätzliche Abschreibungen und Amortisationen in Höhe von 22,4479 Millionen Yuan anfallen. Das Preis-Gewinn-Verhältnis von 13,5 bei der Emission weist einen Rabatt gegenüber der Branche auf. Ob es die Bewertung stützen kann, hängt von der Steigerung des Anteils des Neufahrzeuggeschäfts und dem Fortschritt der Gewinnwiederherstellung ab.