Jensen Huang kontert Ray Dalio: Ist KI eine noch größere Finanzblase?
Im Jahr 2026 ist die wertvollste Frage in der globalen Technologiebranche: Ist KI tatsächlich eine Blase?
Um diese Frage herum haben sich zwei weltweit bekannte erfahrene Männer gestritten, und die ganze Welt verfolgt diesen Streit.
Einer ist Ray Dalio, Gründer von Bridgewater Associates, der "Prophet" der Wall Street, der vor der Finanzkrise 2008 präzise gewarnt hat.
Er hat bei mehreren öffentlichen Veranstaltungen wiederholt gewarnt, dass der KI-Markt bereits typische Blasenmerkmale aufweist, deren Form der Situation vor der Großen Depression 1929 und der Internetblase 2000 gleicht.
Der andere ist Jensen Huang, CEO von NVIDIA, der einflussreichste Chiphersteller der Welt. Auf einer Veranstaltung in Taipei im Juni 2026 hat er direkt Stellung bezogen: Nur "Verrückte" würden die Rendite von KI-Investitionen anzweifeln, da diese Technologie bereits einen Wert von mehreren Billionen US-Dollar geschaffen hat.
Einer sagt, die Blase werde platzen, der andere sagt, wer Zweifel hegt, sei verrückt.
Was die beiden sagen, scheint zwei verschiedene Dinge in derselben Welt zu sein.
Dieser Streit geht darauf zurück, dass Ray Dalio, Gründer von Bridgewater Associates, kürzlich erneut vor dem KI-Boom gewarnt hat.
Seiner Meinung nach ist der aktuelle KI-Markt bereits in der frühen Phase einer typischen Finanzblase eingetreten. Er ist noch weit von der extremen Euphorie um 1929 und 2000 entfernt, aber Warnzeichen sind bereits aufgetaucht.
Zuvor hat er zudem erklärt, dass das Ausmaß der KI-Blase, das er beobachtet, etwa 80 % des Niveaus vor den Spitzen der beiden historischen großen Blasen erreicht.
Jensen Huang hat sich dieser Erzählung nicht angeschlossen. Seine Kernwiderlegung lautet: Die heutige KI ist keine Sammlung von Konzeptaktien ohne Einnahmenunterstützung.
NVIDIA liefert echte Chips aus, Cloud-Dienstleister bauen echte Rechenzentren auf, Unternehmen kaufen echte Rechenleistung, und KI dringt auch in Software, Kundenservice, Forschung und Entwicklung sowie industrielle Prozesse ein.
Es gleichzusetzen mit einer Blase bedeutet, die echte industrielle Nachfrage und die Schwankungen der Vermögenspreise zu einem einzigen Thema zu vermischen.
Diese Debatte hat Aufmerksamkeit erregt, weil beide keine Außenstehenden sind.
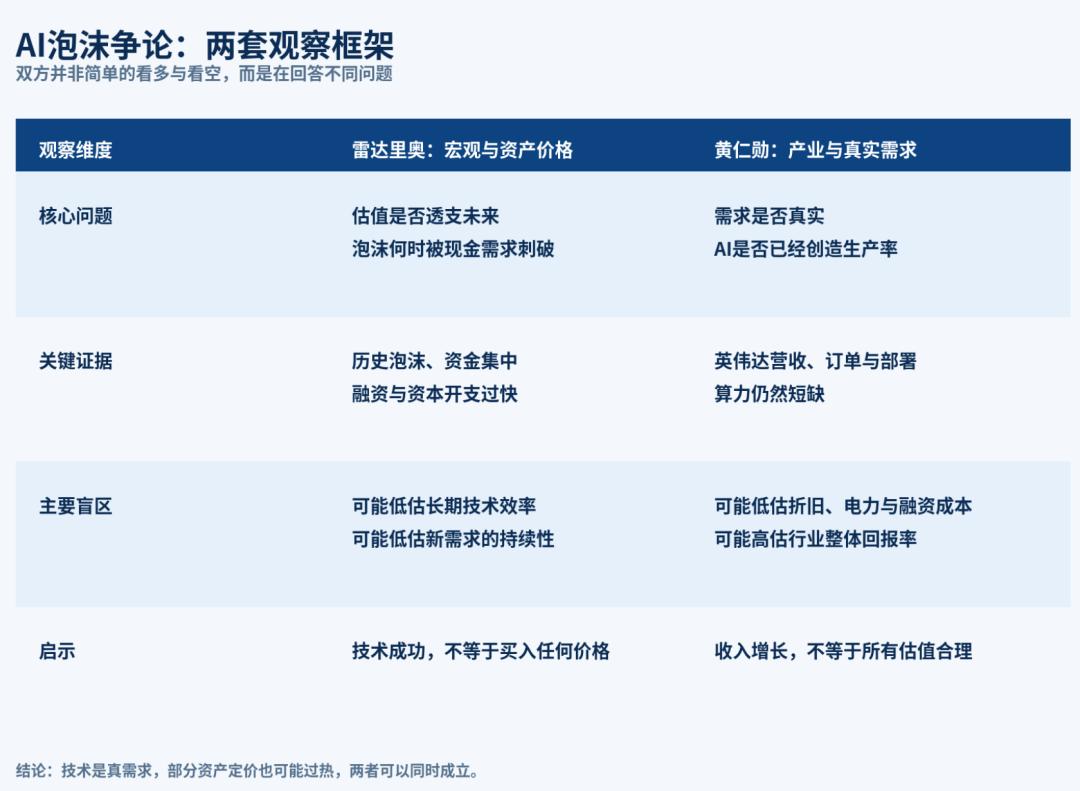
Ray Dalio ist darin geübt, Risiken in den langfristigen Zyklen von Schulden, Liquidität und Vermögenspreisen zu finden, während Jensen Huang an der vordersten Front der globalen KI-Infrastruktur steht.
Einer beobachtet, ob das Geld plötzlich teurer wird, der andere beobachtet, ob die Maschinen noch ausreichen. Sie scheinen sich gegenseitig zu widersprechen, aber tatsächlich betrachten sie zwei Seiten derselben Welle.
Die Sorge von Ray Dalio ist nicht, dass „KI keinen Nutzen hat“
Viele Menschen verstehen die Ansicht von Ray Dalio als negative Einschätzung von KI, was ungenau ist. Was er wirklich warnt, ist, dass technologischer Wert, Unternehmenswert und Aktienkurse vom Markt immer schneller zu einer einzigen Geschichte zusammengefasst werden.
Erstens wachsen die Kapitalausgaben zu schnell. Die KI-Infrastruktur ist ein kapitalintensives Geschäft, bei dem Chips, Server, Netzwerke, Grundstücke, Strom und Kühlsysteme im Voraus investiert werden müssen.
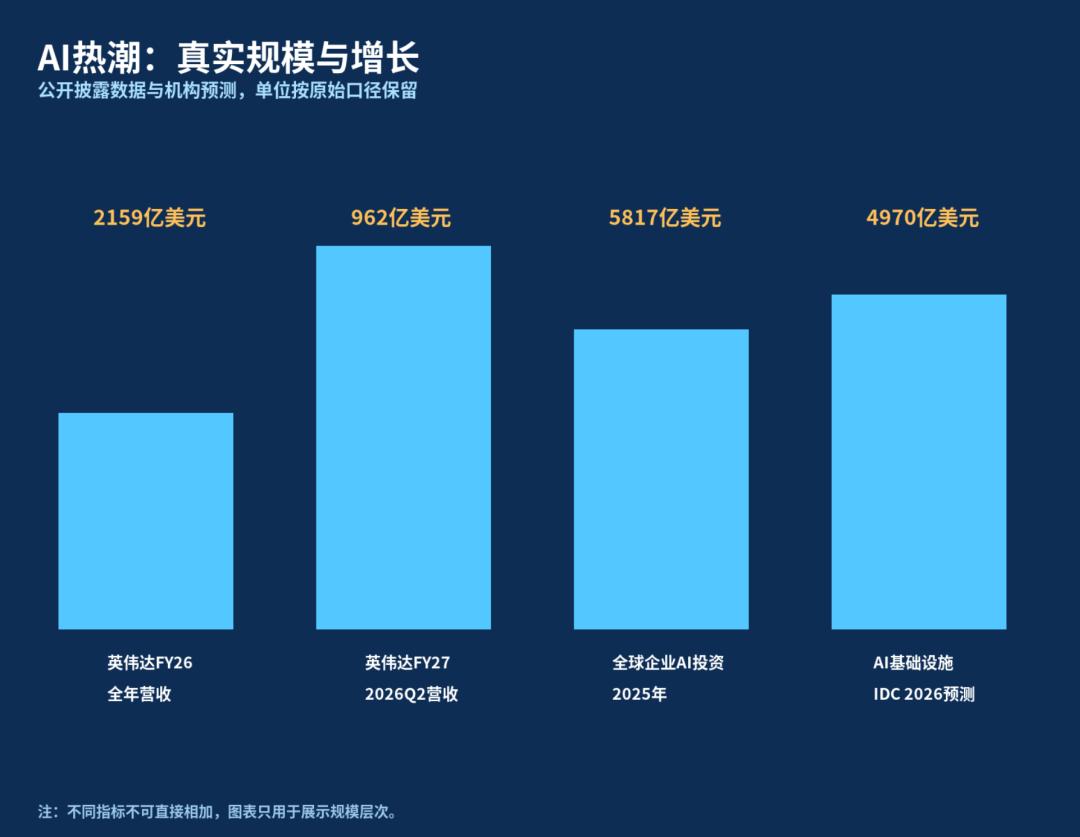
IDC prognostiziert, dass die weltweiten Ausgaben für KI-Infrastruktur im Jahr 2026 fast 497 Milliarden US-Dollar erreichen werden.
Diese Zahl zeigt eine starke Nachfrage und zeigt auch, dass die Branche bereits in eine Phase hoher Investitionen eingetreten ist. Solange das Wachstum der Modellaufrufe und die Zahlungen der Unternehmen mithalten können, sind die Investitionen eine Expansion. Wenn das Wachstum der Anwendungseinnahmen langsamer ist als die Abschreibungen, Stromkosten und Finanzierungskosten, werden sich die Probleme von der Bewertung auf die Bestellungen übertragen.
Zweitens konzentriert sich das Kapital auf wenige Unternehmen. Die starke Leistung von NVIDIA beweist zwar, dass die Nachfrage nach KI-Rechenleistung bereits realisiert ist, aber nicht jedes Unternehmen in der Industriekette hat seine Einnahmen, Gewinne und Cashflows gleichzeitig verbessert.
Der Markt neigt dazu, der gesamten Branche im Voraus Kredit zu gewähren, nur weil die führenden Unternehmen ein echtes Wachstum verzeichnen. Die gefährlichste Phase in der Geschichte ist oft nicht, dass die Technologie nicht existiert, sondern dass gute Technologien in überhöhten Preisen eingepreist werden.
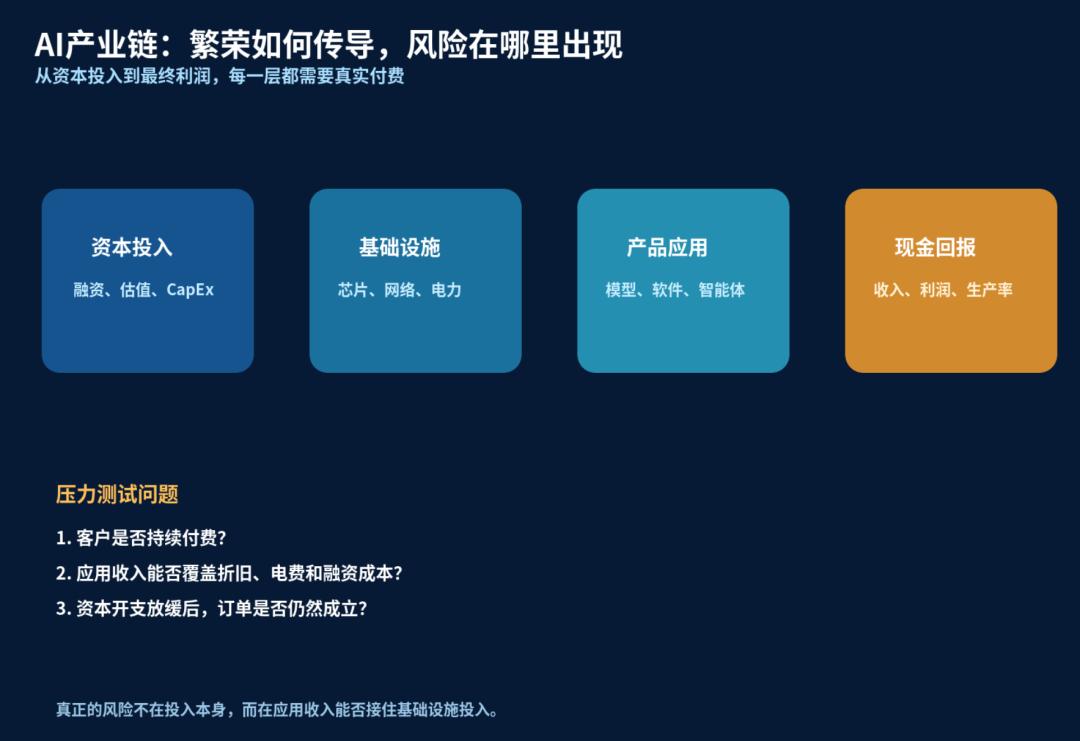
Drittens besteht in der KI-Branche die Möglichkeit des „gegenseitigen Investierens, gegenseitigen Einkaufens und gegenseitigen Hochsetzens der Erwartungen“. Großmodellunternehmen benötigen Chips und Cloud-Dienste, Cloud-Anbieter benötigen Modelle, um Kunden anzuziehen, und der Kapitalmarkt gibt den betreffenden Unternehmen höhere Bewertungen basierend auf zukünftigen Bestellungen.
Dieser Zyklus kann in der frühen Phase den Aufbau beschleunigen, er erfordert aber auch, dass Endnutzer echtes Geld ausgeben, um den Kreislauf zu schließen. Andernfalls scheint die Industriekette florierend zu sein, aber der Cashflow könnte am Ende der Kette dünner werden.
Die wichtigste Erinnerung von Ray Dalio ist nicht, dass „sofort ein Zusammenbruch bevorsteht“, sondern dass Blasen normalerweise nicht enden, weil alle plötzlich feststellen, dass die Technologie gefälscht ist.
Der häufigere Fall ist, dass die Finanzierung teurer wird, Investoren Bargeld benötigen, Unternehmen anfangen, ihre Budgets zu kürzen, und die Bewertungen, die ursprünglich von hohen Erwartungen getragen wurden, plötzlich keine Nachfolger mehr finden.
Warum widerspricht Jensen Huang so nachdrücklich?
Die Nachdrücklichkeit von Jensen Huang hat auch industrielle Gründe.
Die von NVIDIA veröffentlichten Daten zeigen, dass der Gesamtjahresumsatz im Geschäftsjahr 2026 215,9 Milliarden US-Dollar erreichte, was einem Anstieg von 65 % gegenüber dem Vorjahr entspricht. Im Quartal bis zum 26. Juli 2026 erzielte das Unternehmen einen Umsatz von 96,2 Milliarden US-Dollar, ein Anstieg von 106 % gegenüber dem Vorjahr, davon betrugen die Einnahmen aus Rechenzentren etwa 89 Milliarden US-Dollar, ein Anstieg von 117 % gegenüber dem Vorjahr.
Das sind keine langfristigen Versprechen auf einem Präsentationsfolien, sondern Bestellungen und Einnahmen, die bereits in den Finanzberichten erfasst sind.
Für Jensen Huang ist, wenn der Markt KI pauschal als Blase bezeichnet, die ersten, die unbeabsichtigt getroffen werden, nicht die Projekte ohne Produkte, sondern die Infrastrukturunternehmen, die Produkte liefern und ihre Produktion ständig erweitern.
Das Geschäftsmodell von NVIDIA hat sich von der reinen GPU-Lieferung auf Systeme, Netzwerke, Software-Ökosysteme und ganze Plattformen ausgeweitet. Er möchte, dass Investoren eine ständig weiterentwickelte Rechenplattform sehen, nicht nur eine einmalige Chip-Hausse.
Noch wichtiger ist, dass die Nachfrage nach KI-Rechenleistung nicht vollständig von Chatbots abhängt.
Herkömmliche Rechenzentren wandeln sich von der allgemeinen Berechnung zur beschleunigten Berechnung um. Generative KI bringt neue Anforderungen für Modelltraining und Inferenz, und intelligente Agenten verwandeln eine einzelne Frage-Antwort-Operation in fortlaufende Aufrufe.
Was Jensen Huang wiederholt betont, ist genau das gleichzeitige Auftreten dieser mehreren Nachfragen. Die Obergrenze des Rechenleistungsmarktes kann nicht nur anhand der Anzahl der heutigen Anwendungen geschätzt werden.
Aber die Position von Jensen Huang hat auch natürliche Einschränkungen. Er ist einer der größten Nutznießer der KI-Infrastruktur und kann seine eigene Branche nicht aus der Perspektive eines makroökonomischen Investors bewerten.
Das hohe Wachstum von NVIDIA kann beweisen, dass die Nachfrage real ist, aber es kann nicht automatisch beweisen, dass die Bewertungen aller KI-Unternehmen angemessen sind, geschweige denn, dass jeder Dollar an zukünftigen Kapitalausgaben die gleiche Rendite erzielt.
Was passiert gerade in der KI-Welle und was übersieht der Markt?
Daten zum KI-Index der Stanford University zeigen, dass die weltweiten KI-Investitionen von Unternehmen im Jahr 2025 581,7 Milliarden US-Dollar erreicht haben, ein Anstieg von 130 % gegenüber dem Vorjahr.
Das zeigt, dass KI bereits aus den Labors in die Budgets der Unternehmen eingetreten ist, aber es bedeutet auch, dass die Branche sich von der Frage „Gibt es Nachfrage?“ zur Frage „Kann die Nachfrage Gewinne erzielen?“ wandelt.
Das Detail, das der Markt am leichtesten übersieht, ist, dass sich die Kostenstruktur von KI zunehmend der der traditionellen Industrie annähert.
Nach der Bereitstellung des Modells ist die Arbeit nicht beendet. Es erfordert fortlaufende Inferenz, Speicherung, Bandbreite, Strom und Betriebswartung.
Unternehmen erzielen auch nicht automatisch Effizienzgewinne, sobald sie ein Modell gekauft haben. Datenbereinigung, Prozessumgestaltung, Berechtigungsverwaltung und Mitarbeiterschulungen erhöhen die tatsächlichen Kosten.
Das zweite Detail ist Strom. Die Internationale Energieagentur weist darauf hin, dass der Stromverbrauch von Rechenzentren im Jahr 2025 um etwa 17 % gestiegen ist. Die rasche Expansion der KI-Rechenleistung wandelt technische Probleme in Energieprobleme um.
Die US-Energieinformationsverwaltung prognostiziert, dass der gesamte Stromverbrauch in den USA von 4,195 Billionen Kilowattstunden im Jahr 2025 auf 4,270 Billionen Kilowattstunden im Jahr 2026 und 4,349 Billionen Kilowattstunden im Jahr 2027 steigen wird, wobei Rechenzentren eine der wichtigsten Quellen für den Zuwachs sind.
Die Zukunft von KI hängt nicht nur davon ab, wie schnell Chips laufen können, sondern auch davon, ob das Stromnetz mithalten kann.
Das dritte Detail ist die Zeitverzögerung bei der Realisierung der Produktivität. Die Einnahmen von Chipherstellern können bei der Auslieferung der Geräte erfasst werden, die Einnahmen von Cloud-Anbietern können bei der Anmietung von Rechenleistung erfasst werden, aber die Effizienzsteigerung von Endunternehmen zeigt sich oft erst nach mehreren Quartalen oder sogar Jahren.
Zuerst floriert die Oberhand, später realisiert die Unterhand die Gewinne – das ist die Phase im Technologiezyklus, die am leichtesten Illusionen erzeugt.
Das erklärt auch, warum im aktuellen KI-Markt zwei widersprüchlich erscheinende Tatsachen gleichzeitig auftreten: Die Leistung von NVIDIA ist sehr stark, die Bewertungen einiger KI-Startups sind ebenfalls sehr hoch; gleichzeitig beginnen Investoren, nach Modelleinnahmen, Kundenbindung, Inferenzkosten und freiem Cashflow zu fragen.
Ersteres zeigt, dass die Branche wächst, Letzteres zeigt, dass der Kapitalmarkt von dem Wachstum nun den Nachweis von Gewinnen verlangt.
Das, was mehr Aufmerksamkeit erfordert, ist nicht das Wort „Blase“
KI als Blase zu bezeichnen, lässt Menschen leicht irrtümlich glauben, dass die Technologie keinen Wert hat; KI als etwas zu bezeichnen, das niemals eine Blase haben kann, verbirgt das Bewertungsrisiko hinter der industriellen Begeisterung.
Die objektivere Beurteilung lautet: Die KI-Technologie ist bereits eine echte Nachfrage, aber die Preisgestaltung von KI-Vermögenswerten könnte teilweise überhitzt sein.
Das Umsatzwachstum von NVIDIA ist real, aber die Bewertungen einiger KI-Unternehmen könnten immer noch überzogen sein; Rechenzentren benötigen tatsächlich mehr Rechenleistung, aber einige Projekte könnten aufgrund von fehlendem Strom, fehlender Finanzierung oder fehlenden Kunden verschoben werden; KI kann die Effizienz steigern, aber Effizienzsteigerung bedeutet nicht, dass jedes Unternehmen diese Effizienz in Gewinne umwandeln kann.
Die Stärke von Ray Dalio liegt darin, den Markt daran zu erinnern, nicht nur die Wachstumskurve zu betrachten, sondern auch die Finanzierungsbedingungen, den Cashflow und die Kapitalrendite.
Der Wert von Jensen Huang liegt darin, den Markt daran zu erinnern, dass man die stattfindende technologische Revolution nicht leugnen sollte, nur weil man sich vor einer Blase fürchtet. Keine der beiden Stimmen kann allein zu einer Investitionsentscheidung werden.
Für Unternehmen ist das wirklich wichtige Problem nicht „Sollten wir KI annehmen?“, sondern ob man bei jedem investierten Dollar klar erklären kann, welche Kosten er einsparen wird, welche Einnahmen er erzeugen wird und innerhalb welcher Zeit die Investition zurückgezahlt wird.
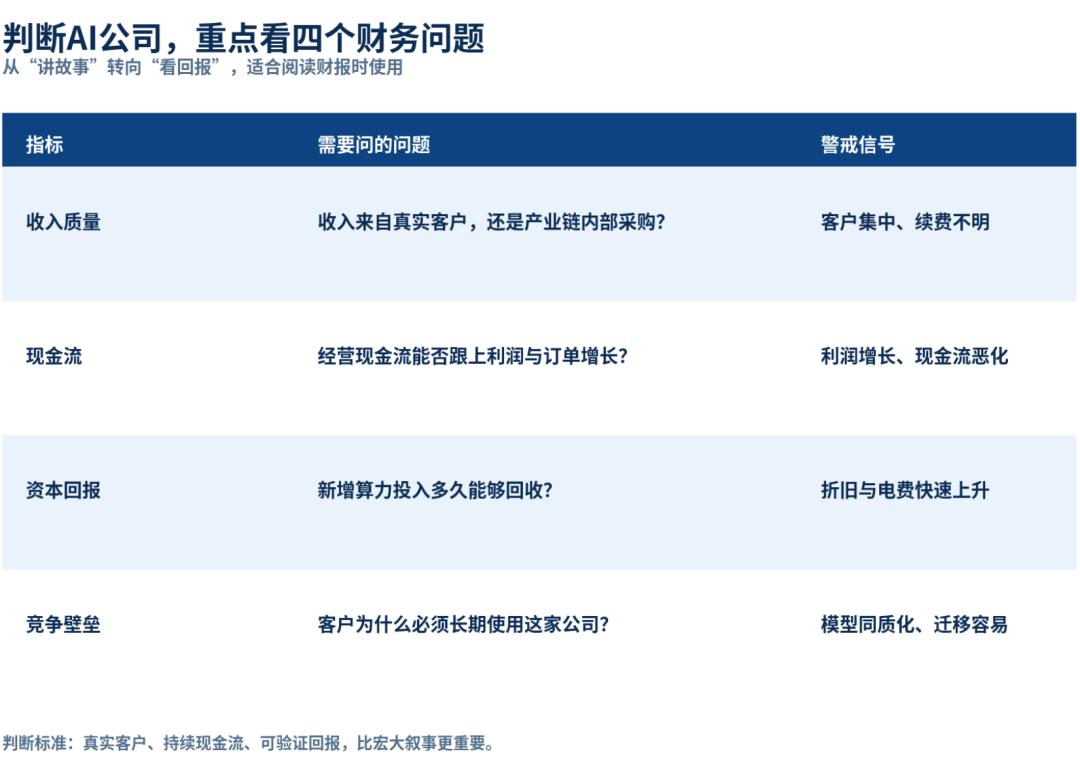
Für Investoren ist das wirklich wichtige Problem auch nicht „Wird KI die Welt verändern?“, sondern wem die Gewinne am Ende zugute kommen, nachdem die Welt verändert wurde.
Die Geschichte wiederholt sich nicht einfach, aber sie reimt sich immer.
Eisenbahnen haben die Welt verändert, das bedeutet nicht, dass jedes Eisenbahnunternehmen eine hohe Bewertung verdient; das Internet hat das Geschäftsleben umgestaltet, das bedeutet nicht