Halbierung, scharfe Angriffe, Fensterführung: Humanoide Roboter treten in ihre schwierige Bewährungsphase ein.
Die Entzauberung humanoider Roboter ist in vollem Gange.
Am 19. August ging Unitree Robotics an die Sci-Tech Innovation Board und wurde als „erste Aktie für humanoide Roboter“ auf dem A-Aktienmarkt bezeichnet. Der Glanz des ersten Handelstages wandelte sich jedoch schnell zu einem Absturz von Aktienkurs und Marktkapitalisierung – aus einem Vollmond wurde sofort ein Halbmond.
Während der Kurs von Unitree unaufhörlich fällt, spielt sich innerhalb der Branche ein weiterer „Absturz“ ab. Shao Tianlan, Gründer von Mekamand, der vor kurzem an der Hongkonger Börse notiert wurde, kritisierte in seinem WeChat-Moments nacheinander „veranstaltungsorientierte“ Unternehmen für Embodied Intelligence und nannte explizit Galaxy General; danach wurde bekannt, dass Qianxun Intelligence, Xinghaitu und Xingdong Era von Konkurrenten gemeldet wurden; darüber hinaus kursierte die Nachricht, dass die Aufsichtsbehörden eine informelle „Fensterführung“ für IPOs von Unternehmen für humanoide Roboter durchführen.
Diese Ereignisse scheinen isoliert zu sein, sind aber tatsächlich zwei Seiten derselben Neubewertung: Wenn humanoide Roboter von PPT-Präsentationen und der Bühne des Frühlingsfestgala in das Rampenlicht des Kapitalmarkts treten, ist der größte Widerspruch der Branche nicht mehr die technische Geschichte „ob man einen Roboterprototyp herstellen kann“, sondern ob man ein echtes Geschäft aufbauen kann, das nachhaltig ist, nicht von verbundenen Transaktionen angetrieben wird und über Kernkompetenzen in der Technologie verfügt.
Die Halbierung der Marktkapitalisierung von Unitree könnte das Ende des Kapitalrauschs bedeuten. Die Grundlagen der gesamten Branche haben sich nicht verschlechtert, sondern die Art und Weise, wie der Kapitalmarkt die Branche betrachtet, hat sich geändert – dies wird auch eine Runde von Branchenausscheidungswettbewerb einleiten, bei dem „echte Technologie, echte Bestellungen und echte Umsetzung“ im Vordergrund stehen.
01 Die „Achterbahnfahrt“ von Unitree spiegelt die Realität der Branchenentwicklung wider
Kurz vor dem ersten Monat des Börsengangs – wie hat sich Unitree Robotics entwickelt?
Am 19. August ging Unitree Robotics mit einem Emissionspreis von 150,80 Yuan pro Aktie an die Börse. Am ersten Handelstag eröffnete der Kurs bei 1100 Yuan, was einer Marktkapitalisierung von etwa 444,9 Milliarden Yuan entsprach. Bis zum 15. September schloss der Kurs bei 469,8 Yuan pro Aktie, fiel sechs Handelstage in Folge, erreichte eine Gesamtmarktkapitalisierung von 190 Milliarden Yuan und schrumpfte um etwa 57 % im Vergleich zum Marktwert am ersten Handelstag.
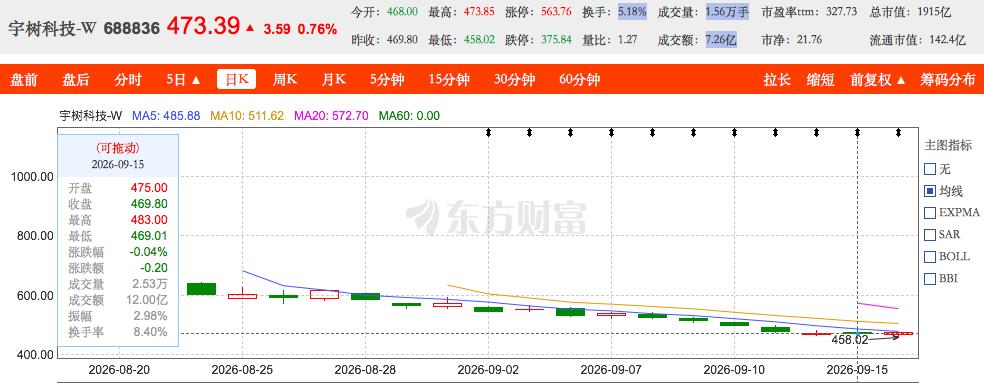
Der plötzliche Wandel des Aktienkurses von Unitree zeichnete sich schon im Vorfeld ab. Vor dem Börsengang erinnerten einige Wertpapierhäuser an rationale Investitionen, angesichts des Emissions-KGV von Unitree von bis zu 219. Das durchschnittliche statische KGV der Branche für allgemeine Geräteherstellung, zu der das Unternehmen gehört, beträgt nur 38,56 %, während das KGV des vergleichbaren Unternehmens Ubtech an der Hongkonger Börse etwa 19,37 % beträgt. Unitree Robotics handelte jedoch trotzdem nicht nach den üblichen Regeln: Am ersten Handelstag überstieg das dynamische KGV zeitweise 800.
Neben der Struktur der Aktienbeteiligungen ist der wichtigste Grund für den starken Kursrückgang von Unitree die Korrektur der Fundamentaldaten, die zwei Aspekte umfasst: Einerseits hat die Bewertung bei der Börseneröffnung die Erwartungen für die kommenden Jahrzehnte vorgegriffen. Unitree wird vom Markt als Maßstab und Anker für den Wert der Branche der humanoiden Roboter angesehen – die Preisgestaltung enthält viele Erwartungen an einen zukünftigen Markt im Billionenbereich, statt an die aktuelle Leistung. Sobald sich die Marktstimmung abkühlt, muss die hohe Bewertung zwangsläufig eine starke Korrektur erfahren. Andererseits hat sich der Leistungswendepunkt des Unternehmens eingestellt: Der Umsatz steigt, der Gewinn aber nicht. Aus dem Finanzbericht geht hervor, dass Unitree im ersten Halbjahr 2026 einen Umsatz von 1,152 Milliarden Yuan erzielte, was einem Anstieg von 48,54 % gegenüber dem Vorjahr entspricht, wobei die Wachstumsrate stark zurückging. Der nicht dem Normbereich entsprechende Nettogewinn betrug 244 Millionen Yuan, was einem Rückgang von 19,34 % gegenüber dem Vorjahr entspricht. Der Gewinnrückgang stammt aus vorverlagerten Investitionen in Forschung und Entwicklung sowie Marktförderung – die Ausgaben für Forschung und Entwicklung stiegen um mehr als 82 Millionen Yuan gegenüber dem Vorjahr.
Besonders bemerkenswert ist die im Zwischenbericht von Unitree offengelegte Umsatzstruktur: Der Anteil von Wissenschaft und Bildung beträgt bis zu 73,6 %, der des kommerziellen Konsums 17,39 %, während die Szenarien wie industrielle Fertigung, Inspektion und Logistik zusammen nur etwa 9 % ausmachen. Das bedeutet, dass die Produkte von Unitree hauptsächlich in Forschungsbereichen eingesetzt werden, nicht in Fertigungslinien – die Lücke zu der „Massenproduktion + industrieller Durchdringung“, die für eine Marktkapitalisierung von mehreren hundert Milliarden Yuan erforderlich ist, ist sehr offensichtlich.
Objektiv betrachtet ist Unitree Robotics selbst kein schlechtes Unternehmen. Es ist eines der wenigen Unternehmen für Gesamtanlagen auf dem globalen Markt für humanoide Roboter, das skalierbare Gewinne erzielt. Im Jahr 2025 betrug die jährliche Umsatzwachstumsrate 332 %, alle Kernkomponenten werden vollständig selbst entwickelt, und die Bruttomarge liegt über 60 %. Während des Roadshows zum Börsengang beschrieb Unitree Robotics auch den Entwicklungspfad seiner Roboter: Kurz- und mittelfristig konzentrieren sich humanoide Roboter hauptsächlich auf Bereiche wie wissenschaftliche Forschung, Anwendungsentwicklung, Bildung und Unterricht, kulturelle Aufführungen und intelligente Dienstleistungen; mittel- und langfristig strebt das Unternehmen danach, systematische Dienstleistungen für industrielle, häusliche und gesellschaftliche Szenarien anzubieten.
Daher hat Unitree auch nach dem starken Kursrückgang seine industrielle Expansion nicht gestoppt – das ist der entscheidende Unterschied zwischen „reinen Geschichtenerzähler-Unternehmen“ und Unternehmen für harte Technologie im realen Wirtschaftsbereich. Zum Beispiel fließen von den 4,202 Milliarden Yuan, die Unitree im Rahmen des IPO beschaffen will, 624 Millionen Yuan in die Fertigungsbasis, 2,022 Milliarden Yuan in die Entwicklung von Modellen für Embodied Intelligence, um die gesamte Kette von „Hardware-Körper + Gehirn-Modell“ abzudecken.
Seit dem offiziellen Börsengang hat Unitree Tochtergesellschaften in Tianjin und Chengdu registriert, um industrielle Cluster aufzubauen. Auf der Modellebene wurde das Welt-Aktions-Großmodell UnifoLM-X2-1.0 veröffentlicht, auf der Produktebene werden der humanoide Roboter G1 und der vierbeinige Roboter As2 kontinuierlich weiterentwickelt, zudem wurde das bemannte Transformations-Mech GD01 eingeführt.
Es ist jedoch unbestreitbar, dass der Aktienkurs von Unitree Robotics weiterhin seinen angemessenen Bereich suchen wird. Als Beispiel nennt CITIC Securities einen angemessenen Marktkapitalisierungsbereich von 50,6 bis 55,9 Milliarden Yuan – es gibt also noch erhebliches Abwärtspotenzial im Vergleich zur aktuellen Marktkapitalisierung.
02 Kritik, Meldungen und „Fensterführung“: Strukturelle Ängste hinter den Kontroversen
Wenn der Zusammenbruch der Marktkapitalisierung von Unitree nur eine oberflächliche Facette der Branche ist, dann hat die jüngste Debatte innerhalb der Branche den Kernwiderspruch des Sektors direkt offengelegt.
Medienberichten zufolge hat Shao Tianlan, Gründer von Mekamand, der vor kurzem an der Hongkonger Börse notiert wurde, zwei Tage hintereinander in seinem WeChat-Moments die aktuelle Situation der Branche für Embodied Intelligence kritisiert. Er wies darauf hin, dass es in der Branche viele „veranstaltungsorientierte“ Unternehmen für Embodied Intelligence gibt, die mit verbundenen Transaktionen falsche, nicht nachhaltige Einnahmen erzielen, keine PMF (Produkt-Markt-Anpassung) haben, mit „großen Neuigkeiten“ Hype betreiben und bereits nach zwei oder drei Jahren Betriebsdauer an die Börse gehen wollen.
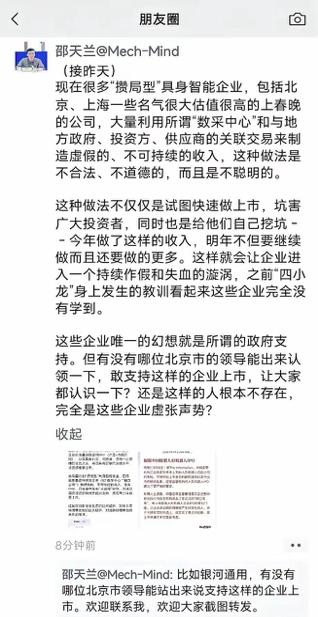
Die Kernlogik von Shao Tianlans Kritik lautet: Unternehmen verkaufen humanoide Roboter an Datenerfassungszentren, kaufen die von den Robotern erfassten Trainingsdaten nach dem Geldfluss zurück und schließen so einen Geldkreislauf. Auf dem Papier entsteht Umsatz, aber es gibt keine echte Nachfrage nach industriellen Anwendungen, die Bestellungen sind nicht nachhaltig. Sobald das Unternehmen an die Börse geht, muss es im zweiten Jahr weiterhin ähnliche Einnahmen steigern – das Unternehmen gerät in einen Kreislauf anhaltender Kapitalverluste.
Zu den „veranstaltungsorientierten“ Unternehmen für Embodied Intelligence, von denen Shao Tianlan sprach, gehören einige sehr bekannte, hoch bewertete Unternehmen aus Peking und Shanghai, die schon auf der Bühne des Frühlingsfestgala aufgetreten sind. Er nannte Galaxy General direkt im Kommentarbereich. Galaxy General veröffentlichte daraufhin eine offizielle Erklärung, dass es sich an sinnlosen Wortgefechten nicht beteilige und gleichzeitig Anzeige bei der Polizeibehörde erstattet habe.
Diese Kritik löste eine breite Resonanz aus, weil sie einen heiklen Punkt berührte, den die Branche stillschweigend kennt: Welche Einnahmen zählen wirklich, solange die technischen Routinen noch nicht konvergiert sind und die echte Nachfrage noch nicht angestiegen ist?
Gleichzeitig kursierten Gerüchte, dass die führenden Unternehmen für Embodied Intelligence Qianxun Intelligence, Xinghaitu und Xingdong Era in diesem Monat eine wichtige Prüfung erleben könnten. Vor kurzem wurden sie von einem Konkurrenten bei dem „Prüfer“ gemeldet, der genaue Inhalt der Meldung ist noch nicht öffentlich. Auf diese Gerüchte antwortete Qianxun Intelligence, dass die verbreiteten Informationen falsch seien; der Ansprechpartner für Medien von Xinghaitu gab an, die entsprechenden Situationen vorerst nicht zu kennen; Xingdong Era erklärte, dass vorerst keine offizielle Stellungnahme abgegeben werde.
Hinter diesen Ereignissen steht die Nachricht, dass sich die Bedingungen für IPOs von humanoiden Robotern verschärfen. Medienberichten zufolge sagten Insider, dass die inländischen Aufsichtsbehörden vor kurzem einige Investmentbanken und Investmentinstitute über eine informelle „Fensterführung“ informiert haben, um die Genehmigungsschwelle für IPOs von Unternehmen für humanoide Roboter zu erhöhen. Die neuen Anforderungen sehen vor, dass börsennotierte Unternehmen nachweisen müssen, dass sie nachhaltige Einnahmen erzielen können, sich dem Verlustabbau nähern oder über wirklich wichtige technologische Innovationen verfügen.
Bei genauer Betrachtung ist dies leicht verständlich, denn die aktuelle Realität der humanoiden Roboter scheint florierend zu sein, ist aber tatsächlich zerbrechlich. Aus den Versanddaten geht hervor, dass im ersten Halbjahr 2026 weltweit etwa 19.100 humanoide Roboter ausgeliefert wurden, was einem Anstieg von 272 % gegenüber dem Vorjahr entspricht – chinesische Hersteller machen über 97 % davon aus. Die meisten dieser Bestellungen stammen jedoch aus Forschungsbeschaffungen, Szenarienvorführungen und Datenerfassungen. Es gibt nur sehr wenige skalierbare Bestellungen, die wirklich in Fabrikfertigungslinien, Lagerarbeitsplätzen und im häuslichen Bereich umgesetzt werden. In kommerzieller Hinsicht gibt es Probleme mit hohen Kosten, begrenzten Arbeitsfähigkeiten und unzureichender Universalität. Humanoide Roboter können meist nur einzelne einfache Aufgaben erledigen, ihre Fähigkeit zur Anpassung an komplexe Umgebungen ist unzureichend. Die Hardwarekosten bleiben hoch – in den meisten Szenarien sind die Gesamtbetriebskosten von Robotern höher als die Personalkosten, sodass noch kein positiver ROI erreicht wird.
Wenn die oben genannte informelle „Fensterführung“ zutrifft, bedeutet dies möglicherweise, dass sich das Bewertungssystem für Embodied Intelligence ändert. In der Vergangenheit konzentrierte sich der Markt mehr darauf, ob Roboter hergestellt werden können, wie ihre Bewegungsleistung ist und ob ihre Modelfähigkeiten führend sind. Wenn die Branche in die Phase der kommerziellen Prüfung eintritt, werden echte Wiederholungskäufe, Erfüllungskosten, operativer Cashflow, ROI, nachhaltige Einnahmen sowie die Frage, ob man wirklich eigenständige und kontrollierbare harte Technologie beherrscht, zu wichtigeren Faktoren als Finanzierungsvolumen, Bewertung und Umfang der Bestellungen.
Nach unvollständigen Statistiken planen oder betreiben derzeit 28 inländische Unternehmen für Embodied Intelligence und humanoide Roboter die Vorbereitung oder Durchführung eines IPO. Zuvor boten der spezielle Technologiekanal 18C an der Hongkonger Börse und die Politik für harte Technologie an der Sci-Tech Innovation Board nicht gewinnorientierten Spitzentechnologieunternehmen ein Kapitalisierungsfenster – viele Unternehmen beantragten den Börsengang mit Prototypen und wenigen Projektbestellungen. Wenn die Fensterführung umgesetzt wird, schrumpfen die Kapitalisierungsvorteile des Sektors deutlich. Unternehmen, die ausschließlich auf Regierungsprojekte, einmalige Vorführbestellungen und verbundene Transaktionen zur Gestaltung von Einnahmen setzen, werden bei ihrem IPO-Weg einer strengeren Prüfung unterzogen.
03 Beginn des Ausscheidungswettbewerbs: Womit konkurriert man nach der Neubewertung?
In den letzten zwei Jahren sind in der chinesischen Branche für Embodied Intelligence mehr als 300 Startups entstanden. Im Jahr 2025 betrug das gesamte Finanzierungsvolumen 57 Milliarden Yuan, im ersten Halbjahr 2026 stieg es schnell auf 935 Milliarden Yuan an. Die im Primärmarkt hochgetriebenen Bewertungen werden jetzt im Sekundärmarkt neu bewertet.
Aktuell gibt es zwei Kernmaßstäbe für die Neubewertung des Werts von humanoiden Robotern: Erstens steht die nachhaltige kommerzielle Fähigkeit vor den technischen Parametern. Die früheren auffälligen Technikvorführungen und Werbemaßnahmen gehören der Vergangenheit an. Der Kapitalmarkt kehrt zum kommerziellen Wesen zurück: Die Käufer müssen marktorientierte industrielle Kunden sein, die Bestellungen müssen stabil wiederholt werden, die Einnahmen dürfen nicht aus verbundenen Transaktionen stammen und das Unternehmen muss kontinuierlich Verluste abbauen. Die Bewertungsgewichtung von einmaligen Projektbestellungen und staatlichen Datenerfassungsbestellungen wird stark herabgesetzt. Zweitens geht es um grundlegende native technologische Innovation, nicht um die Montage von Bauteilen. Die Bewertung von „Montagewerken“, die ausschließlich extern bezogene Reduktionsgetriebe, Motoren und Controller kaufen, um Gesamtanlagen und Ge