Die Kneipen geraten ins Stocken, und die Bierausschankläden übernehmen die Staffel.
Giganten, Ketten und Spirituosenunternehmen steigen nacheinander ein – die „Frischbier-Taprooms“ erreichen eine „Dreimächte-Situation“
In letzter Zeit ist die lange Zeit ruhende „Rauschwirtschaft“ durch den Aufschwung der „Frischbier-Taprooms“ zurückgekehrt.
Vor wenigen Tagen hat Guming in seinem Flagship-Store im Hangzhou Intime in77 die erste Maschine für frisch gezapftes Bier eingeführt, im dazugehörigen Mini-Programm wurde gleichzeitig der Eingang für „Frisch gezapftes Fassbier“ hinzugefügt, und zwei Produkte – „Klassisches Fassbier“ und „Dreifach-Pampelmuse-Lager“ – wurden auf den Markt gebracht, mit Preisen von 15 Yuan pro Glas (500 ml) bzw. 18 Yuan pro Glas (500 ml).
Mitarbeiter gaben an, dass „der Absatz von Getränken mit Alkohol die Prognosen übertrifft“, aber derzeit handelt es sich bei dem Projekt nur um einen Test in einem einzigen Geschäft, und die offizielle Seite hat noch keine klare Antwort darauf gegeben, ob es landesweit eingeführt wird.
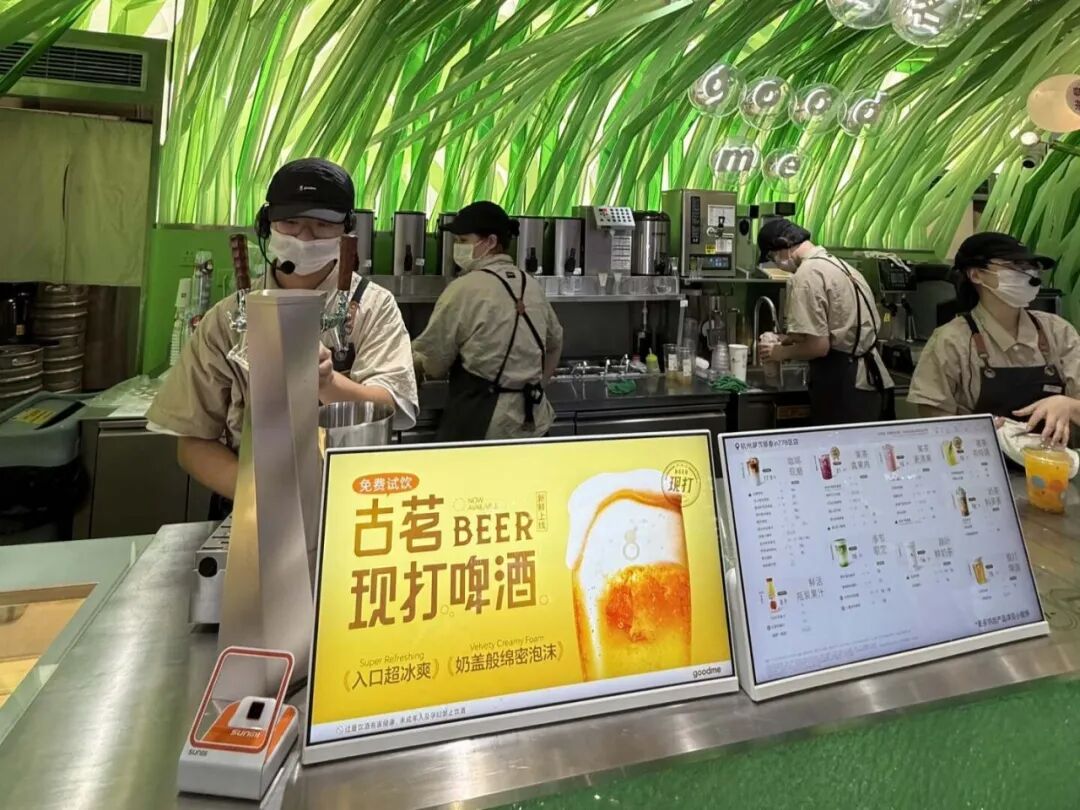
Der Verkauf pro Glas, das sofortige Mitnehmen nach dem Kauf – die Aktion von Guming ähnelt dem in den letzten zwei Jahren beliebten Geschäft der „Frischbier-Taprooms“ sehr stark.
Aber es sind die branchenfremden Giganten mit großen Kapitalmengen und hoher Reichweite, die diesen Sektor wirklich aufheizen.
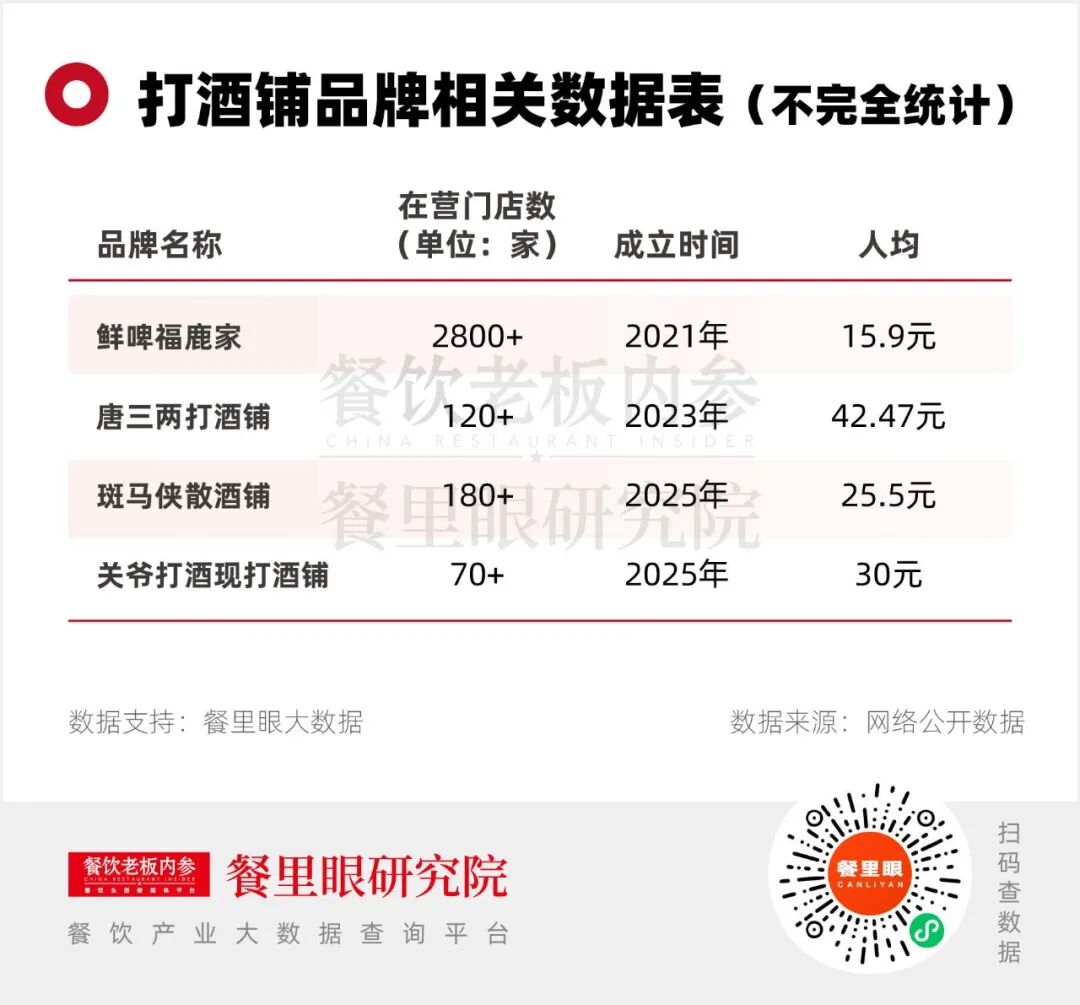
Bereits im Oktober 2025 gab die Mixue Group eine Ankündigung heraus, wonach sie für insgesamt rund 297 Millionen Yuan 53 % der Anteile an Fresh Beer Fulujia erworben hat und Fulujia offiziell in das „Mixue-Universum“ aufgenommen wurde.
Danach beschleunigte die Expansion von Fresh Beer Fulujia deutlich: Offizielle Daten zeigen, dass die Anzahl der Geschäfte von 260 zu Beginn des Jahres 2025 schnell auf über 3500 bis Ende Juli 2026 anstieg. Im Juli dieses Jahres gab Qiu Tengyu, stellvertretender Geschäftsführer von Fresh Beer Fulujia, bekannt, dass der durchschnittliche tägliche Umsatz der landesweiten Standardgeschäfte von Fresh Beer Fulujia am 30. Mai dieses Jahres 3006 Yuan erreichte, was einem Anstieg von 30 % im Vergleich zum Vorjahr entspricht.
Nicht nur Mixue: Im April dieses Jahres eröffnete Meituan in Chongqing das erste Geschäft der frischen Getränkefiliale von Waima Wine Delivery, das sich auf frisch gezapftes Bier, Reiswein und chinesischen Schnaps sowie den Lieferservice spezialisiert; Ende Mai wurde im Geschäft von Freshippo in Xuzhou, Jiangsu, der Freshippo Wine Shop eingerichtet, der mit dem „Geschäft im Geschäft“-Modus in diesen Sektor eintrat.
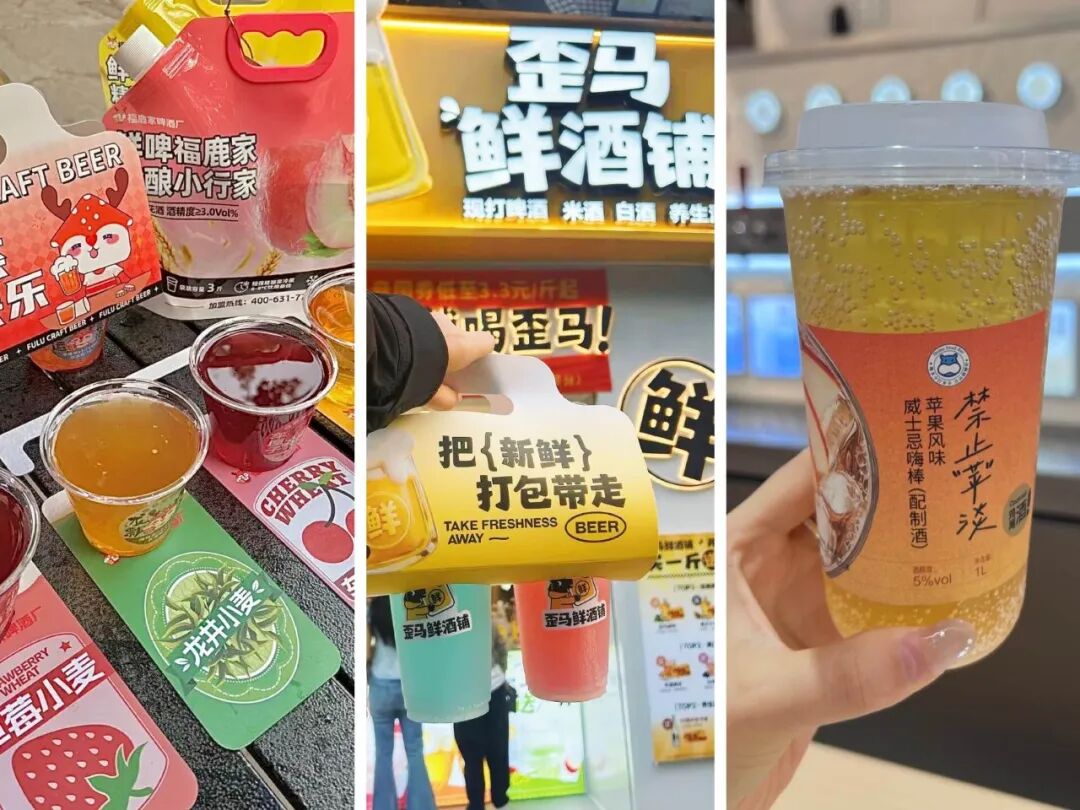
Neben den Giganten wächst auch eine Reihe neuer aufstrebender Kettenmarken schnell heran.
Tang Sanliang Taproom schloss im März 2025 eine Angel-Finanzierungsrunde in Höhe von fast zehn Millionen Yuan ab, der Investor ist „Challenger Venture Capital“, das von Tang Binsen, dem Gründer von Yuanqi Forest, gegründet wurde. Damals kündigte die Marke hochgestochen an, bis 2028 den „Fünf-Jahres-Plan für 10.000 Geschäfte“ umzusetzen. Öffentliche Informationen zeigen, dass bis September dieses Jahres mehr als 120 Geschäfte eröffnet wurden.
Und die 2025 gegründete Marke Zebra Hero expandiert noch schneller: In weniger als zwei Jahren seit ihrer Gründung überschritt die Anzahl der Geschäfte bereits 180; bei Master Guan Fresh Taproom liegt die Anzahl der Geschäfte fast bei 100.
Darüber hinaus haben die im selben Jahr gegründeten Marken Uncle Rucan Taproom und Li Buchou Taproom bereits mehr als 10 Geschäfte.
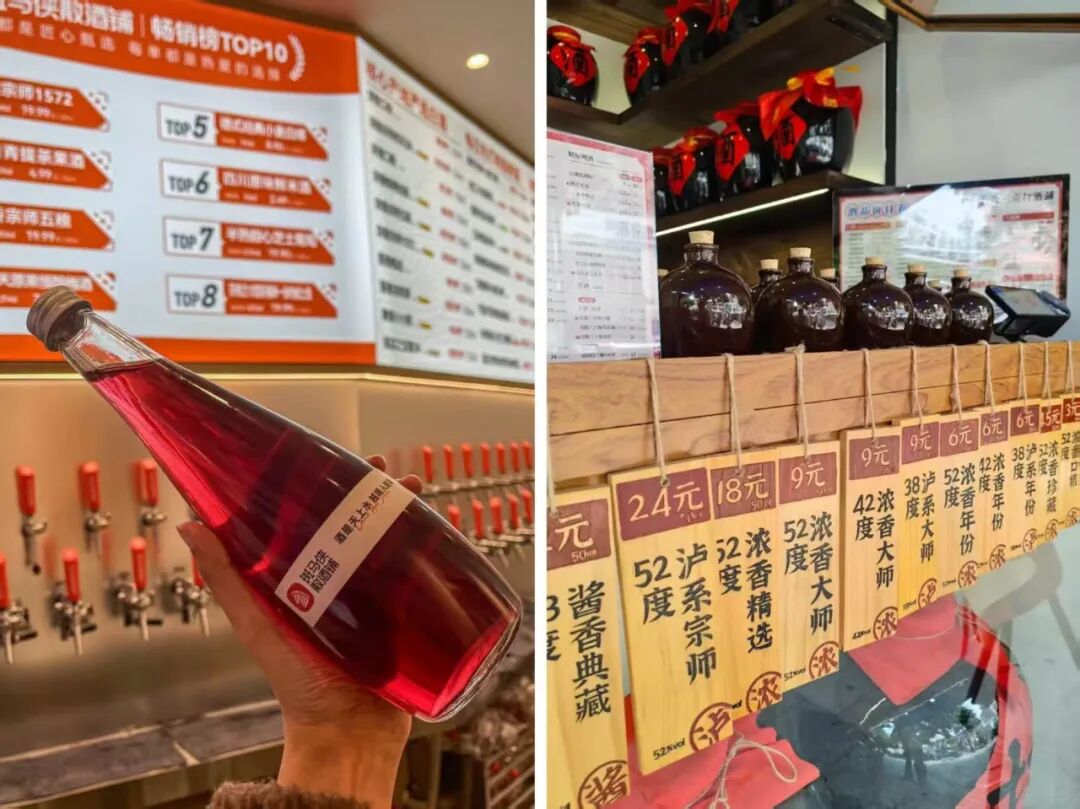
Während neue Spieler eifrig nach Marktanteilen streben, sind auch alteingesessene Spirituosenunternehmen selbst eingestiegen.
Im Dezember 2025 eröffnete Gujing Gongjiu in Bozhou, Anhui, das erste Geschäft von „Gujing Light Health Club · Taproom“ mit dem Konzept „Geschäft vorne, Werkstatt hinten, frisch zapfen und sofort verkaufen“ – 50 Milliliter kosten bereits ab 2,9 Yuan. Bis April dieses Jahres wurden bereits 47 Geschäfte eröffnet; fast zur gleichen Zeit wurde das erste Geschäft von „Kouzi Distillery“ von Kouzijiao erfolgreich eröffnet, im Januar dieses Jahres wurden sogar 14 Geschäfte in 8 Städten gleichzeitig eröffnet.
Verluste, Schließungen, Modellanpassungen – die nicht mehr vorankommenden kleinen Kneipen
Das Geschäft der Taprooms boomt, während die kleinen Kneipen auf der anderen Seite noch immer in Schwierigkeiten stecken.
Am 7. September veröffentlichte Cha Yan Yue Se spät in der Nacht eine Ankündigung, mit der bekanntgegeben wurde, dass die Tochtermarke „Day & Night Poetry Wine Tea · Art & Culture Bistro“ den unabhängigen Betrieb einstellt und voraussichtlich bis zum 31. Oktober 2026 alle Geschäfte schließen wird – derzeit gibt es etwa 20 Geschäfte.
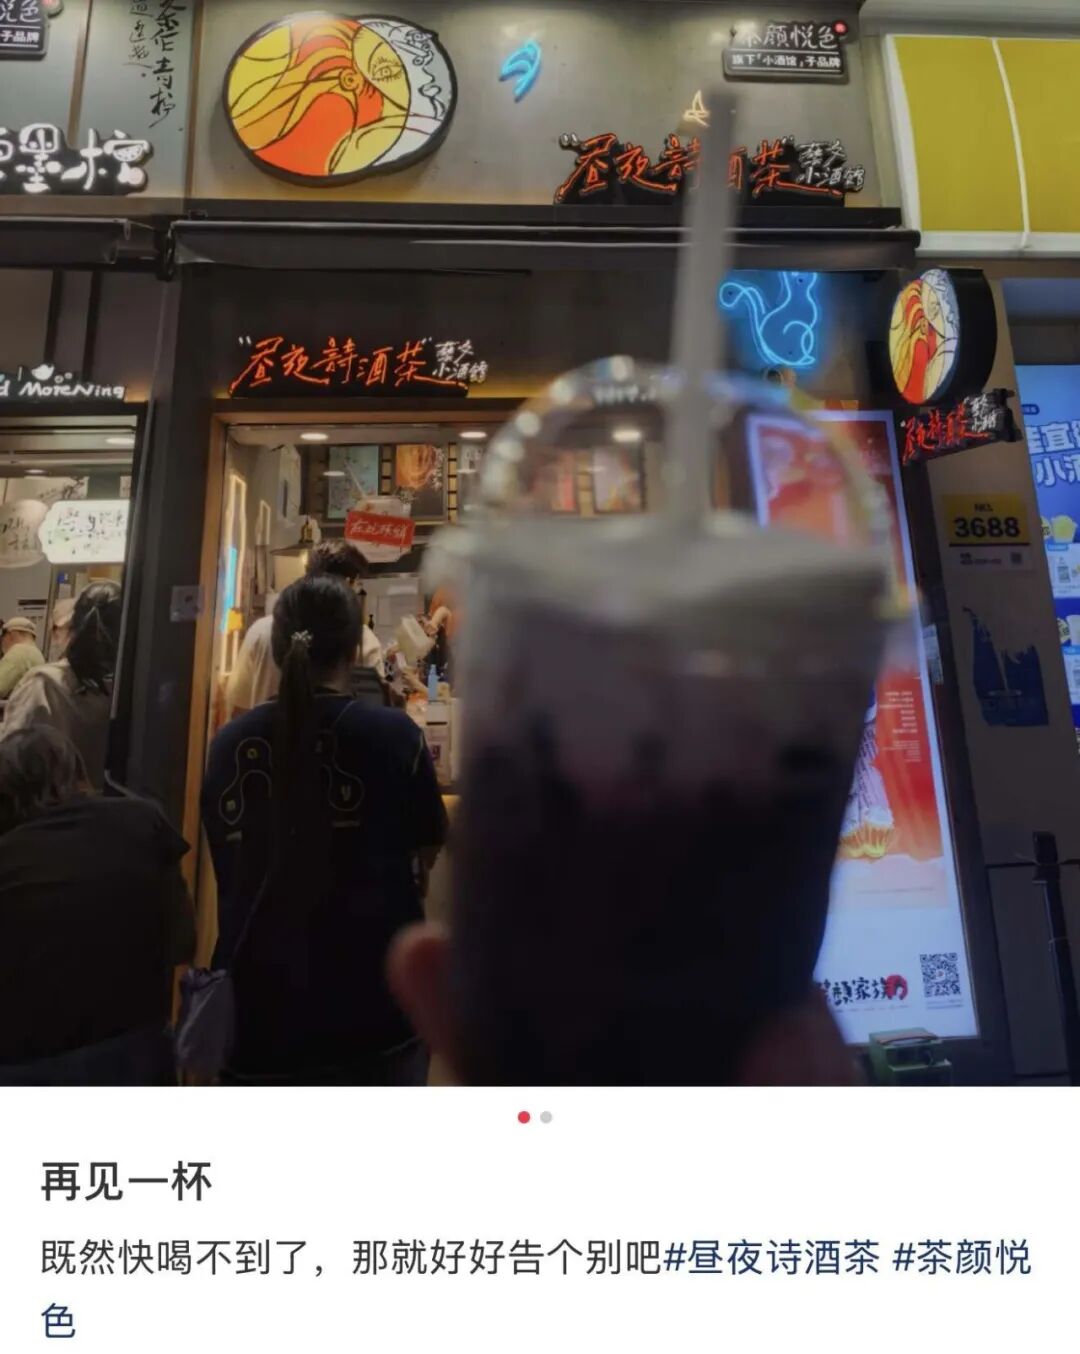
In dem „Abschiedsbrief“ von Cha Yan Yue Se wurde besonders hervorgehoben: Das Geschäftsmodell wurde nicht validiert, die konsumorientierten alkoholischen Getränke im Lokal und der „dritte Raum für leichten Rausch“ sind keine Notwendigkeit, sodass kein nachhaltig gesunder Umsatz generiert werden kann. Mit anderen Worten: Die Marke und das Modell haben eine unklare Positionierung.
„Wir wollten hier mehr alkoholische Produkte und eine größere Vielfalt anbieten, um einen Markenpunkt im Gedächtnis der Kunden zu schaffen. Aber jetzt kommen Leute, die trinken wollen, und finden, dass es hier nicht wie eine richtige Kneipe ist. Leute, die nicht trinken, kommen aber und sehen eine Speisekarte, die zur Hälfte aus alkoholischen Getränken besteht.“
Damit hat die Cha Yan-Familie ein weiteres Mitglied verloren. Zuvor wurde die Tochtermarke „Xiaoshenxian Teehaus“ von Cha Yan Yue Se am 31. Juli vollständig geschlossen.
Aus dem Finanzbericht von Helens, der „ersten Aktie unter den kleinen Kneipen“, geht hervor, dass im ersten Halbjahr 2026 ein Umsatz von 232 Millionen Yuan erzielt wurde, was einem Rückgang von 20,3 % im Vergleich zum Vorjahr entspricht; der Nettogewinn betrug etwa 14 Millionen Yuan, ein starker Rückgang von 72,7 % im Vergleich zum Vorjahr; während des Berichtszeitraums betrug die Anzahl der globalen Geschäfte von Helens 555, bis zum 26. August 2026 sank sie weiter auf 541.
Im Jahr 2021 ging Helens an die Börse in Hongkong und wurde als „erste Aktie der kleinen Kneipen in China“ bezeichnet. Öffentliche Informationen zeigen, dass der Marktwert von Helens am Tag des Börsengangs zeitweise 30,3 Milliarden Hongkong-Dollar überschritt, in diesem Jahr erreichte Helens mit einem Umsatz von 1,836 Milliarden Yuan seinen Höhepunkt.
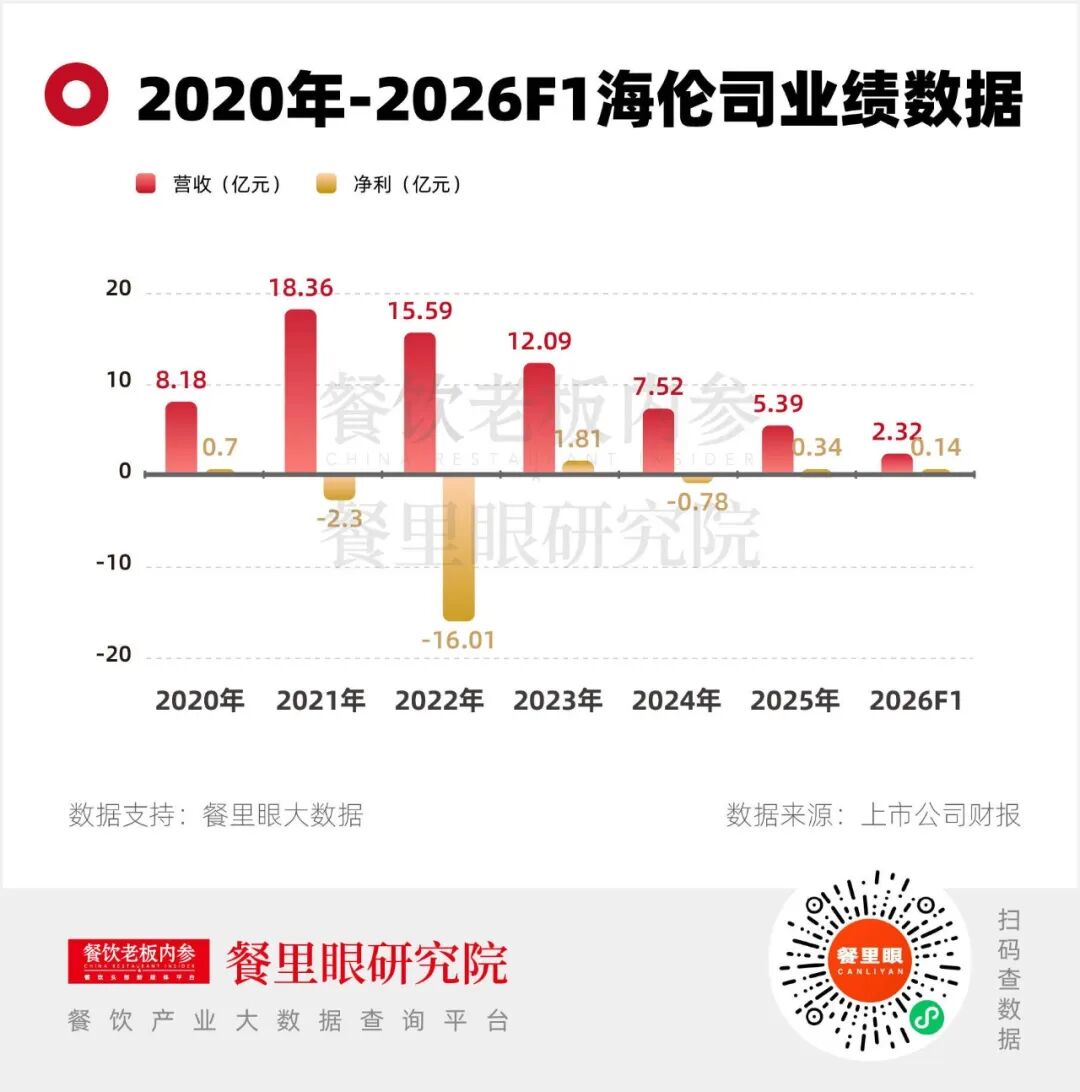
Nach dem Börsengang erwartete Helens keine Expansion der Geschäfte und steigende Leistungen, sondern einen Umsatzrückgang in vier aufeinanderfolgenden Jahren: von dem Höhepunkt von 1,835 Milliarden Yuan auf 539 Millionen Yuan im Jahr 2025. Im Jahr des Börsengangs verzeichnete das Unternehmen einen Nettogewinnverlust von etwa 230 Millionen Yuan, im Jahr 2022 lag der große Verlust bei über 1,6 Milliarden Yuan.
Fünf Jahre nach dem Börsengang beträgt der Marktwert von Helens zum Zeitpunkt der Veröffentlichung dieses Artikels 1,607 Milliarden Hongkong-Dollar – fast 29 Milliarden Hongkong-Dollar weniger als zum Höhepunkt. Der Aktienkurs sank vom Höchstwert von 24,8 Hongkong-Dollar am Tag des Börsengangs auf derzeit 1,27 Hongkong-Dollar.
Helens hat durchaus Versuche zur „Selbstrettung“ unternommen.
Am deutlichsten ist, dass Helens vom kapitalintensiven Direktvertriebsmodell zu einem kapitalleichten Franchisemodell wechselt.
In der Anfangszeit betrieb Helens alle Geschäfte selbst. Nach massiven Geschäftsschließungen und hohen Verlusten versuchte es zunächst, ausgewählte Geschäfte auf das Franchisemodell umzustellen und über Kooperationsvereinbarungen neue Geschäfte zu eröffnen. 2023 wurde das „Hi Beer Partner-Programm“ eingeführt: Die Geschäftsmodelle reichen von 180-200 ㎡ großen „Premium-Geschäften“ (Franchisekosten von etwa 1 Million Yuan) über 90-120 ㎡ große „Exklusiv-Geschäfte“ (Investition sinkt auf 500.000 bis 700.000 Yuan) bis hin zu „Community Space“-Geschäften mit einer Größe von etwa 40-80 ㎡ (Investition ab 400.000 Yuan, ohne Kooperationsgebühren). Das Modell wird immer stärker zu einem kapitalleichten Modell.
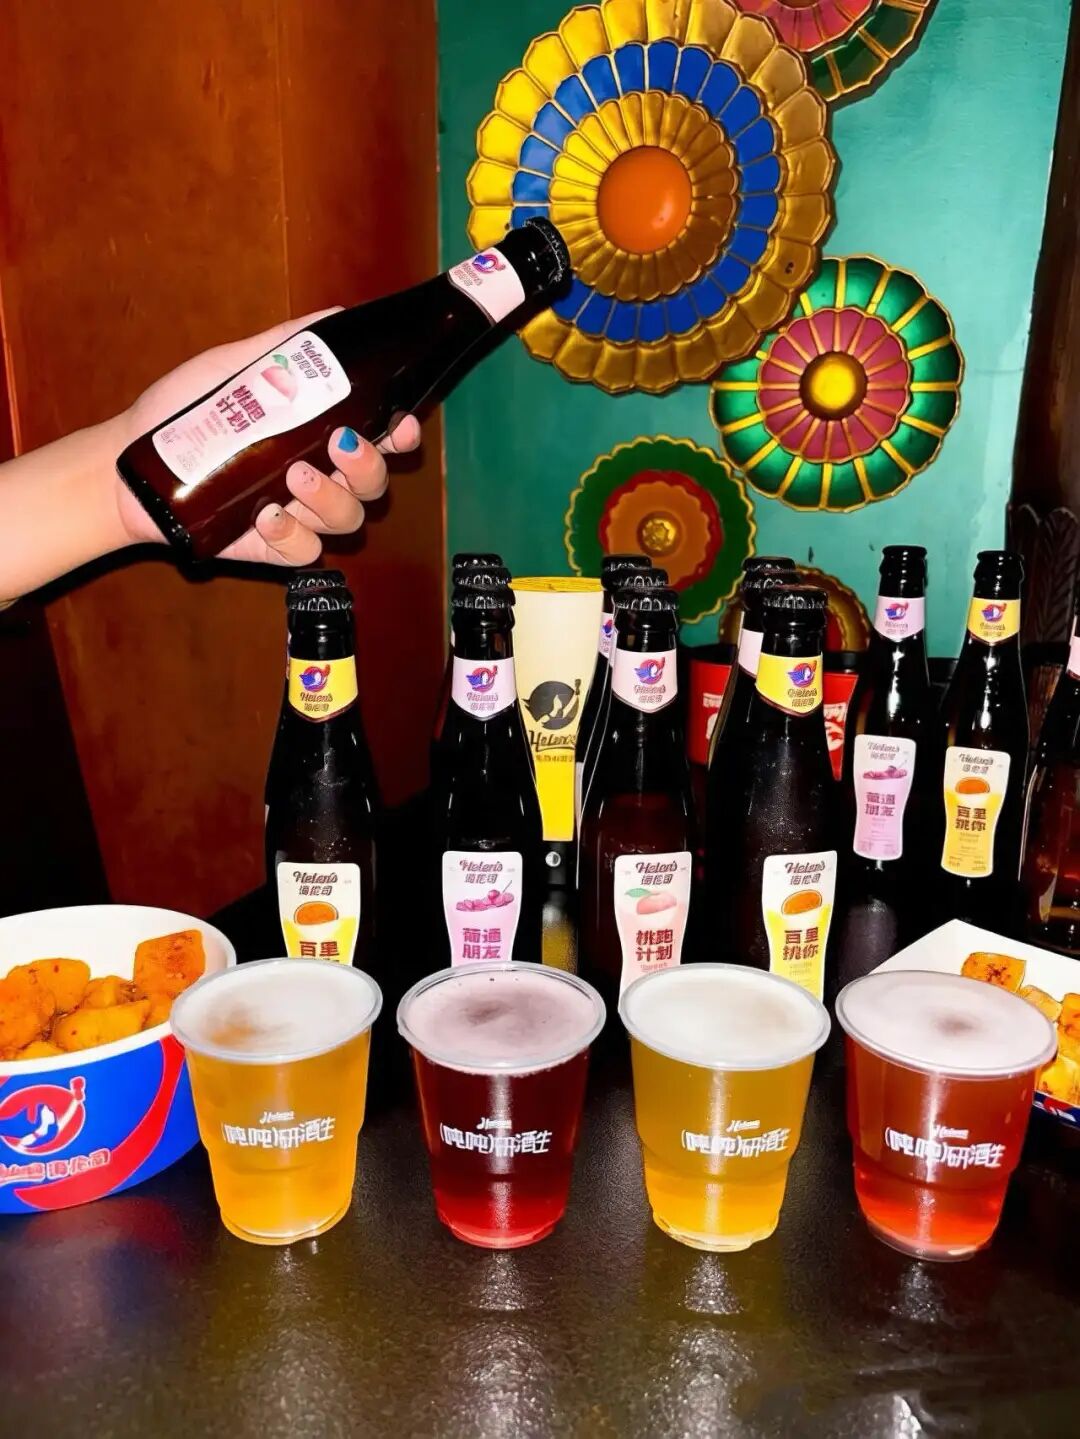
Aus den Geschäftsdaten geht hervor, dass bis zum 26. August 396 Hi Beer Partner-Kneipen existieren, was mehr als 70 % der Gesamtzahl ausmacht. Gleichzeitig passt dies zur Strategie von Helens, in untere Marktsegmente vorzudringen: Helens betreibt 363 Kneipen in Städten der dritten Kategorie und niedriger. In diesem Jahr versucht Helens, die Situation mit Produkt- und Geschäftserlebnis-Upgrades zu wenden – zur Schulanfangszeit hat Helens neue Fruchtbier-Produkte und ein neues visuelles System für die Geschäfte eingeführt, um die junge Kundengruppe anzusprechen.
Auf der einen Seite steigt die Beliebtheit der Taprooms rasant an, auf der anderen Seite verlieren die kleinen Kneipen an Dynamik. Warum gibt es so große Unterschiede zwischen diesen beiden Geschäftsformen?
Beide verkaufen alkoholische Getränke – warum überleben die Taprooms besser?
Schauen wir uns zuerst die kleinen Kneipen an: In früheren Jahren waren Finanzierungsrunden ein wichtiger Grund, warum viele Gastronomen in das Geschäft der kleinen Kneipen einstiegen. Viele Neulinge in der Gastronomie hofften, mit einem kleinen Geschäft viel Geld zu verdienen – aber nachdem sie eingestiegen waren, stellten sie fest, dass das Geschäft mit Kneipen nicht einfach zu betreiben ist.
Auf der einen Seite liegt der durchschnittliche Preis pro Kunde in kleinen Kneipen meist über 100 Yuan, was fast dem Preis einer vollständigen Mahlzeit entspricht. Für Verbraucher gilt aber: „Man muss essen, aber man muss nicht unbedingt Alkohol trinken“. Wenn der Konsum rationaler wird, werden alkoholische Getränke als erstes gestrichen.
Auf der anderen Seite wird der Sektor, der zur „Leichten-Rausch-Wirtschaft“ passt, immer breiter, sodass die „gleichförmigen“ kleinen Kneipen von oben und unten unter Druck geraten. Unten gibt es die alkoholischen Mischgetränke aus dem Kiosk für mehr als zehn Yuan, bei denen man zusätzlich Spaß am Selbermachen hat. Oben bieten die Bistro-Erlebnisse mit „Essen + Alkohol“ eine schönere Umgebung, bessere Gerichte, die man gut fotografieren kann, und eine höhere Wiederkaufrate. Obwohl der durchschnittliche Preis pro Kunde bei letzteren nicht vorteilhaft ist, sind die Umgebung und die Gerichte besser.
