In den vergangenen fünf Jahren ist das Geschäftsleben in Shanghai noch „internationaler“ geworden.
Im Juli 2021 genehmigte der Staatsrat die Pilotentwicklung und den Aufbau internationaler Konsumzentrenstädte in fünf Städten: Shanghai, Peking, Tianjin, Guangzhou und Chongqing. Zu dieser Zeit stand der Shanghaier Handelssektor an einem Wendepunkt zwischen Altem und Neuem: Das Wachstum traditioneller Kaufhäuser hatte seinen Höhepunkt erreicht, Einkaufszentren traten in einen Wettbewerb um bestehende Bestände ein, und die große Welle der Stadterneuerung hatte gerade erst begonnen.
Fünf Jahre später zeichnen die Zahlen eine klare Entwicklungskurve. Im Jahr 2025 überstieg der gesamte Einzelhandelsumsatz mit Konsumgütern der fünf Städte zusammen 6,2 Billionen Yuan; der Umsatz bei der Steuererstattung für Auslandsreisende stieg im Vergleich zum Vorjahr um 86 % und machte zwei Drittel des nationalen Gesamtwerts aus; die Zahl der einreisenden ausländischen Besucher betrug ein Drittel des Landes, der Import von Konsumgütern machte die Hälfte des nationalen Volumens aus, und der "Gravitationsfeld"-Effekt des internationalen Konsums ist bereits deutlich sichtbar.
Mit Fokus auf Shanghai erreichte der gesamte Einzelhandelsumsatz mit Konsumgütern im Jahr 2025 1,66 Billionen Yuan, was einem Anstieg von 4,6 % im Vergleich zum Vorjahr entspricht. Überzeugender als das Gesamtwachstum sind die strukturellen Veränderungen in der Tiefe der Daten, die einen klaren Entwicklungsverlauf zeigen: Der Shanghaier Handelssektor vollzieht sich gerade von der quantitativen Expansion zur qualitativen Neugestaltung und vollendet den Paradigmenwechsel vom "Warenkonsum" zum "Dienstleistungskonsum".
01.
Entwicklung von Bestand und Zuwachs in fünf Jahren: Die Gesamtzahl erreicht ihren Höhepunkt und geht zurück, während die Größe einzelner Projekte stetig steigt
Laut den Big Data von Winshang Net belief sich der Bestand an kommerziellen Projekten in Shanghai bis Ende 2025 auf 553 Einheiten mit einer Gesamtfläche von 33,7494 Millionen Quadratmetern. In den fünf Jahren kamen insgesamt 170 neue Projekte mit einer zusätzlichen Fläche von 9,4718 Millionen Quadratmetern hinzu. Insgesamt wurden 1923 hochwertige erste Geschäfte und Flagship-Stores aus dem In- und Ausland eingeführt.
Blickt man auf die Zuwachskurve der letzten fünf Jahre, war 2021 ein unbestrittener Höhepunkt: Im gesamten Jahr kamen 48 neue Projekte mit einer Fläche von 2,8517 Millionen Quadratmetern hinzu. Maßstabsprojekte wie Taikoo Hui Qiantan, Ruihong Xintiandi, Jiuguang Center und Raffles City North Bund wurden auf den Markt gebracht und bildeten ein schwergewichtiges "Willkommensgeschenk" für das erste Jahr des Aufbaus der internationalen Konsumzentrumsstadt.
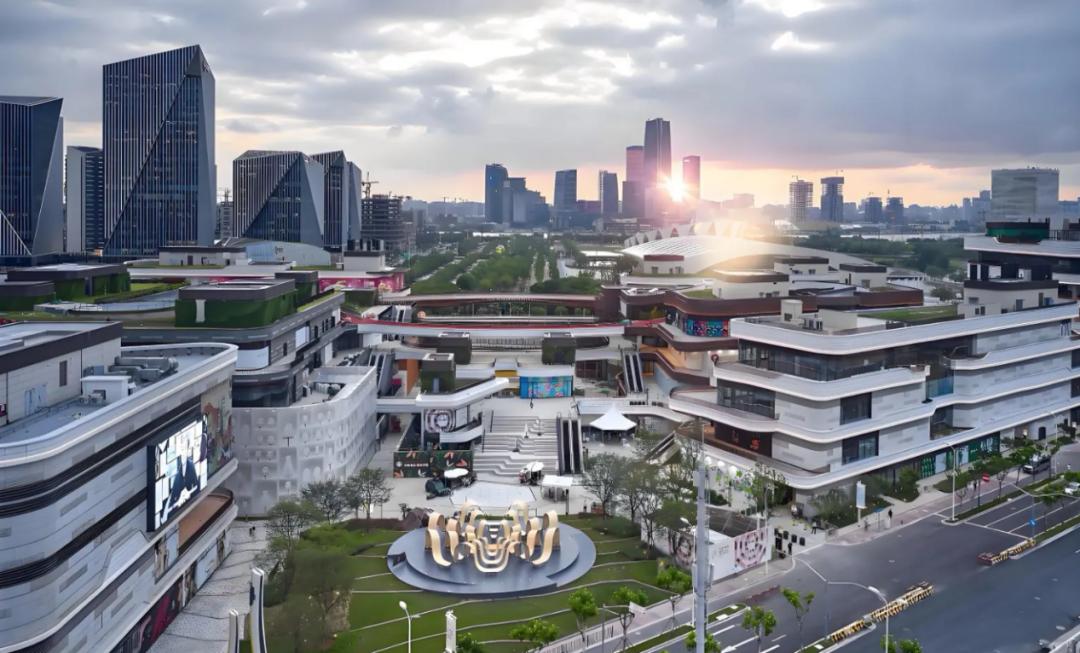
Taikoo Hui Qiantan
Im Jahr 2022 sank der Zuwachs aufgrund der Auswirkungen des externen Umfelds abrupt auf 15 Projekte mit einer Fläche von 765.000 Quadratmetern, der niedrigste Wert in den fünf Jahren. Dies war jedoch kein Stillstand, sondern eine Phase der Vorbereitung: Das umgebaute CITIC Pacific Plaza kehrte zurück, Suzhewan MixC wurde eröffnet, und die Erneuerung von Beständen sowie hochwertige Projekte begannen, einen wichtigen Teil des Zuwachses auszumachen.
Von 2023 bis 2025 erholte sich der Zuwachs stetig. Auffällig ist, dass 2025 zwar nur 29 neue Projekte hinzugekommen sind, deren Fläche aber 2,0843 Millionen Quadratmeter betrug. Großprojekte wie IMMAGINERES Qiaohang Qianwan MEGA (260.000 Quadratmeter) und Luyue Tiandi (166.000 Quadratmeter) wurden auf den Markt gebracht, was die Ausrichtung des Shanghaier Handelssektors auf "Qualität vor Quantität" bei neuen Projekten widerspiegelt.
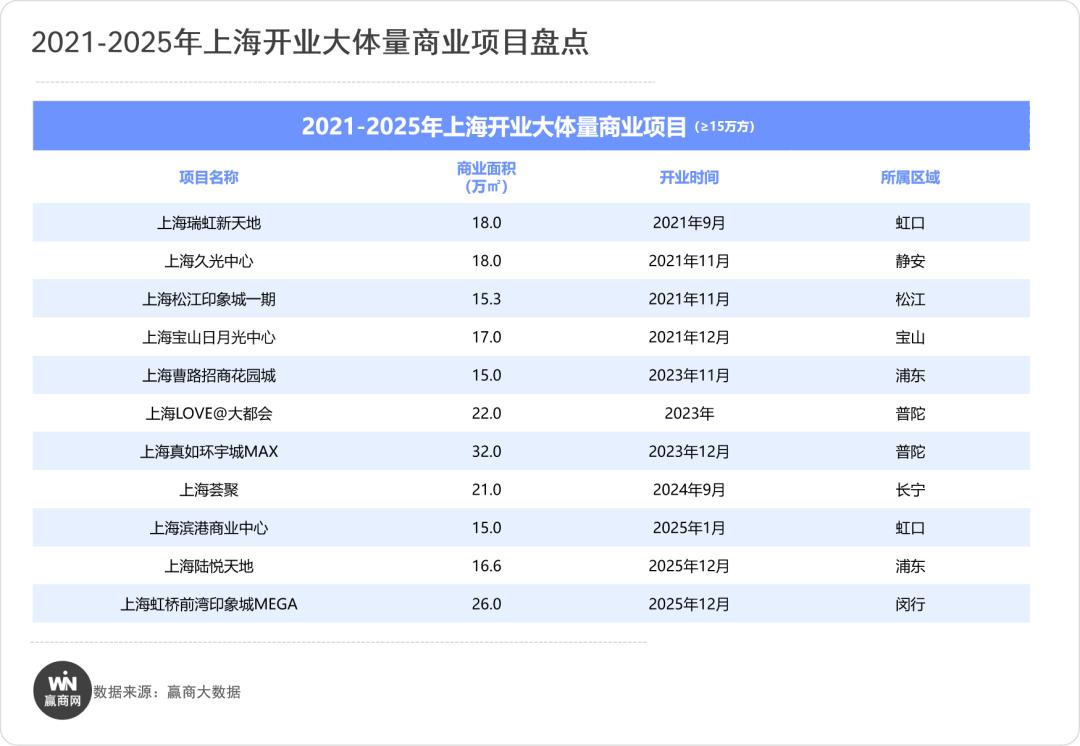
Aus dieser Reihe von Daten geht hervor, dass der Shanghaier Handelssektor sich schrittweise von der "Expansion durch neue Projekte" zur "Betreibung bestehender Bestände" wandelt. Von den über 60 Projekten, die 2026 eröffnet werden sollen, macht der Anteil von Umbau- und Erneuerungsprojekten an bestehenden Objekten deutlich zu. Das Pacific Kaufhaus wird zu „Xin Liubai YOUNG“ umgestaltet, das CapitaMall Qibao Longcheng wird zu „Jiahuan Plaza“ umgewandelt, und Yucheng Fashion wird zu „Xinghui Chenghuang“ aufgewertet – der Shanghaier Handelssektor ist in die "Ära der Erneuerung" eingetreten.
02.
Wandel der Geschäftsviertelstruktur: Kerngebiete entwickeln sich stabil weiter, neue Viertel steigen an mehreren Stellen auf
Wenn die Zahlen zu Bestand und Zuwachs die "Quantität" des Shanghaier Handels beschreiben, dann schreibt die Entwicklung der Geschäftsviertelstruktur und räumlichen Formen die "Seele" des Shanghaier Handels.
In den vergangenen fünf Jahren erlebte die Rangliste der Shanghaier Geschäftsviertel eine tiefgreifende strukturelle Neugestaltung. Traditionelle Kern-Geschäftsviertel und neue Geschäftsviertel haben ihre Leistungsfähigkeit in ihren jeweiligen Bereichen gesteigert und gemeinsam ein neues städtisches Handelsmuster mit "mehreren miteinander verbundenen Kernen" geformt.
Die großen traditionellen Kern-Geschäftsviertel wie Mittel-Huaihai-Straße, West-Nanjing-Straße, Ost-Nanjing-Straße, Xujiahui und Klein-Lujiazui-Zhangyang-Straße nehmen dank ihres reifen Handelsökosystems, der dichten hochwertigen Projekte und der kontinuierlichen Erneuerung stets die Spitzenposition des Shanghaier Handels ein.
Neue Geschäftsviertel bilden die dynamischste Variable in den letzten fünf Jahren.
Qiantan hat sich von dem Planungskonzept "Lujiazui 2.0" zu einem städtischen Geschäftsviertel mit eigenständiger Anziehungskraft für Konsum entwickelt; Xuhui Ufer hat auf Basis der künstlerischen Ressourcen des Westbank-Kulturkorridors einen differenzierten Weg "Kultur + Handel" beschritten; Zhenru und Lingkong sind durch die Eröffnung von Maßstabsprojekten aufgestiegen; Suzhewan und Caoyang-Straße haben durch die starke Wirkung einzelner Maßstabsprojekte regionale Konsumcluster gebildet.
Verteilt auf die neuen Projekte steht die West-Nanjing-Straße mit 5 neuen Projekten an der Spitze, gefolgt von Qiantan und Xuhui Ufer mit jeweils 4 Projekten, während Geschäftsviertel wie Lingkong, Zhenru, Mittel-Huaihai-Straße und Xujiahui jeweils 3 Projekte eröffnet haben. Handelsressourcen konzentrieren sich nicht mehr einseitig auf traditionelle Kerngebiete, sondern verteilen sich entlang der Entwicklungslinie der Stadterneuerung geordnet auf die östlichen und westlichen Flügel sowie die neuen Städte im Norden und Süden.
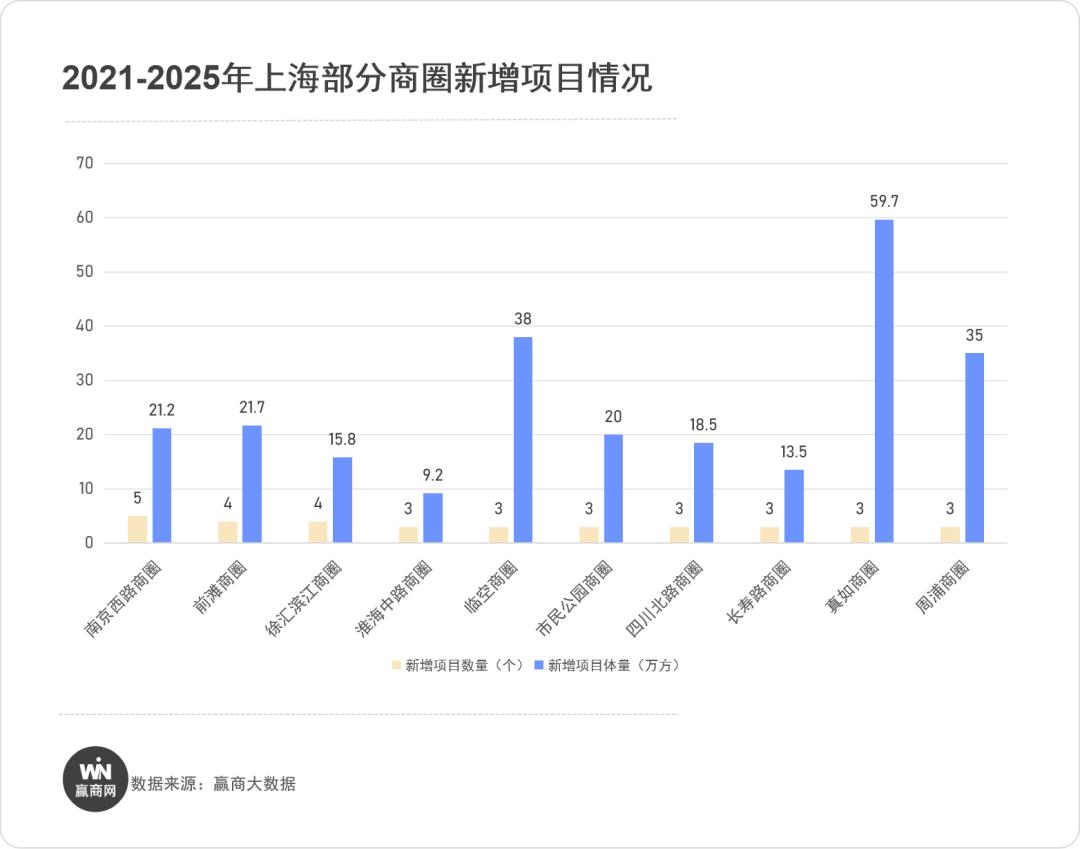
Kern-Geschäftsviertel entwickeln sich stetig weiter. Das Geschäftsviertel West-Nanjing-Straße hat auf der Grundlage von Luxus-Maßstäben wie Plaza 66, HKRI Taikoo Hui und Jing An Kerry Centre das umgebaute CITIC Pacific Plaza und das neu eröffnete JC PLAZA Jin Cang Wenhua Plaza hinzugewonnen. Ende 2025 erwarb Hang Lung Properties zudem das ursprüngliche Grundstück von Westgate Mall für einen 20-jährigen Betriebsmietvertrag, wodurch der "geschlossene Kreislauf des hochwertigen Handelsökosystems" der West-Nanjing-Straße immer vollständiger wird. Das Geschäftsviertel Mittel-Huaihai-Straße hat neben traditionellen Kräften wie iapm, K11 und Hong Kong Plaza neue Projekte wie Xintiandi Dongtai Li und HAI550 hinzugewonnen.
Das Geschäftsviertel Xujiahui hat das Gaspedal der Stadterneuerung durchgedrückt. Shanghai No.6 Department Store wurde 2024 abgerissen und neu gebaut, um zu einem Komplex "Xin Liubai HUB" zu werden, der Flagship-Stores von Marken und Apartmenthotels kombiniert; die Xujiahui-Filiale von Pacific Department Store wurde zu "Xin Liubai YOUNG" umgestaltet und wird 2026 vollständig eröffnet. Ein neues Xujiahui, das nach dem "schmetterlingsförmigen Funktionsstruktur"-Konzept geplant ist, steht kurz vor der Vollendung.
Aufstieg neuer Geschäftsviertel. Neben der Entwicklung der Kern-Geschäftsviertel bildet der Aufstieg neuer Geschäftsviertel die dynamischste Erzählung des Shanghaier Handels in den letzten fünf Jahren. Das Geschäftsviertel Qiantan hat mit 4 neuen Projekten zum auffälligsten "neuen Stern" in den fünf Jahren geworden. Die erste Phase von Taikoo Hui Qiantang ist mit offener Blockstruktur und Luxusausrichtung sofort nach der Eröffnung zu einem neuen Wahrzeichen des Shanghaier Handels geworden; Projekte wie Qiantan L+PLAZA wurden nacheinander eröffnet, sodass Qiantan sich von dem Planungskonzept "Lujiazui 2.0" zu einem städtischen Geschäftsviertel mit eigenständiger Konsumanziehungskraft entwickelt hat.
Das Geschäftsviertel Xuhui Ufer hat ebenfalls einen differenzierten Weg beschritten. Das Gate M Westbank Dream Center wurde mit einer offenen Blockfläche von 100.000 Quadratmetern eröffnet, Projekte wie Xingyang Westbank Lumina und GATE M Westbank Phoenix Nest bilden einen Cluster, der auf den künstlerischen Ressourcen des Westbank-Kulturkorridors aufbaut und ein einzigartiges Ökosystem "Kultur + Handel" schafft.
Das Geschäftsviertel Zhenru ist durch die Eröffnung des Zhenru UNI Mall MAX (320.000 Quadratmeter) zu einem städtischen Geschäftsviertel aufgestiegen, und das Geschäftsviertel Lingkong hat durch die Eröffnung von Shanghai LIVAT (210.000 Quadratmeter) und die umgekehrte Eröffnung von Bailian West Suburb Shopping Center eine neue Konsumkonzentration gebildet.
03.
Aufstieg des nicht standardisierten Handels und Resonanz mit der Welle der Stadterneuerung
In den letzten fünf Jahren beschränkte sich die Entwicklung des Shanghaier Handels nicht auf das Wachstum der Bestandsgröße, sondern fand auch in der tiefen Dimension der räumlichen Form statt: Der nicht standardisierte Handel ist von einem Versuch am Rande zur Hauptbühne vorgedrungen und bildet eine wechselseitige Resonanz mit der Welle der Stadterneuerung. Laut Statistiken von Winshang Net weisen 36 der 170 neuen kommerziellen Projekte zwischen 2021 und 2025 eine nicht standardisierte Handelsform auf, die verschiedene Typen wie offene Blöcke, vertikale Themenhandelsformen und umgebaute Bestandsgeschäfte umfasst. Während der standardisierte Kastenhandel in ein Rotes Meer der homogenen Konkurrenz eingetreten ist, ist der nicht standardisierte Handel tief in die städtische Kultur und den Erneuerungsprozess eingebettet und hat sich von einer ergänzenden Betriebsart zu der markantesten Landschaft im städtischen Handelsökosystem entwickelt.
Eine Reihe von kleinen Projekten hat mit extrem spezialisierten Themenpositionen ein "kleines aber spezialisiertes" vertikales Handelsökosystem geschaffen.
Bailian ZX Chuangquchang konzentriert sich mit einer winzigen Fläche von 10.000 Quadratmetern auf die Kultur von Zwei-Dimensionen und Sammelfiguren und schafft das erste "vertikale Zwei-Dimensionen-Handelsgebäude" im ganzen Land; Projekte wie Shanghai TPY Center und Shanghai U479 richten sich ebenfalls an junge Gruppen, nehmen Zwei-Dimensionen- und Trendkultur als Kernmarkenzeichen und schaffen vertikale Themenhandelsformen; HAI550 setzt mit einer winzigen Fläche von nur 7200 Quadratmetern auf eine Sammlung von hochwertigen Lebensstilangeboten und beweist die Überlebensfähigkeit und Wertpotenzial des nicht standardisierten Handels in Kern-Geschäftsvierteln.
Die offene Blockform ist ein weiterer wichtiger Zweig des nicht standardisierten Handels: In den fünf Jahren sind über 25 neue Projekte in offener Blockform hinzugekommen, die Handel, städtischen Raum und lokale Kultur tief miteinander verbinden. Penglai Xintiandi schafft einen offenen Block auf der Grundlage der südchinesischen Flusskultur, Longhua Hui gestaltet eine einzigartige Szene "Volkskultur + Handel" in Anlehnung an eine tausendjährige alte Tempelanlage, und das Gate M Westbank Dream Center verbindet Ressourcen von Kunstgalerien und Aufführungsräumen, um ein Ökosystem "Kunst + Handel" aufzubauen, sodass das Besuchen von Ausstellungen, das Einkaufen und das Spazierengehen zu einem zusammenhängenden Konsumerlebnis werden.
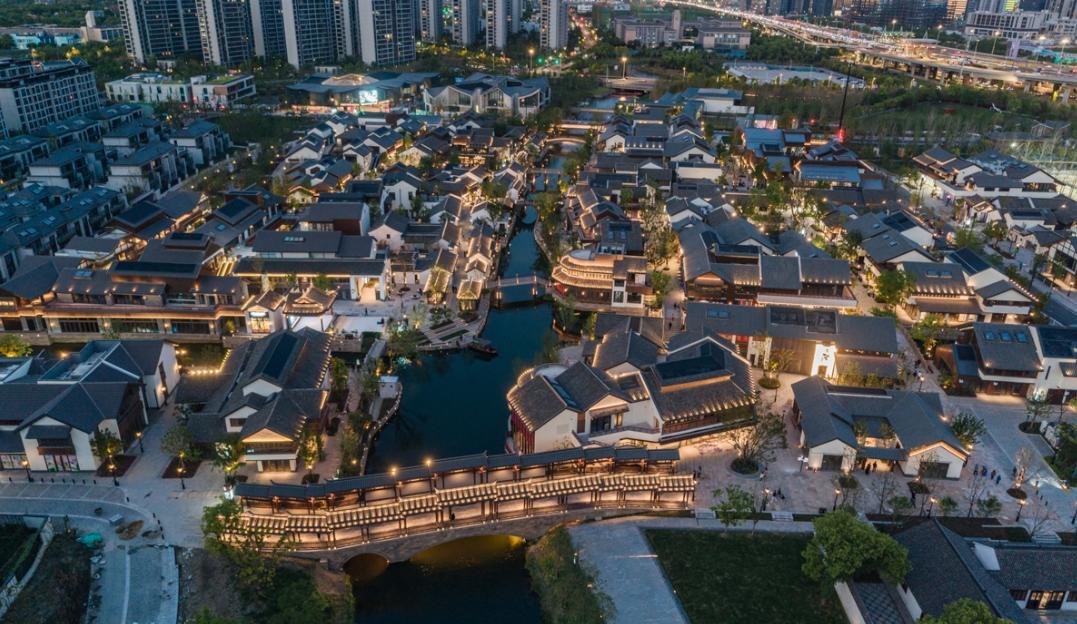
Penglai Xintiandi
Die nicht standardisierte Umgestaltung von Bestandsimmobilien ist der gewichtigste Teil der Welle des nicht standardisierten Handels in Shanghai. Das umgebaute Shanghai Paris Spring · Yuehui Tianshan hat ein Zwei-Dimensionen-Thema eingeführt, das Shanghai Damenwarengeschäft wurde zu einem "ihr" Raum umgestaltet,