AI-Brillen, wer ist die Nummer eins?
Zhang Ming ist Managerin eines Investmentfonds mit staatlichem Hintergrund. Im Oktober 2024 besuchte sie während einer Geschäftsreise in Shenzhen mehrere Unternehmen für KI-Brillen, unternahm aber letztendlich keine Investitionen. Zu diesem Zeitpunkt waren KI-Brillen im Ausland bereits etwa ein halbes Jahr lang populär, aber der Primärmarkt hatte noch keinen Konsens über dieses Produktformat gebildet. Viele Menschen entschieden sich wie sie dafür, nur zu beobachten und nicht zu investieren.
Einige Monate später änderte sich die Situation. Um das Frühlingsfest 2025 herum wurde das Konzept der „Sechs Kleinen Drachen aus Hangzhou“ populär. Ein Freund aus dem Alibaba-Umfeld empfahl Zhang Ming ein KI-Brillen-Unternehmen namens Rokid aus Hangzhou. Dieses Unternehmen, das zuvor getrennte AR-Geräte hergestellt hatte, begann gerade mit der Entwicklung von KI-Brillen, und sein erstes Produkt war noch nicht auf dem Markt. Zhang Ming zögerte einen Monat lang – als sie dann versuchte, einen Termin mit dem Gründer zu vereinbaren, war dies nicht mehr möglich.
Danach tauchten immer mehr Startups für KI-Brillen auf, und große Technologieunternehmen traten ebenfalls gleichzeitig in diesen Markt ein: Xiaomi, Alibaba und Baidu brachten nacheinander KI-Brillen auf den Markt, sogar Li Auto veröffentlichte Ende des Jahres sein eigenes Produkt. Nach unvollständigen Statistiken strömten in den letzten zwei Jahren fast 70 Unternehmen in diese Branche, durchschnittlich alle 9 Tage wurde ein neues Produkt auf den Markt gebracht. Allein in den ersten 11 Monaten des Jahres 2025 überstieg der Gesamtfinanzierungsbetrag im Bereich intelligenter Brillen 4 Milliarden Yuan. Mit Eintritt in das Jahr 2026 steigen sowohl die Häufigkeit der Finanzierungen als auch der Betrag pro Transaktion weiter an.
Wenn eine Branche in das Rampenlicht des Kapitals gerückt wird, tritt häufig ein vertrautes Phänomen auf: Alle Unternehmen, die mit diesem beliebten Konzept in Verbindung gebracht werden können, versehen sich mit einem neuen Label, um um den „ersten Platz“ der Branche zu konkurrieren. Das gilt auch für KI-Brillen. Auf dem Markt bezeichnen sich AR-Geräte und AR-Brillen – sowohl solche ohne Anzeige mit KI-Funktion als auch solche mit Anzeige ohne KI-Funktion – alle als KI-Brillen oder intelligente Brillen, und in der Branche tauchten viele „erste Plätze“ auf.
Vor kurzem veröffentlichte Thunderbird Innovation ein Plakat, auf dem sie von 5 Drittstatistikstellen als Marktführer bei den Liefermengen intelligenter Brillen im ersten Halbjahr 2026 eingestuft wurde. Vor Thunderbird beanspruchten Unternehmen wie Rokid und Xreal ebenfalls den „ersten Platz“ der Branche für sich.
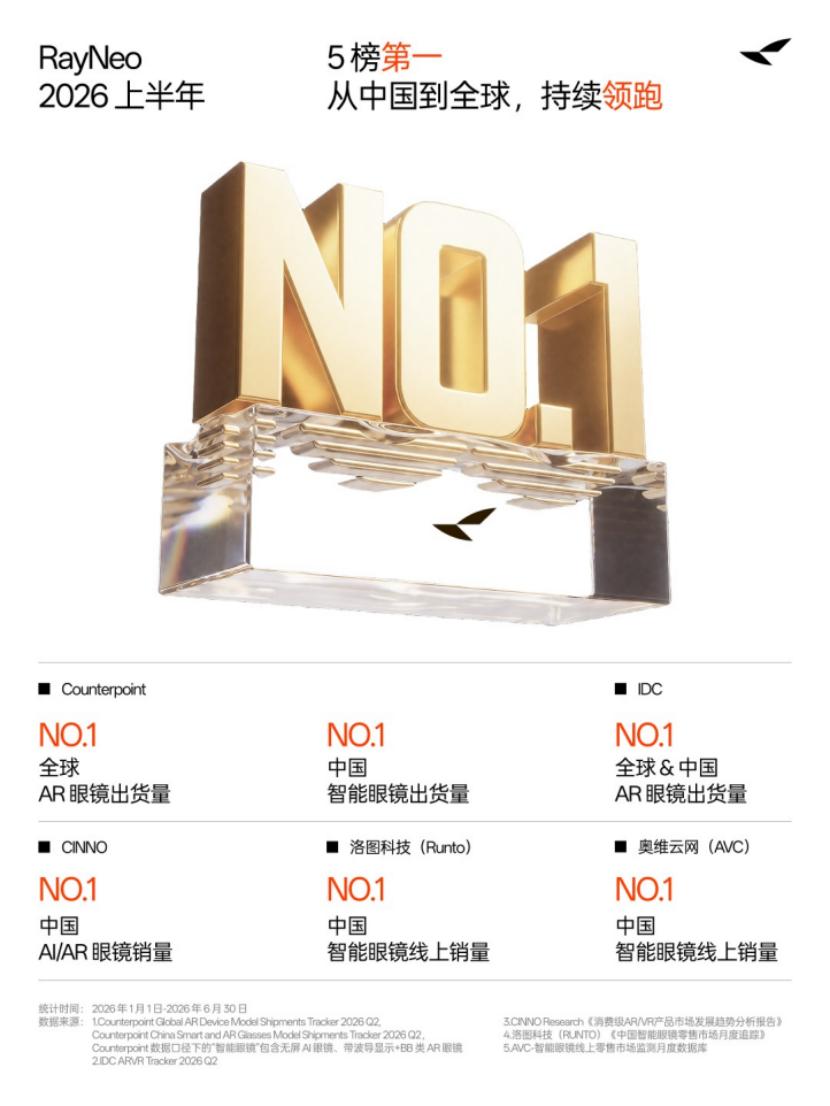
Diese Ranglisten scheinen sich zu widersprechen, aber bei genauer Betrachtung der Einschränkungen hat jede ihre eigene Grundlage. Einige Statistiken zählen die Liefermengen, andere vergleichen die Umsätze; einige decken den globalen Markt ab, andere berücksichtigen nur die inländischen Online-Kanäle. Noch leichter zu übersehen ist, dass die „Brillen“ auf den Listen nicht unbedingt dasselbe Produkt sind.
Der „erste Platz“ hängt mit Bewertung, Eingangsposition und Verhandlungsmacht zusammen – welcher dieser „ersten Plätze“ hat einen höheren tatsächlichen Wert? Wie sieht das echte Marktbild wirklich aus?
01. Fünf Ranglisten – wer ist der Erste?
Das Muster des KI-Brillen-Marktes ist schwer auf einen Blick zu erkennen, was größtenteils darauf zurückzuführen ist, dass mehrere Produktlinien in denselben Markt eingeordnet werden.
Eine Produktkategorie konzentriert sich auf Filmwiedergabe und Großbildanzeige und muss normalerweise mit einem Smartphone, Computer oder anderen externen Geräten verbunden werden. Eine andere Kategorie ähnelt eher normalen Brillen und bietet Interaktion über Audio, Kamera und KI-Dienste. Einige Produkte sind zusätzlich mit Anzeigefunktionen ausgestattet, um Text und Informationshinweise darzustellen. Sie sehen äußerlich ähnlich aus, aber die Probleme, die die Verbraucher beim Kauf lösen wollen, sind nicht identisch.
Die derzeit gängigsten Ranglisten für Liefer- oder Verkaufsmengen intelligenter Brillen stammen von fünf Institutionen: Counterpoint, IDC, CINNO, LoongTu und AVC. Wir betrachten sie nacheinander.
Counterpoint und IDC verwenden ähnliche Statistikmethoden: Sie klassifizieren nach Arten von Anzeigetechnologien und zählen nur die Liefermengen.
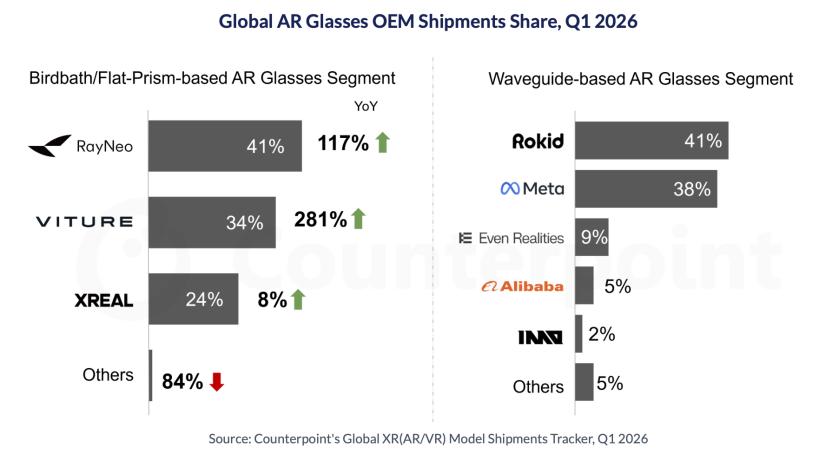
Die von Counterpoint in öffentlichen Kanälen einsehbaren Daten für das erste Halbjahr umfassen derzeit nur die Gesamtmenge der Branche. Im ersten Halbjahr 2026 wuchs der globale Markt für intelligente Brillen im Jahresvergleich um 212 % und im Quartalsvergleich um 22 %.
Die spezifischen Daten der einzelnen Unternehmen werden nur bis zum ersten Quartal dieses Jahres offengelegt. Counterpoint unterteilt intelligente Brillen nach Anzeigetechnologie in zwei Hauptkategorien: Die erste Kategorie ähnelt eher herkömmlichen AR-Headsets und legt Wert auf ein immersives Erlebnis mit geometrischer Optik – Thunderbird belegt mit einem Anteil von 41 % an der Liefermenge den ersten Platz. Die zweite Kategorie ist der derzeit weit verbreitete Wellenleiter-Ansatz bei KI-Brillen mit Anzeige, der keine hohe Anzeigequalität anstrebt, normalerweise einfarbig (grün) anzeigt und auf leichte Informationshinweise abzielt – Rokid belegt in diesem Zweig den ersten Platz, ebenfalls mit einem Anteil von 41 %.
Erstere Kategorie macht 58 % des Gesamtmarktes aus, letztere 42 %. Das heißt, wenn die Unterschiede bei der Anzeigetechnologie ausgeglichen und zusammengezählt werden, ist Thunderbird Innovation der Erste. Die Statistikmethode von IDC ähnelt der von Counterpoint, die öffentlichen Daten reichen ebenfalls nur bis zum ersten Quartal, aber es gibt keine detaillierten Markenranglisten.
Unter dem Statistikmaßstab von CINNO ist Thunderbird ebenfalls der Erste, aber CINNO gibt in der Erläuterung an, dass die Hauptprodukte von Thunderbird als getrennte AR-Brillen eingestuft werden – diese Brillen können nicht unabhängig verwendet werden und benötigen externe Geräte, was dem Produktformat herkömmlicher AR-Brillen entspricht.
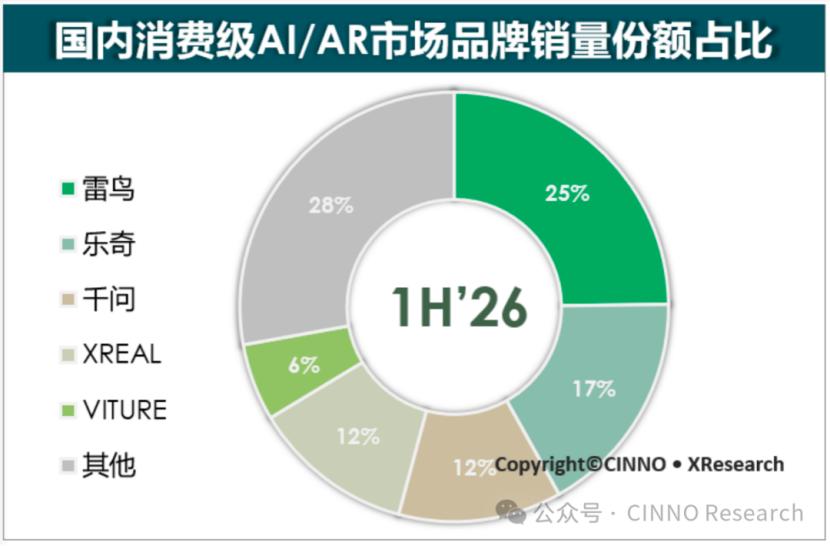
AVC und LoongTu statistizieren beide den Online-Markt: Eines zählt die Umsätze, das andere die Verkaufsmengen.
Ein Investor, der den Bereich der KI-Brillen seit langem verfolgt, erzählte „Dingjiao One“, dass Online der Hauptkanal für KI-Brillen ist, aber die Kanalstrukturen zwischen verschiedenen Marken sind sehr unterschiedlich. Startups sind im Allgemeinen stärker auf Online angewiesen, während große Unternehmen wie Xiaomi und Huawei über umfangreiche Offline-Kanäle mit einem höheren Offline-Anteil verfügen. Einige Marken arbeiten zudem mit herkömmlichen Offline-Brillengeschäften zusammen und erzielen ebenfalls eine gewisse Liefermenge. Insgesamt macht Offline etwa 25 % und Online 75 % aus.
Die Daten von AVC reichen bis zum ersten Quartal: Nach Umsatz belegt Rokid mit 120 Millionen Yuan den ersten Platz bei einem Durchschnittspreis von 3178,1 Yuan. Thunderbird erzielte einen Umsatz von 58,917 Millionen Yuan und belegte den vierten Platz, aber der Stückpreis betrug nur 1921,9 Yuan. Umgerechnet in Liefermengen liegt es fast auf dem gleichen Niveau wie Rokid. Die Daten von LoongTu sind bis zum zweiten Quartal aktualisiert: Nach Online-Verkaufsmengen ist Thunderbird der Erste, Rokid der Zweite.
Nach der gegenseitigen Überprüfung der fünf Ranglisten lässt sich das echte Muster des KI-Brillen-Marktes auf zwei Punkte zurückführen.
Erstens wird der erste Marktanteil von Thunderbird nicht vollständig von KI-Brillen getragen.
Seine Produktpalette erstreckt sich über verschiedene Typen: Die V-Serie konzentriert sich auf KI-Funktionen wie Aufnahmen, die Air-Serie ist auf AR-Filmwiedergabe ausgerichtet – beide können in die Definition des Marktes für intelligente Brillen einiger Institutionen einbezogen werden. Der Gesamtverkaufsvorsprung der Marke kann sowohl aus dem neu entstandenen Bedarf an KI-Interaktion als auch aus dem bereits vorhandenen Bedarf an Filmwiedergabe stammen. Mit einer einzigen Gesamtsumme ist es schwer zu beurteilen, wie viel jede davon beiträgt.
Betrachtet man seine Produktpalette und den Stückpreis, so sind die Bestseller die V-Serie ohne Anzeige mit Aufnahmefunktion und die kostengünstige Air-Serie für AR-Filmwiedergabe. Nimmt man den Boom, der 2023 durch den Erfolg von Ray-Ban Meta ausgelöst wurde, als Bezugspunkt, zählt die erste zu den KI-Brillen, die zweite nur zu den AR-Brillen.
Zweitens verfolgt Thunderbird eine Kosten-Nutzen-Strategie, die Bestseller haben einen Stückpreis von unter 2000 Yuan, was ihnen einen natürlichen Vorteil bei den Verkaufsmengen verschafft. Counterpoint, IDC und CINNO zählen alle nach Verkaufsmengen – wenn man auf den Umsatzmaßstab umstellt, hat Thunderbird keinen Vorteil.
Zurück zum Ursprung des Konzepts „KI-Brille“: Im September 2023 brachte Ray-Ban Meta die erste Brille mit KI-Funktion auf den Markt. Sie hatte keine Anzeige, nur Audio und war mit KI-Frage-Antwort-Funktionen ausgestattet. Später, als die einfarbige Wellenleiter-Technologie allmählich reifte, fügten KI-Brillen zusätzlich Anzeigefunktionen hinzu. Das ist die Hauptentwicklungslinie dieser Produktkategorie.
In diesem Prozess haben einige Unternehmen AR-Brillen und KI-Brillen gemeinsam als intelligente Brillen bezeichnet oder KI-Funktionen auf AR-Brillen hinzugefügt – das gleicht eher einer Nebenlinie. Wenn die Nebenlinie in die Hauptlinie für die Statistik einbezogen wird, gibt es natürlich viele „erste Plätze“.
02. Der „erste Platz“ ist nicht nur Prestige, sondern auch „Kapital“
Aus Produktsicht scheint der „erste Platz der Branche“ nicht wichtig zu sein – sobald man den Statistikmaßstab ändert, kann es viele erste Plätze geben. Aber aus Sicht der Unternehmensentwicklung ist der erste Platz sehr wichtig, da er mit Bewertung, Eingangsposition und Verhandlungsmacht zusammenhängt.
Die Bewertung ist die direkteste Überlegung. In diesem Jahr hat sich der Finanzierungsrhythmus der führenden Akteure deutlich beschleunigt.
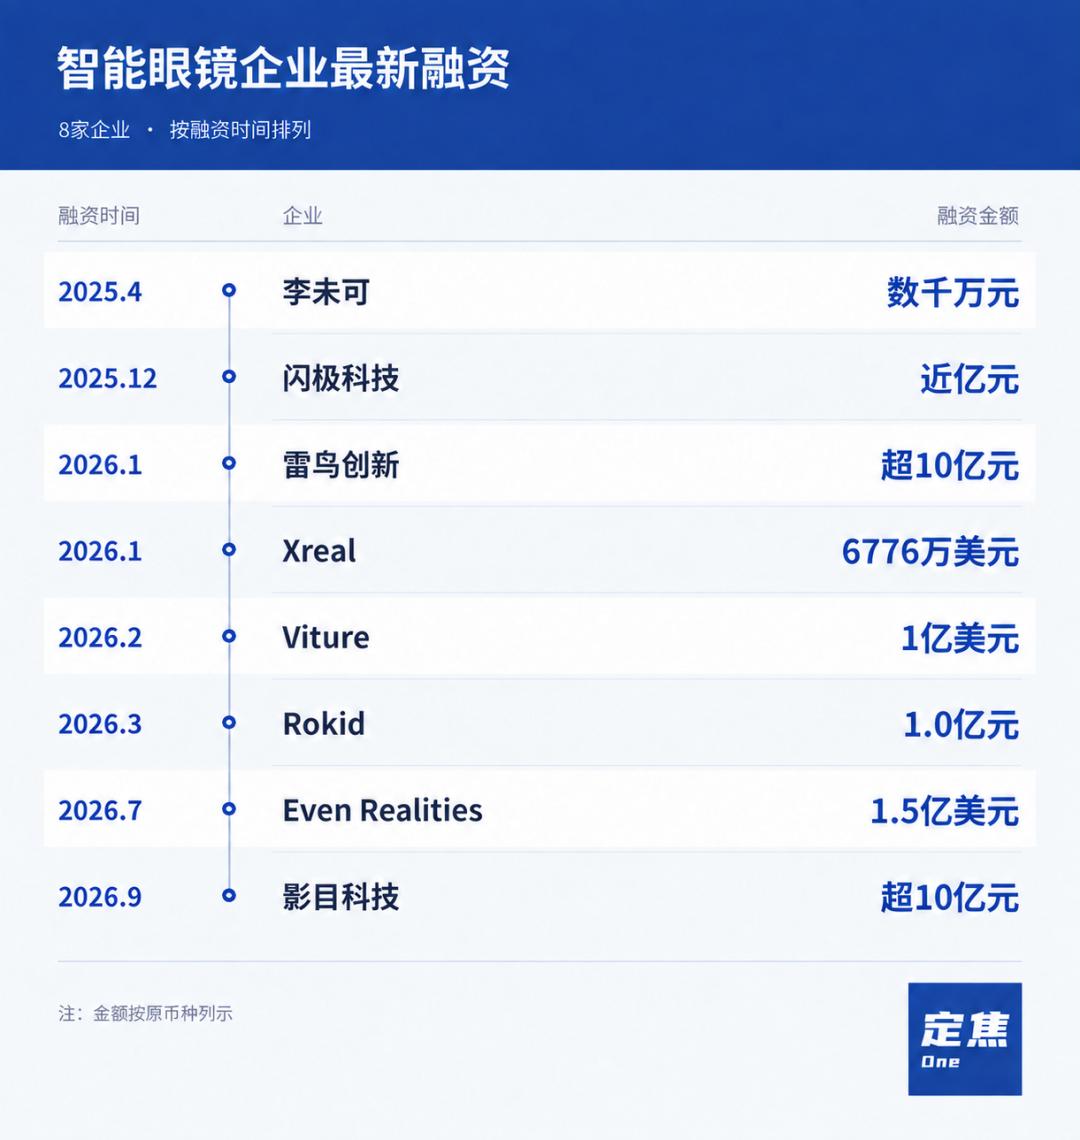
INMO Technology schloss im September eine neue Finanzierungsrunde ab, die gesamte C-Runde überschritt 1 Milliarde Yuan; Thunderbird erhielt im Januar eine Finanzierung von über 1 Milliarde Yuan; Even Realities erhielt im Juli eine Finanzierung von 150 Millionen US-Dollar. Früher erhielten Sharge und Li Weike im Dezember 2025 bzw. April 2025 fast 100 Millionen Yuan bzw. mehrere zehn Millionen Yuan. Man sieht, dass führende Unternehmen entweder eine einzelne Finanzierung in der Größenordnung von fast oder genau 1 Milliarde Yuan erhalten oder in kurzer Zeit nacheinander mehrere Finanzierungen abschließen. Unter dem Kapitalboom hat man mit einer vorderen Position eine höhere Wahrscheinlichkeit, mehr finanzielle Unterstützung zu erhalten.
Zhang Ming erzählte „Dingjiao One“, dass das derzeitige Bewertungsniveau von KI-Brillen kaum von dem anderer KI-Hardware abweicht und etwa beim 10- bis 15-fachen des Umsatzes (PS) liegt.
Aus dem Prospekt von Xreal geht hervor, dass dies immer noch eine Branche mit allgemeinen Verlusten ist, die nicht mit Gewinnen und Geschäftsmodellen gemessen werden kann – der Marktanteil wird zum wichtigsten Anker für die Bewertung. Ein höherer Anteil und eine größere Liefermenge überzeugen Investoren offensichtlich leichter.
Ein weiterer praktischer Antrieb für den Kampf um den ersten Platz ist die Reservierung von Bargeld.
Eine Finanzierung zu erhalten ist nur der Ausgangspunkt, die Reservierung von Bargeld ist eine notwendige Maßnahme, um dem aktuellen Markt zu begegnen. Daten von LoongTu zeigen, dass im Juli 2026 auf den drei großen E-Commerce-Plattformen JD.com, Tmall und Douyin die überwachte Einzelhandelsmenge des Marktes für intelligente Brillen 74.000 Stück betrug, ein Rückgang von 15,3 % im Jahresvergleich und 20,9 % im Quartalsvergleich; der Einzelhandelsumsatz betrug 130 Millionen Yuan, ein Rückgang von 25,8 % im Jahresvergleich und 43,0 % im Quartalsvergleich. Der Rückgang der Umsätze ist deutlich höher als der Rückgang der Verkaufsmengen, was zeigt, dass unter dem „Krieg der hundert Brillen“ ein Preiskampf unvermeidlich ist. Jedes Unternehmen muss mehr Bargeldreserven finanzieren, um dem zunehmend wettbewerbsintensiven Umfeld zu begegnen.
Für Unternehmen, die weiterhin in Forschung und Entwicklung, Lagerbestände und Kanäle investieren müssen, kann diese Finanzsumme eine längere Produktexploration unterstützen. Umgekehrt haben Hersteller mit kleinen Mengen und schlechten Platzierungen in den Ranglisten größere Schwierigkeiten bei der Finanzierung und können schwerer in diesem Preissenkungszyklus überleben.
Die Eingangsposition ist eine noch tiefere Logik. Der aktuelle Boom der KI-Brillen lässt sich bis zu Meta zurückverfolgen – die gesamte Branchenpopularität basiert auf der Vorstellung von „Hardware-Eingangsposition im KI-Zeitalter“, was auch die ursprüngliche Positionierung von Meta für seine KI-Brillen war. Wenn KI jederzeit auf Nutzer reagieren kann, können Brillen einen Teil der Interaktion übernehmen, die bisher auf Smartphones stattfand.
Diese Vorstellung lässt Unternehmen besonders auf die Nutzergröße achten. Mehr Geräte auf dem Markt bedeuten mehr Chancen, Nutzer zu erreichen, und können auch die Attraktivität für Entwickler und Partner erhöhen. Um eine Eingangsposition zu werden, braucht man große Mengen – wer zuerst eine größere Nutzerbasis erreicht, hat die höhere Wahrscheinlichkeit, die Hardware-Eingangsposition für KI zu werden. Das ist das einfachste und effektivste Geschäftsdenken des Internets.
Schließlich