Rundtisch: Neue Energien: Goldsuche in den tiefen Gewässern der Post-Ära | 36Kr 2026 Konferenz für die Zukunft der Industrie
Im Jahr 2026 ist die industrielle Investition in eine tiefe Phase eingetreten, in der sich Kapital, Technologie und Industrie rascher miteinander verbinden. Die alten Investitionslogiken gelten nicht mehr, und ein neuer Konsens entsteht gerade. Die 2026 Industry Future Conference konzentriert sich auf die Chancen im neuen Zyklus und erkundet gemeinsam die Zukunft der Industrie sowie die Entstehung von „Chinas Licht“. Vom 9. bis 10. September fand die von 36Kr veranstaltete 2026 Industry Future Conference mit dem Thema „Über der Tiefe des Wassers, Resonanz für neues Wachstum“ in Yizhuang, Peking, statt. Vertreter von staatlichen Vermögsplattformen, industriellen Investitionsfonds, Unternehmens-CVCs, innovativen Unternehmen sowie Experten und Wissenschaftlern kamen zusammen, um die Industrialisierung zukünftiger Branchen wie die Quantentechnologie zu fördern. Auf der Konferenz wurden die aktuellen Perspektiven von Spitzentechnologien und Industrie tiefgehend erörtert, Durchbrüche bei technischen Routen wie Supraleitung, Lichtquant und Ionenfalle umfassend vorgestellt, eine Vielzahl spezifischer industrieller Szenarien, der Aufbau von Industriesystemen und die Perspektiven der heterogenen Berechnung geteilt, um gemeinsam die Zukunft der wissenschaftlichen und technologischen Industriinvestitionen zu erörtern.
Die folgenden Gespräche wurden von 36Kr zusammengestellt und bearbeitet:
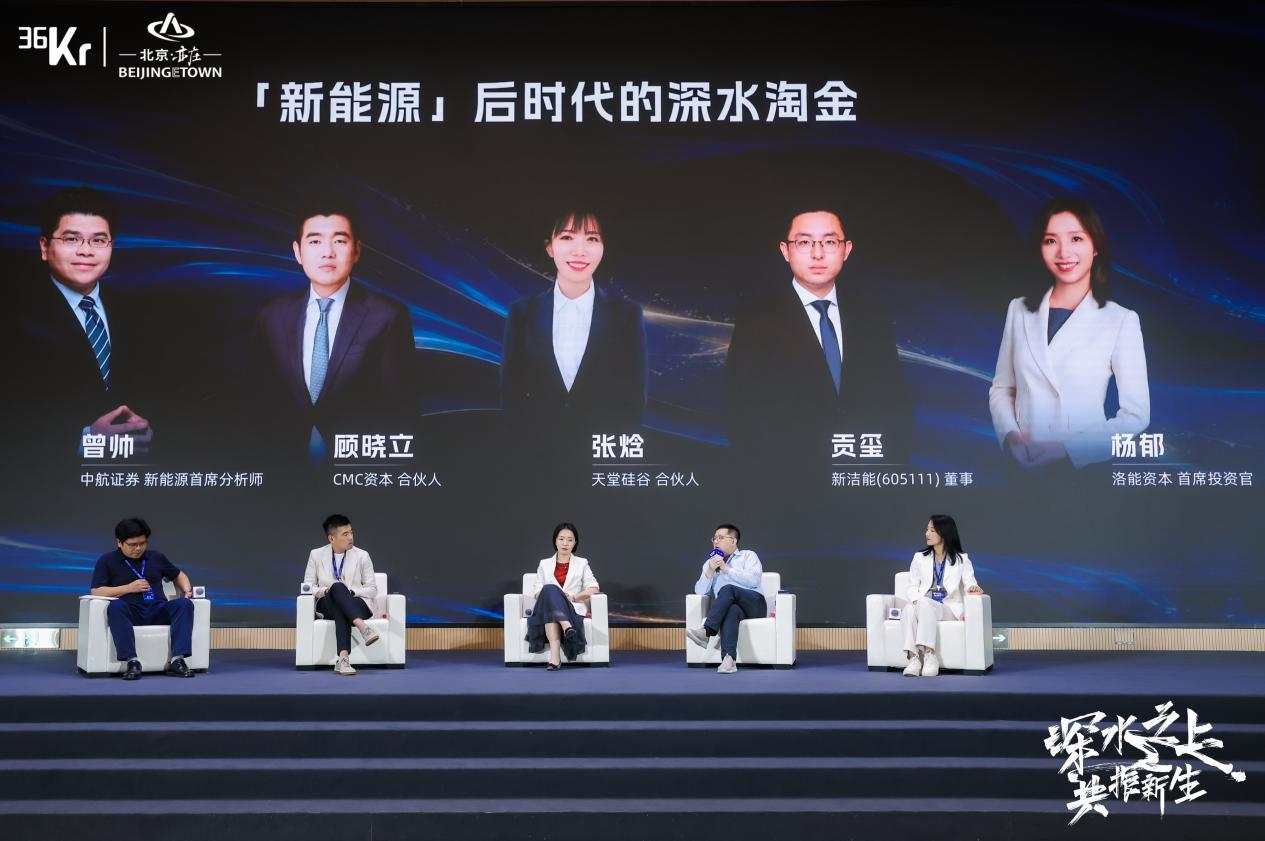
ZENG Shuai | Chefanalyst für neue Energien bei AVIC Securities (Moderator)
GU Xiaoli | Partner bei CMC Capital
ZHANG Han | Partner bei Paradise Silicon Valley
GONG Xi | Direktor von NCE Power (605111)
YANG Yu | Chief Investment Officer von Luneng Capital
ZENG Shuai: Hallo zusammen! Zuerst bitte ich alle Gäste, sich selbst und ihr Unternehmen kurz vorzustellen.
GU Xiaoli: Vielen Dank für die Einladung von 36Kr. Ich komme von CMC Capital, das 2010 gegründet wurde und Büros in Shanghai, Peking und Hongkong hat. Das verwaltete Vermögen beträgt etwa 30 Milliarden Yuan. Wir sind ein Doppelwährungsfonds mit Fremdwährung und Renminbi. Seit 16 Jahren haben wir in nicht mehr als 90 Projekte investiert, die die Frühphase und die mittlere bis späte Phase abdecken. Derzeit umfassen unsere Investitionsbereiche KI-Anwendungen, neue Energien, Hochwertige Fertigung, neue Materialien usw. Das ist ungefähr unsere Anordnung.
ZHANG Han: Vielen Dank für die Einladung von 36Kr. Wir sind Paradise Silicon Valley, das im Jahr 2000 in Hangzhou gegründet wurde. Dieses Jahr ist unser 26. Jahr. Wir haben immer in die Fertigungsindustrie investiert. Unter unseren Investitionsrichtungen ist die neue Energie einer der Bereiche, in die wir relativ stark investieren. Neben neuen Energien investieren wir auch in Fertigungsunternehmen im Bereich harter Technologien wie Halbleiter und Medizintechnik. Bislang haben wir insgesamt mehr als 200 Projekte investiert, von denen 55 an der A-Aktien-, Hongkong-Aktien- oder US-Aktienbörse notiert wurden, darunter viele Unternehmen für neue Energien. Unsere Investitionen in neue Energien begannen vor etwa 10 Jahren. Anfangs haben wir mehr in Materialien und Komponenten in der Oberlaufkette der Kette für neue Energiefahrzeuge investiert. Von 2022 bis jetzt haben wir uns mehr auf den Energiebereich konzentriert, zum Beispiel im Bereich der Energiespeicherung haben wir in Sige New Energy investiert, das dieses Jahr gerade an der Hongkong-Börse notiert wurde. Wir investieren auch weiterhin in den Photovoltaikbereich, der derzeit relativ kühl ist.
GONG Xi: NCE Power ist ein börsennotiertes Unternehmen, das sich hauptsächlich auf Prozessbauelemente und ergänzend auf analoge Chips konzentriert. Ich habe fast 10 Jahre lang kleine Eigenkapitalinvestitionen getätigt und war zuvor für die Beschaffung, Investition, Verwaltung und Auszahlung aller Fonds eines Automobilherstellers verantwortlich. Heute werde ich unser Verständnis von neuen Energien aus den beiden Perspektiven von Automobilen und Chips erläutern.
YANG Yu: Hallo zusammen! Ich komme von Luneng Capital. Ich vertrete zur Hälfte Investoren und zur Hälfte Gründer. Unser Team betreibt gleichzeitig zwei Unternehmen: PCG Power ist ein branchenführender Anbieter für Investitionsverwaltung und Betrieb von neuen Stromsystemen und einer der weltweit führenden Investitionsbetreiber für verteilte saubere Kraftwerke in Gewerbe und Industrie. Luneng Capital hingegen konzentriert sich auf Investitionen in Vermögenswerte für neue Energien mit langfristigem Wert und hat gemeinsam mit PCG Power das einzigartige Vermögensverwaltungsmodell für neue Energien „Vorderer Laden, hintere Fabrik, Kombination aus leichtem und schwerem Vermögen“ geschaffen. Jetzt sind wir im Teilbereich der verteilten sauberen Energie für Gewerbe und Industrie landesweit auf Platz 1 bei den Neuzugängen und auf Platz 3 bei den Beständen. Unser eigenes Kapital, Entwicklungsfonds, Übernahmefonds und Interinstitutionelle REITs bilden einen vollständigen Vermögensverwaltungs-Kreislauf. Darüber hinaus sind wir dieses Jahr in den Bereich der Energiespeicherung eingetreten und haben gemeinsam mit Sige New Energy einen Energiespeicherfonds gegründet, um die Kategorien der Vermögensverwaltung für neue Energien weiter zu erweitern.
Wir sind eines der Institutionen auf dem Markt, die den kommerziellen Kreislauf der Verbriefung von Vermögenswerten von Kraftwerken für neue Energien relativ ausgereift umgesetzt haben. Ende letzten Jahres haben wir die erste interinstitutionelle REIT für verteilte saubere Energie ausgegeben und dieses Jahr die erste Erweiterung der Zeichnung abgeschlossen. Wir sollten einer der seltenen Akteure auf dem Markt sein, die den vollständigen kommerziellen Kreislauf von der Entwicklung über Übernahme und Betrieb bis hin zur Verbriefung und Wiederanlage von Vermögenswerten von Kraftwerken für neue Energien abgeschlossen haben. Ich freue mich sehr, mit allen zu kommunizieren.
ZENG Shuai: Als Nächstes werde ich auch mein eigenes Unternehmen vorstellen. AVIC Securities ist ein Wertpapierunternehmen unter der Gruppe AVIC Industry. Seine Investitionsgeschäfte konzentrieren sich in den letzten Jahren auf die Bereiche Militärindustrie und zivile Luftfahrt. Es hat auch viele Erfolge bei der IPO-Beratung und Übernahmen im Investmentbanking erzielt.
Herr Yang hat gerade Projekte wie Kraftwerke und Energiespeicheranlagen für neue Energien erwähnt. Es gibt eine neue Richtung der Kapitalisierung, nämlich öffentliche und private REITs. Wir haben in diesem Bereich Vorteile und haben bereits drei öffentliche REITs für neue Energien ausgegeben.
Kehren wir zum Thema der Konferenz zurück. Wir haben mit dem Konferenzteam mehrere Richtungen festgelegt und bitten auch die Gäste, ihre Ansichten kurz vorzustellen.
Erstens: Derzeitiger Überangebot in der Industrie und Investitionszyklus.
Zweitens: KI + Energie.
Drittens: Zukünftige Investitionsrichtungen.
Viertens: Investitionsmethodik.
Fünftens: Zusammenfassung.
Beginnen wir mit der ersten Richtung. Von Herrn Yang zurückkommend: Jetzt spricht jeder über das Problem der Überkapazitäten. Was sind unsere Beobachtungen dazu? Und im Investitionszyklus gibt es zukünftige Potenziale. Auch wenn einige Bereiche derzeit nicht gut laufen, in welchen Teilbereichen wird es in den nächsten zwei bis drei Jahren zu einer Erholung kommen?
YANG Yu: Da wir im Vergleich zu anderen Experten für PE/VC mehr aus der Perspektive der Industrieinvestitionen handeln, teilen wir unsere Ansichten hier mit. Als wir anfingen, uns für Vermögenswerte zu entscheiden, hing das damals mit unserer Urteilsfähigkeit über den Trend der Überkapazitäten zusammen. In der letzten besonders boomenden Phase der neuen Energien haben wir vorausgesehen, dass es in Zukunft einen Zyklus von Überkapazitäten im Oberlauf geben wird.
Wenn es im Oberlauf Überkapazitäten gibt, kommt das den Vermögensinvestitionen im Unterlauf zugute. Wir haben 2021 angefangen zu entwickeln und um 2022 herum die Hauptakteure gegründet, die tatsächlich Vermögenswerte anordnen, und haben groß angelegt in verteilte Photovoltaik für Gewerbe und Industrie investiert. In diesem Zyklus haben wir auch viele Vorteile genossen, die durch den Preisrückgang der Geräte im Oberlauf für die Vermögenswerte entstanden sind.
Aus heutiger Sicht haben wir auch gesehen, dass der Moderator uns vorher einige Fragen geteilt hat. Ich finde das sehr interessant. Aus der Perspektive der Vermögensinvestitionen in Photovoltaik schrumpft der Raum für neu entwickelbare Vermögenswerte von Photovoltaik heute schnell. Insbesondere nachdem die 36. Verordnung der Branche herauskam, werden die Vermögenswerte nach dem 31. Mai letzten Jahres weniger politische Unterstützung und Schutz haben.
Daher schrumpfen alle die Investitionen in Photovoltaik-Vermögenswerte im Unterlauf in der Zukunft. Es gibt möglicherweise noch Chancen bei der verteilten Photovoltaik für Gewerbe und Industrie, in die wir investieren. Im Unterlauf gibt es relativ sichere Produktionskapazitäten und gute Lastenden. Wir investieren weiter, aber die Nachfrage nach dem Bau von zentralisierten Photovoltaik-Basen ist schnell geschrumpft. Aus dieser Perspektive werden die Überkapazitäten im Oberlauf für eine bestimmte Zeit keine groß angelegte Erholung oder Anpassung der Produktionskapazitäten erleben.
ZENG Shuai: Wie lang ist der von Ihnen beobachtete Zeitfenster ungefähr? Ein Jahr, zwei Jahre, drei Jahre, zehn Jahre?
YANG Yu: Tatsächlich haben diese Photovoltaik-Module eine sehr lange Lebensdauer. Wir können sehen, dass einige Photovoltaik-Paneele von Kraftwerken seit 30 Jahren in Betrieb sind und die Stromerzeugung noch gut funktioniert. Zum Beispiel investieren wir in einige Kraftwerke (vor sieben oder acht Jahren), bei denen das gesamte Design und der Gerätebau tatsächlich einige Probleme aufweisen. Wir werden entsprechende Umbauten durchführen, zu diesem Zeitpunkt gibt es entsprechende Beschaffungsnachfrage. Aber im Vergleich zu dem groß angelegten Entwicklungsbau in den letzten Jahren gibt es immer noch eine große Lücke.
Daher glauben wir, dass es nicht mehr viele Chancen für einen groß angelegten Anstieg der Nachfrage im Photovoltaikbereich gibt. Auch bei unseren Investitionen in Energiespeicherung ist der Zeitraum für neue Investitionen in Energiespeicherung in den nächsten zwei bis drei Jahren ein sehr gutes Fenster in der gesamten Struktur des Strommarktes. Wir glauben, dass im Stadium der Energiespeicherung es einige gute Chancen geben wird, die Produktionskapazität zu verbrauchen, bei einigen hochwertigen Geräten für die groß angelegte Energiespeicherung auf der Netzseite.
ZENG Shuai: Energiespeicherung auf der Netzseite, bitte alle beachten Sie dieses Schlüsselwort, das Herr Yang erwähnt hat.
GONG Xi: Ich verstehe, dass es möglicherweise einen größeren und makroskopischeren Rahmen gibt. Diese Frage klingt offensichtlich von einem Experten für den Sekundärmarkt gestellt. Ich habe so lange Zeit Eigenkapitalinvestitionen im Primärmarkt getätigt. Die meisten Investitionen im Primärmarkt sind in Wachstumsaktien. Die Logik des Wachstums ist weitaus wichtiger als die Logik des Zyklus. Jedes Ding hat Wachstum und Zyklus, nur dass in welcher Phase welches die Hauptmelodie ist. Im Allgemeinen dient die Durchdringungsrate als ein sehr wichtiger Trennungspunkt.
Nachdem ich angefangen habe, Übernahmen durchzuführen, insbesondere nachdem ich mit dem Sekundärmarkt in Kontakt gekommen bin, habe ich festgestellt, dass der Zyklus sehr wichtig ist. Denn im Sekundärmarkt sind Zyklusaktien weitaus zahlreicher als Wachstumsaktien. Ein besonderer Punkt des Zyklus ist, dass das EPS oft sehr hoch ist, wenn das PE besonders niedrig ist. Es scheint sehr billig zu sein, aber tatsächlich investiert man am höchsten Risikopunkt.
Aber wenn diese Logik auf Wachstumsaktien angewendet wird, ist das oft der Punkt, an dem man gerade anfangen kann, Schnäppchen zu machen. Ich denke, ein umfassenderer Rahmen ist zu prüfen, ob die Hauptmelodie dieses Sektors die Wachstumslogik oder die Zykluslogik ist. Wenn wir in die Hauptmelodie der Zyklen eintreten, ist der Sektor der Lithiumbatterien und Batterien im Zusammenhang mit neuen Energien im Automobilbereich meiner Beobachtung nach größtenteils zu einer zyklischen Logik des Wachstums geworden.
Natürlich ist es oberflächlich eine zyklische Logik, aber punktuell gibt es noch eine strukturierte Wachstumslogik. Zum Beispiel einige neue kleine Bauelemente, einschließlich einiger neuer Batteriestrukturen in der Zukunft, die auf der ursprünglichen Zykluslogik teilweise eine Wachstumslogik überlagern. Das ist der Punkt, auf den wir mehr achten werden.
Ich sage oft: Wenn Sie im Primärmarkt in Zyklusaktien investieren können und im Sekundärmarkt auch in Zyklusaktien investieren können, welche Phase würden Sie wählen? Ich bevorzuge es, im Sekundärmarkt in Zyklen zu investieren. Wenn es eine gleichlaufende Resonanz gibt, bietet der Sekundärmarkt offensichtlich einen zusätzlichen Liquiditätsvorteil. Das ist die Perspektive von Batterien.
Aus der Perspektive der Chips sehen wir, dass die KI-Optikmodule am Ende heute, einschließlich der in Automobilen diskutierten inländischen Substitution, immer noch eine Wachstumslogik aufweisen. Aus diesen Perspektiven bedeutet ein niedriges PE oft, dass es gerade erst anfängt. So sehe ich diese Sache.
ZHANG Han: Die Frage von Herrn Zeng ist relativ makroskopisch. Ich stimme dem gerade von Herrn Gong Gesagten sehr zu. Wir sind möglicherweise mikroskopischer. Ich denke, im Allgemeinen ist die Hauptmelodie für neue Energien, einschließlich der großen Energieformen, die mit traditionellen Energien überlagert sind, positiv. Als wir gerade mit Ihnen kommuniziert haben, hatten alle einen Konsens: Solange die Sonne noch scheint und die Erde weiterlebt, wird die Nachfrage der Menschheit nach Energie immer steigen. Sogar mit der KI könnte sie beschleunigt steigen.
Daher ist das die große Hauptmelodie. Wir achten hier nicht besonders darauf, aktiv zu definieren, welcher Bereich jetzt oder in zwei Jahren sich erholen wird, und wir werden auch nicht darauf setzen, dass ein bestimmter Bereich völlig aussichtslos ist. Wir werden eher aus einer etwas mikroskopischeren Perspektive versuchen, Investitionsmöglichkeiten zu finden. Zum Beispiel achten wir darauf, welche Variablen in jedem Bereich wie Photovoltaik, Energiespeicherung und Automobil auftauchen. Diese Variablen könnten in drei Aspekten liegen:
1. Änderungen auf der Angebotsseite. Insbesondere nachdem die KI gekommen ist, können Fertigungsindustrie, Stromerzeugungsgeräte, Energiespeichergeräte usw. mit KI überlagert werden, um sie zu effizienteren Geräten als die ursprünglichen traditionellen Routen zu machen, um die Kosten für Kunden zu senken und die Effizienz zu steigern oder die Vorteile der Partner zu verbessern, damit sie mehr Geld verdienen können. Gen so hat Sige anfangs die Situation eröffnet.
2. Änderungen auf der Nachfrageseite. Die KI selbst ist eine Nachfrage.
3. Ob es einige neue erstklassige Teams gibt, die gründen, insbesondere Teams aus großen Fabriken, die seit mindestens 10 oder 20 Jahren in dem Teilbereich der neuen Energien als organisierte Teams tätig sind. Dort könnten wir einige Chancen auf dem Primär