Podiumsdiskussion: Chinas Licht wird zum neuen Konsens | 36Kr 2026 Industrie-Zukunftskonferenz
Im Jahr 2026 ist die industrielle Investition in eine tiefe Phase eingetreten, in der Kapital, Technologie und Industrie sich beschleunigt verbinden. Die alten Investitionslogiken sind nicht mehr anwendbar, und ein neuer Konsens entsteht gerade. Die Konferenz für die Zukunft der Industrie 2026 konzentriert sich auf die Chancen im neuen Zyklus und erforscht gemeinsam die Zukunft der Industrie sowie die Entstehung des „Lichts Chinas“. Vom 9. bis 10. September fand die von 36kr veranstaltete Konferenz für die Zukunft der Industrie 2026 unter dem Motto „Über den tiefen Gewässern, Resonanz für neues Wachstum“ in Yizhuang, Peking, statt. Vertreter von staatseigenen Plattformen, industriellen Investmentfonds, Unternehmens-CVCs, innovativen Unternehmen sowie Experten und Wissenschaftlern kamen zusammen, um die Industrialisierung zukünftiger Industrien wie die Quantentechnologie zu fördern. Die Konferenz erörterte eingehend die Perspektiven der aktuellen Spitzentechnologien und der Industrie, zeigte konzentriert die Durchbrüche bei technischen Routen wie Supraleitung, Lichtquant und Ionenfalle auf und teilte eine große Anzahl spezifischer industrieller Szenarien, den Aufbau von Industriesystemen sowie die Perspektiven des heterogenen Rechnens. Sie erörterten gemeinsam die Zukunft der Investitionen in die Technologieindustrie.
Der folgende Dialog wurde von 36kr zusammengestellt und bearbeitet:
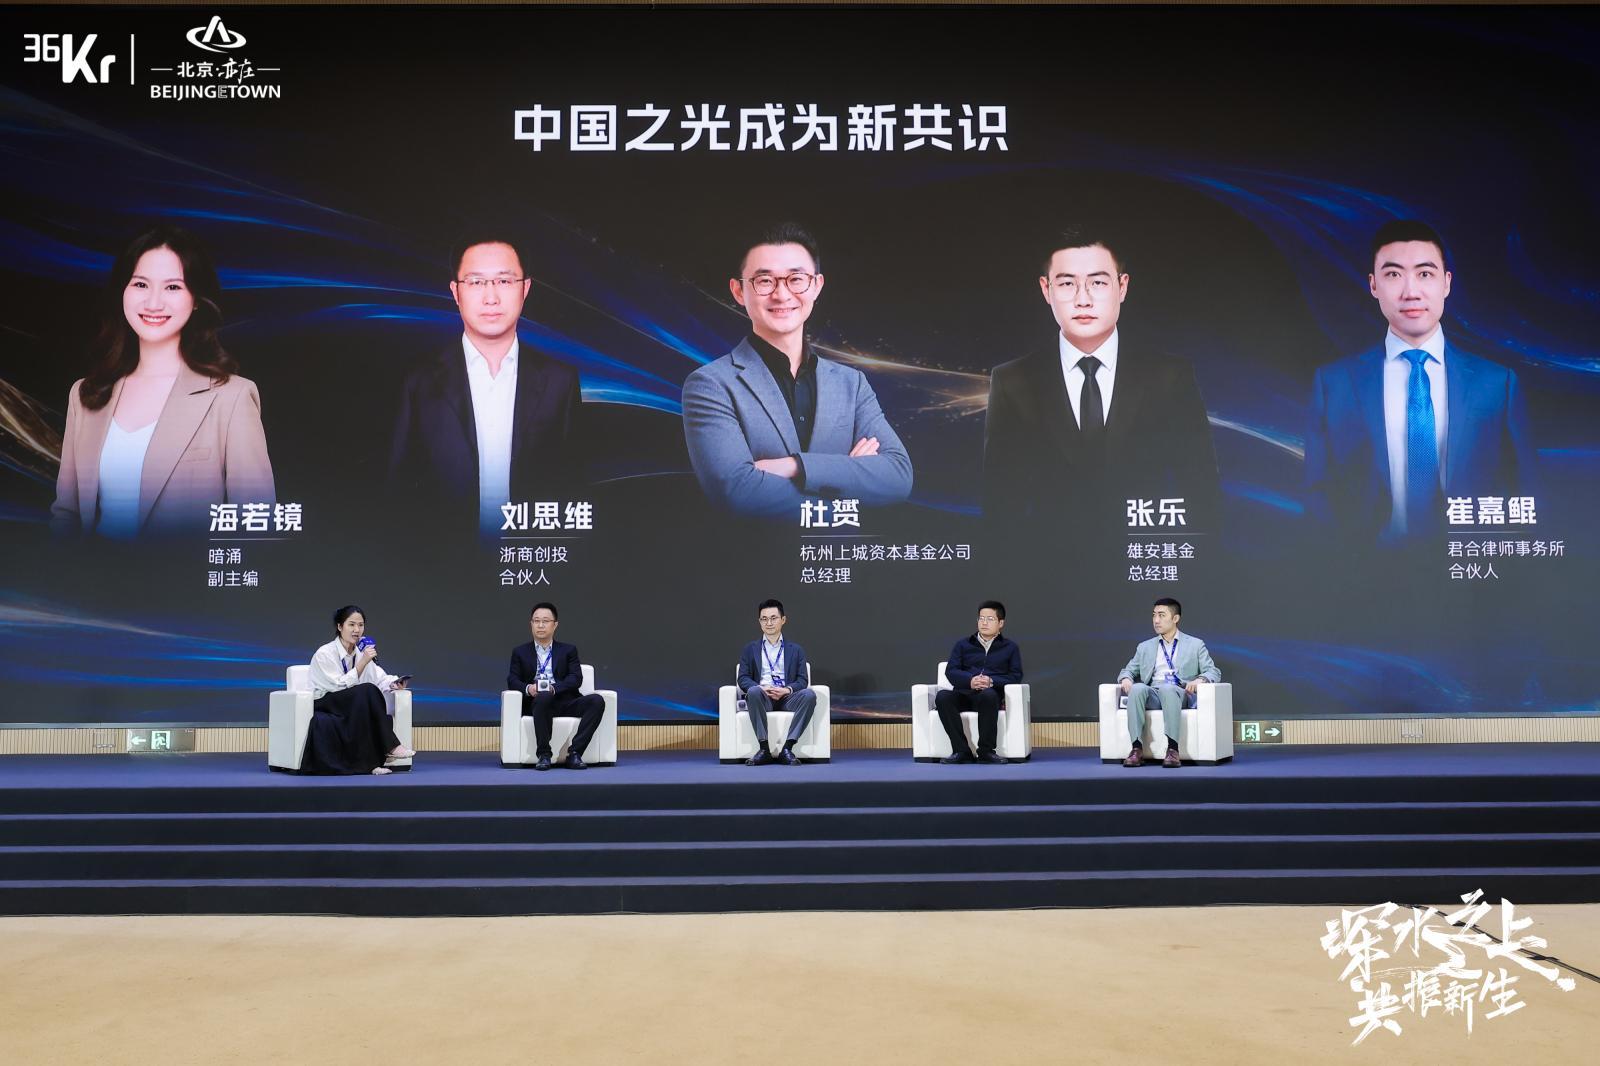
Moderator:
Hai Ruojing, stellvertretender Chefredakteur von Anyong
Gäste:
Liu Siwei, Partner von Zheshang Venture Capital
Du Yun, Geschäftsführer von Hangzhou Shangcheng Capital Fund Co., Ltd.
Zhang Le, Geschäftsführer von Xiongan Fund
Cui Jiakun, Partner von JunHe Law Firm
Hai Ruojing: Meine Gäste, guten Morgen! Es ist mir eine große Ehre, diese wichtige Rundtischgespräch heute leiten zu dürfen. Ich bin Hai Ruojing, stellvertretender Chefredakteur von Anyong. Ich möchte kurz auf einige wichtige Momente zurückblicken, die ich in den ersten acht Monaten des Jahres 2026 beobachtet habe – ich bin überzeugt, dass die Anwesenden ähnliche Eindrücke haben.
Im Januar notierte Zhipu an der Hongkonger Börse; im April veröffentlichte DeepSeek V4 als Open-Source-Version; kurz darauf kündigte es an, externe Finanzierungsmittel in Höhe von 500 Milliarden Yuan erhalten zu haben, und gestern gab es neue Nachrichten, dass es möglicherweise die Vorbereitungen für die Notierung am Sci-Tech Innovation Board treffe. Ende Juli notierte Changxin Technology am Sci-Tech Innovation Board und stieg am ersten Handelstag um das 4,6-fache, womit es zum neuen König der Marktkapitalisierung wurde. Weniger als einen Monat später ging Unitree an die Börse. Diese vier Unternehmen sind in den Bereichen große Modelle, Speicherchips und körpergebundene Intelligenz tätig. Ihre Wachstumszyklen und Kapitalpfade sind unterschiedlich, aber es gibt eine gemeinsame Veränderung: Das Wachstum eines weltklasse Technologieunternehmens ist nicht ohne mehrfache Unterstützung durch großes Kapital möglich.
Changxin ist eines der typischsten Beispiele. Seit seiner Gründung im Jahr 2016 hat es in zehn Jahren insgesamt rund 30 Milliarden Yuan Verluste angehäuft, hinter denen die langfristige und entschlossene Unterstützung des staatlichen Kapitals von Hefei stand, das das Unternehmen zehn Jahre lang in der Verlustphase begleitet hat. Schließlich belohnte der Markt die langfristig treuen Unterstützer: Am ersten Handelstag der Notierung betrug der Papiergewinn des staatlichen Kapitals von Hefei mehr als 1 Billion Yuan.
Heute, wenn das Kapital zunehmend seine Investitionen in Unternehmen des „Lichts Chinas“ erhöht, ergeben sich mehrere wichtige Fragen zur Erörterung: Woher kommen die zweite und dritte Gruppe des „Lichts Chinas“? Wer entzündet sie? Wie sollen staatseigene Kapital, marktorientierte Fonds und industrielle Kräfte in diesem System zusammenwirken?
Es ist mir eine große Ehre, heute vier Gäste eingeladen zu haben. Bitte stellen Sie sich kurz vor, und wenn es Ihnen passt, erläutern Sie bitte auch im Zusammenhang mit Ihrer Institution, welche Marktlücke die aktuelle Runde der erhöhten Technologieinvestitionen durch staatseigene GPs und LPs eigentlich schließt.
Liu Siwei: Vielen Dank an Yizhuang, an 36kr und an den Moderator für die Einladung. Ich freue mich sehr, an diesem Rundtischgespräch teilzunehmen.
Ich bin Liu Siwei von Zheshang Venture Capital. Zheshang Venture Capital wurde 2007 in Hangzhou, Provinz Zhejiang, gegründet und ist ursprünglich ein privates Unternehmen. Im Jahr 2015 führte das Unternehmen eine umgekehrte Reform des gemischten Eigentums durch und wurde zu einem Unternehmen mit gemischtem Eigentum. Derzeit umfasst seine Eigentumsstruktur provinzielle staatseigene Kapital, Kapital von zentralen Staatsunternehmen und privates Kapital. Das verwaltete Vermögen beträgt etwa 65 Milliarden Yuan, es sichert etwa 200.000 Arbeitsplätze und die insgesamt verwaltete Marktkapitalisierung übersteigt 800 Milliarden Yuan. Derzeit hat es in mehr als 400 Unternehmen investiert, von denen etwa 60 bis 70 an Kapitalmärkten notiert sind. Das ist die grundlegende Situation unseres Unternehmens.
Über die grobe Arbeitsteilung zwischen staatseigenem Kapital und privatem Kapital möchte ich eine persönliche Meinung äußern. Staatseigene GPs und staatseigene Kapitalgeber eignen sich hauptsächlich für Investitionen mit langem Zyklus, großem Umfang und geringer Volatilität; private GPs eignen sich besser für Projektauswahl und Preisgestaltung. Darüber hinaus ist die Wertschöpfung nach der Investition eine der Stärken privater GPs. Beide stehen in einem Verhältnis der Weitergabe, nicht der Ersetzung.
Das war alles von mir. Vielen Dank!
Du Yun: Vielen Dank an 36kr für die Einladung und an den Moderator. Ich bin Du Yun von Hangzhou Shangcheng Capital. Hangzhou Shangcheng Capital ist eine staatseigene Investitionsplattform des Bezirks Shangcheng in Hangzhou. Wir besitzen auch eine eigene Lizenz für private Fonds und verfolgen die Strategie aus Dachfonds plus Direktinvestitionen: Einerseits beteiligen wir uns als LP an Fonds von marktorientierten Institutionen; andererseits führen wir Direktinvestitionen durch über registrierte selbstverwaltete Fonds.
Derzeit beträgt das verwaltete Vermögen unserer Fonds 10 Milliarden Yuan, wir haben in etwa 25 Unterfonds mit einem Gesamtumfang von etwa 20 Milliarden Yuan investiert; der Umfang der Direktinvestitionen liegt nahe bei 2 Milliarden Yuan. Im Zusammenhang mit den Ausführungen von Herrn Liu gerade glaube ich, dass das staatseigene Kapital im aktuellen Markt hauptsächlich zwei Funktionen hat.
Einerseits beteiligt es sich als langfristiges Kapital an der Beschaffung von GP-Fonds. Sie haben vielleicht bemerkt, dass die LPs vieler Fonds heute größtenteils staatseigenes Kapital sind – es gibt staatseigenes Kapital auf Provinz-, Stadt- und Bezirksebene, und auch gemeinsame Beteiligungen von staatseigenem Kapital aus mehreren Regionen.
Andererseits gibt es im Bereich der Direktinvestitionen Projekte mit langem Zyklus, die kurzfristig schwer zu veräußern sind; es gibt auch Projekte, die der politischen Ausrichtung des Landes entsprechen, aber kurzfristig eine zu hohe Bewertung haben, sodass das marktorientierte Kapital sie schwer verarbeiten kann. In solchen Fällen kann das staatseigene Kapital eine ergänzende Rolle spielen.
Zhang Le: Guten Tag, ich bin Zhang Le von Xiongan Fund. Der vollständige Name von Xiongan Fund ist China Xiongan Group Fund Management Co., Ltd., es ist der Verwalter des staatlichen Investitionsfonds des neuen Bezirks Xiongan. Derzeit beträgt das verwaltete Vermögen des Fonds mehr als 20 Milliarden Yuan. Xiongan Fund dient aktiv der nationalen Strategie und widmet sich der weitreichenden Anziehung und Bündelung von Kräften und Kapital aus dem In- und Ausland, um am Aufbau und der Entwicklung des neuen Bezirks Xiongan teilzunehmen und ihm zu helfen, zu einem Innovationshochburg und einem heißen Boden für Unternehmertum in der neuen Ära zu werden.
Vor kurzem haben wir die Bekanntmachung zur Rekrutierung von Verwaltern für vier Unterfonds veröffentlicht. Wir laden Sie herzlich ein, sich aktiv zu bewerben, und heißen alle Arten von Venture-Capital-Institutionen und Gründungsunternehmen willkommen, sich in Xiongan zu entwickeln.
Cui Jiakun: Guten Tag, ich bin Partner im Pekinger Büro von JunHe Law Firm und beschäftige mich hauptsächlich mit Geschäften im Zusammenhang mit RMB- und USD-Fonds, Investitions- und Finanzierungstransaktionen sowie Fusionen und Übernahmen. Ich habe eine enge Beziehung zu 36kr: Vor neun Jahren habe ich an dem Projekt zur Gründung des eigenen Fonds von 36kr teilgenommen und war damals externer Anwalt von 36kr. Viel Zeit ist seitdem vergangen.
Ich arbeite hauptsächlich im Bereich nicht streitiger Rechtsgeschäfte. Gerade eben habe ich mit Herrn Du unter dem Podium geplaudert, er hat mich gefragt, welche neuen Geschäftsfelder aus rechtlicher Sicht in letzter Zeit aufgetaucht sind – in den letzten Jahren haben wir tatsächlich eine beträchtliche Anzahl von Streitbeilegungsfällen bearbeitet. Viele Investitionsprojekte durchlaufen einen langen Zyklus, danach kann die Geduld der Investoren für Veräußerung und Rendite abnehmen, oder sich neue Veränderungen beim investierten Unternehmen oder im externen Marktumfeld ergeben, die zu verschiedenen komplexen Streitigkeiten führen.
Aus der Sicht eines externen Anwalts haben wir auch eine relativ einzigartige Perspektive und die Möglichkeit, die Höhen und Tiefen einiger Projekte zu beobachten. Heute sehen wir, dass viele Menschen in bestimmte Branchenbereiche einströmen, und in drei bis fünf Jahren können wir auch sehen, dass die darin verborgenen Risiken allmählich auftauchen – all das gibt uns und unseren Kollegen einige Anregungen. Deshalb werde ich heute bei diesem Rundtischgespräch versuchen, unsere Marktbeobachtungen aus verschiedenen Perspektiven mit Ihnen zu teilen.
Hai Ruojing: Gerade haben die Gäste kurz erläutert, wie die beiden verschiedenen Kapitalarten – staatseigenes Kapital und marktorientierte Fonds – ihre jeweiligen Stärken besser entfalten können.
Die verwalteten Vermögen der Fonds der anwesenden Gäste reichen von 100 Milliarden Yuan bis zu 200 Milliarden Yuan. Ich möchte fragen: Heutzutage konzentriert sich das großvolumige Kapital zunehmend. Früher verfolgten VCs oft eine Strategie der verteilten Investitionen, jetzt wenden sie sich dem konzentrierten „Erschaffen des Lichts“ zu – was sind die Gründe dafür? Zum Beispiel im Zeitalter von KI und körpergebundener Intelligenz ist die Wahrscheinlichkeit der Entstehung von übergroßen Unternehmen so hoch wie nie zuvor, und dieser Prozess erfordert eine saturierte Investition – das ist einer der Gründe, die mir einfallen.
Ich möchte Sie fragen: Welche Bereiche eignen sich besser für das konzentrierte und abgestimmte „Erschaffen des Lichts“, und welche Bereiche eignen sich besser für verteilte Versuche und die Bewahrung von Innovationen?
Liu Siwei: Beim konzentrierten Einsatz von Kräften zum „Erschaffen des Lichts“ kommt es darauf an, dieses „Licht“ richtig zu verstehen. Die erste Bedeutung bezieht sich auf optische Chips, optische Bauelemente usw.; die zweite auf Aktien an der Börse mit dem Zeichen „Licht“ im Namen; die dritte auf das „Licht der Hoffnung“ für Chinas Zukunft, also strategische aufstrebende Industrien wie Quantentechnologie und kommerzielle Raumfahrt.
Derzeit müssen wir uns vor allem auf die Durchbrüche in Bereichen konzentrieren, in denen China mit dem „Halsabschnürungsproblem“ konfrontiert ist – hochwertige optische Chips, hochwertige optische Bauelemente und Kernmaterialien, präzise optische Fertigung und andere Bereiche.
Warum gibt es das Phänomen des konzentrierten „Erschaffens des Lichts“? Meinem Verständnis nach hat sich die gesamte industrielle Logik nach dem Eintritt in das KI-Zeitalter verändert: Rechenleistung, Daten und Spitzenkräfte erfordern alle eine saturierte Investition, einzelne Innovationen reichen nicht aus, um ein industrielles Ökosystem zu stützen; um dieses „Licht“ wirklich aufzubauen, müssen viele Kräfte gemeinsam teilnehmen.
Ich glaube persönlich, dass der Aufbau der Basisschicht mehr Beteiligung des staatseigenen Kapitals erfordert, zum Beispiel die unterste Schicht der Rechenleistung und die Infrastrukturschicht; privates Kapital eignet sich besser für die Beteiligung an der Anwendungsschicht. In Bereichen wie Algorithmen müssen wir verteilte Erkundungen beibehalten, uns nicht auf eine einzige technische Route konzentrieren, sondern die parallele Weiterentwicklung verschiedener technischer Pfade fördern.
Das sind meine persönlichen Ansichten. Vielen Dank.
Hai Ruojing: Das heißt, die KI-Infra-Schicht erfordert möglicherweise mehr Beteiligung des staatseigenen Kapitals?
Liu Siwei: Genau.
Du Yun: Ich verstehe, dass das „Licht Chinas“ führende Unternehmen im Bereich der harten Technologie sind, die einen bestimmten Platz in der globalen Industriekette einnehmen können. Die konzentrierte Investition in diese Unternehmen hat einerseits objektive Gründe, da diese Industrien große Kapitalinvestitionen erfordern; gleichzeitig vertiefen sich die Barrieren je mehr Kapital investiert wird, und später werden der Führendeffekt und der „Gewinner nimmt alles“-Effekt noch deutlicher, sodass alle diese Unternehmen konzentriert verfolgen.
Zweitens sind aus politischer Sicht sowohl die Richtlinien für die Kapitalverwendung, die Richtlinien für staatseigenes Kapital als auch die Richtlinien für den Kapitalmarkt mehr dazu ermutigt und unterstützt die mit harter Technologie verbundenen Industrien, sodass das aktuelle Muster entstanden ist.
Welche Bereiche erfordern konzentriertes „Erschaffen des Lichts“ und welche Phasen erfordern frühe verteilte Investitionen? Ich glaube, dass Industrien, die bereits industrialisiert sind oder weltweit erfolgreich validiert wurden – zum Beispiel die Halbleiter-Speicherindustrie, die in Japan und Südkorea bereits Entwicklungserfahrung hat – wir können auf vorhandene Pfade zurückgreifen und durch hohe Investitionen das „Licht Chinas“ aufbauen, solche Industrien erfordern eher konzentrierte Investitionen.
Auf der anderen Seite gibt es Bereiche, in denen die frühen technischen Routen noch nicht konvergiert sind, zum Beispiel körpergebundene Intelligenz, Modelle für körpergebundene Gehirne und so weiter, bei denen verschiedene technische Pfade noch unklar sind. In der frühen Phase müssen wir durch verteilte Investitionen verschiedene Richtungen abdecken. Das ist meine Ansicht.
Hai Ruojing: Verstanden. Wenn die Bestimmtheit der technischen und industriellen Pfade relativ stark ist, eignet sie sich besser für konzentrierte Investitionen durch staatseigenes Kapital. Herr Zhang, wie sehen Sie das?
Zhang Le: Ich glaube persönlich, dass die strategischen aufstrebenden Industrien bereits relativ bestimmt sind und sich allmählich von der frühen Erkundungsphase in die Phase der tragenden Industrien entwickeln, sodass sie moderat konzentrierte Investitionen erhalten