Alles, was Sie über 20 Jahre Venture Capital im chinesischen Nordosten wissen müssen: Die drei Provinzen der nordöstlichen Region Chinas haben sich entschlossen, selbst die Verantwortung für ihre eigene Entwicklung zu übernehmen.
In den drei nordöstlichen Provinzen Heilongjiang, Jilin und Liaoning erleben Sie zwei völlig unterschiedliche Versionen von Nordostchina. Eine Seite ist den Menschen vertraut: reichhaltige nordostchinesische Grillgerichte, eine lebendige Alltagskultur, niedrige Immobilienpreise und Lebenshaltungskosten. Die andere Seite ist durch Bevölkerungsabwanderung, einen Rückgang des Kapitals, eine kalte Atmosphäre für Venture Capital gekennzeichnet – die Aussage „Investitionen überschreiten nicht die Shanhaiguan-Pass“ ist zu einer selbstverständlichen Regel im Venture-Capital-Kreis geworden.
Neben den großen strukturellen Erzählungen tauchen inzwischen kleine Risse auf: In diesem Jahr erhielt Chang Guang Satellite eine strategische Investition von 5 Milliarden Yuan und wurde zum auffälligsten kommerziellen Raumfahrtprojekt in Nordostchina. Im Jahr 2025 erreichte die jährliche Anzahl von Ereignissen auf dem Primärmarkt in Nordostchina den höchsten Stand in der Geschichte, insbesondere die Aktivität lokaler staatlicher Kapitalfonds ist deutlich gestiegen.
Wir sind überzeugt, dass nur vollständige Daten mehr Fragmente von Tatsachen an die Oberfläche bringen können.
Daher ist dies kein Artikel, der eine Kapitalgeschichte erzählt, sondern ein Versuch, „zwanzig Jahre Venture Capital in Nordostchina“ mit Daten vollständig durchzugehen, sowie ein Prüfbericht über die Ergebnisse des vorherigen Artikels, der über die Bemühungen lokaler staatlicher GP in Nordostchina im Venture-Capital-Bereich berichtet. Wir streben danach, dass jede Beurteilung die entsprechende Zeile in der Tabelle findet.
I. Gesamtkurve: Kontinuierliches makroökonomisches Wachstum, aber mit zwei Gipfeln und Tälern
Betrachtet man die natürlichen Jahre, so hat das Venture Capital in Nordostchina in den vergangenen 25 Jahren genau 5 Fünfjahrespläne durchlaufen. Während des 14. Fünfjahresplans (2021-2025) gab es 525 Finanzierungsereignisse auf dem Primärmarkt in Nordostchina, das ist das 8,5-fache des Wertes von 2006 bis 2010, was ein bemerkenswertes Ergebnis ist. Der allgemeine Verlauf entspricht diesem linearen Wachstumsdiagramm:
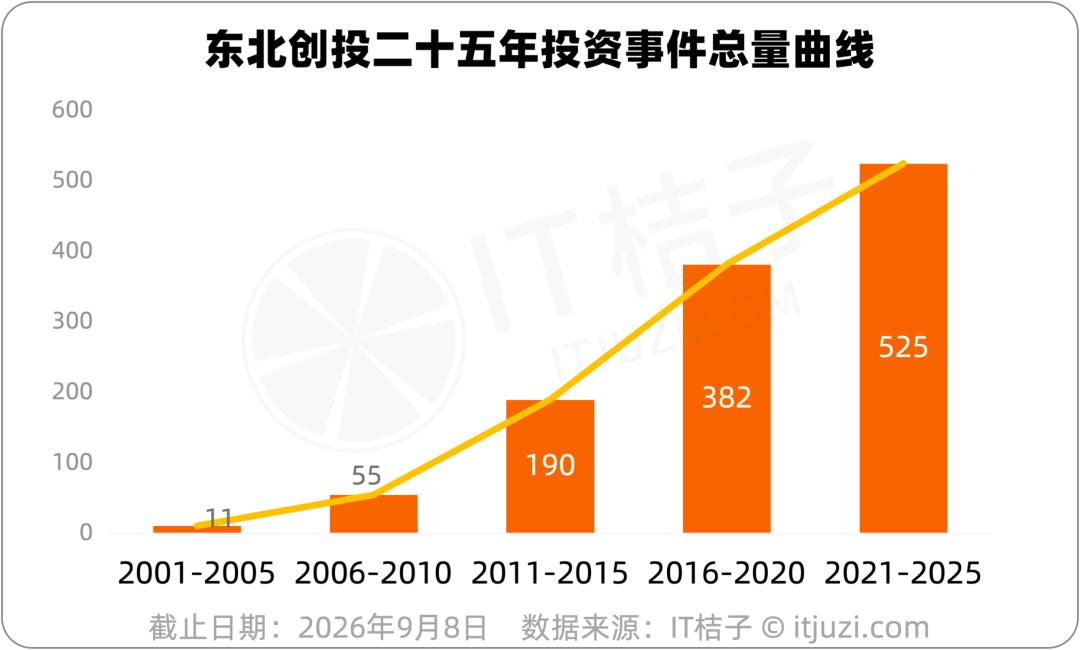
Anmerkung: Nur Ereignisse auf dem Primärmarkt (Eigenkapitalfinanzierung, Fusionen und Übernahmen, strategische Investitionen usw.) werden gezählt, sekundäre Ereignisse wie IPO und New Third Board sind nicht enthalten. Die Daten für 2026 beziehen sich auf den Stand Anfang September.
Betrachtet man es jedoch nach Marktzyklen, so ist diese 25-jährige Entwicklung nicht linear, sondern weist wiederholte Schwankungen auf. Sie kann in weitere fünf Abschnitte unterteilt werden, die sich in Dauer und Leistung voneinander unterscheiden.
Der erste Abschnitt ist die „Wilden Phase“ von 2001 bis 2010, die zehn Jahre dauerte: In diesen 10 Jahren gab es insgesamt nur 66 Ereignisse, durchschnittlich weniger als 7 pro Jahr. Man kann sagen, dass es damals in Nordostchina fast kein Konzept von „Venture Capital“ gab, und die Finanzierungsereignisse wurden meist von lokalen Industriekonzernen angeführt.
Einige etablierte nationale Spitzeninstitute haben jedoch begonnen, bewusst in Nordostchina zu expandieren, zum Beispiel begannen Shenzhen Venture Capital, Tongchuang Weiye, IDG Capital und HSG um 2008 herum, versuchsweise in Startup-Projekte in Städten wie Shenyang und Dalian zu investieren.
Der zweite Abschnitt ist die „Erschließungsphase“ von 2011 bis 2013: Die Anzahl der Ereignisse stieg von einzelnen wenigen pro Jahr auf Dutzende, was zu einer quantitativen Veränderung führte.
Der dritte Abschnitt ist die „Welle des Massenunternehmertums und der Innovation“ von 2014 bis 2018: Die Anzahl der Ereignisse stieg von 43 pro Jahr auf 75 im Jahr 2016, die Verdoppelung dauerte nur zwei Jahre, und 2018 erreichte sie einen Höchststand von 91. Dies lag hauptsächlich daran, dass die ersten drei Jahre von der landesweiten Welle des „Massenunternehmertums und der Masseninnovation“ angetrieben wurden, später folgte der Höhepunkt der Trends von O2O und Verbraucherinternet. Das Kapital folgte den Trends, und Nordostchina erhielt ebenfalls einen Anteil – wenn auch nur einen kleinen Rest.
Als Nächstes folgt die „Ebbe-Phase“ von 2019 bis 2023: Die Anzahl der Ereignisse sank von 91 stetig auf 73 im Jahr 2022, und die Anzahl der investierenden Institute erlebte 2023 einen steilen Rückgang. Die Anzahl der Ereignisse spiegelt die allgemeine Temperatur der Branche besser wider, was zeigt, dass die „Körpertemperatur“ des Venture Capital in Nordostchina sinkt und eine neue Anpassung durchläuft.
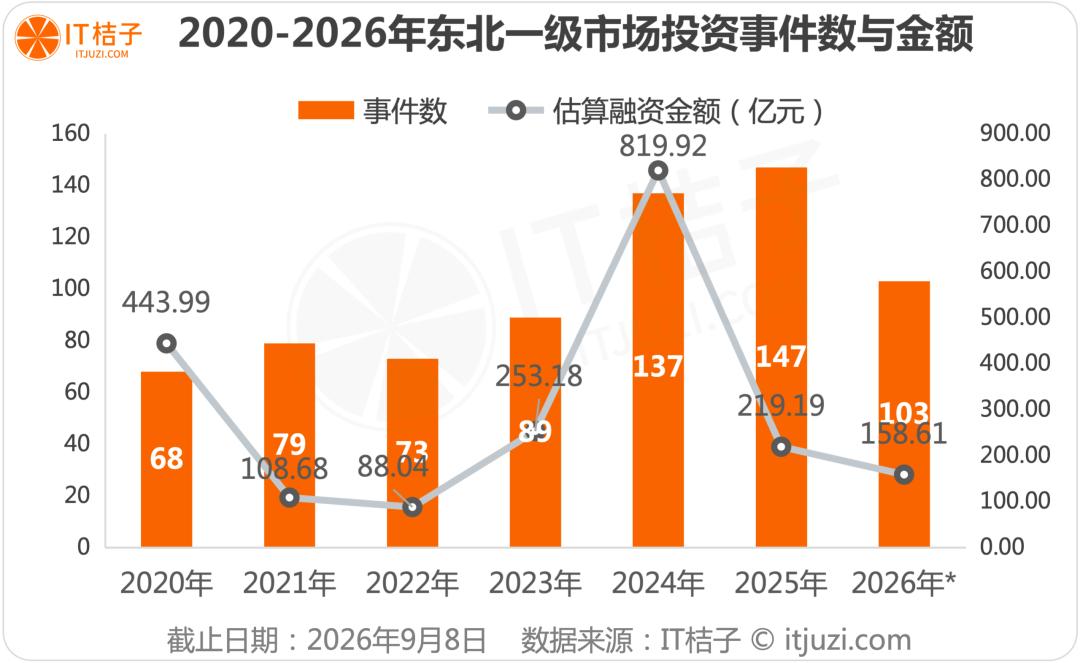
Anmerkung: Die Beträge einiger Ereignisse wurden nicht offengelegt, die Beträge basieren auf geschätzten Statistikstandards. Der hohe Betrag im Jahr 2024 wird hauptsächlich durch eine einzelne Transaktion von 60 Milliarden Yuan von „Dalian Xindameng“ beigetragen.
Es ist etwas ungewöhnlich, dass der Finanzierungsbetrag in der Ebbe-Phase stattdessen gestiegen ist und 2020 44,4 Milliarden Yuan erreichte: Dies wurde durch große Fusionen und Übernahmen wie die Restrukturierung der Dalian Hengli-Gruppe und die gemischte Reform staatlicher Unternehmen gestützt. Der Betrag repräsentiert die Größe des Volumens und wird hauptsächlich von wichtigen Großereignissen von Spitzenunternehmen angetrieben.
Seit 2024 hat Nordostchina jedoch die „Phase der staatlichen Kapitalförderung“ eingeläutet: Es gab 137 Ereignisse im Jahr 2024, 147 im Jahr 2025 und 103 in den ersten 8 Monaten von 2026, was bereits 70 % des gesamten Jahres 2025 entspricht. Nach dem aktuellen Rhythmus wird das gesamte Jahr 2026 voraussichtlich den jährlichen Rekord des Venture Capital in Nordostchina in den vergangenen 25 Jahren brechen.
Umgerechnet auf den Jahresdurchschnitt erreichte die Dichte der Ereignisse auf dem Primärmarkt in Nordostchina seit 2024 etwa 141 pro Jahr, das ist das 20-fache der wilden Phase und das 2-fache der Welle des Massenunternehmertums und der Innovation, und erreichte den höchsten Stand in der Geschichte. Aber die treibende Kraft diesmal ist völlig anders als bei den vorherigen Malen.
II. Ökosystem der Institute: Institute kommen und gehen, viele versuchen es, aber nur wenige bleiben dauerhaft
Wenn wir die Investoren jedes Ereignisses in den vergangenen zwanzig Jahren einzeln aufschlüsseln und die Anzahl der Institute statistisch erfassen, die jedes Jahr in Nordostchina investieren, ist das Ergebnis eine langsam ansteigende, spiralförmig aufsteigende Kurve:
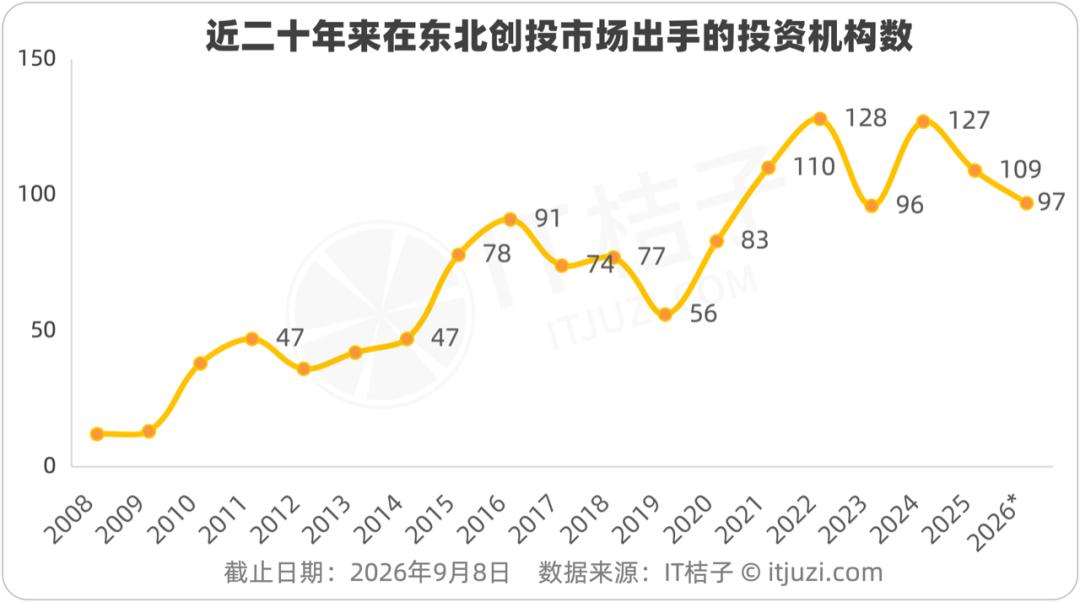
In den Zeiträumen 2014-2016, 2019-2022 und 2023-2024 gab es jeweils einen deutlichen Anstieg, gefolgt von einem Rückgang. Durch solche wiederholten Zyklen ist die Anzahl der Investmentinstitute, die in Nordostchina investieren, von einstelligen Werten vor zwanzig Jahren über zweistellige Werte vor zehn Jahren auf heute mehr als hundert gestiegen, was insgesamt eine qualitative Verbesserung darstellt.
Wenn wir jedoch die Anzahl der Investitionen dieser Institute aufschlüsseln, stellen wir fest, dass die meisten Institute nur „einmalige“ Investitionen tätigen, nur um es auszuprobieren.
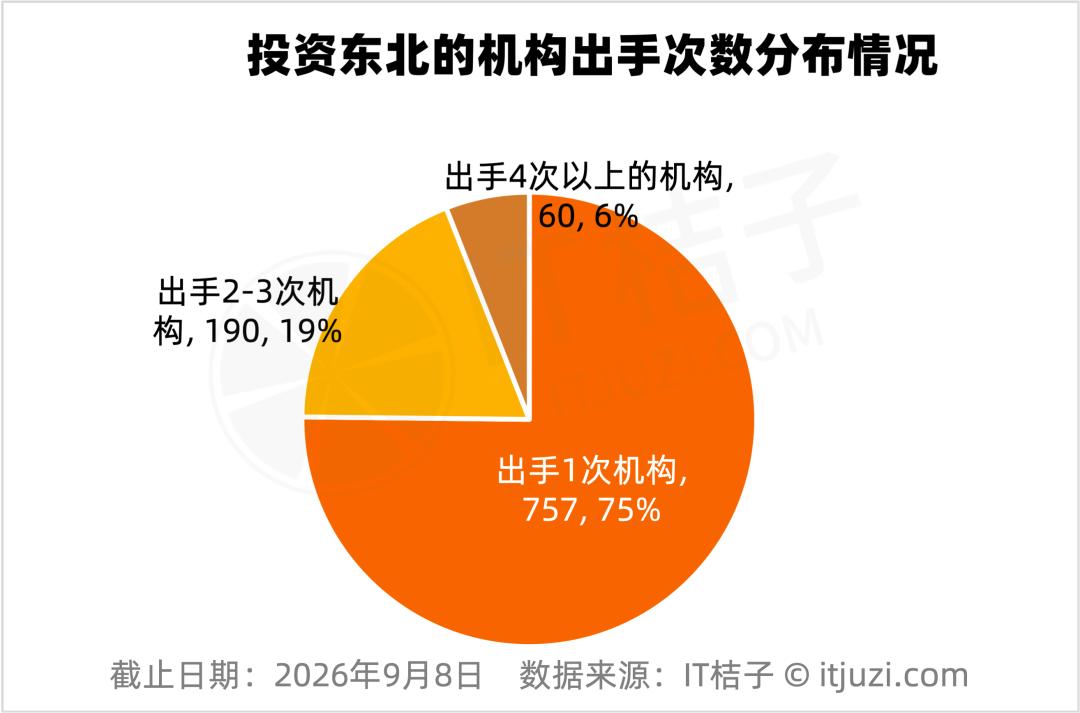
Daten von IT Juzi zeigen, dass mehr als 75 % der Institute nur einmal investieren, und nur 60 Institute investieren mehr als 4 Mal in Folge, was nur 6 % ausmacht.
Als Nächstes markieren wir die Lager der Institute, die in den vergangenen sechs Jahren in Nordostchina investiert haben, um die Unterschiede im jeweiligen Anteil und der Aktivität von marktorientierten VC, staatlichem Kapital, industriellem CVC und ausländischen Instituten zu betrachten.
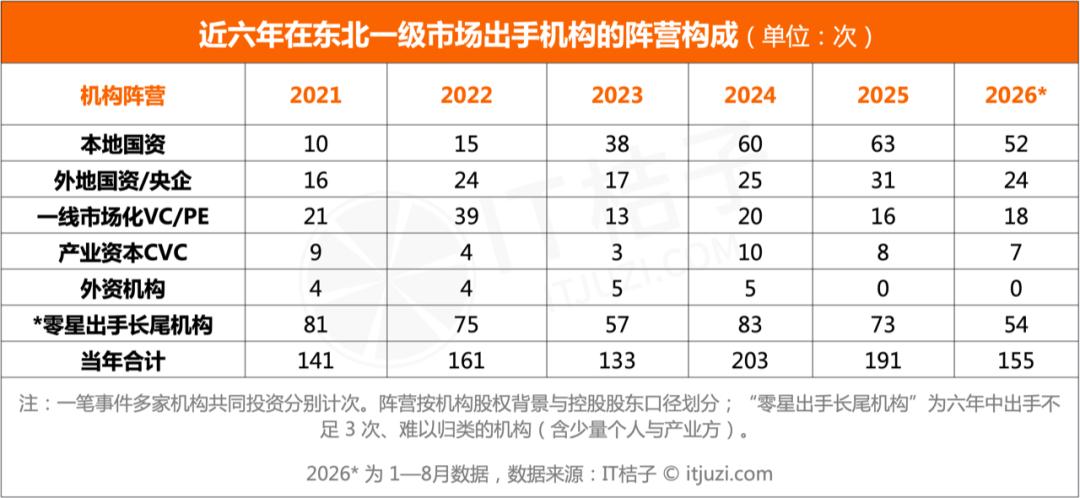
Die Anzahl der Investitionen von führenden marktorientierten VC/PE betrug 2022 noch 39, zu dieser Zeit investierten GL Ventures, Matrix Partners und Yunfeng Capital in Shenyang in Shi Yue Dao Tian, und Tongchuang Weiye investierte noch in „Ai An Te“, einen Automobilteilehersteller in Harbin. Bis 2023 sank die Zahl abrupt auf 13, ein Verlust von zwei Dritteln innerhalb eines Jahres, und in den folgenden drei Jahren erreichte sie nicht mehr mehr als 20.
Die Leistung ausländischer Institute ist noch entschlossener. Von 2021 bis 2024 tätigten ausländische Institute wie True Ventures, Mubadala und Och-Ziff jedes Jahr noch 4 bis 5 Investitionen, darunter Mubadala, das von 2022 bis 2024 drei Jahre in Folge investierte und sich an Shi Yue Dao Tian, Dalian Xindameng usw. beteiligte. In den Jahren 2025 und 2026 gab es jedoch null Investitionsaufzeichnungen ausländischer Institute in Nordostchina.
Gleichzeitig mit dem Rückzug findet der groß angelegte Eintritt lokalen staatlichen Kapitals statt.
Die Anzahl der Investitionen lokalen staatlichen Kapitals stieg von 10 im Jahr 2021 auf 63 im Jahr 2025, der Anteil stieg von 7,1 % auf 33,5 %, der Anteil hat sich innerhalb von vier Jahren fast verfünffacht; auswärtiges staatliches Kapital und Systeme zentraler staatlicher Unternehmen (Shenzhen Venture Capital, Guotou-System, Chengtong Fund, Nationaler Großfonds usw.) blieben stabil bei 16 bis 31 Investitionen pro Jahr und bilden eine weitere „staatliche Käufergruppe“ auf dem nordostchinesischen Markt.
Das dramatischste Beispiel für den Wechsel der Lager ist: Im Jahr 2022 tätigten marktorientierte VC/PE 39 Investitionen, lokales staatliches Kapital nur 15 – das marktorientierte Kapital war 2,6 Mal so groß wie das staatliche Kapital. Im Jahr 2024 kehrte sich das Verhältnis vollständig um: lokales staatliches Kapital tätigte 60 Investitionen, das marktorientierte Kapital 20, das staatliche Kapital ist 3 Mal so groß wie das marktorientierte Kapital. Der Wendepunkt der beiden Kurve fand 2023 statt.
Die vereinzelten langfristigen Randinstitute sind hauptsächlich vorbeiziehende Institute mit weniger als drei Investitionen, lokale Industriepartner und private Investoren. Allerdings hat ihre Zahl in den vergangenen sechs Jahren abgenommen, was zeigt, dass auch das „Streukapital“ auf dem nordostchinesischen Markt sich zurückzieht.
III. Aktive Investoren: Markt-VC zieht sich allmählich zurück, lokales staatliches Kapital übernimmt die Führung
Wenn wir die Liste der 20 Institute mit den meisten Investitionen auf dem Primärmarkt in Nordostchina in den vergangenen sechs Jahren (2021-2026) und in den zehn Jahren davor (2010-2020) herausziehen, sehen wir, dass die aktiven Institute einen großen Wechsel erlebt haben.
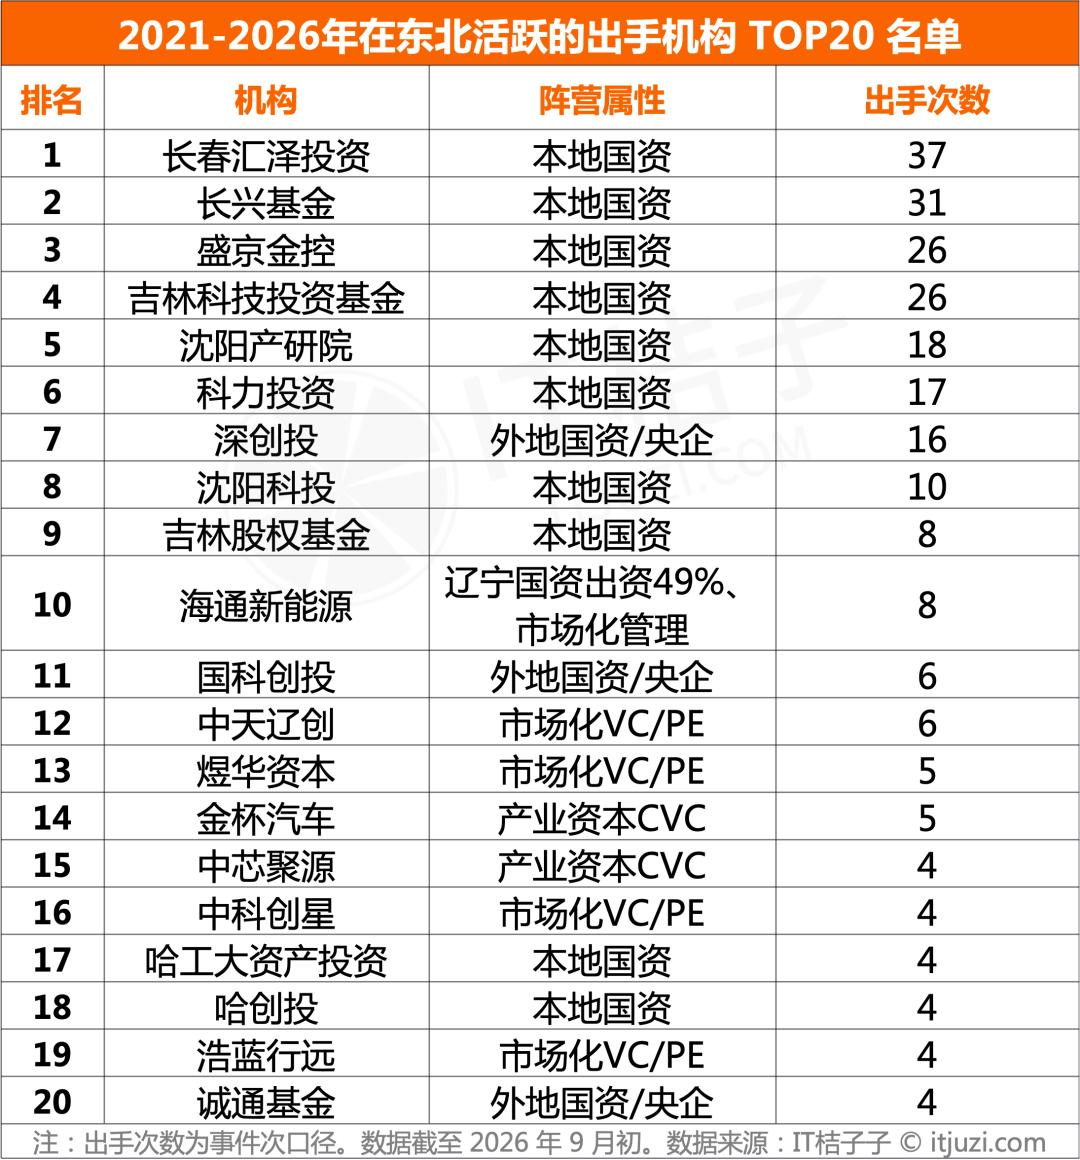
Die ersten sechs Plätze der Liste – Changchun Huize Investment (37 Investitionen), Changxing Fund (31 Investitionen), Shengjing Jinkong (26 Investitionen), Jilin Science and Technology Investment Fund (26 Investitionen), Shenyang Industrial Research Institute (18 Investitionen), Keli Investment (17 Investitionen) – sind alle lokales staatliches Kapital der drei nordöstlichen Provinzen.
Erst auf dem siebten Platz folgt Shenzhen Venture Capital (16 Investitionen), und Shenzhen Venture Capital selbst hat ebenfalls einen staatlichen Hintergrund aus Shenzhen. Unter den TOP20 belegen lokale staatliche Kapitalinstitute 10 Plätze, hinzu kommen 4 Plätze für auswärtiges staatliches Kapital und zentrale staatliche Unternehmen, die staatliche Kapitalgruppe belegt insgesamt 14 Plätze, also 70 %; echte marktorientierte VC/PE belegen nur 5 Plätze, und ihre Rangfolge ist meist weit hinten.
Vergleicht man diese Liste mit dem nordostchinesischen Markt vor zehn Jahren, kann man von einem „vollständigen Austausch“ sprechen.
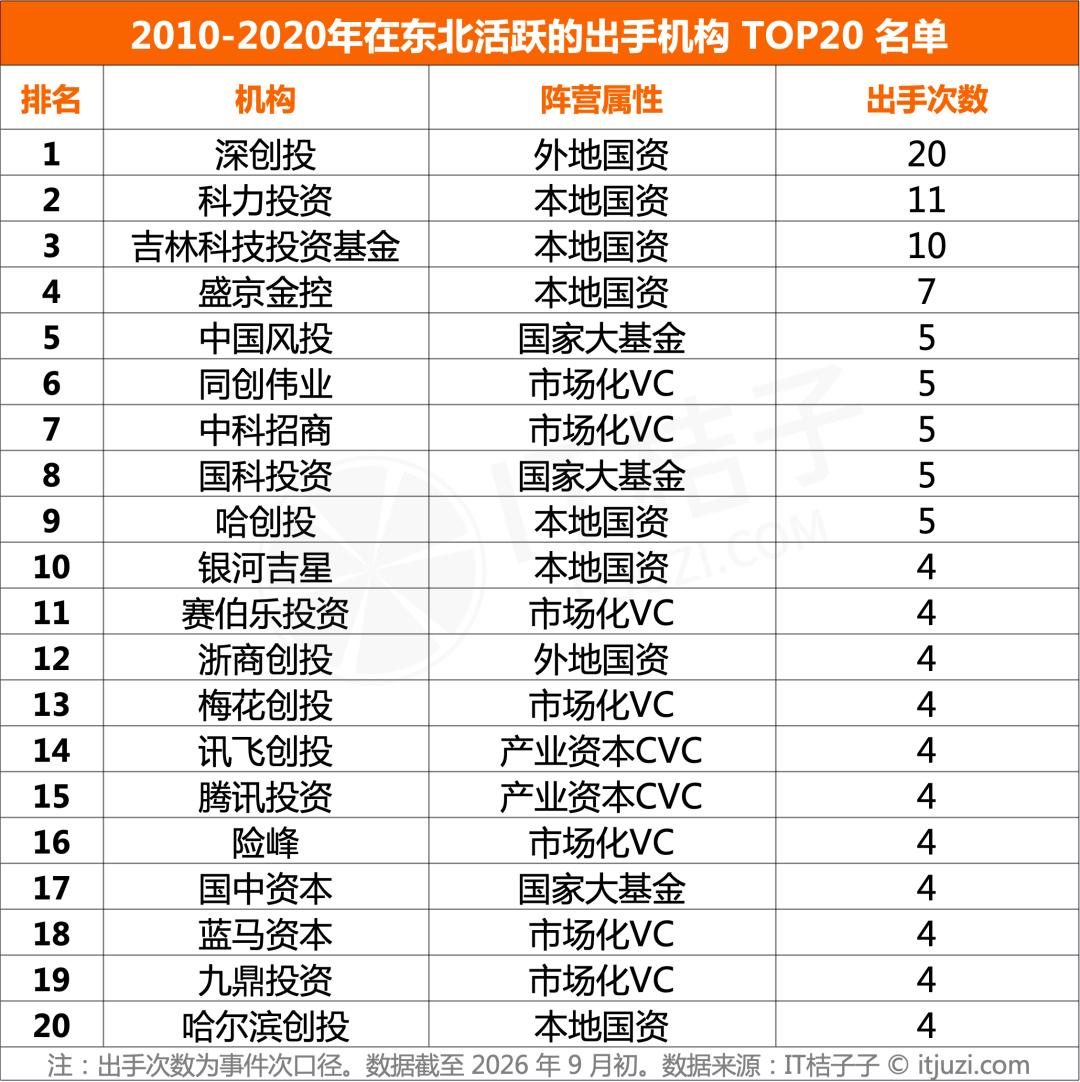
Das aktivste Institut in der Zeit von 2010 bis 202