Die zweite Front der chinesischen Gaming-Giganten ist keineswegs KI-Spiele.
In einer Zeit, in der die weltweiten Gewinne aus etablierten Spielmechanismen fast erschöpft sind, wo liegt eigentlich die nächste Chance für Spielhersteller?
Im Großen und Ganzen haben Hersteller mit unterschiedlicher Produkt-DNA und unterschiedlicher Größe verschiedene Auswege gewählt. Tencent Games setzt auf 3A-Einzelspiele mit Kaufmodell und wettbewerbsintensive High-End-Spiele; NetEase verfolgt weiterhin die Strategie hochwertiger Produkte und baut seinen Wettbewerbsvorteil kontinuierlich aus; miHoYo versucht, sich über Kategorien hinweg zu entwickeln und aus der Komfortzone des Anime-Stils auszubrechen; zahlreiche kleine und mittlere Hersteller hingegen bewegen sich eher passiv in Richtung Minispiele – ein Bereich mit schneller Validierung und schneller Kapitalrückfluss.
Diese Richtungen folgen jeweils eigener Logik, aber alle teilen eine gemeinsame Voraussetzung: Man muss einen Einstiegspunkt für Spielmechanismen finden, der näher an der Basis neuer Nutzer und breiter Zielgruppen liegt. Allmählich scheinen die Hersteller zu erkennen, dass je weiter sie in diese Richtung gehen, desto unumgänglicher werden vereinfachende, leichtgewichtige Anpassungen und Casual-Spiele.
Hersteller, die diese Chance zuerst ergriffen haben, konnten enorme Gewinne erzielen, beispielsweise Diandian Interactive und Lemon Fun.
Das Spiel *Whiteout Survival* aus dem Fuzhou White Bear Studio von Diandian Interactive hat das Marktpotenzial von casualisiertem SLG bestätigt. Dieses SLG-Produkt mit dem Thema Eisüberlebens und Simulationselementen erreichte drei Jahre nach seiner Veröffentlichung einen neuen Höhepunkt: Im ersten Halbjahr 2026 belief sich der Gesamtumsatz auf etwa 723 Millionen US-Dollar (über 4,8 Milliarden Yuan RMB), wobei der monatliche Durchschnittsumsatz stabil im Bereich von 110 Millionen US-Dollar lag. Laut Daten von Sensor Tower stieg der weltweite Umsatz des Spiels im Juni im Vergleich zum Vormonat um 11 % und übertraf *Honor of Kings*, um den ersten Platz unter den umsatzstärksten Mobile-Spielen weltweit zu belegen.
Lemon Fun hat mit *Gossip Harbor* als Erster die kommerzielle Logik von Merge-2 erfolgreich umgesetzt: Es ersetzte die traditionelle Match-3-Level-Logik durch einfachere Merge-Operationen und löste damit weltweit einen Merge-2-Trend aus. Dieser generationenbedingte Unterschied in den Spielmechanismen hat chinesischen Herstellern zum ersten Mal die Initiative in der Entwicklung von Spielmechanismen im Bereich der Casual-Subkategorien verschafft.
Wenn wir uns jetzt die Liste der weltweiten Umsatz-Ranglisten chinesischer Mobile-Spielverleger ansehen, fällt eine interessante Veränderung auf: Tencent, NetEase und miHoYo stehen nach wie vor an der Spitze, aber die Rangplätze von Casual-Spielherstellern wie Lemon Fun und Diandian Interactive steigen kontinuierlich, sodass sie in die oberste Riege vordringen, die früher von mittel- und hochkomplexen Produkten dominiert wurde. Sie haben die Position der Giganten nicht unbedingt erschüttert, aber sie haben auf andere Weise bewiesen: Casual-Spiele werden zu einem extrem sicheren Wachstumsmotor auf dem globalen Markt.
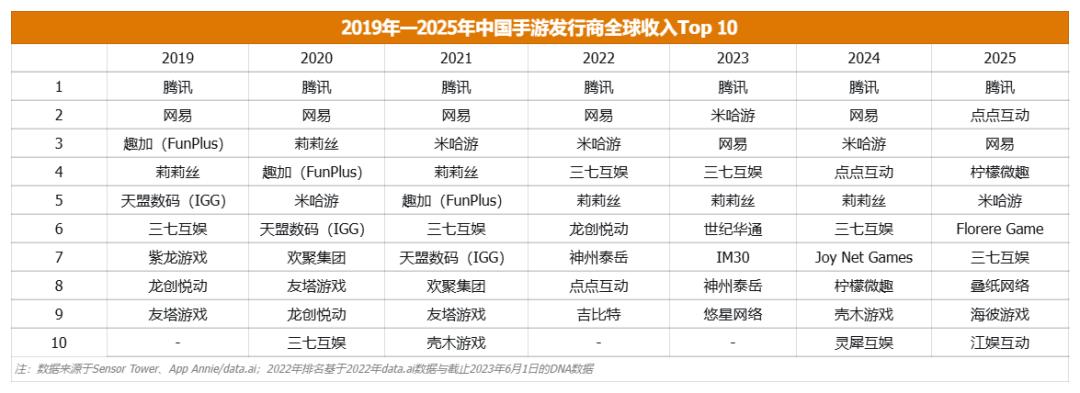
Für große Hersteller sind Casual-Spiele heute eine der wenigen noch nicht ausreichend erschlossenen, sicheren Chancen im Wettbewerb um bestehende Nutzer. Für Hersteller, die sich bereits in diesem Bereich bewährt haben, ist die Richtigkeit ihrer Strategie bestätigt – also geht es natürlich weiter vorwärts.
Ein Wettrüsten um den Bereich der Casual-Spiele läuft im Verborgenen und beschleunigt sich zunehmend.
Umwälzungen bei den Akteuren im Auslandsmarkt
Zunächst zeigt die weltweite Umsatz-Rangliste, dass sich die Produktstruktur von Mobile-Spielen inzwischen leise verändert hat: Traditionelle Wettbewerbs- und inhaltstarke Produkte bilden nach wie vor die Basis für die großen Top-Hersteller, aber immer mehr neue Produkte suchen nach neuen Kombinationen aus etablierten Kategorien wie SLG, Match-3 und Wirtschaftssimulation.
Einerseits haben Spielmechanismen wie Match-3, Merge und Idle niedrige Einstiegshürden und eine breite Nutzerbasis, sodass sie sich gut an verschiedene Märkte anpassen lassen; andererseits erforschen Hyper-Casual-Produkte mit extrem einfachen Mechanismen ständig neue Nutzerbedürfnisse. Dabei ist „SLG+X“ eine Lösung, die in den letzten zwei Jahren immer wieder vom Markt bestätigt wurde. Sie behält die Vorteile von SLG bei langfristigem Betrieb und Kommerzialisierung bei, senkt aber die Nutzerhürden durch die Kombination mit Mechanismen wie Überleben, Match-3 und Tower Defense – und ist damit zu einem wichtigen Versuch für viele Hersteller geworden, den Markt mit großen täglichen aktiven Nutzern zu erobern.
Diese Versuche zeigen sich zunehmend in den konkreten Maßnahmen der Spielunternehmen.
Aus langjähriger Beobachtung des Casual-Spiel-Bereichs geht hervor: Für große Hersteller, die bereits über ein etabliertes Geschäft mit hochkomplexen Spielen verfügen, werden Casual-Spiele zu einem Weg, um Nutzerkreise zu erweitern, das Produktportfolio zu bereichern und neue Wachstumspotenziale auf dem globalen Markt zu erschließen. Eigenentwicklung, Investitionen, Übernahmen und weltweite Veröffentlichung – verschiedene Unternehmen betreten diesen Bereich auf unterschiedliche Weise.
Gleichzeitig ist deutlich spürbar, dass die Kategorie „Casual-Spiel“ immer schwerer zu definieren ist.
Was die Spielmechanismen betrifft, werden klassische Mechanismen wie Match-3, Merge und Idle ständig weiterentwickelt. Es entstehen immer mehr Produkte, die sich auf einen einzigen Kernmechanismus konzentrieren, wie zum Beispiel Perlenlegen, Entspannungsspiele oder Pfeil-Puzzles. Gleichzeitig erweitern traditionelle hochkomplexe Kategorien wie SLG und Wirtschaftssimulation ihre Nutzerbasis, indem sie Bedienungshürden senken, strategische Abläufe vereinfachen und mehr leichtgewichtige Mechanismen hinzufügen.
Die Grenzen zwischen verschiedenen Kategorien verschwimmen zunehmend. „Casualisierung“ selbst wird zu einem beachtenswerten Produkttrend. Deshalb bezieht sich die heute diskutierte Kategorie „Casual-Spiel“ nicht nur auf die einzelne Kategorie im traditionellen Sinne, sondern konzentriert sich auf drei Arten von Produkten: Hauptstream-Casual-Spiele mit Match-3-, Merge- oder Idle-Kernmechanismen, Hyper-Casual-Spiele mit Mechanismen wie Perlenlegen, Entspannungsspielen oder Pfeil-Puzzles, sowie SLG-Produkte, die aktiv eine leichtgewichtige Umgestaltung durchlaufen.
In der Vergangenheit wurden alle Arten von Produkten im Casual-Spiel-Bereich analysiert – von Entwicklungen großer Hersteller bis hin zu Produkten kleiner Teams, von frauenzentrierten Casual-Spielen bis zu leichtgewichtigen SLG-Casual-Spielen. Jetzt, da Casual-Spiele immer wichtiger werden, wird der Fokus von einzelnen Produkten auf die Unternehmen selbst verlagert, um zu sehen, wie Tencent, NetEase und weitere chinesische Hersteller den Casual-Spiel-Bereich aufbauen und kontinuierlich ausweiten.
Auf der Suche nach der zweiten Wachstumskurve
Für Tencent ist die Suche nach einem neuen Wachstumsmotor wichtiger als die Frage, ob man überhaupt Casual-Spiele entwickeln soll.
Tencent Games ist der unangefochtene Marktführer in China. Laut Daten von Qimai Data entfielen im Jahr 2025 fast 70 % der Top-10-Platzierungen in der Umsatzrangliste chinesischer Mobile-Spiele auf Produkte aus dem Tencent-Umfeld, und die meisten davon sind bereits seit langem bekannte Titel. Diese überwältigende Dominanz wird heute von der Öffentlichkeit als selbstverständlich angesehen – was aber auch bedeutet, dass neue Tencent-Spiele auf dem chinesischen Markt vor großen Herausforderungen stehen.
Daher ist der Auslandsmarkt für Tencent nicht nur eine Erweiterung der Einnahmequellen, sondern auch ein wichtiger Raum, um die nächste Wachstumskurve zu finden. Casual-Spiele bieten hierfür eine weitere Möglichkeit. In gewisser Weise ist diese Angelegenheit für Tencent möglicherweise nicht weniger wichtig als die Investitionen, die es in den letzten Jahren in hochkomplexen Bereichen wie 3A-Spiele und Open-World-Titel gesteckt hat.
Blickt man auf die frühen Auslandsaktivitäten von Tencent im Spielbereich, so waren Casual-Spiele bereits ein wichtiger Schwerpunkt.
Im Jahr 2015 erwarb Tencent die Mehrheitsbeteiligung an Miniclip, einem europäischen Casual-Spiel-Hersteller. Ein Jahr später übernahm es die Kontrolle über das finnische Spielunternehmen Supercell mit einem Transaktionsvolumen von rund 8,6 Milliarden US-Dollar.
Beide Unternehmen hatten vor der Übernahme durch Tencent bereits ein ausgereiftes globales Produktsystem aufgebaut. Als Tencent 2015 die Mehrheitsbeteiligung an Miniclip erwarb, hatte das Unternehmen bereits Nutzer in 195 Ländern und auf sechs Kontinenten, mit über 500 Millionen kumulierten Downloads von Mobile-Spielen und 45 veröffentlichten Mobile-Titeln – darunter *8 Ball Pool* mit über 100 Millionen Downloads. Ein Jahr später, als Tencent die Kontrolle über Supercell übernahm, hatte das Unternehmen mit Titeln wie *Hay Day*, *Clash of Clans* und *Boom Beach* bereits den globalen Markt erschlossen. *Clash of Clans* erreichte nur drei Monate nach seiner weltweiten Veröffentlichung den ersten Platz in der Umsatzrangliste des US-amerikanischen App Stores.
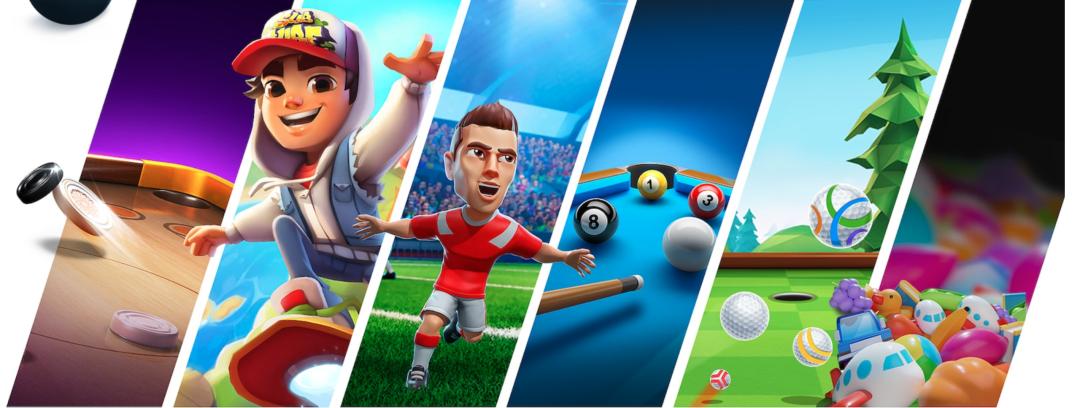
Die Bedeutung dieser beiden Transaktionen liegt nicht nur in der Erweiterung des Auslandsproduktportfolios von Tencent, sondern vor allem darin, dass Tencent durch die Kontrolle über etablierte ausländische Unternehmen direkt in Forschungs- und Betriebssysteme eintrat, die bereits vom globalen Markt validiert wurden – und damit jahrzehntelange globale Erfahrung der lokalen Teams erwarb.
Zehn Jahre später betrachtet man diese beiden Transaktionen, erkennt man, dass sie zweifellos repräsentative Investitionen von Tencents Auslandsstrategie im Spielbereich sind.
Laut dem Finanzbericht von Tencent für das zweite Quartal 2026 beliefen sich die Einnahmen aus dem internationalen Spielgeschäft in diesem Quartal auf 18,6 Milliarden Yuan, was einem Anstieg von 4 % im Vergleich zum Vorjahr bei festen Wechselkursen entspricht. Obwohl die Einnahmen einiger Supercell-Spiele rückläufig waren, bleibt Supercell ein wichtiger Bestandteil von Tencents internationalem Spielgeschäft. Bemerkenswerterweise erzielte Miniclip in diesem Quartal neue Durchbrüche: Das Casual-Spiel *Arrows: Puzzle Escape*, das vom hauseigenen Studio Lessmore entwickelt wurde, wurde zum am häufigsten heruntergeladenen Mobile-Spiel weltweit im zweiten Quartal 2026 und generierte starke Einnahmen aus In-App-Werbung. Tencent wies im Finanzbericht ausdrücklich darauf hin: Wenn die Einnahmen von Spielen wie *Arrows*, die über In-App-Werbung monetarisiert werden, zu den Einnahmen des internationalen Spielgeschäfts hinzugerechnet werden, läge das Wachstumstempo um 4 Prozentpunkte höher als die veröffentlichte Zahl.
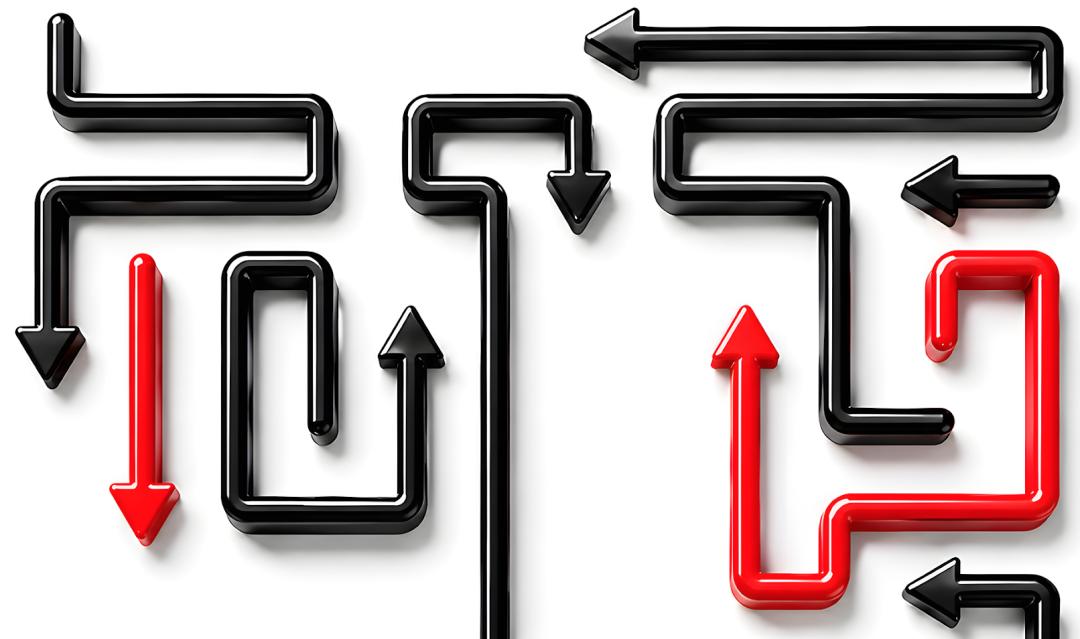
Wenn die Übernahme von Miniclip im Jahr 2015 Tencent ein Casual-Spiel-Unternehmen verschafft hat, das den globalen Markt bereits erfolgreich erschlossen hatte, dann beweist *Arrows* zehn Jahre später, dass der Wert dieser Investition nicht mehr nur auf einem einzelnen etablierten Produkt beruht.
Nach der Beteiligung von Tencent hat Miniclip sein Produkt- und Forschungsnetzwerk durch weitere Übernahmen ständig erweitert. 2022 erwarb es SYBO, den Entwickler von *Subway Surfers*, 2024 übernahm es FuturLab, den Entwickler von *PowerWash Simulator*, und kaufte das Casual-Spiel-Unternehmen Easybrain für 1,2 Milliarden US-Dollar. Von dem sportorientierten Casual-Spiel *8 Ball Pool* über das Laufspiel *Subway Surfers* bis hin zu Puzzlespielen von Easybrain und Simulationserlebnissen von FuturLab hat Miniclip sein Portfolio an Casual-Kategorien ständig erweitert, wobei sich das Geschäft von einzelnen Produkten und Teams auf zahlreiche Subkategorien ausgedehnt hat.
Dieses Modell, bei dem Tencent ausländische Unternehmen kontrolliert und diese kontrollierten Unternehmen dann weitere ausländische Studios integrieren, ist kein Einzelfall in Tencents Auslandsstrategie für Spiele.
Ein ähnlicher Weg zeigt sich auch bei Supercell. Nach der Übernahme durch Tencent baute Supercell ein unabhängiges Investitionssystem auf und investierte kontinuierlich in ausländische Spielteams. 2017 erwarb Supercell 62 % der Anteile an Space Ape. 2026 kündigte Supercell an, die restlichen Anteile an Metacore zu erwerben und *Merge Mansion* in sein Portfolio langfristig betriebener Produkte aufzunehmen.
Daraus lässt sich Tencents Strategie für den Aufbau des globalen Casual-Spiel-Bereichs ablesen: Die bereits starken Hersteller behalten ihre relativ unabhängigen Forschungs- und Betriebssysteme, und über sie werden neue Produkte auf dem globalen Markt investiert, erworben und gefördert.
Gleichzeitig hat Tencent auch die Eigenentwicklung und Eigenveröffentlichung nicht aufgegeben. Wenn man weiter zurückblickt, hat Tencent schon lange Erfahrung mit der Erforschung von Casual-Spielen für die breite Öffentlichkeit. Das 2009 veröffentlichte *QQ Farm* kombinierte Anbau und Bewirtschaftung mit Interaktion zwischen Freunden über das soziale Netzwerk von QQ Space und wurde zu einem repräsentativen Produkt von Tencents frühen sozialen Casual-Spielen. In diesem Jahr wurde dieses klassische Casual-Spiel aus dem Mofa-Studio auch offiziell als Mini-App veröffentlicht.
Nach dem Aufstieg von Mobile-Spielen veröffentlichte das TiMi-Studio weitere Casual-Titel wie *Tiantian Ai Xiaochu* und *Tiantian Ku Pao* und sammelte Erfahrung in der Entwicklung und dem Betrieb von Kategorien wie Match-3 und Laufspielen.
2024 wurde das von TiMi entwickelte und von Level Infinite veröffentlichte *Age of Empires Mobile* im Ausland veröffentlicht. Bereits 20 Tage nach der Veröffentlichung überschritt der kumulierte Umsatz die Marke von 100 Millionen Yuan. 2025 veröffentlichte Level Infinite kurzzeitig im Ausland ein Produkt namens *Age of Empires: Survival*, das im Vergleich zu *Age of Empires Mobile* keine großen Änderungen bei den Spielmechanismen aufwies. Es nutzte damals beliebte Werbematerialien für Nebenmechanismen, um auf leichtgewichtige Weise Nutzer zu gewinnen und breite, weniger spielerfahrene Zielgruppen anzusprechen.
Dieses Produkt wurde nicht langfristig betrieben, aber es zeigt, dass TiMi und Level Infinite bereits zu diesem Zeitpunkt begannen, nach leichtgewichtigeren Veröffentlichungsmethoden und potenziellen Nutzergruppen zu suchen.
Jetzt baut das Photon Happy Game Studio erneut den Bereich der Match-3-Kategorien aus. Wie in dem früheren Bericht „Tencent startet eine neue Offensive im Bereich der Spiele mit großer täglicher aktiver Nutzerzahl“ erwähnt, entwickelt