Die dem Hype folgenden Supermärkte und Warenhäuser: Können sie sich schon selbst retten, sobald sie von Umstrukturierung auf Hard-Discount umsteigen?
Harter Rabatt im Supermarkt- und Hypermarkt-Sektor: Keine deutlichen Fortschritte zu erkennen
Kürzlich veröffentlichte die Zhongbai Group ihren Halbjahresbericht für 2026.
Aus dem Finanzbericht geht hervor, dass das Unternehmen einen Betriebsumsatz von 3,586 Milliarden Yuan erzielte, was einem Rückgang von 22,35 % gegenüber dem Vorjahreszeitraum entspricht. Der den Aktionären zuzurechnende Nettogewinn belief sich auf einen Verlust von 296 Millionen Yuan, was einer Ausweitung um 16,18 % gegenüber dem Vorjahreszeitraum entspricht; der bereinigte Nettogewinn ohne außerordentliche Posten wies einen Verlust von 296 Millionen Yuan auf, was einer Ausweitung um 29,12 % im Jahresvergleich entspricht.
Es steht außer Frage, dass der anhaltende Umsatzrückgang, die weitere Ausweitung der Verluste sowie die deutliche Schrumpfung des den Aktionären zuzurechnenden Nettovermögens nach wie vor keinen leichten Finanzbericht ergeben.
Und dies geschieht ein Jahr nachdem Zhongbai konzentriert 51 Filialen für harten Rabatt eröffnet hat.
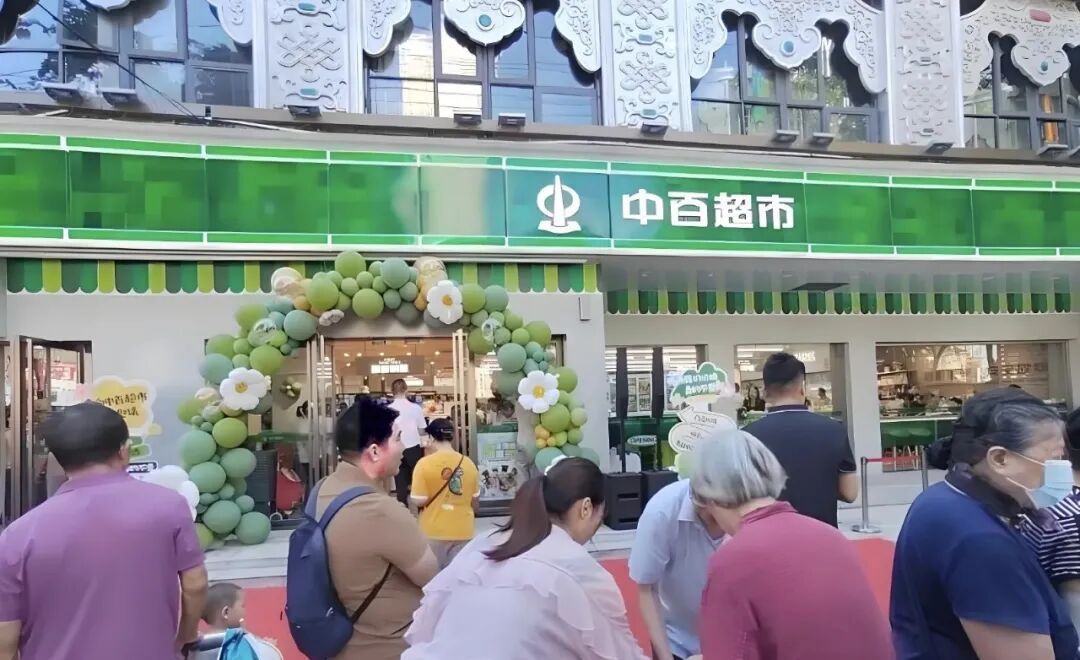
Dieser Schritt wurde damals auch als große Maßnahme zur Transformation und Selbstrettung von Zhongbai interpretiert. Selbst ein Jahr später betrachtet ist ein derart dichtes Vorgehen zur Erschließung eines neuen Sektors im regionalen Einzelhandel wirklich selten. Damals berichteten auch Medien, dass alle Filialen aus umgewandelten Filialen von Zhongbai Supermarkt entstanden sind, wobei nur die Wörter „Harter-Rabatt-Filiale“ an der Fassade hinzugefügt wurden.
Angesichts des rückläufigen Besucheraufkommens in Großmärkten und des Betriebsdrucks bei Nachbarschaftssupermärkten und Kiosken wagte Zhongbai den Test mit harten Rabattfilialen, indem es die Waren neu organisierte, die Preise senkte und die Betriebseffizienz der Filialen verbesserte, um einen neuen Wachstumspfeiler zu finden.
Aus den derzeit im Finanzbericht offengelegten Daten geht hervor, dass sich die Gesamtleistung von Zhongbai zwar nicht deutlich verbessert hat, aber bei harten Rabatten zumindest teilweise Verbesserungen eingetreten sind. Im ersten Halbjahr 2026 stieg der vergleichbare Filialumsatz der harten Rabattfilialen von Zhongbais Nachbarschaftssupermärkten um 9,11 % im Jahresvergleich, und die Zahl der Besucher stieg um 14,12 % im Jahresvergleich.
Der Kern des Problems liegt darin, dass dieses Wachstum derzeit nicht ausreicht, um den Rückgang traditioneller Betriebsformen wie Großmärkte und Kioske auszugleichen. Im ersten Halbjahr sank der vergleichbare Betriebsumsatz von Zhongbais Großmärkten um 15,96 %, und der vergleichbare Betriebsumsatz von Kiosken sank um 13,86 %.
Zhongbai erklärte, dass die Leistungsänderung hauptsächlich von zwei Faktoren beeinflusst wird.
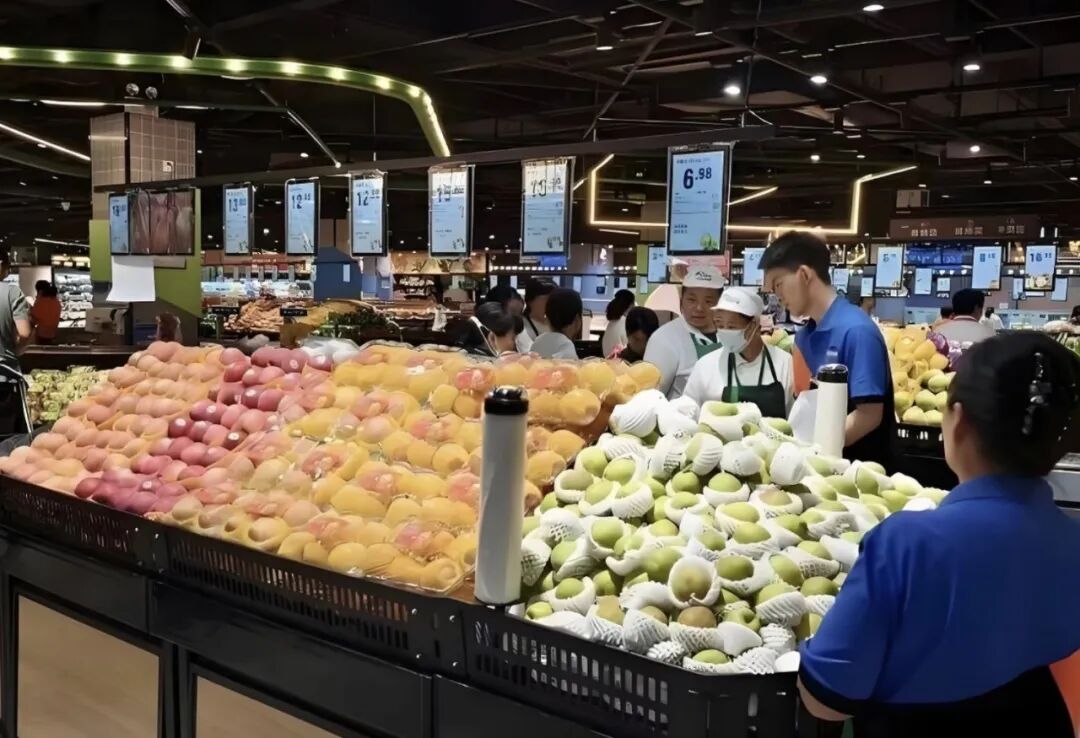
Erstens: Unter dem Einfluss des externen Umfelds erholt sich die Konsumbereitschaft der Bewohner relativ langsam. Hinzu kommt der Einfluss neuer Betriebsformen wie Live-Streaming-E-Commerce und Sofort-Einzelhandel, was zu Druck auf Besucheraufkommen und Umsatz der Filialen führt. Der vergleichbare Betriebsumsatz der Großmärkte sank um 15,96 % im Jahresvergleich;
Zweitens hat das Unternehmen intern aktiv Anpassungen vorgenommen und die Schließung ineffizienter Filialen beschleunigt. Im Berichtszeitraum wurden 7 Großmärkte, 44 Nachbarschaftssupermärkte und 87 Kioske geschlossen. Obwohl dies kurzfristig Verluste durch Filialschließungen sowie Gewinne und Verluste aus der Vermögensveräußerung mit sich bringt, besteht das Ziel darin, die Bestandsvermögenswerte zu optimieren und die langfristige Betriebsqualität zu verbessern.
Im Berichtszeitraum erzielte die Betriebsform von Zhongbai Supermarkt einen Umsatz von 3,197 Milliarden Yuan, was 89,16 % des Gesamtumsatzes des Unternehmens entspricht, aber um 24,01 % im Jahresvergleich sank; der vergleichbare Betriebsumsatz der Großmärkte sank um 15,96 % im Jahresvergleich.
Gleichzeitig ist erwähnenswert, dass Zhongbai im ersten Halbjahr 7 Großmärkte, 44 Nachbarschaftssupermärkte und 87 Kioske geschlossen hat.
Dies ist nicht die erste groß angelegte Schrumpfung von Zhongbai. Im gesamten Jahr 2025 hat die Zhongbai Group bereits 414 Filialen verschiedener Art geschlossen.
Obwohl viele Filialen geschlossen wurden, sind die Betriebsprobleme von Zhongbai noch nicht gelöst. Die Anpassung der Lieferkette und des Ertragsmodells läuft noch, und die neue Ertragsfähigkeit ist noch nicht vollständig aufgebaut. Aus der Sicht einiger Branchenkenner ähneln solche Anpassungen eher Reparaturen auf Filialebene, die die grundlegenden Kernpunkte des Betriebs noch nicht berühren.
Filialschließungen bringen nicht sofort Gewinne. Die Veräußerung von Vermögenswerten, die Kündigung von Mietverträgen und die Unterbringung von Mitarbeitern erfordern echte Ausgaben, die kurzfristig sogar die Verluste vergrößern können.
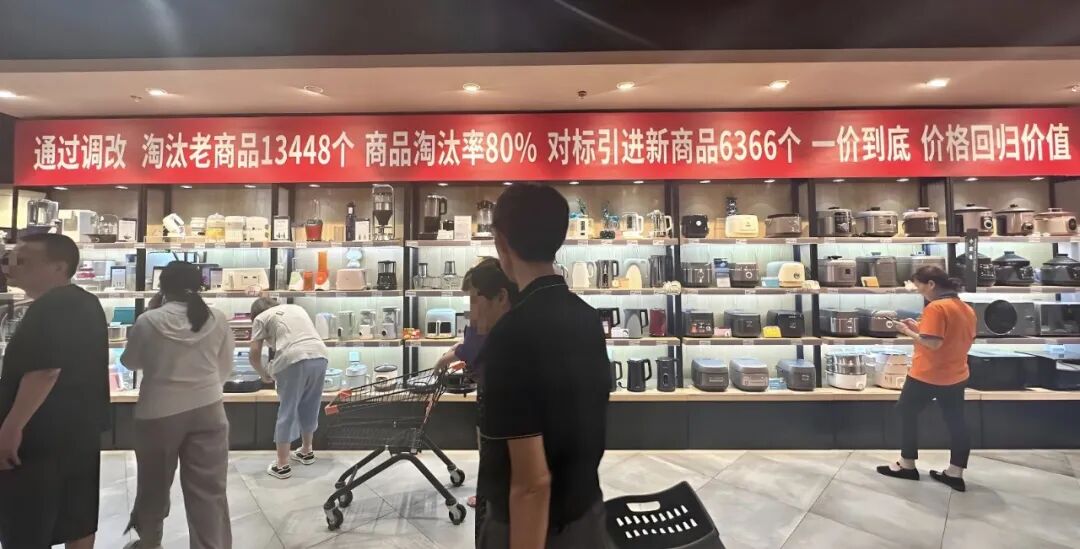
Inzwischen ist es fast ein Jahr her, seit die 51 harten Rabattfilialen in Betrieb genommen wurden. Die alten Betriebsformen schrumpfen weiter, und der harte Rabatt weist zwar Wachstum auf, reicht aber nicht aus, um neue Zuwächse zu tragen. Für Zhongbai befindet sich dieses Geschäft noch in der Phase der Fehlerversuche und ist weit davon entfernt, als erfolgreich bestätigt zu werden.
Mit anderen Worten: Der harte Rabatt ist derzeit noch kein neuer Wachstumspfeiler für Zhongbai und reicht nicht aus, um die Auswirkungen des Umsatzrückgangs traditioneller Filialen und groß angelegter Filialschließungen auszugleichen.
Aber Zhongbai ist kein Einzelfall.
Dieses Jahr im Mai eröffneten „Vanguard Home Select“ von China Resources Vanguard und „Daily Rainbow Heart Select“ von Rainbow am selben Tag ihre ersten Filialen. Beide setzen auf erschwinglichen Konsum in der Nachbarschaft, konzentrieren sich auf ausgewählte Waren und Eigenmarken und versuchen alle, mit weniger SKUs, direkteren Preisen und höherer Wareneffizienz in den Markt für harten Rabatt einzutreten.
Wumart war schon früher aktiv: Seine Marke „Wumart Value“ hat derzeit 23 Filialen eröffnet, davon 11 in Peking und 12 in Yinchuan. Darüber hinaus hat „der Supermarktkönig im Nordosten Chinas“ Biyoute auch damit begonnen, das Kleinstfilialmodell zu testen. Am 8. September eröffneten die ersten beiden Filialen von Biyoute Neighborhood Supermarket in Shenyang mit einer Fläche von etwa 350 Quadratmetern und etwa 2000 SKUs, wobei geplant ist, den Anteil von Eigenmarken weiter zu erhöhen.
Zahlreiche Supermärkte setzen auf harten Rabatt, aber es tauchen auch Probleme auf: Wenn der harte Rabatt traditioneller Supermärkte bereits teilweise Wachstum zeigt, ist er dann eine neue Wachstumskurve oder eine weitere Selbstrettung der traditionellen Supermärkte im Wettbewerb um vorhandene Marktanteile?
Der Hintergrund des Einstiegs von Supermärkten ist die Selbstrettung
Beantworten wir zuerst die vorherige Frage.
Wenn traditionelle Supermärkte harten Rabatt betreiben, werden sie eher von dem Betriebsdruck vorangetrieben, als dass sie plötzlich ein neues Geschäft entdeckt haben. Die Finanzberichte des ersten Halbjahres dieses Jahres belegen dies. Nach den öffentlich offengelegten Daten der Halbjahresberichte sind bei 11 wichtigen börsennotierten Supermärkten 8 im Umsatz im Jahresvergleich gesunken, wobei einige Unternehmen einen Rückgang von über 20 % verzeichneten.
Auf der Gewinnseite ist die Entwicklung ebenfalls deutlich differenziert. Von den 11 Stichprobenunternehmen haben nur wenige die Wende zum Gewinn oder ein Gewinnwachstum erreicht, und 4 befinden sich weiterhin in einem Verlustzustand.
Nach Jahren der Anpassung sind keine deutlichen Ergebnisse zu erkennen, was der Grund dafür ist, dass Supermärkte ständig nach neuen Richtungen suchen müssen.
In den vergangenen Jahren betrachtete die Branche die „Flying-Dong-Transformation“ als kleine Hoffnung. Viele Unternehmen folgten nacheinander dem Beispiel von Flying Dong, um dessen Waren, Dienstleistungen und Filialmanagement zu lernen und den Umsatz zu verbessern. Aber die tatsächlichen Ergebnisse entwickelten sich deutlich unterschiedlich: Einige Unternehmen verbesserten ihren Betrieb, andere befinden sich weiterhin in Verlust und Schrumpfung.
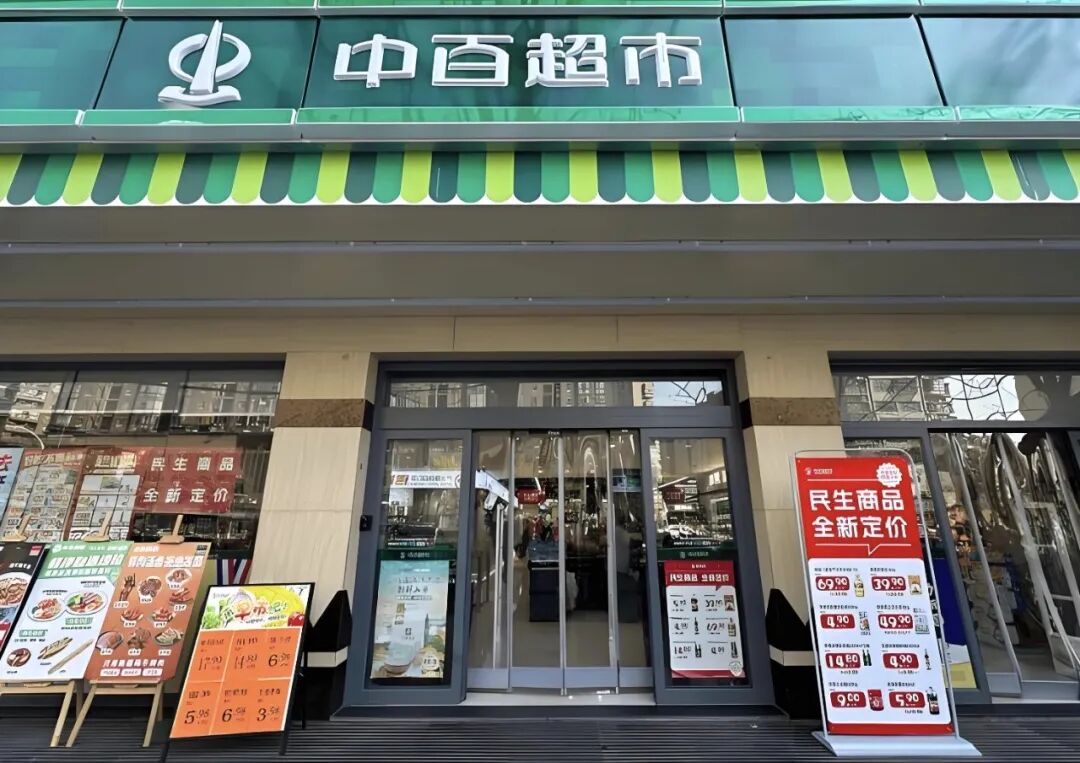
Inzwischen hat sich dieser Trend von der „Flying-Dong-Transformation“ zum harten Rabatt verschoben.
Im Vergleich zu traditionellen Großmärkten sind die Filialen für harten Rabatt kleiner, die Waren sind ausgewählter und die Preise sind vorteilhafter.
Aber für schrumpfende Großmärkte scheint dieses Betriebsmodell die Kosten leichter kontrollieren zu können und entspricht der aktuellen Nachfrage der Verbraucher nach niedrigen Preisen.
Noch wichtiger ist, dass harte Rabattfilialen Gebiete ergänzen können, die von Großmärkten nicht abgedeckt werden. Die Standortwahl ist flexibler, die Investitionen sind geringer, und einige vorhandene Filialen und Immobilien können wiederverwendet werden. Für regionale Supermärkte sind dies vorhandene Grundlagen.
Das ist der Grund für die konzentrierten Testversuche.
Betrachtet man zudem das externe Wettbewerbsumfeld, lässt es den traditionellen Supermärkten nicht viel Zeit zum Abwarten.
Seit Beginn dieses Jahres expandiert „Super Discount NB“ unter Freshippo weiter. Bis Ende Juni stieg die Zahl der betriebenen Filialen im ganzen Land von 409 zu Beginn des Jahres auf 550, und die Anzahl der abgedeckten Städte stieg von 12 auf 24. Danach setzt Super Discount NB seine Expansion in Regionen wie Südchina, Nordchina und Südwestchina fort.
ALDI beschleunigt auch seine Entwicklung auf dem chinesischen Markt. Im März 2026 überschritt die Zahl seiner chinesischen Filialen 100. Darüber hinaus beschleunigen neue Akteure wie „Happy Monkey“ unter Meituan und „JD Discount Supermarket“ ihre Expansion in verschiedenen Regionen.
Externe Wettbewerber dringen in regionale Märkte ein, betreten die vertrauten Gebiete der traditionellen Supermärkte und konkurrieren um die Verbraucher. Da die Wahlmöglichkeiten der Verbraucher immer größer werden, können Supermärkte nur aktiv Veränderungen vornehmen.
Für traditionelle Supermärkte ist das eigentliche Schwierige jedoch möglicherweise nicht, ob sie harten Rabatt betreiben sollen, sondern wie sie dies tun sollen.
Traditionelle Supermärkte haben keine fehlenden Voraussetzungen. Sie sind seit langem in der Region verwurzelt und verfügen über Vorteile bei Filialen, Standorten, Lagerhaltung und der Lieferkette für frische Lebensmittel. Sie kennen auch den lokalen Markt und die Verbraucher besser, was ihnen helfen kann, Umwege zu vermeiden.
Trotzdem gibt es noch keinen Supermarkt, der das Betriebsmodell des harten Rabatts vollständig erfolgreich umgesetzt hat.
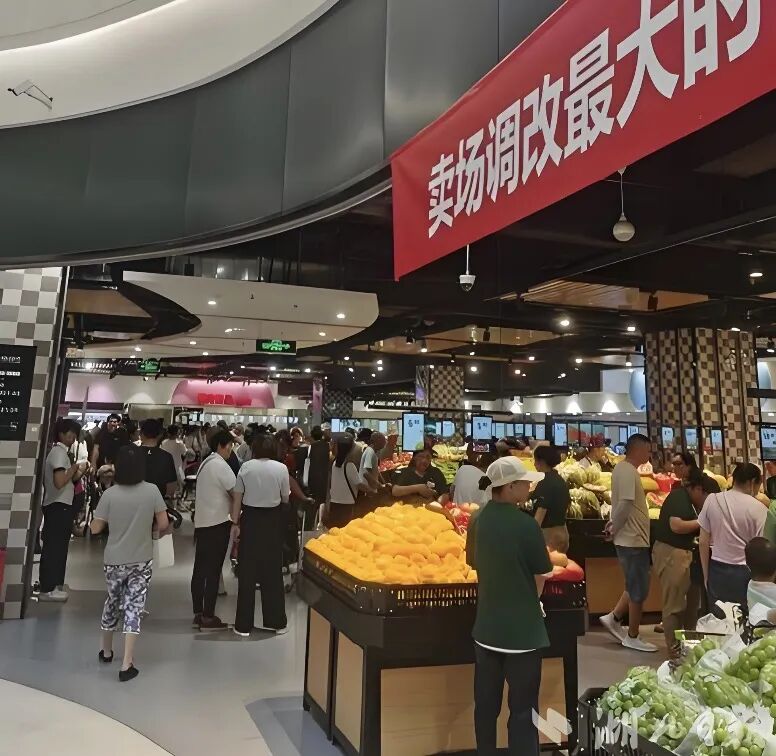
Nehmen wir Zhongbai als Beispiel: 51 Filialen wurden gemeinsam eröffnet und fast alle aus vorhandenen Filialen direkt umgebaut. Man hat Fassade und Warenpräsentation umgestaltet, die Waren im Laden wirken direkt preisgünstig – es sieht wie eine Rabattfiliale aus.
Die Oberfläche ist korrekt, aber man befindet sich dennoch im Teufelskreis von „Transformation – Investition – Verlust – Schrumpfung“.
Denn das Geschäftsmodell der Zhongbai Group basiert darauf, die Betriebskosten zu senken, um geringfügige Gewinne zu erzielen. Nachdem die Warenpreise gesenkt wurden, muss das Unternehmen damit umgehen, dass die Waren billig verkauft werden und der Bruttogewinnraum kleiner wird. Wenn die Umlaufgeschwindigkeit nicht mithält und dazu Kosten wie Miete, Personal, Logistik und Warenverluste hinzukommen, können die Filialen nicht unbedingt Gewinne erzielen.
Je tiefer der Rabatt ist, desto größer kann der Betriebsdruck sogar werden.
Darüber hinaus sind die Einkaufsmuster und -prozesse der früheren Großmärkte tief verwurzelt: Die Lieferkette ist lang und das Lieferantensystem komplex, was die Schwierigkeit der Anpassung der Warenstruktur erhöht.
Das ist auch die Schwierigkeit für Großmärkte, die sich zu harten Rabatten transformieren wollen.
Wenn diese Probleme nicht gelöst werden, wird der harte Rabatt leicht zu einem neuen Betriebsmodell mit alter Lieferkette. Die Filialen sind die alten Filialen, die Einkäufer sind die alten Einkäufer, das Modell hat sich nicht wirklich verändert – es wurden nur Anpassungen an der Fassade und den Warenpreisen vorgenommen. Ein solcher harter Rabatt kann kaum langfristige Vorteile bilden.
Lösen Sie sich von der Illusion der Größe
Mit alten Methoden lässt sich kein neues Geschäft aufbauen – das ist die derzeitige peinliche Situation vieler traditioneller Supermärkte.
Besorgniserregender als die Unfähigkeit zur Anpassung ist, dass alle den harten Rabatt wieder als ein Allheilmittel für alle Probleme zu betrachten scheinen.
In diesen Jahren hat die Supermarktbranche schon viele Rückschläge durch vorübergehende Trends