KI-Giganten haben es auf die "Finanz-Arbeitstiere" abgesehen.
Nachdem Louis das Konzept entworfen hatte, speiste er die Materialien in die KI ein und rief mehrere selbst erstellte Skills auf. Innerhalb weniger Stunden lag ein relativ vollständiger Untersuchungsbericht vor, der seinen Vorstellungen entsprach. Für dieselbe Aufgabe brauchte er im Mittherbstfest 2020 den gesamten Urlaub.
Louis arbeitet seit 10 Jahren in der Finanzbranche. Er war Branchenanalyst und Produktmanager, beteiligte sich an der Gestaltung nationaler Finanzsysteme, durchlief das gesamte System für Derivatehandel und Abrechnung im Backoffice und kennt den gesamten Arbeitsablauf der Finanzbranche. Seine Erfahrung mit dieser Beschleunigung spürt derzeit jeder Finanzfachmann, denn die KI-Giganten drängen gemeinsam in den Finanzsektor.
Daten von IDC zeigen, dass das Wachstum des Marktes für generative KI im chinesischen Finanzsektor im Jahr 2025 bis zu 90,4 % betrug, was es zu einer der Branchen mit der schnellsten Einführung von KI macht. In diesem Jahr beschleunigt sich das Tempo weiter.
Im Mai veröffentlichte Anthropic auf einen Schlag 10 Vorlagen für Finanz-Agenten; im August brachte Google Cloud die Gemini-Version für Finanzdienstleistungen auf den Markt. Die intensivsten Aktivitäten konzentrierten sich auf den vergangenen Monat: Am 3. September ging die Finanzversion von Tencent WorkBuddy online. Seit März dieses Jahres soll WorkBuddy bereits in über 100 Finanzinstituten wie China International Capital Corporation, Guotou Securities und China Taiping eingesetzt worden sein. Am 7. September kündigte Qianwen die Integration mit mehr als zehn Institutionen wie Industrial Securities, E Fund und Zhongan Insurance an. Am 10. September stellte OpenAI die Finanzversion von ChatGPT vor, an deren Entwicklung Morgan Stanley beteiligt war und die mit Finanzdaten von PitchBook, LSEG und anderen Anbietern ausgestattet ist. Gleichzeitig verbreitete sich in der Branche die Nachricht, dass Alibaba Cloud das KI-Investmentforschungs-Tool Qovest im Betatest testet.
Innerhalb von zwei Monaten traten vier Giganten nacheinander in den Markt ein. Es gibt viele Branchen, in denen KI eingesetzt werden kann. Warum konzentrieren sich die Giganten gerade jetzt so stark auf den Finanzsektor? Was hat die Finanz-KI tatsächlich verändert – und was hat sie bislang noch nicht verändert?
01. Warum drängen die Giganten gerade jetzt in die KI-Finanzbranche?
Die natürliche Übereinstimmung zwischen Finanzwesen und KI ist in der Branche längst ein Konsens.
Das Finanzwesen gehört zu den digitalsten Bereichen und verfügt über eine riesige Menge strukturierter Texte. Auf der Nachfrageseite zeigt das Statistische Jahrbuch 2025 von China Securities Depository and Clearing Corporation Limited, dass die Zahl der Anleger an den chinesischen A-Märkten bereits 250 Millionen überschritten hat, wobei natürliche Personen 99,76 % ausmachen. Aus den von der Shanghai Stock Exchange veröffentlichten Daten geht hervor, dass allein im ersten Quartal 2026 mehr als 12 Millionen neue Konten eröffnet wurden. Auf der Vermögensseite verwahrt und verwaltet China Securities Depository and Clearing mehr als 42.000 Wertpapiere, und die Gesamtmarktkapitalisierung der Shanghai- und Shenzhen-Börse beträgt fast 138 Billionen Yuan. Auf der Inhaltsseite veröffentlichen 5469 börsennotierte Unternehmen jährlich zehntausende regelmäßige Berichte. Zusammen mit täglich neu erscheinenden Meldungen und Kurzmeldungen entsteht ein Markt mit einem Textverarbeitungsvolumen von mehreren hundert Millionen Wörtern.
Die Informationsdichte ist hoch, und die tägliche Arbeit von Finanzfachleuten besteht fast ausschließlich aus Informationsübertragung und intensiven Berechnungen – genau das ist das Kerngebiet der KI. Louis zufolge mussten Analysten früher mit Kollegen aus der Softwareentwicklung zusammenarbeiten, um quantitative Modelle zu erstellen und Codierungsaufgaben zu erledigen. Heute reicht es, wenn man über Produktdenken verfügt, dieses Denken in die KI einspeist, und die KI übernimmt die Codegenerierung und Informationssuche, wodurch sich der Entwicklungszyklus erheblich verkürzt.
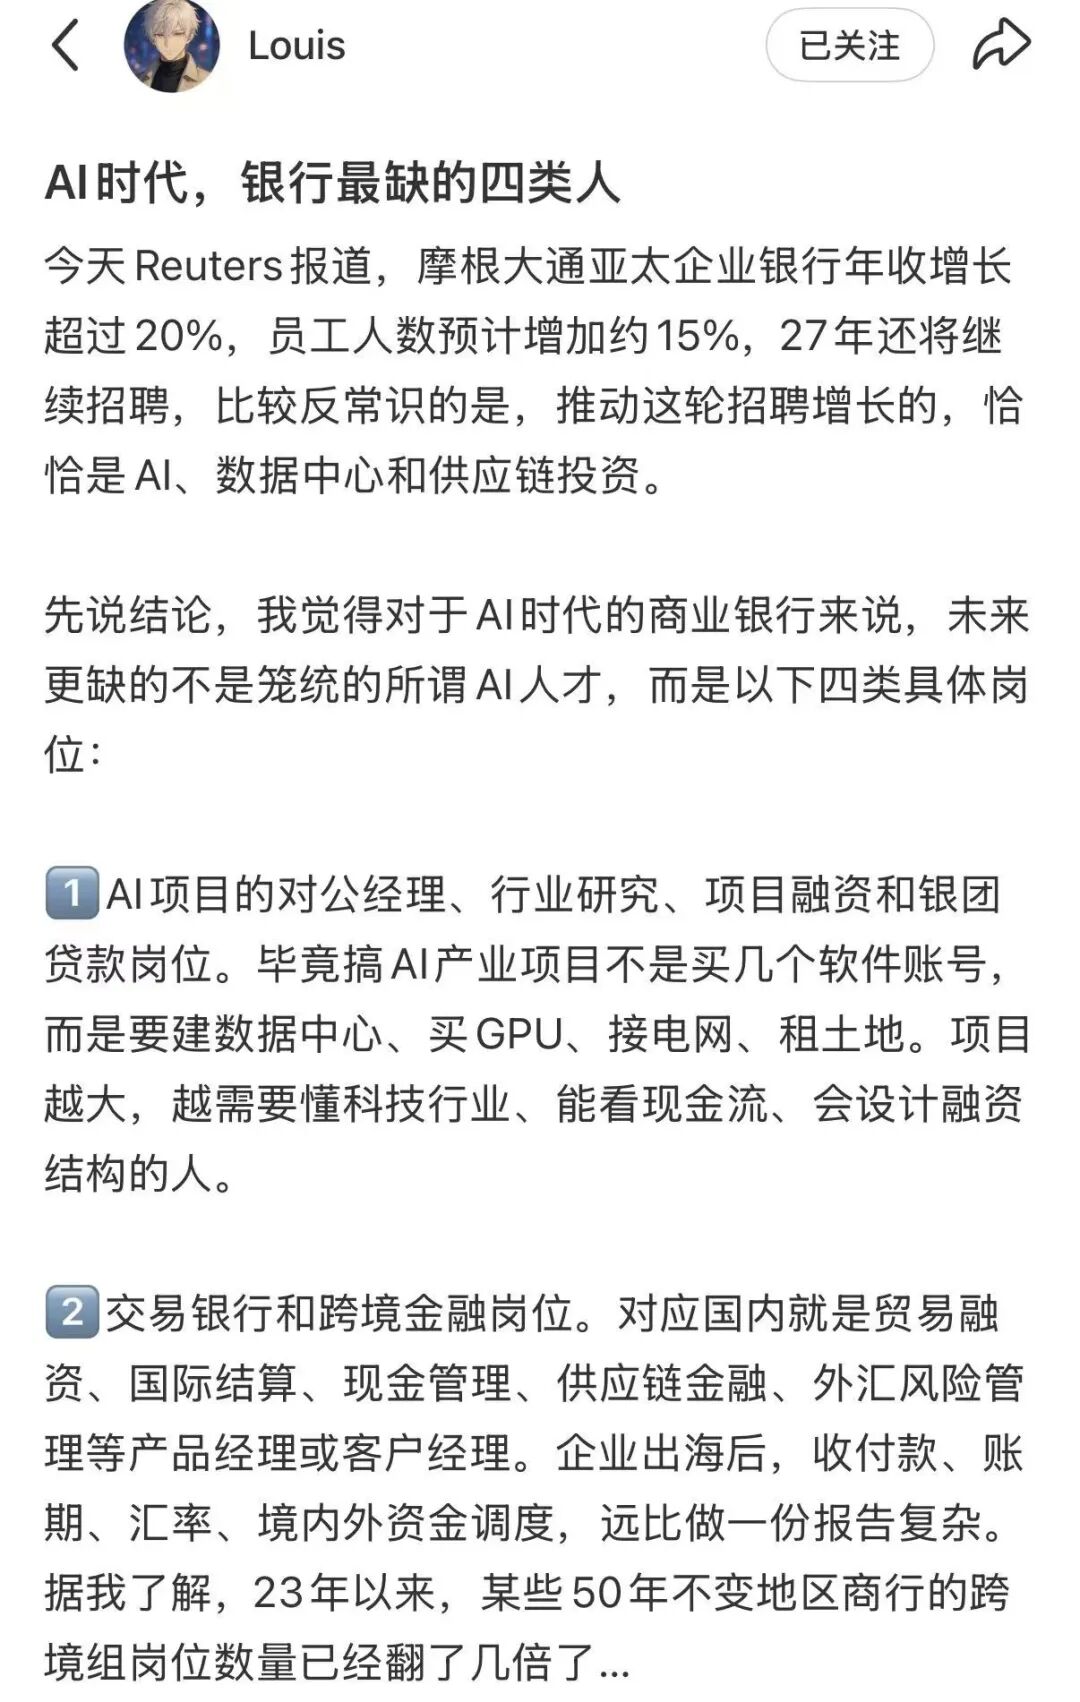
Die Gedanken, die Louis auf sozialen Medien veröffentlicht hat
Diese Übereinstimmung ist jedoch nur die Grundlage. Das eigentliche Hindernis war lange Zeit die Technologie. In diesem Jahr haben zwei Dinge endlich funktioniert.
Das eine ist die kontrollierbare Halluzination. Die Finanzbranche stellt an KI die Anforderung, keine Halluzinationen zu erzeugen, nachvollziehbar zu sein und Prüfprotokolle zu hinterlassen. Früher galt dies als undurchdringbarer Bereich, heute wird es Schritt für Schritt aufgelöst. Auf Modellebene liegt die Halluzinationsrate der führenden vertikalen Modelle für den Finanzsektor bei dem Test zur faktischen Konsistenz von Zusammenfassungen im Vectara-Halluzinationsranking bereits unter 2 %. Auf technischer Ebene ist RAG (Retrieval-Augmented Generation) zum Standard für B2B-Lösungen geworden, sodass Modelle darauf beschränkt sind, aus den von den Institutionen bereitgestellten Datenquellen zu antworten. Auf Produktebene hinterlassen Agent-Vorlagen und Arbeitsplätze bei jedem Aufruf eine Spur, sodass Halluzinationen von einem inakzeptablen Risiko zu einem lokalisierbaren und prüfbaren Fehler werden.
„Finanzkunden streben nicht nach einer Halluzinationsrate von Null. Es geht ihnen vielmehr darum, ob Fehler erkannt und lokalisiert werden können“, sagte ein Gründer im Bereich Finanz-KI. Technisch wird dies durch drei Ebenen der Absicherung erreicht: Auf der Abfrageebene wird ausschließlich auf die vorgegebenen Datenquellen zugegriffen; auf der Generierungsebene muss jede Schlussfolgerung mit einer Quellenangabe versehen sein; auf der Prüfebene werden alle Ein- und Ausgaben sowie Quellenangaben bei jedem Aufruf protokolliert. Zhao Yongguo (Octo), Investmentanalyst bei einem führenden VC mit Bachelor- und Masterabschluss von der Renmin-Universität von China, ergänzte, dass der Schlüssel auf der Abnahmeseite in der „Rückverfolgbarkeit“ liegt: Jede Schlussfolgerung wird mit einem Link zur Quelle versehen, über den man direkt sehen kann, aus welchem Forschungsbericht oder Jahresbericht sie stammt.
Das andere Element ist der Agent. Erst wenn Halluzinationen kontrollierbar sind, darf KI im Finanzwesen eingesetzt werden. Damit sie aber tatsächlich Menschen bei der Arbeit unterstützen kann, braucht es Agenten.
Octo ist der Ansicht: „Im Zeitalter der Chatbots ist KI im Wesentlichen eine Suchfunktion, die Dokumente in Datenblöcke zerlegt, sie nach Stichwörtern durchsucht und zu Antworten zusammensetzt. Sie verbessert nur die Effizienz, bringt aber keinen grundlegenden Wandel. Agenten hingegen können den geschlossenen Arbeitsablauf durchlaufen. Am Beispiel der Branchenforschung in Fondsgesellschaften: Die Struktur aus Branche, Faktoren, Gewichtungen und Methodik ist ineinander verschachtelt. Durch die Zusammenarbeit mehrerer Unter-Agenten lässt sich das gesamte Forschungsframework auf KI umstellen. Erst wenn die Fähigkeit zum geschlossenen Ablauf gegeben ist, hat die Finanzbranche zum ersten Mal bestätigt, dass diese Technologie tatsächlich nutzbar ist. Das ist der eigentliche Wendepunkt, an dem die Giganten gemeinsam in den Markt eintreten.“
Schließlich kommt es auf den Marktraum an. Daten von IDC zeigen, dass der Markt für generative KI-Plattformen und Anwendungslösungen im chinesischen Finanzsektor im Jahr 2025 einen Umfang von 17,4 Milliarden Yuan erreichte und bis 2029 auf 113,5 Milliarden Yuan ansteigen wird. Im Vergleich zu anderen Branchen ist dieser Markt nicht besonders groß: Im selben Jahr erreichte der Markt für KI-Software im Gesundheitswesen bereits 35,4 Milliarden Yuan, also etwa das Doppelte des Finanzmarktes. Dennoch liegt das Wachstum von 90,4 % im Finanzsektor in der Spitzengruppe der Branchenanwendungen. Ein Teil des hohen Wachstums ergibt sich aus der niedrigen Basis (im Jahr 2024 betrug der Umfang nur 9,14 Milliarden Yuan), aber die niedrige Basis ist nur ein Verstärker. Der eigentliche Treiber ist die konzentrierte Freisetzung der Nachfrage.
Entscheidender ist, dass Finanzinstitute die Mittel haben, um zu zahlen. Octo rechnete nach: „Die Jahresgebühr für ein externes Datenkonto beträgt mehrere zehntausend Yuan. Eine mittelgroße Fondsgesellschaft kauft hunderte solcher Konten ein. Außerdem gibt es viele Stellen für wiederholende Tätigkeiten mit geringen Anforderungen, aber hohen Personalkosten – das ist der realste Return on Investment für den KI-Einsatz zur Automatisierung.“
Daten, Technologie und Finanzierung sind alle vorhanden, sodass die Giganten gleichzeitig in den Markt drängen.
02. Drei Wege: Vom Verkauf von Fähigkeiten zur Eroberung des Eingangspunkts
In- und ausländische Giganten betreten nacheinander den Markt für Finanz-KI, aber ihre Vorgehensweisen sind völlig unterschiedlich. Die Produktformen lassen sich in drei Kategorien einteilen, die drei verschiedenen Geschäftsmodellen entsprechen: Verkauf von Werkzeugen, Verkauf von Systemen und Eroberung von Nutzerzugängen.
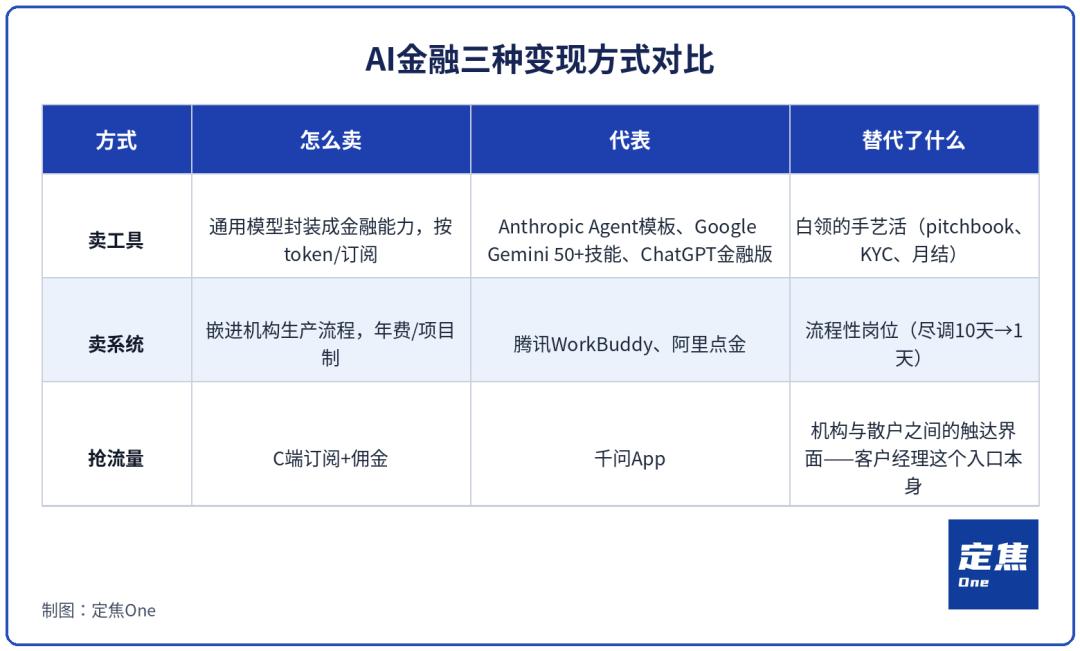
Der erste Weg besteht darin, KI zu einem Werkzeug zu machen, das Finanzfachleute jederzeit nutzen können.
Als erstes wurde die generische Modellierung zu einer professionellen Finanzfähigkeit weiterentwickelt. Beispielsweise bestehen die 10 von Anthropic veröffentlichten Agent-Vorlagen aus sofort einsatzbereiten Vorlagen für wiederholende Tätigkeiten wie das Verfassen von Börsenprospekten, die Überprüfung von Kundenhintergründen, die Erstellung von Finanzmodellen und die Monatsendabstimmung. Gleichzeitig werden sie mit autoritativen Datenbanken wie S&P und Moody's verbunden, sodass die KI bei der Beantwortung von Fragen direkt auf Daten zugreifen kann. Die Gemini-Version für Finanzdienstleistungen von Google und die Finanzversion von ChatGPT von OpenAI funktionieren ähnlich: Sie werden über die Cloud abonniert, während die Integration und Prozessanpassung auf Seiten der Kunden verbleibt.
Diese Art von Produkt löst die alltäglichsten, trivialsten und standardisiertesten Aufgaben von Finanzfachleuten: das Suchen von Daten, das Zusammenstellen von Materialien, das Erstellen von ersten Modellen und das Aktualisieren von Tabellen. Sein Vorteil liegt in der schnellsten Bereitstellung, der niedrigsten Nutzerschwelle und der größten Reichweite. Aber dieser Weg führt auch am leichtesten zu einer Gleichförmigkeit: Fähigkeiten können kopiert werden, Modelle können ausgetauscht werden und Datenverbindungen können migriert werden. Für die Giganten ist dies eher die Eroberung des ersten Eingangspunkts der Finanz-KI, um gleichzeitig Nutzungsgewohnheiten zu entwickeln und Nutzungsdaten zu sammeln. Die wirklich hochwertigen Teile liegen noch dahinter.
Der zweite Weg sind Arbeitsplätze, die das gesamte KI-System in die Produktionsabläufe der Finanzbranche einbinden.
Diese Ebene ist deutlich umfangreicher als die „Werkzeug“-Ebene. KI beginnt, in die Geschäftssysteme von Banken, Wertpapierhäusern und Versicherungen einzudringen, greift auf Berechtigungen, Daten, Genehmigungsverfahren und interne Abläufe zu und übernimmt schließlich einen vollständigen Arbeitsabschnitt.
Die Finanzversion von Tencent WorkBuddy gehört zu dieser Kategorie. Ihre Finanzversion ist in vier Arbeitsbereiche unterteilt: Unternehmensfinanzierung, Privatkundenfinanzierung, Investmentforschung und -beratung sowie individuelles Kundenmanagement. Die Anbieter installieren die Software vor Ort und entwickeln sie gemeinsam mit Finanzinstituten wie China International Capital Corporation, Ping An Bank und China Taiping weiter. Prozesse wie die Due-Diligence-Prüfung bei Unternehmenskrediten werden bereits versucht, durch KI zu beschleunigen. Das gesamte System wird im internen Netzwerk der Institution bereitgestellt, sodass Modell, Daten und Prüfpfade vollständig innerhalb der eigenen Sicherheitszone der Institution verbleiben. Alibaba folgt mit seinem Dianjin-Produkt einem ähnlichen Ansatz.
Der Vorteil dieses Wegs liegt genau in seiner Komplexität: Sobald KI in die Kernprozesse integriert ist, können Kunden sie nur schwer austauschen. Berechtigungssysteme, Datenschnittstellen, Mitarbeiterschulungen, Prüfprotokolle und die Anpassung an interne Systeme müssen alle neu erstellt werden. Für KI-Anbieter bedeutet dies längere Vertriebszyklen und höhere Bereitstellungskosten, aber auch höhere Stückpreise und stärkere Kundenbindung. Dieser Weg stellt die Fähigkeit der Anbieter im Bereich Unternehmensdienstleistungen am stärksten auf die Probe.
Der dritte Weg besteht darin, KI zum Eingangspunkt für Nutzer von Finanzdienstleistungen zu machen.
Beispielsweise integriert die Qianwen-App Institutionen wie Wertpapierhäuser, Fondsgesellschaften, Versicherungen und Warenterminbörsen direkt in einen KI-Eingangspunkt für Endverbraucher. Nutzer können in einer App Kurse abfragen, Forschungsberichte lesen und Finanzdienstleistungen von Institutionen in Anspruch nehmen. Für Finanzinstitute bedeutet dies einen zusätzlichen Kanal, um Nutzer zu erreichen. Für KI-Plattformen hingegen geht es darum, den Eingangspunkt zu erobern, an dem Nutzer täglich mit ihren Finanzangelegenheiten umgehen.
Dieser Weg hat das größte Potenzial, da er Nutzer direkt mit Finanzdienstleistungen verbindet. Sobald Nutzer eine Gewohnheit entwickelt haben, kann die KI-Plattform über die Verteilung einer großen Anzahl von Finanzanforderungen verfügen. Gleichzeitig ist er der schwierigste der drei Wege: KI im Unternehmen löst hauptsächlich Effizienzprobleme, verbraucherorientierte Finanz-KI muss zusätzlich Fragen der Verantwortung, Lizenzen und des Vertrauens berücksichtigen.
Daher weisen die drei Wege unterschiedliche Schwerpunkte in ihrem kommerziellen Wert auf. Nach aktuellem Reifegrad ist der erste Weg der am schnellsten skalierbare, der zweite Weg hat das größte Potenzial für langfristigen Wert und der dritte Weg stellt die Nutzergröße und Finanzdienstleistungsfähigkeit der Plattform am stärksten auf die Probe. Dies erklärt auch, warum die Giganten nicht auf dasselbe Produkt setzen. Für Anthropic, Google und OpenAI ist die Integration von professionellen Finanzfähigkeiten in Modelle der schnellste Weg, um in Institutionen einzudringen. Tencent und Alibaba sind in den Bereichen Unternehmensdienstleistungen und lokale Bereitstellung stärker und können daher leichter bei Arbeitsabläufen ansetzen. Alibabas Qianwen kann zudem die Nutzergröße seiner App nutzen, um den verbraucherorientierten Eingangspunkt für Finanzdienstleistungen zu erobern.
Aber egal welchen Weg man geht: Wenn die Giganten dieses Geschäft wirklich vertiefen wollen, kommen sie an zwei Problemen nicht vorbei.
Die erste Hürde liegt im vorgelagerten Bereich: Die Kerndaten befinden sich noch in der Hand Dritter.
Die Genehmigungen und Definitionen von Kursdaten, Finanzberichten, Meldungen und Forschungsberichten befinden sich seit langem in der Hand von Datenanbietern wie Wind, Tonghuashun, TongdaXin, Bloomberg, Moody's und S&P. Die aktuelle Veränderung besteht darin, dass KI-Anbieter über MCP und verschiedene Konnektoren die Fähigkeit zum Aufruf dieser Daten, die früher nur in professionellen Endgeräten verfügbar waren, in Agenten