Der große Boom der KI-Inferenz: Kann das „geplagte“ SanDisk wirklich wie ein Phönix aus der Asche aufsteigen?
Diese aktuelle KI-Welle hat NAND-Flash von einem „zyklisch überversorgten Massenprodukt“ zu einer „knappen strategischen Ressource“ verwandelt. Nachdem Sandisk die Belastung durch das traditionelle Festplattengeschäft durch eine Ausgliederung abgeworfen hat, setzt es vollständig auf NAND und Datencenter-SSDs und trifft genau diesen Markttrend.
KI-Server müssen bei der Durchführung von Inferenz, der Verarbeitung komplexer Tokens, Prompts, multimodalen Eingaben (Videos, Bilder) sowie der Generierung synthetischer Daten historische Daten häufig und wiederholt lesen und schreiben. Die Speicherkonfiguration traditioneller Cloud-Architekturen kann die Anforderungen nicht mehr erfüllen, der Verbrauch von NAND-Flash pro Knoten in aktuellen KI-Servern wächst exponentiell.
In der Phase, die von Training dominiert wird, konzentrieren sich die Hersteller stärker auf den Wettbewerb um Rechenleistung. Wenn man in die Inferenzphase eintritt, gilt „KI-Infrastruktur = XPU + Speicher + Verbindung“: Die Bedeutung der Rechenleistung nimmt ab, während die Anforderungen im Bereich Speicher und Verbindungen stärker berücksichtigt werden.
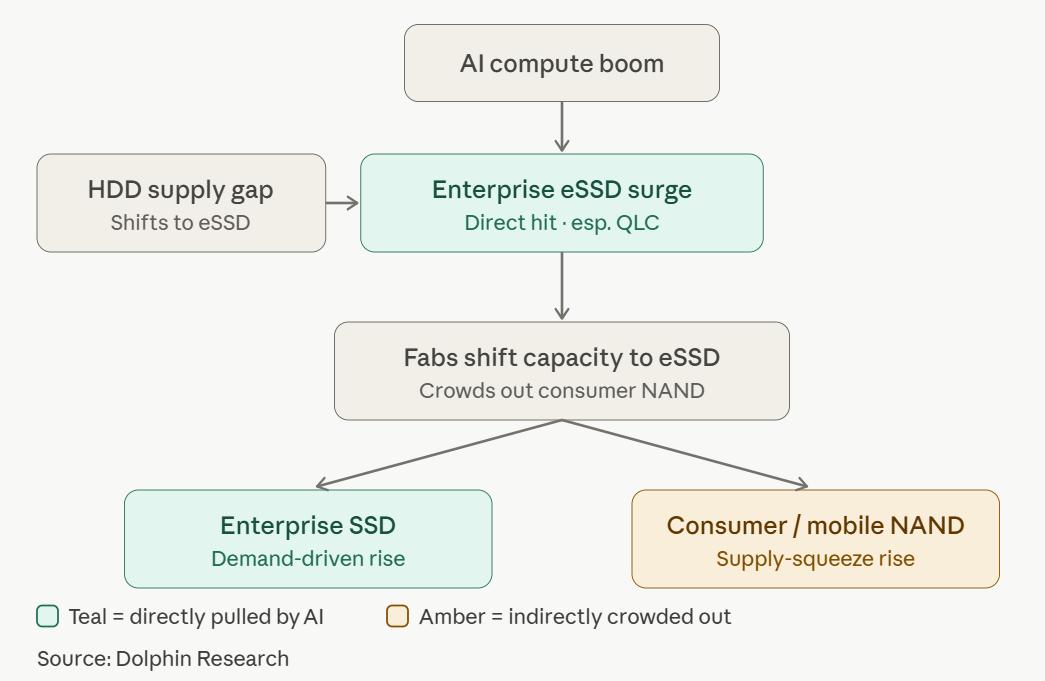
Wie wirkt sich die KI-Infrastruktur auf die Gesamtnachfrage der NAND-Branche aus? Tatsächlich benötigen KI-Datencenter nicht alle NAND-Produkte, die Hauptnachfrage konzentriert sich auf Enterprise-SSDs. Im aktuellen Zeitalter von Agentic AI und großer Inferenz benötigt die KI vor allem Enterprise-QLC-SSDs mit extrem großer Kapazität sowie PCIe 5.0/6.0-SSDs mit hoher Bandbreite und geringer Latenz.
Angesichts der Tatsache, dass große nachgelagerte CSPs mit hohen Aufschlägen und Langzeitbestellungen Enterprise-SSDs aufkaufen, verlagern Speicherhersteller einen großen Teil der Produktionskapazitäten, die ursprünglich für Smartphones und PCs vorgesehen waren, auf die Herstellung von KI-Enterprise-Produkten. Die „Verknappung auf der Angebotsseite“ beeinflusst indirekt das Gesamtangebots- und Nachfragemuster im NAND-Bereich und treibt den zyklischen Aufschwung des gesamten NAND-Marktes voran.
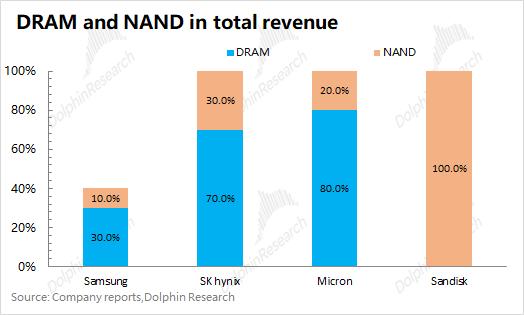
Auf dem NAND-Markt gehören die Hauptakteure Samsung, SK Hynix, Micron, Sandisk und andere, wobei Sandisk der reinste Anbieter unter ihnen ist. Die drei großen Originalhersteller konzentrieren sich noch auf den DRAM- und HBM-Bereich. Nachdem Sandisk die traditionellen Festplatten abgeworfen hat, konzentriert es sich vollständig auf den NAND-Flash-Markt und wird vollständig von der aktuellen „Erwärmung“ der NAND-Branche profitieren.
Für Sandisk konzentriert sich der Autor in diesem Artikel hauptsächlich auf drei Fragen: ① Die Beziehung zwischen Sandisk und Western Digital; ② Die Zusammenarbeit zwischen Sandisk und Kioxia; ③ Wie steht es um die NAND-Technologie von Sandisk in der Branche? Die spätere Leistung und die Bewertung des Unternehmens werden im nächsten Artikel behandelt, bleiben Sie dran.
In Bezug auf die technische Strategie verfolgt Sandisk keinen blinden Wettbewerb um die Anzahl der Schichten, sondern konzentriert sich auf die „horizontale Miniaturisierung“, um die höchste Bitdichte der Branche zu erreichen. Es hat als erstes Unternehmen die CBA-Bonding-Architektur in die Massenproduktion gebracht, um Leistung und Energieeffizienz zu verbessern, und hat gemeinsam die HBF-Technologie (High Bandwidth Flash) für KI-Inferenz eingeführt. Die umfassende Technologie befindet sich unter den NAND-Herstellern immer noch in der relativ führenden ersten Ebene.
Vor dem Hintergrund, dass die KI-Großmodell-Inferenz die starke Nachfrage nach großkapazitiven Enterprise-QLC-SSDs auslöst, wird Sandisk dank der stabilen, bis 2034 verlängerten Kapazitätsgarantie mit Kioxia, der hohen Leistungsflexibilität von „reinem NAND“ und den potenziellen Chancen von HBF weiterhin die Wachstumsdividende der KI-Infrastruktur genießen.
Nachfolgend die detaillierte Analyse
1. Sandisk und Western Digital: Zehn Jahre des Wandels, „Trennung“ bringt Vorteile für beide Seiten
Zuerst schauen wir uns an, was für ein Unternehmen Sandisk ist. Obwohl Sandisk (SanDisk) erst kürzlich an die Börse gegangen ist, ist es tatsächlich ein „alter Hase“ in der Speicherbranche. Sandisk wurde 1988 gegründet, ist einer der Pioniere der Flash-Speichertechnologie und wurde 2016 von Western Digital für rund 16 Milliarden US-Dollar übernommen.
Da sich das Wachstumspotenzial und die Entwicklungslogik von HDD- und NAND-Produkten deutlich voneinander unterscheiden, wird das gesamte Unternehmen von dem Markt „unterbewertet und abgewertet“. Im Oktober 2023 kündigte Western Digital an, seine Flash-Speichersparte in ein neues börsennotiertes Unternehmen unter dem Namen Sandisk auszugliedern. Western Digital wird sich dann ausschließlich auf das Festplattengeschäft konzentrieren und im Februar 2025 wieder „unabhängig“ an die Börse gehen.
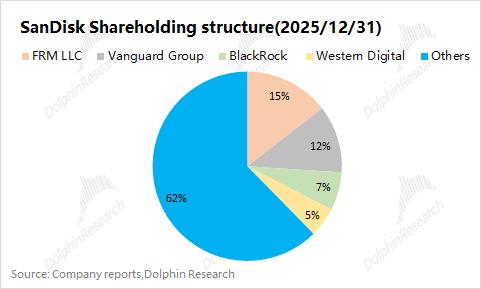
Bei der Ausgliederung zu diesem Zeitpunkt behielt Western Digital 19,9 % der Anteile an Sandisk, bis Juni 2025 wurde der Anteil auf rund 5 % reduziert. Da Western Digital bei der Übernahme von Sandisk insgesamt rund 18 Milliarden US-Dollar an Übernahmekrediten aufgenommen hat, lastete das Unternehmen fast ein Jahrzehnt lang unter dem Druck „hoher Schulden“.
Angesichts des stetig steigenden Aktienkurses von Sandisk plant Western Digital auch, die „Sandisk-Aktien“ in seinem Besitz zu liquidieren, um den Schuldendruck des Unternehmens zu verringern. In der Ankündigung vom Februar 2026 heißt es: Western Digital plant, alle 7,5 Millionen gehaltenen Sandisk-Aktien zu veräußern, was rund 3 Milliarden US-Dollar an Schulden einsparen kann.
Bei der Veräußerung der 7,5 Millionen Aktien ging Western Digital in zwei Schritten vor:
① 5,82 Millionen Aktien wurden durch „Wandlung von Fremdkapital in Eigenkapital und öffentlicher Verkauf auf dem Sekundärmarkt“ veräußert. Der genaue Ablauf lautet: Zuerst wurde ein Überbrückungskredit aufgenommen → mit dem Überbrückungskredit alle Vorzugsaktien zurückgekauft → Wandlung von Fremdkapital in Eigenkapital → die Bank verkauft die Anteile weiter;
② Die verbleibenden 1,69 Millionen Aktien wurden durch „Aktien-gegen-Aktien-Tausch“ veräußert. Die genaue Vorgehensweise lautet: Die Sandisk-Aktien werden gegen eigene Aktien eingetauscht, und die „erhaltenen 4,8 Millionen Aktien“ werden anschließend eingezogen.
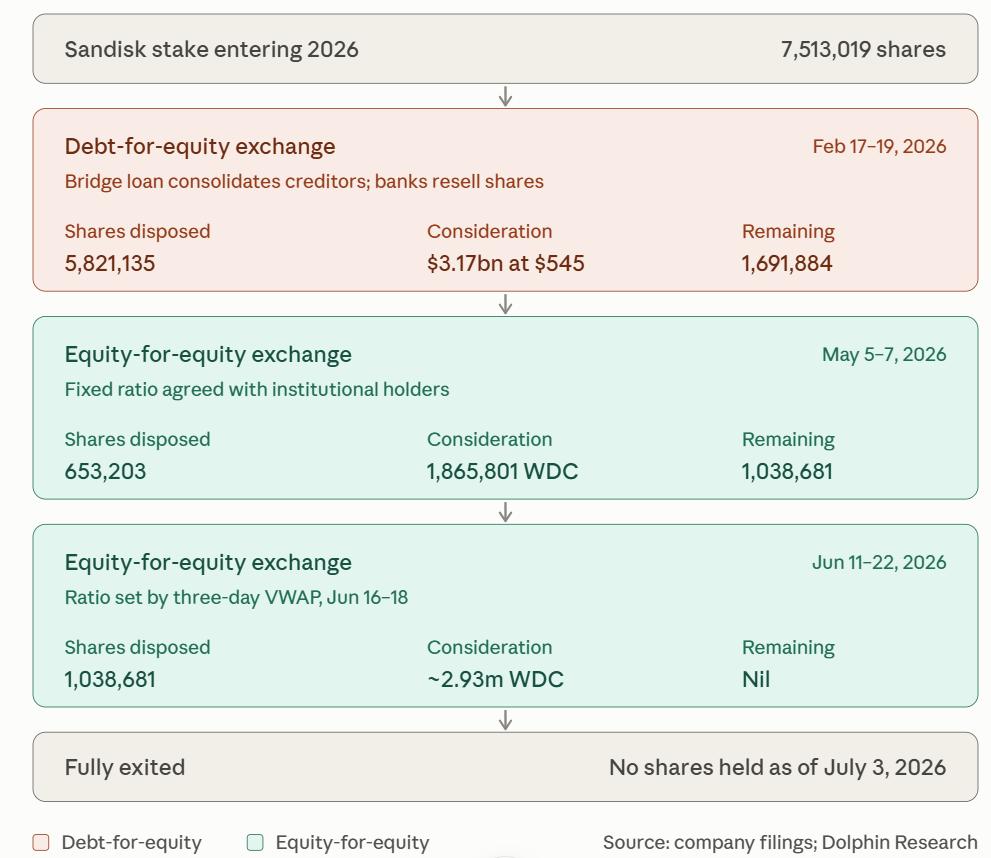
Durch die oben genannten Maßnahmen hat Western Digital Sandisk „ausgegliedert und abgetrennt“, was für beide Seiten von Vorteil ist: ① Western Digital kann den Schuldendruck verringern und sich stärker auf den HDD-Bereich konzentrieren; ② Sandisk wird zu einem vollständig unabhängigen NAND-Flash- und Solid-State-Laufwerk-Unternehmen. Die beiden Seiten lösen ihre Kapitalverflechtung vollständig auf, Sandisk hat die unabhängige Entscheidungsgewalt und muss keine Rücksicht mehr auf das HDD-Geschäft nehmen.
Bis Ende 2025 ist Western Digital immer noch einer der Großaktionäre von Sandisk. Nachdem Western Digital die Sandisk-Aktien vollständig verkauft hat, wird Sandisk zu einem unabhängigen Technologieunternehmen, das von Wall-Street-Institutionen kontrolliert wird. Die Hauptaktionäre des Unternehmens sind vor allem Institutionen wie Fidelity Investments, The Vanguard Group und BlackRock. Der Verkaufsdruck von Western Digital ist bereits abgebaut.
2. Sandisk + Kioxia: Über 20 Jahre andauernde Zusammenarbeit
Im Vergleich zu Herstellern wie Micron ist das Produktportfolio von Sandisk „einheitlicher“, alle Einnahmen des Unternehmens stammen aus dem NAND-Bereich. Die Aufmerksamkeit der aktuellen KI-Welle konzentrierte sich anfangs auf den HBM-Bereich, Sandisk profitierte zu diesem Zeitpunkt nicht davon. Als sich der Speicherzyklus jedoch auf NAND zu verlagern begann, zeigte Sandisk, das „all in NAND“ geht, eine höhere Flexibilität bei der Leistung.
Aus Branchensicht stammen die aktuellen NAND-Auslieferungsmengen hauptsächlich von den drei großen Originalherstellern Samsung, SK Hynix und Micron. Kioxia und Sandisk folgen diesen drei und halten zusammen einen Marktanteil von rund 15 %.
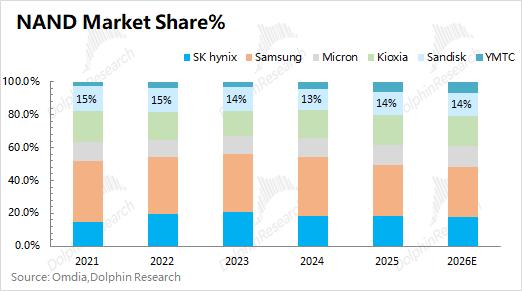
Die Marktanteile von Sandisk und Kioxia sind seit langem relativ ähnlich. Dabei ist zu beachten, dass die Produktionskapazitäten von Sandisk fast vollständig aus japanischen Joint-Venture-Fabriken stammen, die sich die Waferkapazitäten mit Kioxia teilen (ungefähr im Verhältnis 4:6).
Obwohl Toshiba (der Vorgänger von Kioxia) NAND erfunden hat, fehlten ihm die Mittel für die großflächige Kommerzialisierung und Erfahrung in der Systemintegration. Sandisk verfügte hingegen über die entsprechende Technologie und Marktkanäle. Daher beschlossen die beiden Seiten um das Jahr 2000 herum, gemeinsam eine Wafer-Fabrik in Yokkaichi, Japan, zu bauen:
① Gemeinsame Kapitalbereitstellung: Kauf von Halbleiterfertigungsanlagen (Lithografiegeräte usw.), gemeinsame Übernahme des Risikos von Vermögenswerten mit hohem Kapitalbedarf;
② Gemeinsame Forschung und Entwicklung: Entwicklung der BiCS-Architektur im selben Labor (die Schritte vor dem Die werden gemeinsam erforscht), die technischen Ergebnisse werden gemeinsam genutzt. Bei den Schritten nach dem Die entwickeln die beiden Unternehmen eigene Lösungen, um Unterschiede zu erzeugen;
③ Kapazitätsverteilung: Gleichmäßige Aufteilung der Waferkapazitäten, jede Seite nimmt etwa die Hälfte der Wafer (Vorderend-Kapazität) und verkauft sie unabhängig.
Die Zusammenarbeit zwischen Sandisk und Kioxia ist sehr stabil. Sie hat die Übernahme und Unabhängigkeit von Sandisk sowie die Umbenennung von Toshiba Memory überstanden, ohne dass die Kooperationsvereinbarung unterbrochen wurde. Das unabhängige Sandisk kündigte im Januar 2026 an, das Joint-Venture-Abkommen, das ursprünglich 2029 auslaufen sollte, erneut bis zum 31. Dezember 2034 zu verlängern, um die Kontinuität der Zusammenarbeit zu gewährleisten.
Die beiden Unternehmen gaben am selben Tag bekannt, dass die Engineering-Muster von BiCS10 im Juli 2026 ausgeliefert werden, die Spezifikationen sind vollständig identisch – 332 Schichten, 1-Tb-TLC, eine Dichte von über 29 Gb/mm², eine Steigerung um 59 % gegenüber BiCS8, eine Schnittstellengeschwindigkeit von 4,8 Gb/s (+33 %), wobei die in der 8. Generation eingeführten CBA- und OPS-Technologien weiterverwendet werden.
Die aktuellen NAND-Wafer von Sandisk stammen fast vollständig aus zwei großen Standorten in Japan: ① Der Standort Yokkaichi, der weltweit größte Flash-Speicherproduktionsstandort mit mehreren Fabriken von Fab3 bis Fab7; ② Der Standort Kitakyushu, ein aufstrebender Wachstumsstandort mit der Fabrik K1 und der kürzlich in Betrieb genommenen Fabrik K2.
Kioxia kündigte am 27. August an, dass die Planierung des Geländes und die entsprechenden Vorbereitungen für Fab3 im Kitakyushu-Werk begonnen wurden, der Standort liegt südlich von Fab2. Die Inbetriebnahme ist für das Geschäftsjahr 2029 geplant, um die Produktion von fortschrittlichem BiCS FLASH auszuweiten.
Die beiden Unternehmen gaben am selben Tag bekannt, dass sie bis 2032 (innerhalb des verlängerten Kooperationsabkommens) mehr als 31 Milliarden US-Dollar (ca. 5 Billionen Yen) in Japan investieren werden, unter der Voraussetzung, dass sie staatliche Unterstützung erhalten. Marktprognosen zufolge entfallen auf K3 etwa 1,8 Billionen Yen (ca. 11,3 Milliarden US-Dollar).
3. Die Fähigkeiten und Wirtschaftlichkeit der NAND-Stapeltechnologie
Als NAND-Produkte von 2D auf 3D aufstiegen, war dies nicht mehr nur ein Wettbewerb um die Fertigungsgröße, sondern vor allem um die Stapelung von Schichten. Die Kapazitätssteigerung von 3D NAND hängt nicht mehr von der Miniaturisierung der Fertigungsgröße ab, sondern kann durch die Erhöhung der Anzahl der gestapelten Schichten erreicht werden, womit man aus der