Energiespeicher können die Photovoltaik-Giganten nicht retten
Ist es die zweite Wachstumskurve oder ein zweites Verlustloch?
1,286 Milliarden Kilowatt.
Das ist der neue Rekord der installierten Photovoltaik-Leistung in China bis Ende Juli 2026. Chinas Energielandschaft hat einen historischen Wendepunkt erreicht: Photovoltaik hat die Kohlekraft zum ersten Mal übertroffen und ist zur größten Stromquelle Chinas geworden.
14,812 Milliarden Yuan.
Das ist der Gesamtverlust, den die fünf großen Photovoltaik-Modulhersteller LONGi Green Energy, Tongwei Co., Ltd., JinkoSolar, JA Solar Technology und Trina Solar im ersten Halbjahr 2026 erlitten haben.
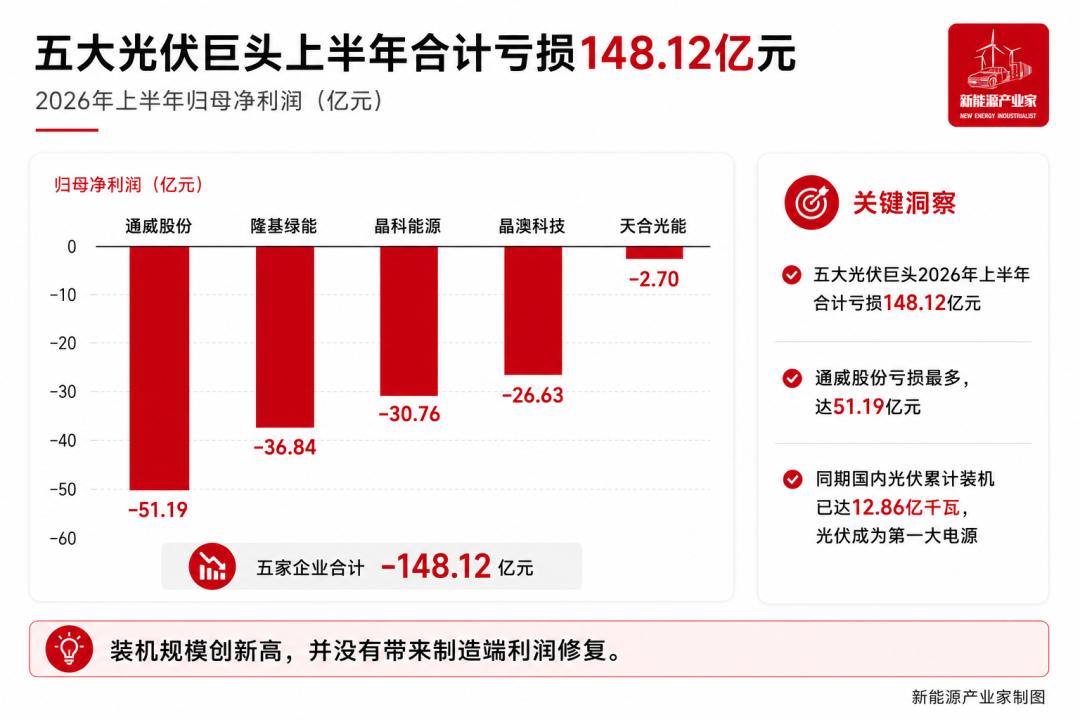
Auf der einen Seite ein historischer Sieg, auf der anderen Seite nach wie vor schmerzhaft hohe Verluste.
Das ist wahrscheinlich der widersprüchlichste und schwarzeste Humor in der chinesischen Photovoltaik-Branche heute. Der Satz der Internetnutzer „Mit dem Geld der Aktionäre die ganze Welt mit billigem Photovoltaik-Strom versorgen“ wird zu diesem Zeitpunkt konkret sichtbar.
Eine noch grausamere Zahl: In den vergangenen zwei Jahren haben allein 139 öffentlich erfasste Photovoltaik-Unternehmen in der Branche insgesamt mehr als 220.000 Mitarbeiter entlassen – das entspricht der Bevölkerung einer mittelgroßen Stadt. Laut einer Nachricht plant ein Photovoltaik-Unternehmen bis Ende 2026 die Entlassung von 10.000 Mitarbeitern.
Nachdem sie tief in Schwierigkeiten geraten sind, haben die Photovoltaik-Unternehmen einen „verheißungsvollen“ Rettungsanker im Visier – Energiespeicher.
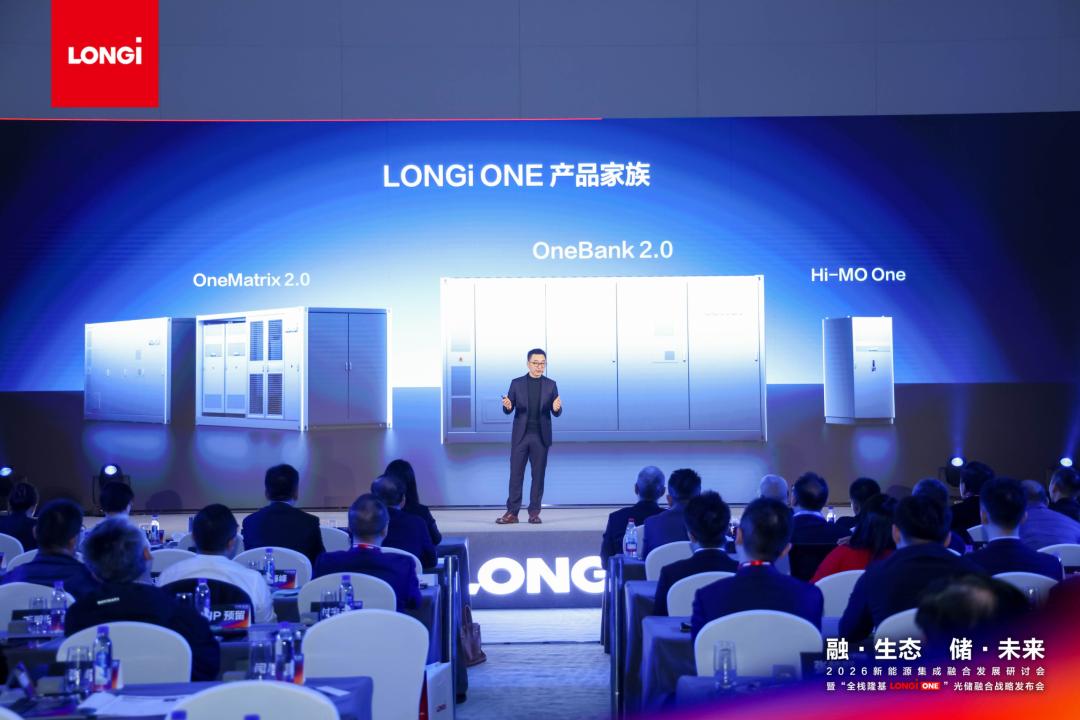
Nach der Übernahme von Steady Energy hat LONGi das Konzept „Vollständiges LONGi“ vorgeschlagen und seine Investitionen in den Energiespeicherbereich verstärkt
Seit letztem Jahr wird die Geschichte der „Integration von Photovoltaik und Energiespeicher“ erzählt, und auf den zentralen Plätzen großer Messen stehen jetzt Energiespeicherschränke. Außer Tongwei haben alle großen Photovoltaik-Hersteller massiv in den Energiespeicherbereich investiert und ihn direkt zur „zweiten Wachstumskurve“ gemacht.
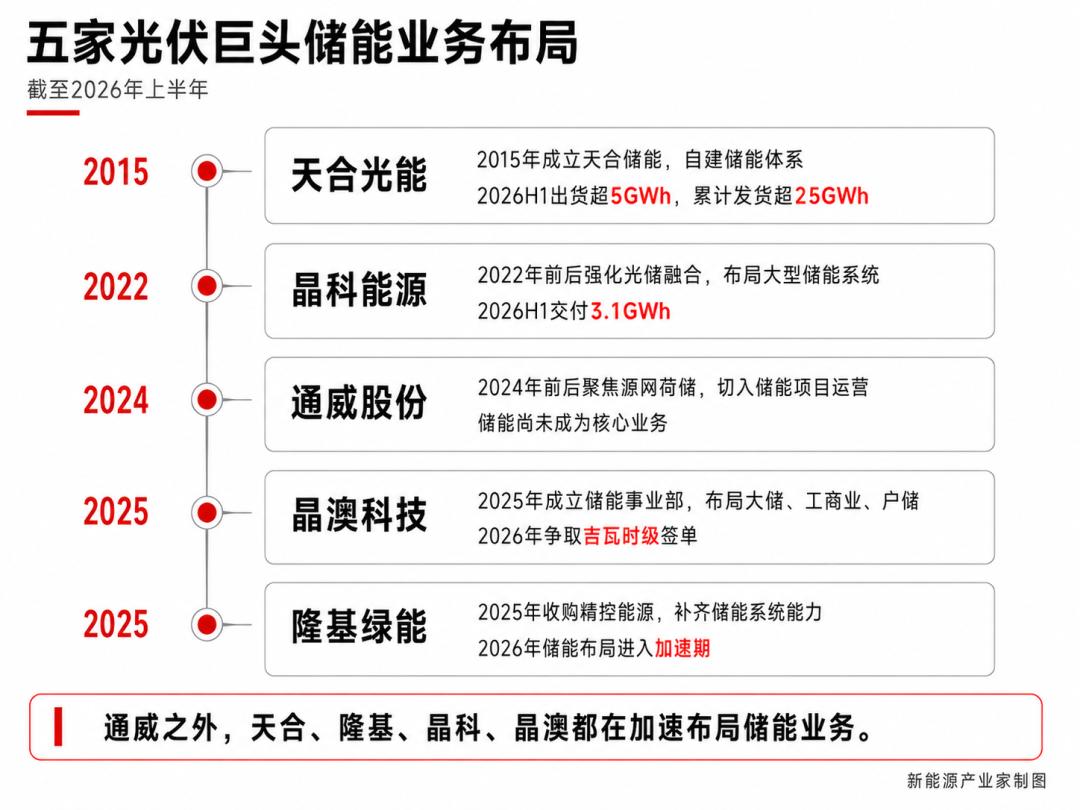
Die Logik scheint absolut schlüssig zu sein: Photovoltaik-Strom muss absorbiert werden, dafür braucht es Energiespeicher; und die Kunden von Photovoltaik und Energiespeicher überschneiden sich stark.
Aber genau da liegt das Problem: Wenn der Energiespeicher tatsächlich mit der Erwartung der Gewinnwiederherstellung belegt wird, stellen viele Photovoltaik-Unternehmen fest, dass er eher ein neues Schlachtfeld ist, das weitere Investitionen und Lernkosten erfordert, statt ein Mittel, das die Verluste sofort stoppt.
Kann der Energiespeicher die großen Photovoltaik-Hersteller wirklich retten?
Zum jetzigen Zeitpunkt ist die Antwort negativ.
01 Die zweite Wachstumskurve wird zuerst zu einem zweiten verlustreichen Loch
Um zu beurteilen, ob Energiespeicher die Photovoltaik retten kann, muss man nur zwei Rechnungen klar nachvollziehen:
Erstens: Wie viel Geld verdient der Energiespeicherbereich derzeit tatsächlich;
Zweitens: Wie viel Geld muss noch investiert werden, um diese Einnahmen zu erzielen.
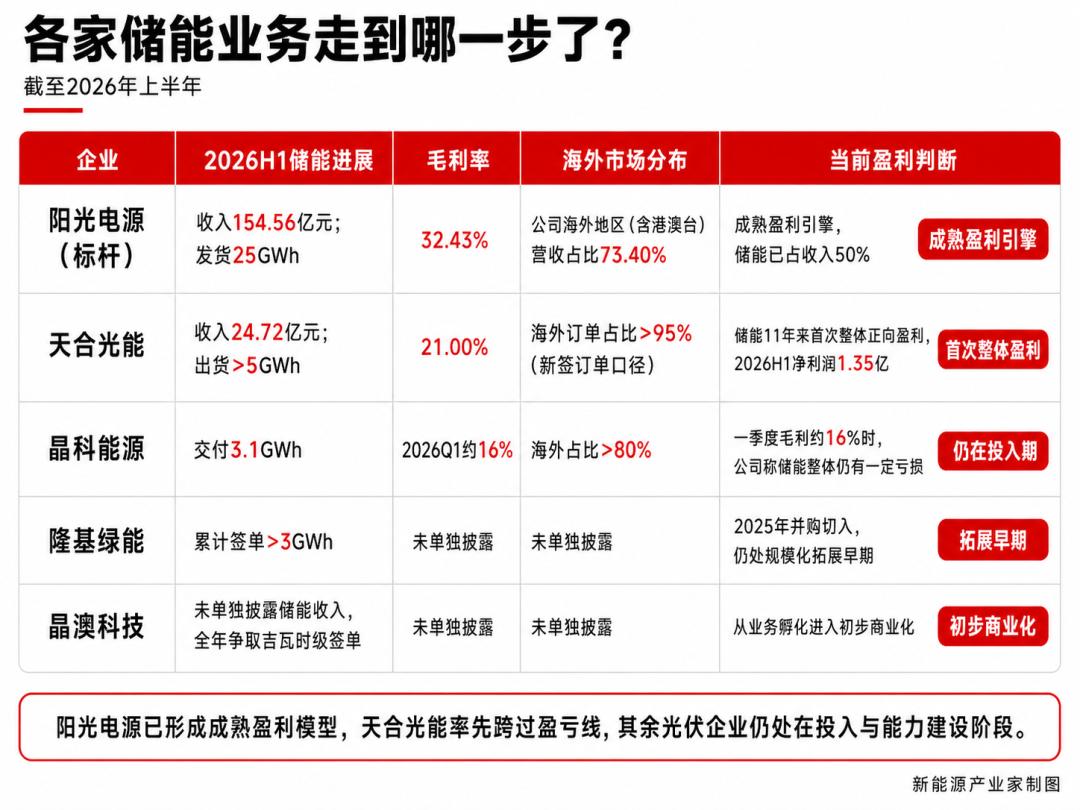
Betrachtet man die Halbjahresberichte der großen Photovoltaik-Hersteller, ist Trina Solar zweifellos das am besten geeignete Beispiel für einen Stresstest unter den Modulherstellern.
Es gehört zu den ersten dieser großen Hersteller, die systematisch auf Energiespeicher gesetzt haben, mit den höchsten Investitionen und dem umfassendsten Fähigkeitsaufbau. Seit 2015 wird in den Bereich investiert, von Zellen, BMS, PCS, EMS bis hin zur Systemintegration. Bis Ende Juni 2026 hat die gesamte weltweite Auslieferung von Energiespeichersystemen von Trina Solar mehr als 25 GWh überschritten.
Schauen wir uns die Finanzdaten an:
2025 betrug der Umsatz von Trinas Energiespeichersparte 4,28 Milliarden Yuan, die Auslieferung von Energiespeichersystemen 7,91 GWh;
Im ersten Halbjahr 2026 stieg der Umsatz mit Energiespeichern weiter auf 2,472 Milliarden Yuan, ein Anstieg von 92,27 % im Vergleich zum Vorjahr, die Auslieferung überstieg 5 GWh, ein Anstieg von 188 % im Vergleich zum Vorjahr, die Bruttomarge stieg auf 21 % und der Nettogewinn erreichte 135 Millionen Yuan.
Diese 135 Millionen Yuan zeigen, dass Trina nach mehr als zehn Jahren diese Sparte endlich zu einem insgesamt profitablen Geschäft gemacht hat. Aber im gleichen Zeitraum belief sich der Verlust von Trina beim nicht nach dem außerordentlichen Ergebnis berechneten Nettogewinn, der den Aktionären zuzurechnen ist, auf 2,89 Milliarden Yuan – diese Summe reicht bei weitem nicht aus, um das durch das Hauptgeschäft verursachte Verlustloch zu schließen.
Wenn wir das mit Sungrow Power vergleichen, dem wirklich etablierten Akteur im Energiespeicherbereich, wird der Unterschied noch deutlicher.
Im ersten Halbjahr 2026 betrug der Umsatz von Sungrows Energiespeichersystemen 15,456 Milliarden Yuan, die Auslieferung 25 GWh und die Bruttomarge 32,43 %. Trinas Umsatz mit Energiespeichern beträgt nur etwa ein Sechstel von dem von Sungrow, und die Bruttomarge liegt um mehr als 11 Prozentpunkte niedriger.
Das ist nicht nur ein Unterschied in der Größe, der absolute Gewinnspielraum ist noch bemerkenswerter.
Im Vergleich stellen wir fest, dass „eine Auslieferungsmenge unter 10 GWh + eine Bruttomarge von 15 % bis 20 % bei ausländischen Energiespeichergeschäften“ zusammen einen „gefährlichen Bereich“ bilden:
Diese Größenordnung und dieses Bruttomargenniveau bedeuten nicht automatisch Profit, denn die Bruttomarge von Energiespeichern muss zunächst ein globales Kostenmodell abdecken, das viel aufwändiger ist als das von Photovoltaik-Modulen.
Das lässt sich auch an den Kostenquoten auf Unternehmensebene erkennen. Im ersten Halbjahr 2026 beliefen sich die vier Kostenarten Vertrieb, Verwaltung, Forschung & Entwicklung und Finanzen bei Trina auf insgesamt 4,377 Milliarden Yuan, was 13,69 % des Umsatzes entspricht; bei Sungrow beliefen sich die vier Kostenarten auf insgesamt etwa 5,343 Milliarden Yuan, was 17,28 % des Umsatzes entspricht.
Diese Zahlen beziehen sich auf das gesamte Unternehmen und können nicht direkt von der Bruttomarge des Energiespeichers abgezogen werden, aber sie zeigen zumindest das Kostenvolumen, das ein globales Energiegeräteunternehmen für Forschung & Entwicklung, Vertrieb, Finanzierung und Lieferung tragen muss.
Darüber hinaus sind die Nachverkaufskosten für Energiespeicher noch höher als für Module: Langzeitgarantien, lokale Serviceteams, Ersatzteile, Systemeinstellungen, ausländische Zertifizierungen, Versicherungen und Garantien müssen alle ausgegeben werden, bevor die Bestellung tatsächlich erfüllt wird.
Man muss wissen, dass die Bruttomarge einiger hochwertiger ausländischer Projekte von Sungrow über 50 % erreichen kann, während mehr als 80 % der Bestellungen von Trina und JinkoSolar aus dem Ausland stammen – und sie kämpfen immer noch in diesem gefährlichen Bereich.
Das heißt: Modulhersteller erzielen selbst in den Märkten, in denen sie am ehesten Profit machen können, nicht die Rentabilität der führenden Energiespeicherunternehmen.
2025 überschritt die jährliche Auslieferungsmenge von Trinas Energiespeichern 8 GWh, der Anteil der Auslieferungen ins Ausland lag über 60 %; bis zum ersten Halbjahr 2026 stieg dieser Anteil auf etwa 95 % – Trina bewegt sich aktiv in die profitableren Märkte
Ganz zu schweigen von der Kostenkontrolle: Im Vergleich zu weltweit führenden Giganten wie Sungrow und zu Energiespeicherunternehmen, die den harten heimischen Preiskampf überlebt haben, haben Modulhersteller keinerlei Vorteile.
Nehmen wir als Beispiel Hithium Energy Storage: Seine Bruttomarge im ersten Halbjahr 2026 betrug etwa 21,08 % – fast genauso hoch wie die von Trina, aber der den Aktionären zuzurechnende Nettogewinn erreichte 632 Millionen Yuan.
Es ist bemerkenswert, dass der Hauptmarkt von Hithium immer noch der heimische Markt ist, der als „nicht profitabel“ gilt. Obwohl Hithium sein Geschäftsmodell bis zum Kraftwerksbetrieb erweitert hat, ist der Unterschied in der Kostenkontrollfähigkeit beider Unternehmen deutlich sichtbar.
Daher geraten Photovoltaik-Unternehmen, die in den Energiespeicherbereich eintreten, schließlich in eine Zangenbewegung:
Sie wollen hohe Profite auf dem ausländischen Markt erzielen, aber es fehlt ihnen an Markenbekanntheit und Systemfähigkeiten;
Sie wollen auf dem heimischen Markt mit niedrigen Kosten konkurrieren, aber sie können nicht mit den bereits etablierten Energiespeicheranbietern mithalten.
An diesem Punkt ist Trina nicht unbedingt unmotiviert – im Gegenteil, Trina ist bereits das fleißigste unter diesen großen Unternehmen, während die Energiesparsparten anderer Unternehmen noch im Stadium sind, „das Gesamtgeschäft zu behindern“.
Das älteste und fleißigste Unternehmen hat gerade angefangen, leicht profitabel zu sein.
Dahinter verbirgt sich eine gemeinsame Tatsache:
Energiespeicher kann eine zukünftige Entwicklungsrichtung für Photovoltaik-Unternehmen sein, aber kurzfristig kann er kaum zu einer Geldmaschine werden, die die aktuellen Schwierigkeiten der Photovoltaik-Unternehmen löst. In gewisser Weise wird er sogar zu einem neuen Kapitalverbraucher.
Denn der Zeitpunkt, zu dem die großen Photovoltaik-Hersteller massiv in den Energiespeicherbereich einsteigen, ist voller Widersprüche.
Die Entwicklung jeder zweiten Wachstumskurve erfordert eine Voraussetzung: Die erste Kurve muss ausreichend langfristig stabile Cashflows liefern. Im Volksmund heißt das: Zuerst muss es in Ihrem Unternehmen ein Geschäft geben, das wie eine „Geldpresse“ funktioniert.
Denn die zweite Wachstumskurve ist im Wesentlichen eine langfristige Investition. Sie erfordert, dass das Unternehmen Misserfolge zulässt, Zeit braucht, um Teams aufzubauen, und kontinuierlich in Forschung & Entwicklung und Märkte investiert.
Aber die heutigen Photovoltaik-Unternehmen befinden sich genau in der umgekehrten Phase – Sie steigen in einem ihrer verlustreichsten Zeiträume in einen hart umkämpften Roten Ozean ein, der ebenfalls große Investitionen erfordert, um Marktanteile zu gewinnen.
Beide Kurven brauchen Kapitalzufuhr:
Die erste Kurve – Photovoltaik. Obwohl es Verluste gibt, können die Unternehmen das Geschäft nicht einfach stoppen. BC, TOPCon, HJT, Perowskit-Tandem und Modernisierungen bestehender Produktionslinien erfordern weiterhin Ausgaben.
In den drei aggressivsten Expansionsjahren von 2021 bis 2022 beliefen sich die Investitionsausgaben von LONGi nach der Kapitalflussrechnung auf etwa 19,2 Milliarden Yuan.
Die zweite Kurve – Energiespeicher. Sie scheint mehr Wachstum zu haben, erfordert aber ebenfalls zuerst Investitionen vor den Erträgen. Selbst wenn man keine eigenen Zellen herstellt und nur große ausländische Energiespeicherprojekte realisieren will, muss man im Voraus Fähigkeiten in Produktentwicklung, globaler Zertifizierung, Projektlieferung, lokalem Vertrieb, lokalem Nachverkauf und Langzeitgarantie aufbauen.
Die Investitionen von Sungrow Power dienen als Referenz. Allein im ersten Halbjahr 2026 beliefen sich die Forschungs- und Entwicklungskosten des Unternehmens auf 2,095 Milliarden Yuan und die Vertriebskosten auf 2,130 Milliarden Yuan. Sie gehören natürlich nicht alle zum Energiespeicherbereich, aber das zeigt genau: Die Fähigkeiten eines globalen systemischen Energieunternehmens entstehen nicht plötzlich durch eine einzelne Produktionslinie, sondern durch jahrelange kontinuierliche Investitionen in Forschung & Entwicklung, Vertriebskanäle und Servicenetze. Nachzügler, die diese Fähigkeiten erreichen wollen, müssen zuerst die