Warum kann es in China nur ein Hefei geben?
In den vergangenen Jahren sind auf dem chinesischen Kapitalmarkt eine Reihe von „neuen Aufsteigern“ entstanden, die sich stark von den Vertretern der Internet-Ära der letzten Runde unterscheiden. Wenn Tencent, Meituan, Alibaba und Pinduoduo das Vermögen der vorherigen Generation repräsentieren, stammen die heute am meisten begehrten Unternehmen zunehmend aus Bereichen der „harten Technologie“ wie Halbleiter, künstliche Intelligenz, Robotik und kommerzielle Raumfahrt.
Hinter Unternehmen wie Cambricon, CXMT und Unitree stehen nicht nur Gründer und Risikokapitalgeber, sondern es tauchen auch immer häufiger nationale Strategien, lokale Industriefonds und staatliche Kapitalplattformen auf. In der Ära des mobilen Internets waren die lokalen Regierungsindustriefonds unter den Aktionären der begehrten Unternehmen kaum zu sehen.
Die geografische Verteilung dieser „neuen Aufsteiger“ ist ebenfalls sehr interessant. Peking und das Jangtse-Delta glänzen besonders: Peking verfügt über künstliche Intelligenz und kommerzielle Raumfahrt, Shanghai und Suzhou über Halbleiter, Hangzhou über Robotik, und Hefei hat sich von BOE und NIO bis hin zu CXMT hochgearbeitet. Im Vergleich dazu hat das Perlflussdelta, das einst die Vitalität von Chinas Technologie und Fertigung repräsentierte, in dieser Runde der Entwicklung kaum Einfluss.
Dies lässt sich natürlich nicht einfach als Rückgang der technologischen Stärke des Perlflussdeltas interpretieren. In Shenzhen gibt es nach wie vor eine Reihe der wettbewerbsfähigsten chinesischen Unternehmen wie Huawei, Tencent, BYD, DJI und Mindray. Was sich wirklich geändert hat, ist vielleicht nicht, dass Unternehmen an bestimmten Orten plötzlich innovativer sind, sondern dass sich die Art und Weise, wie lokale Regierungen in China Industrien organisieren, und die Art und Weise, wie der Kapitalmarkt Unternehmen belohnt, verändert haben.
Ein guter Ausgangspunkt, um diese Veränderung zu verstehen, ist der Vergleich zwischen Shenzhen Venture Capital und dem „Hefei-Modell“.
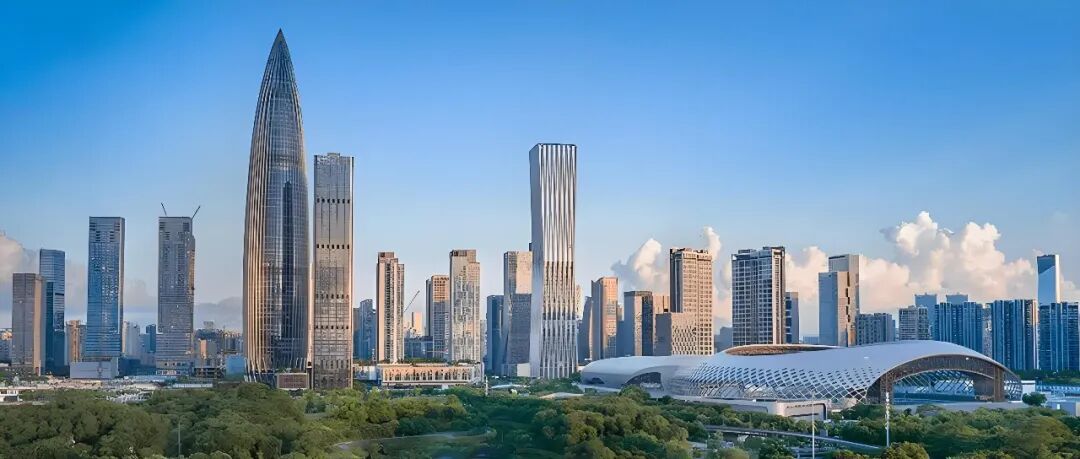
Shenzhen Venture Capital – gegründet 1999, ihr größter Aktionär ist das Aufsichtsrat für staatliches Eigentum der Stadt Shenzhen.
Das missverstandene „Hefei-Modell“
Wenn man heute über industrielle Investitionen lokaler Regierungen spricht, fällt einem zuerst Hefei ein.
Mit mehreren berühmten Investitionen in BOE, NIO und CXMT hat Hefei Lob als „der leistungsstärkste Risikokapitalgeber Chinas“ erhalten. Insbesondere bei NIO hat das staatliche Kapital von Hefei mutig investiert, als das Unternehmen in Schwierigkeiten geriet. Danach stieg der Marktwert stark an, was die Geschichte weit verbreitet machte, dass „die Regierung besser investieren kann als VC“.
Aber diese Aussage hat das Konzept von Anfang an wahrscheinlich falsch verstanden, denn was Hefei betreibt, ist kein Risikokapital, und die Stadt Hefei hat wiederholt bestritten, selbst ein Risikokapitalgeber zu sein. Was es wirklich ist, werden wir im Folgenden nach und nach enthüllen.
Wenn man in China nach echten Risikokapitalinstituten mit staatlichem Hintergrund sucht, ist Shenzhen Venture Capital aus Shenzhen ein besseres Beispiel.
Das Wesen des Risikokapitals besteht nicht darin, Risiken zu mögen, sondern Risiken durch Portfoliomanagement zu steuern. Es erkennt eine grundlegende Tatsache an: Angesichts technologischer Innovationen weiß niemand wirklich, wer erfolgreich sein wird. Gerade weil man es nicht weiß, muss VC in Dutzende oder sogar Hunderte von Unternehmen investieren und zulassen, dass viele Projekte scheitern. Solange wenige Unternehmen zu Supergewinnern werden, reicht das aus, um die Verluste anderer Projekte zu decken – das ist das Potenzgesetz des Risikokapitals (The Power Law).
Daher ist die Streuung der Investitionen das wichtigste Prinzip des Risikokapitals. Typische Strategien zur Risikostreuung umfassen:
Streuung nach Anzahl: Ein Risikokapitalfonds investiert normalerweise in viele Startups, um Schwankungen auszugleichen; Streuung nach Phase: Durch die Allokation von Projekten in verschiedenen Finanzierungsphasen werden Risiko und Rendite ausgeglichen;
Streuung nach Branchen: Das Kapital wird zwischen verschiedenen Branchen verteilt; Streuung nach Zeit: Der Fonds investiert über mehrere Jahre in Tranchen, um das „Jahrgangsrisiko“ zu mindern, und verlässt sich auf erfahrene General Partner, um Marktzyklen zu erfassen;
Streuung nach Regionen: Durch eine globale Ausrichtung werden regionale Risiken wie Politik und Wirtschaft einzelner Märkte abgesichert, wobei die Vorteile des lokalen Post-Investment-Managements abgewogen werden müssen.
Shenzhen Venture Capital folgt im Grunde dieser Logik. Es ist jedoch darauf hinzuweisen, dass das heutige Shenzhen Venture Capital nicht einfach mit „Geld des staatlichen Kapitals von Shenzhen“ im ganzen Land investiert. Es ist in erster Linie ein Fondsmanager, ein GP.
Nach mehr als zwanzig Jahren Entwicklung verwaltet es ein riesiges Fondssystem. Die LPs stammen von lokalen Regierungsleitfonds, staatlichen Kapitalinstituten und anderen Geldgebern, und die Kapitalquellen gehen längst über den lokalen Bereich von Shenzhen hinaus. Gleichzeitig sind seine investierten Unternehmen im ganzen Land verteilt. Auf der offiziellen Website von Shenzhen Venture Capital heißt es, dass sein verwaltetes Vermögen etwa 570 Milliarden Yuan beträgt und es in etwa 1800 Unternehmen investiert hat. Die Shenzhen Venture Capital Group konzentriert sich auf das Hauptgeschäft des Risikokapitals und verwaltet Aktieninvestitionsfonds wie Risikokapitalfonds, Dachfonds, S-Fonds und Übernahmefonds.
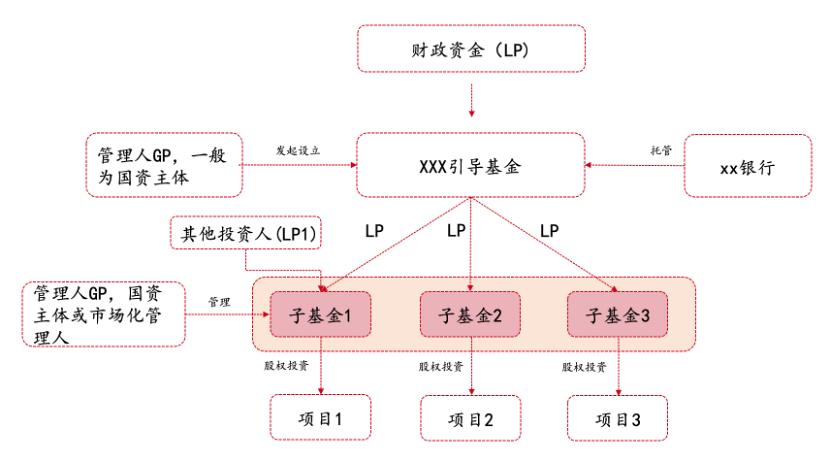
Schematische Darstellung des Betriebsmechanismus des staatlichen industriellen Leitfonds. Quelle: Nie Huihua, „Die Betriebslogik des grundlegenden Chinas“
Daher hat Shenzhen Venture Capital tatsächlich einen Kapitalzyklus von „Kapital aus dem ganzen Land sammeln – professionelles GP-Management – Projekte im ganzen Land suchen – marktwirtschaftlicher Ausstieg“ gebildet. Frühere Daten von Shenzhen Venture Capital zeigen, dass etwa 30 % der finanzierten Projekte in der „Heimatbasis“ Shenzhen angesiedelt sind, die in der Jangtse-Delta-Region registrierten Projekte in Zhejiang und Jiangsu machen 30 % bzw. 20 % aus. Insgesamt wird ein Investitionsnetzwerk von „lokale Vertiefung + Schwerpunktinvestitionen im Jangtse-Delta + Ergänzung in Schlüsselstädten + Erkundung regionaler Chancen“ gebildet, um die Ansammlungen hochwertiger Projekte maximal abzudecken.
Diese Daten sind natürlich keine vollständige Statistik aller Investitionen von Shenzhen Venture Capital, aber sie verdeutlichen sehr gut seine grundlegenden räumlichen Merkmale: Shenzhen Venture Capital sammelt Kapital aus dem ganzen Land und sucht Unternehmen im ganzen Land. Es ist in erster Linie ein Investitionsinstitut, keine Investitionsförderungsabteilung der Stadt Shenzhen.
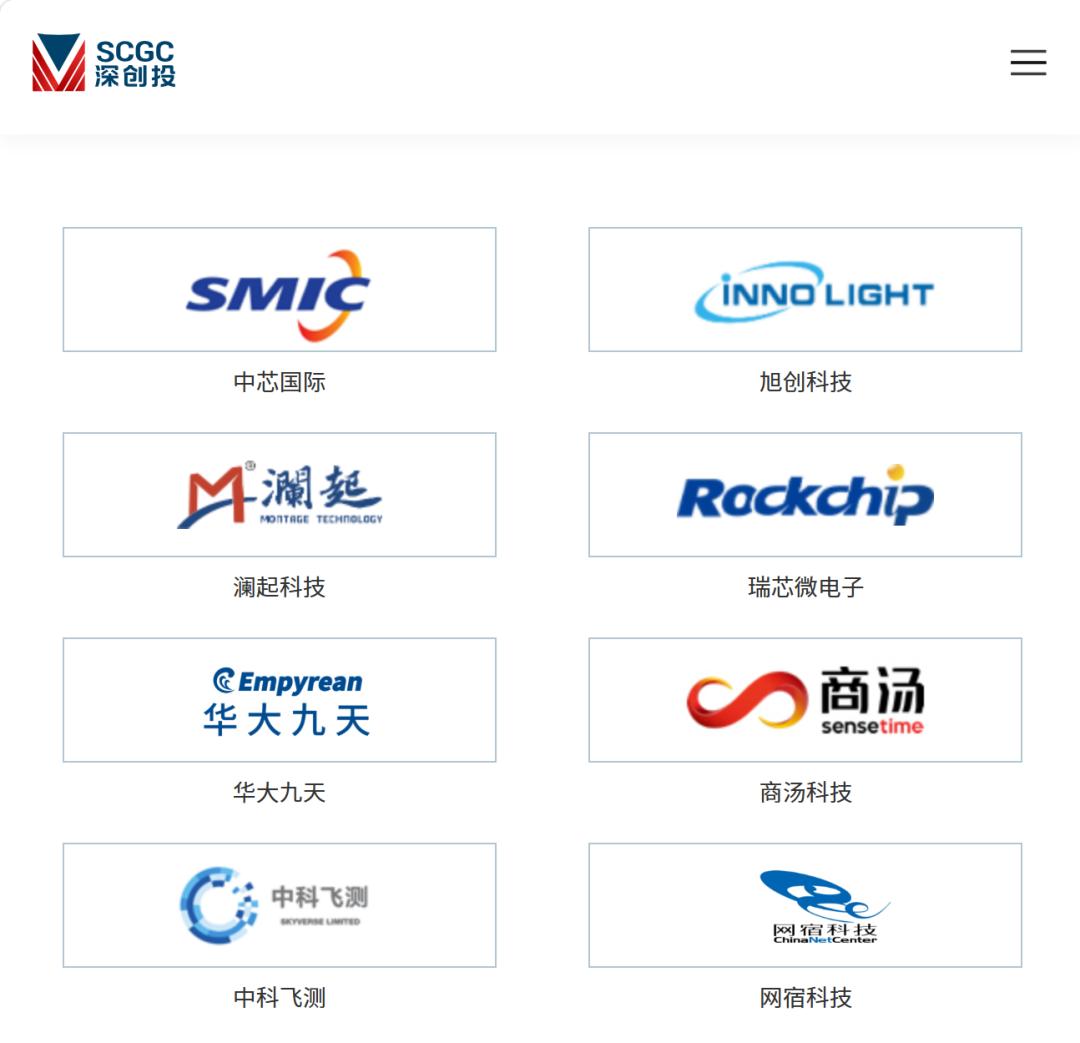
Teilweise Investitionsfälle von Shenzhen Venture Capital, dessen Vision „Großartige Unternehmen entdecken und fördern“ lautet.
Hefei ist völlig anders. Ob BOE, NIO oder CXMT – es handelt sich um sehr große, hochkonzentrierte Investitionen, die eng mit der lokalen industriellen Ausrichtung verknüpft sind. Was Hefei wirklich braucht, ist kein über das ganze Land verteiltes Portfolio finanzieller Vermögenswerte aufzubauen, sondern durch eine ausreichend große Investition ein führendes Unternehmen, eine große Fabrik oder sogar eine gesamte Industriekette in Hefei zu behalten.
In diesem Sinne hat Shenzhen Venture Capital ein Institut mit lokalem staatlichem Hintergrund zu einem bundesweiten GP gemacht; Hefei hat das lokale Kapital zu einem Instrument der Investitionsförderung umgewandelt.
Was Hefei betreibt, ist immer noch die Investitionsförderung für die Fertigungsindustrie
Aus dieser Perspektive ist das sogenannte „Hefei-Modell“ nicht so geheimnisvoll. Es hat nicht plötzlich eine staatliche Risikokapitalanlage erfunden, sondern ist eher eine Aktualisierung der Investitionsförderung für die Fertigungsindustrie, mit der die lokalen Regierungen Chinas seit Jahrzehnten vertraut sind, im Finanzzeitalter.
Bei der Investitionsförderung in der Vergangenheit hatten die lokalen Regierungen Land, Steuervergünstigungen, Fabrikgebäude und Infrastruktur als Wettbewerbsvorteile. Die Regierung kümmerte sich nicht hauptsächlich darum, wie stark der Aktienkurs dieses Unternehmens in Zukunft steigen wird, sondern darum, wo die Fabrik gebaut wird, wo der Produktionswert statistisch erfasst wird, wo die Steuern verbleiben und ob Unternehmen der oberen und unteren Kette folgen werden.
Hefei hat nur ein stärkeres Werkzeug zu diesem Werkzeugkasten hinzugefügt: Eigenkapitalkapital. Früher lautete das Modell „Land + Fabrikgebäude + Steuervergünstigungen“, jetzt ist es zu „Land + Politik + Industriefonds + Eigenkapitalinvestition“ geworden. Die Werkzeuge haben sich geändert, aber die Zielfunktion hat sich nicht grundlegend verändert.
Die Bedeutung von BOE liegt nicht nur darin, wie viel Geld mit einer Eigenkapitalinvestition verdient wurde, sondern darin, dass die Panel-Produktionslinie und die dazugehörige Industriekette in Hefei angesiedelt wurden. Die Bedeutung von NIO liegt nicht nur im Aktienkurs, sondern darin, dass die neue Energie-Fahrzeugindustrie eng mit Hefei verknüpft ist. Bei CXMT ist das noch mehr der Fall: Wo eine große DRAM-Waferfabrik angesiedelt wird, ist an sich eine Industriepolitik.
Daher ist es treffender zu sagen, dass Hefei die Eigenkapitalinvestition in Investitionsförderung umgewandelt hat, statt dass es die Investitionsförderung zu Risikokapital aufgewertet hat.
Das erklärt auch, warum Hefei von Natur aus zu konzentrierten Investitionen neigt. Die Investitionsförderung für die Fertigungsindustrie ist an sich kein Portfoliospiel. Eine Stadt kann nicht gleichzeitig Dutzende von Automobilherstellern anwerben, um das Risiko zu streuen, und auch nicht gleichzeitig Dutzende von großen Waferfabriken bauen. Sie muss wenige führende Unternehmen auswählen und dann um diese herum Land, Kredite, Fonds, Talente und Ressourcen der oberen und unteren Kette konfigurieren.
Wenn man einen nicht ganz passenden, aber sehr anschaulichen Vergleich ziehen will: Shenzhen Venture Capital ähnelt eher traditionellen Risikokapitalgebern wie HSG, während Hefei ein wenig wie Masayoshi Son ist.
Traditionelle VC legen Wert auf Portfoliodisziplin. Selbst wenn sie ein Unternehmen sehr positiv einschätzen, investieren sie selten einen zu hohen Anteil des Fonds in ein einziges Projekt. Das Berühmteste an Masayoshi Son ist genau das Gegenteil: Sobald er glaubt, die Zukunft gesehen zu haben, wagt er es, so viel zu investieren, wie andere nicht wagen. Von Yahoo bis Alibaba haben seine legendärsten Investitionen in seiner Karriere diesen Charakterzug.
Die Geschichte von Masayoshi Son ist auch deshalb faszinierend, weil Risikokapital eine sehr starke Potenzcharakteristik hat. Wenn man in hundert Unternehmen investiert, müssen nicht alle hundert erfolgreich sein – der Ertrag aus einem einzigen Alibaba kann eine große Anzahl von Misserfolgen decken. Daher kann ein Supergewinner den Investor leicht zu einer Person formen, die „die Zukunft voraussieht“.
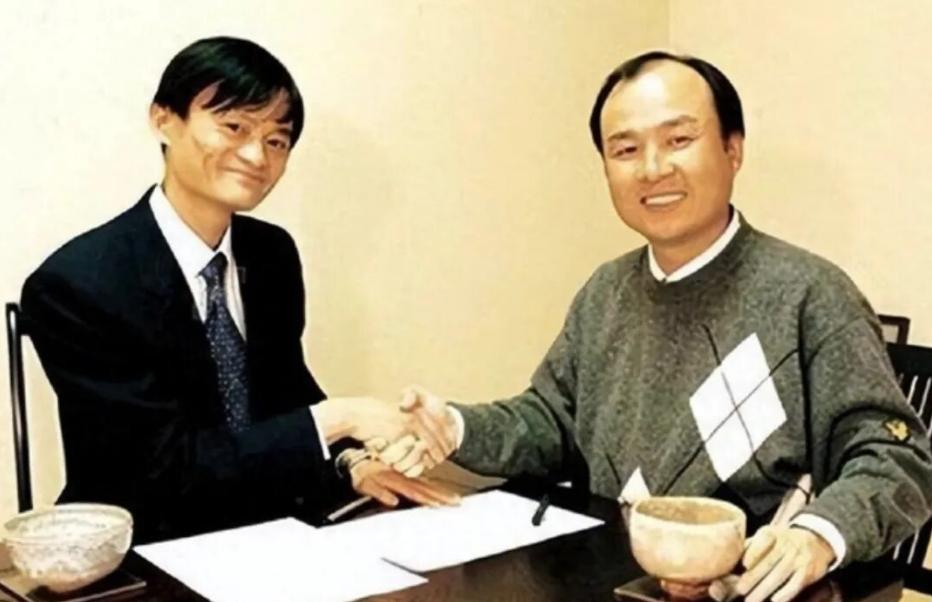
Im Jahr 2000, als Masayoshi Son Jack Ma zum ersten Mal traf, hatte Alibaba noch keine nennenswerte Einnahmequelle.
Aber das lässt auch eine Frage offen, die nie vollständig beantwortet werden kann: Wie viel davon stammt aus Urteilskraft und wie viel aus Glück? Das gilt auch für Hefei. Wenn mehrere Projekte wie BOE, NIO und CXMT zusammenkommen, entsteht leicht die Erzählung, dass „Hefei besonders gut investieren kann“. Der größte Unterschied zwischen konzentrierter und gestreuter Investition liegt genau darin, dass erstere eine extrem hohe Korrektheitsrate bei wenigen wichtigen Urteilen erfordert.
Beide haben natürlich noch einen grundlegenden Unterschied. Masayoshi Son muss sich letztlich der Buchführung des Kapitalmarkts stellen. Misserfolge wie WeWork werden direkt zu Investitionsverlusten von SoftBank. Hefei hat neben der Rechnung der Finanzinvestition noch eine andere Rechnung – BIP, Steuern, Beschäftigung und Industriekette.
Eine Investition kann als erfolgreich gelten, wenn sie einen Industriekluster hervorbringt, auch wenn ihre interne Rendite (IRR, Internal Rate of Return) nicht hoch ist. Selbst wenn die Eigenkapitalinvestition Verluste macht, kann das Ziel der Investitionsförderung erreicht werden, solange das Unternehmen und die Produktionslinie vor Ort bleiben.
Was Hefei wirklich investiert, ist nicht das Eigenkapital, sondern die zukünftige Industriestruktur einer Stadt.
Aber die Existenz dieser „zweiten Rechnung“ macht das Hefei-Modell noch schwieriger zu bewerten. BOE ist bereits ein globaler Panel-Gigant geworden, aber einer der weltweit größten Produzenten zu werden, bedeutet nicht, dass das Panel-Geschäft langfristig hohe Kapitalrenditen erzielt. NIO hat Hefei einst beachtliche Buchgewinne gebracht, aber ob es langfristig eine stabile Rentabilität erzielen kann, muss noch vom Markt geprüft werden. CXMT befindet sich in der DRAM-Branche mit hohen Kapitalausgaben, schnellen technologischen Iterationen und starker Zyklizität. Ob es wirklich erfolgreich ist, kann wahrscheinlich erst nach mehreren Speicherzyklen beurteilt werden.
Daher ist das, was am schwersten zu kopieren ist an Hefei, möglicherweise nicht Geld und Mut, sondern die Fähigkeit, nacheinander auf wenige wichtige Industrien zu setzen – wie viel davon auf Fähigkeit und wie viel auf Glück beruht?
Im Zeitalter der harten Technologie kehrt die Investitionsförderung für die Fertigungsindustrie zurück
Wenn man nur Shenzhen und Hefei vergleicht, fällt man leicht wieder in