2026: Jene Pipelines, die zur "Todesstrafe mit zweijähriger Bewährungsfrist" verurteilt wurden
Am 4. September in Basel. Die Pressemitteilung von Novartis umfasst nur wenige Absätze, setzt aber dem letzten neuen „100-Milliarden-Dollar-Narrativ“ im kardiovaskulären Bereich ein Ende: Die globale Phase-III-Studie Lp(a)HORIZON zu pelacarsen konnte das Risiko für schwerwiegende kardiovaskuläre Ereignisse bei Patienten nicht signifikant senken.
8323 Patienten, 43 Länder, 904 Zentren, Laufzeit von fast sieben Jahren. Dies ist die erste Ergebnisstudie in der Menschheitsgeschichte, die speziell überprüft, ob die Senkung von Lp(a) (Lipoprotein a) kardiovaskuläre Ereignisse reduzieren kann. Die Antwort lautet: Lp(a) wurde gesenkt, die Ereignisse nicht.
In der Branche für innovative Medikamente ist der teuerste Scheitern niemals die Todesstrafe. Die Todesstrafe ist eine offizielle Mitteilung, bei der die Schadensbegrenzung klar ist, Vermögenswerte abgeschrieben werden und alle Beteiligten ihre Wege gehen. Die „verzögerte Todesstrafe“ (Strafe mit Aufschub zur Vollstreckung) hingegen bedeutet: Am selben Target sind die OCEAN(a)-Studie von Amgen mit etwa 7300 Teilnehmern und die ACCLAIM-Studie von Eli Lilly mit 16700 Teilnehmern noch im Gange; weltweit liegen insgesamt mehr als 30000 Probanden bereits auf dem Prüfstand oder befinden sich gerade in der Untersuchung. Ein Abbruch würde Milliarden von Dollar als versunkene Kosten bedeuten, ein Weitermachen könnte bedeuten, eine Frage zu verfolgen, auf die es keine Antwort gibt.
Der kalte Winter für die Arzneimittelentwicklung gegen Lp(a) ist vorzeitig eingetreten. Und bevor der wissenschaftliche Nebel geklärt ist, wird kein vernünftiges Unternehmen weiterhin Milliarden von Dollar investieren, um auf eine ungeklärte Kausalitätskette zu setzen.
Grausam ist, dass dies nur die neueste Zeile auf diesem „Urteil mit Aufschub zur Vollstreckung“ des Jahres 2026 ist. 01
Lp(a): Das erste globale Antwortblatt wurde leer eingereicht
Lp(a) wird zu etwa 90 % genetisch bestimmt, Ernährung und Bewegung können es kaum beeinflussen. Bei etwa einem Fünftel der Weltbevölkerung ist der Wert erhöht, und bei Patienten mit früh auftretenden kardiovaskulären Erkrankungen macht dieser Anteil fast ein Drittel aus. Leitlinien in den USA und Europa empfehlen Erwachsenen, den Wert mindestens einmal im Leben zu messen. Dies ist ein Target der Lehrbuchklasse mit „genetischer Bestätigung, riesigem Markt und fehlenden verfügbaren Medikamenten“ – nach PCSK9 hat der kardiovaskuläre Bereich zehn Jahre lang kein zweites solch vielversprechendes Szenario erlebt.
Die direkten Kosten, die Novartis für dieses Projekt aufgewandt hat: Im Jahr 2017 startete die Zusammenarbeit mit einer Anzahlung von 75 Millionen US-Dollar zuzüglich zweier Beteiligungen von insgesamt 150 Millionen US-Dollar; 2019 wurde das Optionsrecht ausgeübt, wobei weitere 150 Millionen US-Dollar an Lizenzgebühren gezahlt wurden; kombiniert mit Meilensteinzahlungen von bis zu 675 Millionen US-Dollar und einem Umsatzbeteiligungsanteil im Bereich von mittleren zweistelligen bis niedrigen 20 Prozent (der maximale Gesamtwert dieser Transaktion, der damals öffentlich bekannt wurde, belief sich auf etwa 1,6 Milliarden US-Dollar). Analysten gehen von einem Spitzenumsatz von 2 bis 3 Milliarden US-Dollar pro Jahr für pelacarsen aus.
Das Studiendesign ist tadellos: 8323 Patienten mit nachgewiesener kardiovaskulärer Erkrankung und Lp(a)-Werten ≥70 mg/dL (78,6 % über 90 mg/dL), 77,5 % erhielten eine hochintensive Statin-Therapie, der mittlere LDL-C-Wert wurde auf 64,6 mg/dL gesenkt. Über die optimale Hintergrundtherapie hinaus erhielten die Patienten monatlich eine Injektion von 80 mg pelacarsen, wobei das viergliedrige MACE aus kardiovaskulärem Tod, nicht tödlichem Myokardinfarkt, nicht tödlichem Schlaganfall und stationär zu behandelnder dringender koronarer Revaskularisation beobachtet wurde.
Als Ergebnis senkte das Molekül, das in Phase II Lp(a) um bis zu 80 % reduzieren konnte, in Phase II den Marker weiterhin deutlich, ohne dass sich die harten Endpunkte veränderten. Nach der Bekanntgabe der Nachricht stürzte der Aktienkurs von Novartis um etwa 14 % ab, auch Amgen mit einem niedrigeren Rang in der Pipeline verlor etwa 10 %. Der Markt bestraft nicht nur Novartis, sondern die gesamte Branche.
Das ist die genaue Definition der „verzögerten Todesstrafe“: Das Target wurde nicht widerlegt, aber die Annahme zum Target wurde geschwächt. Kein Unternehmen hat den Ausstieg angekündigt, aber jedes Unternehmen rechnet die Kosten und Nutzen neu durch.
Gemeinsame Klauseln des Urteils: Die Marker haben sich verändert, aber die Medizin hat nicht gewonnen
Wenn man vier Fehlschläge von FIC-Ergebnisstudien im kardiovaskulären Bereich des Jahres 2026 nebeneinanderlegt, sieht man eine erstaunliche „gemeinsame Klausel“:
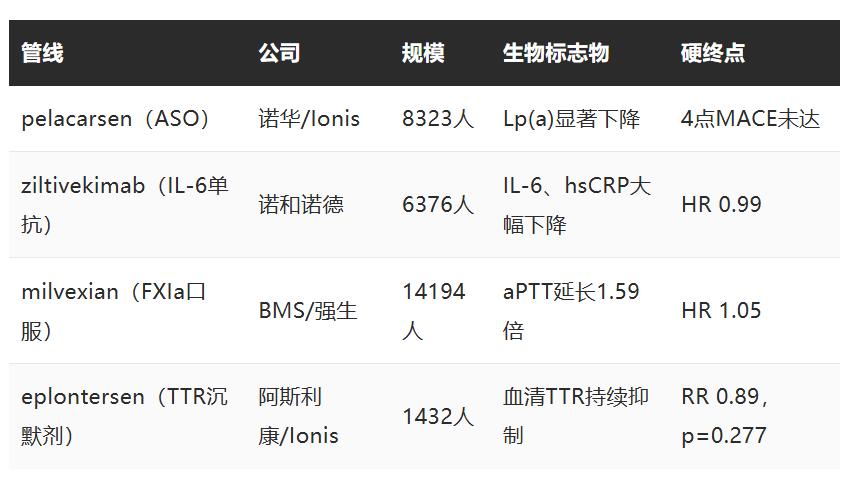
Vier Moleküle, vier Wege mit völlig unterschiedlichen Mechanismen, alle enden auf dieselbe Weise: Die Pharmakologie hat gewonnen, die Medizin nicht.
Dabei sind drei „Regeln“ wert, in das Due-Diligence-Template jedes Pharmaunternehmens aufgenommen zu werden:
Erstens: Genetische Beweise entsprechen nicht der späten Reversibilität. Genetische Studien beobachten die Lp(a)-Exposition einer Person über Jahrzehnte; Arzneimittelversuche senken den Marker nur einige Jahre lang, nachdem sich die Atherosklerose bereits gebildet hat. Die Gene sagen Ihnen, dass dieser Fluss ins Meer führt, aber sie sagen Ihnen nicht, dass das Flussbett am Unterlauf durch dreißig Jahre Statin-Therapie bereits aufgefüllt wurde.
Zweitens: Die Hintergrundtherapie hat die Obergrenze abgeflacht. Wenn 77,5 % der Patienten hochintensive Statine einnehmen und der mediane LDL-C-Wert 64,6 mg/dL beträgt, ist der „Rest“ des Restrisikos kaum noch übrig. In der milvexian-Studie betrug die Ereignisrate in der Placebogruppe nach 12 Monaten nur 5,1 %; jede neue Intervention muss die statistische Signifikanz aus einer noch kleineren Basis herausholen.
Drittens: Der Surrogat-Endpunkt ist eine Art „Kompensationsillusion“. Lp(a), hsCRP, aPTT, TTR – jedes davon ist ein seit vielen Jahren vertrauter Ersatzmarker. Im Jahr 2026 zahlt die gesamte Branche den Preis dafür, „die Karte als das Territorium zu betrachten“.
Warum bleiben dann noch mehr als 30000 Teilnehmer im Spiel? Weil das Erfolgsmuster von PCSK9 bewiesen hat, dass dieser Weg funktioniert: Evolocumab senkte LDL-C um fast 60 % und erzielte einen relativen Rückgang von MACE um 15 %, die Kette zwischen Biomarker und Ergebnis ist nie unterbrochen worden.
Aber das Passierschein von PCSK9 ist nicht erblich. Jedes neue Target muss seine eigene Gebühr zahlen. Die größte Ungewissheit in der Branche ist derzeit der „Tiefenschwellenwert“: Eine Senkung von Lp(a) um 80 % durch pelacarsen reicht nicht aus – reichen stärkere Senkungen durch olpasiran (>95 %), lepodisiran (ca. 94 %) oder sogar die CRISPR-Therapie mit einer Injektion pro Jahr (CTX320, Phase I) aus? Niemand weiß es.
Das ist die „verzögerte Todesstrafe der verzögerten Todesstrafe“ – selbst die Beweise für eine Strafmilderung müssen ein bis drei Jahre länger warten.
Grausames Puzzle: Andere Routinen, die 2026 mit „verzögerter Todesstrafe“ belegt wurden
Die Liste der „verzögerten Todesstrafen“ im Jahr 2026 ist länger, als die meisten Menschen annehmen.
1. Die IL-6- und die Hypothese des „restlichen Entzündungsrisikos“.
Am 31. Juli wurden die Ergebnisse der ZEUS-Studie von Novo Nordisk bekannt: Das Risikoverhältnis für 3-Punkt-MACE in der ziltivekimab-Gruppe betrug 0,99 (0,88-1,11) und stimmte fast vollständig mit dem Placebo überein – während freies IL-6 und hsCRP wie erwartet stark abnahmen.
Von der CANTOS-Studie 2017 (IL-1β, MACE-Rückgang um ca. 15 %) bis Colchicin war „Entzündungshemmung zum Schutz des Herzens“ die Hypothese, die in den letzten zehn Jahren am nächsten an der Bestätigung stand. Nach ZEUS wurden die beiden Phase-III-Studien HERMES (ca. 4900 Teilnehmer) und ATHENA (ca. 680 Teilnehmer) von dem unabhängigen Überwachungsausschuss zur vorzeitigen Beendigung empfohlen, nur die ARTEMIS-Studie im akuten Szenario nach Myokardinfarkt (ca. 10000 Teilnehmer) läuft noch bis zur ersten Hälfte von 2027.
Dieses Medikament wurde von Novo Nordisk im Jahr 2020 für eine Anzahlung von 725 Millionen US-Dollar mit einem Gesamtwert von 2,1 Milliarden US-Dollar von Corvidia erworben und sollte ursprünglich die „zweite Säule neben der Fettleibigkeit“ darstellen. Am Tag der Bekanntgabe fiel der Aktienkurs um 8,7 %. Die Bewertung des nächsten Kandidaten, des NLRP3-Inflammasoms, muss nun ebenfalls neu berechnet werden.
2. FXIa und das Narrativ der „sicheren Antikoagulation“.
Auf dem ESC-Kongress in München am 28. August veröffentlichten BMS und Johnson & Johnson die vollständigen Daten der LIBREXIA-ACS-Studie: Bei 14194 ACS-Patienten betrug die MACE-Inzidenz in der milvexian-Gruppe 5,4 % gegenüber 5,1 % in der Placebogruppe, das HR lag bei 1,05. Die Studie wurde bereits im November 2025 in einer Zwischenauswertung für unwirksam befunden.
Die Hypothese von FXI „Thrombose hemmen ohne Blutung“ wurde einst als der Heilige Gral der „nächsten Generation sicherer Antikoagulanzien“ gefeiert, Bayer hat mit asundexian bereits 2023 den ersten Schritt getan. Heute konzentrieren sich alle Hoffnungen für diese gesamte Route auf die beiden abschließenden Urteile der LIBREXIA-Stroke-Studie, die im Oktober ausgewertet wird, und der LIBREXIA-AF-Studie im ersten Quartal 2027. Die Sicherheit ist gegeben (intrakranielle/tödliche Blutung 0,3 % gegenüber 0,3 %), aber „keine Blutung“ kann nicht automatisch in „keine Thrombose“ umgewandelt werden.
3. Die „Additionsstrategie“ bei ATTR-CM.
Am 9. Juli erreichte eplontersen von AstraZeneca/Ionis in der CARDIO-TTRansform-Studie (1432 Teilnehmer, 140 Wochen) den primären Endpunkt nicht: RR 0,89, p=0,277.
Der delikate Punkt liegt darin, dass 57 % der Patienten als Hintergrundtherapie den Stabilisator tafamidis einnahmen – dieser Anteil stieg am Ende der Studie auf etwa 80 %. In der vordefinierten Subgruppe lag das HR in der Monotherapie-Gruppe bei 0,71 mit einer nominalen Signifikanz. Alnylams vutrisiran (HELIOS-B) auf derselben Route hat 2024 bereits bewiesen, dass die TTR-Silencing die Ergebnisse von ATTR-CM verbessern kann. Das ist also nicht der Tod des Targets, sondern die „verzögerte Todesstrafe“ für die Strategie, „zusätzlich zur Standardtherapie noch eine weitere Behandlung hinzuzufügen“.
4. HTT-Silencing bei der Huntington-Krankheit.
Am selben 9. Juli beendete Roche die Entwicklung von tominersen: In der GENERATION HD2-Studie sank der Gehalt des mutierten Huntingtin-Proteins signifikant, aber nach 16 Monaten Behandlung gab es keinen Nutzen bei den Endpunkten für Funktion, Kognition und Motorik.
Der Biomarker-Endpunkt wurde erreicht, aber die klinische Wirkung blieb aus – die Mitteilung erfolgte am selben Tag wie die von eplontersen, mit demselben Ergebnis. Das ist die zweite „verzögerte Todesstrafe“ für die Huntington-Silencing-Route in zehn Jahren (die GENERATION HD1-Studie war bereits 2021 gescheitert).
5. KOR-Antagonisten und Depression.
Navacaprant von Neumora erreichte in den drei Phase-III-Studien KOASTAL-1/2/3 in allen Punkten den primären Endpunkt nicht. Zuvor war Johnson & Johnsons aticaprant mit demselben Target bereits wegen unzureichender Wirksamkeit aus dem Markt ausgeschieden. „Der Wert des Mechanismus wird grundsätzlich in Frage gestellt“ – einer der lebhaftesten Zweige der Entwicklung neuer Mechanismen zur Behandlung von Depression ist damit in den „Target-Friedhof“ eingetreten.
6. Der Hype um ADC kühlt ab.
Pfizer erwarb Seagen im Jahr 2023 für 43 Milliarden US-Dollar und erhielt am 22. Juni 2026 die erste wichtige Auswertung: sigvotatug vedotin (Integrin-β6-ADC) erreichte in der SigVie-002-Studie bei 703 vorbehandelten nicht-plattenepitheligen nicht-kleinzelligen Lungenkrebspatienten kein besseres Gesamtüberleben als Docetaxel, das seit fast 30 Jahren auf dem Markt ist.
Das ist bereits die neueste Wunde in der Asset-Reihe von Seagen: felmetatug vedotin (Entwicklung eingestellt im Februar 2025), die Priorisierung von Disitamab Vedotin im Bereich Blasenkrebs wurde heruntergestuft und eine Wertminderung von 1,6 Milliarden US-Dollar gebucht, CD228-ADC (März 2026) und Tisotumab Vedotin bei Gebärmutterhalskrebs (April 2026) wurden nacheinander aus dem Portfolio entfernt.
Gleichzeitig: Gileads Trodelvy erlitt zwei Fehlschläge in Folge (ASCENT-07 erreichte keinen PFS-Endpunkt, EVOKE-3 wurde zur Beendigung empfohlen); Zynlonta von ADC Therapeutics erreichte in der LOTIS-5-Studie den PFS-Endpunkt (6,1 gegenüber 4,7 Monate), aber in der Verumgruppe starben 27 Patienten gegenüber 9 in der Kontrollgruppe – der Aktienkurs stürzte an einem einzigen Tag um fast 60 % ab, gefolgt von einem Personalabbau von 17 %; AstraZeneca PD-1/CTLA-4-Bispezifikum volrustomig war bei nicht-kleinzelligem Lungenkrebs mit niedriger PD-L1-Expression der Kombination von Pembrolizumab mit Chemotherapie unter