Nach dem Markteintritt des iPhone Duo vollzieht sich eine Neugestaltung von Gewinnen, Ausbeuten und Verhandlungsmacht in der Industriekette für Faltbildschirme.
Seit der Einführung des Samsung Galaxy Fold im Jahr 2019 hat sich die Form von Klappbildschirm-Handys stetig weiterentwickelt: Innenklappung, Außenklappung, Dreifachklappung, Breitklappung – entweder strebt man danach, dass das Gerät nach dem Ausklappen wie ein Tablet aussieht, oder dass es nach dem Zuklappen einem herkömmlichen Smartphone gleicht. Kurzum, die Produkte pendeln ständig zwischen Smartphone, Tablet und Computer.
Chinesische Hersteller setzen mit fast rücksichtsloser Iterationsgeschwindigkeit alles daran, Klappbildschirme von einem Nischenprodukt für Technikbegeisterte zu einem ernsthaften Geschäft zu machen. Xiaomi drückte den Preis auf 9999 Yuan, OPPO auf 7999 Yuan. Bis zum Jahr 2025 überschritt die Auslieferungsmenge von Klappbildschirmen in China die Marke von 10 Millionen Einheiten, wobei Huawei allein 71,8 % des Marktanteils einnahm.
Alle fragen sich: Wann steigt Apple in dieses Segment ein?
Erst wenn der Markt aufgeklärt ist, die Lieferkette ausgereift ist und Apple selbst den richtigen Ansatz gefunden hat, tritt es als Definitor des Marktes auf – das war das Drehbuch, mit dem Apple in der Vergangenheit am erfolgreichsten war.
Tatsächlich ist Tim Cook an Klappbildschirm-Handys interessiert. In China sah er, dass immer mehr Verbraucher Klapphandys von Huawei und Samsung nutzen. Nach Abschluss seiner Asien-Reise im Jahr 2020 trieb er die Beschleunigung des entsprechenden Projekts direkt nach seiner Rückkehr in die USA voran.
Aber die harten Vorgaben, die Apple seinem Ingenieursteam gesetzt hat, sind extrem anspruchsvoll: Die Tiefe der Faltspur muss unter 0,15 Millimetern liegen, der Winkel der Faltspur unter 2,5 Grad, und die Ausbeute der Flüssigmetall-Scharniere muss die Massenproduktionsschwelle von 85 % übersteigen. Da die tatsächliche Ausbeute der Lieferkette lange Zeit bei 60 % bis 70 % lag und die Anforderungen nicht erfüllen konnte, legte Apple das Projekt zunächst auf Eis.
Sieben Jahre später hat sich die Produktkategorie der Klappbildschirme immer noch nicht wirklich aus dem Nischenmarkt herausbewegt. Die Durchdringungsrate von Klappbildschirmen liegt bis heute bei etwa 2 %. Im ersten Halbjahr 2026 sank die weltweite Auslieferungsmenge im Jahresvergleich um 21,6 %, bei kleinen Klappgeräten brach der Wert sogar um 47 % ein.
Ist das Klappbildschirm-Handy nun ein echtes Bedürfnis oder ein von Herstellern künstlich erzeugtes Pseudo-Bedürfnis?
Im Jahr 2026 stieg Apple schließlich doch ein und gab seine eigene Antwort. Auf der neuesten Herbstvorführung von Apple stellte der neue CEO Tim Cook das iPhone Duo vor, dessen Einstiegspreis bei 15999 Yuan liegt und die Top-Konfiguration 26499 Yuan kostet – es gilt als das teuerste iPhone aller Zeiten.
Mit dem Einstieg von Apple wird sich die Landschaft der Klappbildschirme zweifellos verändern. Laut Prognosen von Counterpoint wird die weltweite Auslieferungsmenge von Klappbildschirm-Handy-Panels im Jahr 2026 im Jahresvergleich um 23 % wachsen, wobei die Auslieferungsmenge im zweiten Halbjahr um 53 % höher liegt als im ersten Halbjahr. Apple wird voraussichtlich 27 % der gesamten Jahresauslieferung beisteuern, die sich vollständig auf das zweite Halbjahr konzentriert. Daher wird der Einstieg von Apple allgemein als Wendepunkt angesehen, an dem die Produkte vom Nischenmarkt zum Mainstream werden.
Aber wie wird sich die Landschaft genau verändern? Zumindest im Bereich der Klappbildschirm-Handys verfolgt Apple nicht mehr die Strategie, erst spät zu kommen und dann die Oberhand zu gewinnen.
Das iPhone Duo hat nach dem Zusammenklappen eine Dicke von 11,3 Millimetern und ein Gewicht von 254 Gramm – es ist deutlich dicker als das Samsung Z Fold8 mit 9,7 Millimetern Dicke und 201 Gramm Gewicht. Apple hat das Teleobjektiv und Face ID weggelassen, die Faltspur ist immer noch spürbar und aus bestimmten Winkeln auch sichtbar.
Nicht weil das Produkt perfekt genug ist, wurde das iPhone Duo vorgestellt. Vielmehr nutzt Apple den Schwung des neuen CEOs, um eine verspätete Eintrittskarte in den Markt nachzuholen. Schließlich würde Apple, wenn es nicht bald eintritt, die hohe Markenpräsenz bei Premium-Klappbildschirm-Handys an Huawei und Samsung verlieren.
Um die Kompromisse bei der Hardware auszugleichen, hat iOS 27 die geteilte Bildschirmansicht und die Seitenleiste für die Klappform neu gestaltet. iPad-Anwendungen können ohne zusätzliche Anpassungen durch Entwickler ein recht ansehnliches Erlebnis auf dem Duo bieten. Wie viel die Software- und Ökosystem-Schutzmauern bei Klappbildschirmen tatsächlich wert sind, ist jedoch noch ungewiss.
Der Wettbewerb um Klappbildschirme ist nie nur ein Wettbewerb zwischen Handyherstellern.
I. Die Nicht-Skaleneffekte bei Klappbildschirmen
Der größte Kostenfaktor in der Handybranche im Jahr 2026 ist der Speicher.
Die Preiserhöhung von Speicherchips führt zu einer starken Verknappung des Angebots an DRAM und NAND, die für Handys benötigt werden. Die Kosten für alle Handys steigen, wobei die Preiserhöhung bei Klappbildschirmen weit über dem Branchendurchschnitt liegt.
Die allgemeine Regel der Unterhaltungselektronik lautet: Mit steigender Produktionsmenge sinken die Kosten und die Preise gehen zurück. Klappbildschirme brechen diese Regel. Warum werden Klappbildschirm-Handys teurer, je mehr sie in Massenproduktion hergestellt werden?
Ein iPhone Duo kostet 15999 Yuan. Für Verbraucher ist das der Preis, den Apple festgelegt hat. Hinter dem Preis verbirgt sich jedoch eine BOM-Liste: Bildschirm, Scharnier, Chip, Arbeitsspeicher, Strukturteile … jeder Yuan hat seinen Verwendungszweck. In der Kostenstruktur von Klappbildschirmen gibt es mehrere Glieder, die es bei herkömmlichen Flachbildschirm-Handys überhaupt nicht gibt.
Die Situation von Klappbildschirmen unterscheidet sich von der von Mittel- und Einsteigerhandys. Bei einem Handy für etwa 4000 Yuan wird der Hersteller bei einem Kostenanstieg von 1500 Yuan durch den Speicher entweder den Preis erhöhen oder die Konfiguration reduzieren. Beide Entscheidungen schaden direkt dem Absatz. Da Klappbildschirme ursprünglich bereits zu Preisen von über 10000 Yuan verkauft werden, fällt der gleiche Kostenanstieg von 1500 Yuan prozentual viel geringer aus.
Das ist der Effekt des sicheren Hafens für die Gewinne von Klappbildschirmen: Nicht dass die Kosten von Klappbildschirmen niedriger sind, sondern dass sie über einen größeren Preisspielraum verfügen, um die Kosten zu verarbeiten.
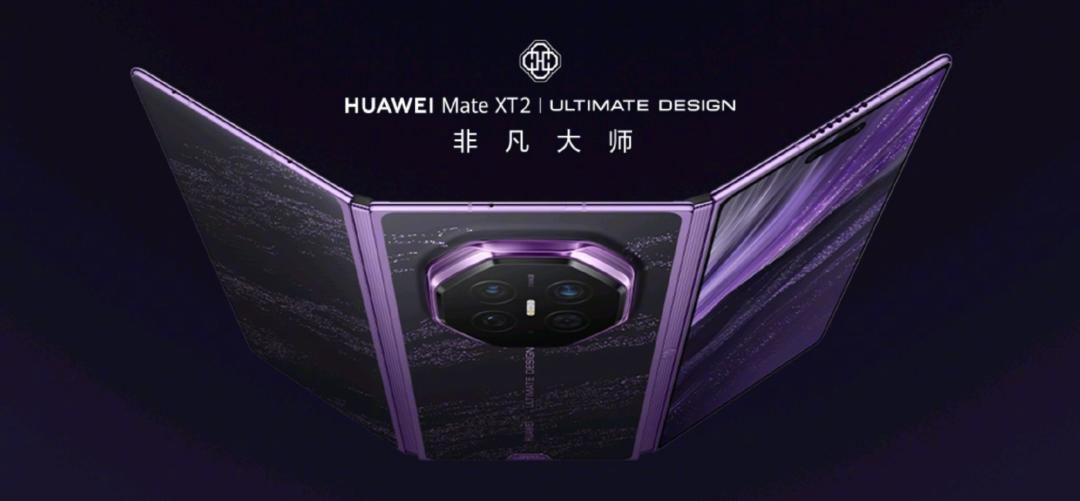
Quelle: Huawei Terminal
Die Speicherpreiserhöhung gibt den Handyherstellern stattdessen ein Fenster, um das Preissystem neu anzupassen.
Wenn alle Marken mit der gleichen Kostenkurve konfrontiert sind und Huawei, Xiaomi und Honor die Preise zuerst nach oben anpassen, sinkt auch der Anreiz für andere Hersteller, weiterhin an niedrigen Preisen festzuhalten. Der branchenweite Kostenanstieg hat unerwartet zu einem kollektiven Ende des übermäßigen Preiswettbewerbs geführt, das die Hersteller selbst kaum freiwillig geschafft hätten.
Wie gestalten Klappbildschirme also die Gewinnpools der Handyhersteller neu?
Die Bedeutung von Klappbildschirmen für Handyhersteller lässt sich in zwei Ebenen unterteilen: Hardware-Gewinne und Ökosystem-Gewinne.
Bei den Hardware-Gewinnen bedeuten die hohen BOM-Kosten und die hohen Verkaufspreise von Klappbildschirmen, dass der absolute Wert des Bruttogewinns pro Gerät höher ist. Laut Prognosen von IDC wird die weltweite Auslieferungsmenge von Klappbildschirm-Handys im Jahr 2026 voraussichtlich um 30 % im Jahresvergleich wachsen, wobei Apple im ersten Jahr etwa 22 % des Auslieferungsanteils einnehmen wird.
Bei den Ökosystem-Gewinnen liegt die Bruttomarge des Dienstleistungsgeschäfts von Apple weit über der von Hardware. Für Apple besteht die Bedeutung von Klappbildschirmen darin, Nutzer durch größere Bildschirme im iOS-Ökosystem zu halten und den langfristigen Wert pro Nutzer zu steigern. Da sich die KI-Funktionen von Handys von der Beantwortung von Fragen zur Erledigung von Aufgaben entwickeln, benötigen Nutzer größere Bildschirme, um Informationen anzuzeigen und zu verarbeiten sowie zwischen Anwendungen zu wechseln. Klappbildschirme eignen sich besonders gut für parallele KI-Multitasking-Aufgaben.
Aber der sichere Hafen für Gewinne bedeutet nicht automatisch Preismacht. Über Spielraum zur Kostenverarbeitung zu verfügen, ist etwas völlig anderes als die Fähigkeit, die Kosten auf die Verbraucher abzuwälzen.
Nehmen wir die Hauptanbieter von Klappbildschirm-Handys als Beispiel: Hinter den Preisstrategien von Apple, Huawei und Xiaomi verbergen sich drei völlig unterschiedliche strategische Absichten.
Das iPhone Duo von Apple mit einem Einstiegspreis von 15999 Yuan dient dem Ziel, Premium-Nutzer zu schützen. Daten von QuestMobile zeigen, dass der Anteil der Huawei-Nutzer, die zu Apple wechseln, 15,3 % beträgt, während der Anteil der Apple-Nutzer, die zu Huawei wechseln, 19,1 % liegt. Beide sind der größte Zielort für den Abfluss von Premium-Nutzern des jeweils anderen. Derzeit ist bereits ein Teil der Premium-iPhone-Nutzer zu chinesischen Klappbildschirm-Herstellern gewechselt, weil sie das Klapperlebnis nutzen wollen.
Das dreifach gefaltete Mate XT2 von Huawei mit einem Einstiegspreis von 19999 Yuan sichert den Preispunkt im Ultra-Premium-Segment. Die seltene Form des Dreifachklappens und die Markenstärke erzeugen gemeinsam einen Preisaufschlag. Das Hauptziel besteht nicht unbedingt darin, den Klappbildschirm-Markt zu vergrößern, sondern vielmehr darin, die Preismacht von Huawei im chinesischen Ultra-Premium-Handymarkt zu behaupten.
Das 18 Fold von Xiaomi mit einem Einstiegspreis von 10999 Yuan ist das erste Xiaomi-Handy zu einem Preis von über 10000 Yuan. Es nutzt Preisstufen, um sowohl die Markenpositionierung im Premium-Segment als auch die Nachfrage nach hohen Absatzzahlen zu berücksichtigen. Das Xiaomi 18 Fold macht nur 0,8 % der gesamten Auslieferungsmenge aus, kann aber den durchschnittlichen Verkaufspreis (ASP) des gesamten Portfolios um 32 Yuan steigern. Allein durch seine Existenz hebt es das gesamte Preissystem an. Für Xiaomi besteht die strategische Bedeutung von Klappbildschirmen darin, einen Preispunkt zu etablieren und einen Träger für selbst entwickelte Chips und die Hochwertigkeitserzählung zu schaffen.
Man erkennt, dass hinter den Preisentscheidungen der drei Hersteller eine gemeinsame Überzeugung steht: Klappbildschirme sind derzeit die einzige Produktkategorie in der Handybranche, bei der noch hohe Preisaufschläge erzielt werden können und deren Wettbewerbslandschaft noch nicht festgelegt ist. Wer die Preismacht hat, kann das Preissystem des Premium-Marktes definieren.
II. Das Scharnier: Von Null auf Eins
Ein Klappbildschirm ist nicht so einfach wie zwei Flachbildschirm-Handys, die mit einem Scharnier verbunden sind. Im Vergleich zu Flachbildschirm-Handys gibt es drei neue Kernkomponenten: Scharniere, präzise Strukturteile und ultradünnes UTG-Glas.
Dabei ist das Scharnier ein völlig neues, bei Flachbildschirm-Handys nicht vorhandenes Element und die größte industrielle Neuerung von Klappbildschirmen im Vergleich zu Flachbildschirm-Handys.
Ein einzelnes Scharnier besteht aus 50 bis 100 winzigen Funktionsteilen, wobei der Anteil von MIM-Teilen bis zu 60 % bis 70 % beträgt. Die Toleranz der Schlüsselabmessungen liegt bei ±0,01 bis ±0,03 Millimetern. Das Scharnier des iPhone Duo besteht aus über 100 Komponenten. Die Scharnierabdeckung besteht aus 3D-gedrucktem Titanmetall, im Inneren sind Titanplatten und Keramikfaser-Einsätze eingebaut, um die Steifigkeit des Geräts zu erhöhen.
Warum ist das Scharnier der größte industrielle Zuwachs bei Klappbildschirmen?
Flachbildschirm-Handys haben keine Scharniere. Die bei Klappbildschirmen neu hinzugekommene Kernmechanik hat eine völlig neue Industrie von Grund auf geschaffen. Im Jahr 2025 betrug der weltweite Markt für Scharniere von Klappbildschirmen in der Unterhaltungselektronik etwa 500 Millionen US-Dollar. Bis zum Jahr 2032 wird der Wert voraussichtlich auf 1,3 Milliarden US-Dollar steigen, was einer jährlichen Wachstumsrate von etwa 15 % entspricht.
Die Wettbewerbslandschaft der Scharnierindustrie unterscheidet sich von der herkömmlicher Handykomponenten mit mehreren Anbietern: Die Erstlieferanten für komplette Scharniere, Amphenol und Shin Zu Shing, monopolisieren fast die gesamten Bestellungen von Apple.
Eine stark konzentrierte Lieferlandschaft, bei der kurzfristig keine Ersatzlieferanten gefunden werden können, macht Scharniere zu einem der Glieder mit der stärksten Verhandlungsmacht in der gesamten Klappbildschirm-Lieferkette.
Die Scharnier-Lieferkette des iPhone Duo weist eine klare Hierarchie auf: Die Erstmontage wird von Amphenol und Shin Zu Shing dominiert, während chinesische Unternehmen hauptsächlich als Zweitlieferanten für einzelne Komponenten an der Belieferung teilnehmen.
Das ist ein typisches Modell, bei dem die Erstlieferanten die Bestellungen erhalten, die Standards festlegen und die Bauteile verteilen, während die Zweitlieferanten die Teile nach Zeichnungen fertigen. Obwohl chinesische Unternehmen tief in die Apple-Klappbildschirm-Lieferkette eingebunden sind, übernehmen sie den Teil mit den meisten Arbeitsschritten, nicht den wertvollsten.
Zum Beispiel ist Lingyi iMotion tief an der Herstellung von präzisen Strukturteilen wie dem Stanzen von Scharnierperipherie und kohlenstofffaserverstärkten Halterungen beteiligt; Jingyan Technology konzentriert sich auf die Verarbeitung von präzisen MIM-Komponenten; Yaan Technology liefert die Hauptwelle von Flüssigmetall-Scharnieren; Shanghai Fuchi, eine Tochtergesellschaft von Dongmu Co., Ltd., ist ebenfalls ein wichtiger Lieferant in diesem Bereich, dessen MIM-Technologie bereits weit verbreitet in präzisen Strukturteilen im Inneren von Handys eingesetzt wird.
Bemerkenswert ist, dass der ehemalige Erstlieferant Amphenol aufgrund zu niedriger Ausbeute durch den Zweitlieferanten Shin Zu Shing als neuer Erstlieferant