Die Einschätzungen und Strategien der TOP 10 Immobilienunternehmen für das zweite Halbjahr
Die Halbjahresergebnisse 2026 der börsennotierten Immobilienunternehmen werden nach und nach veröffentlicht.
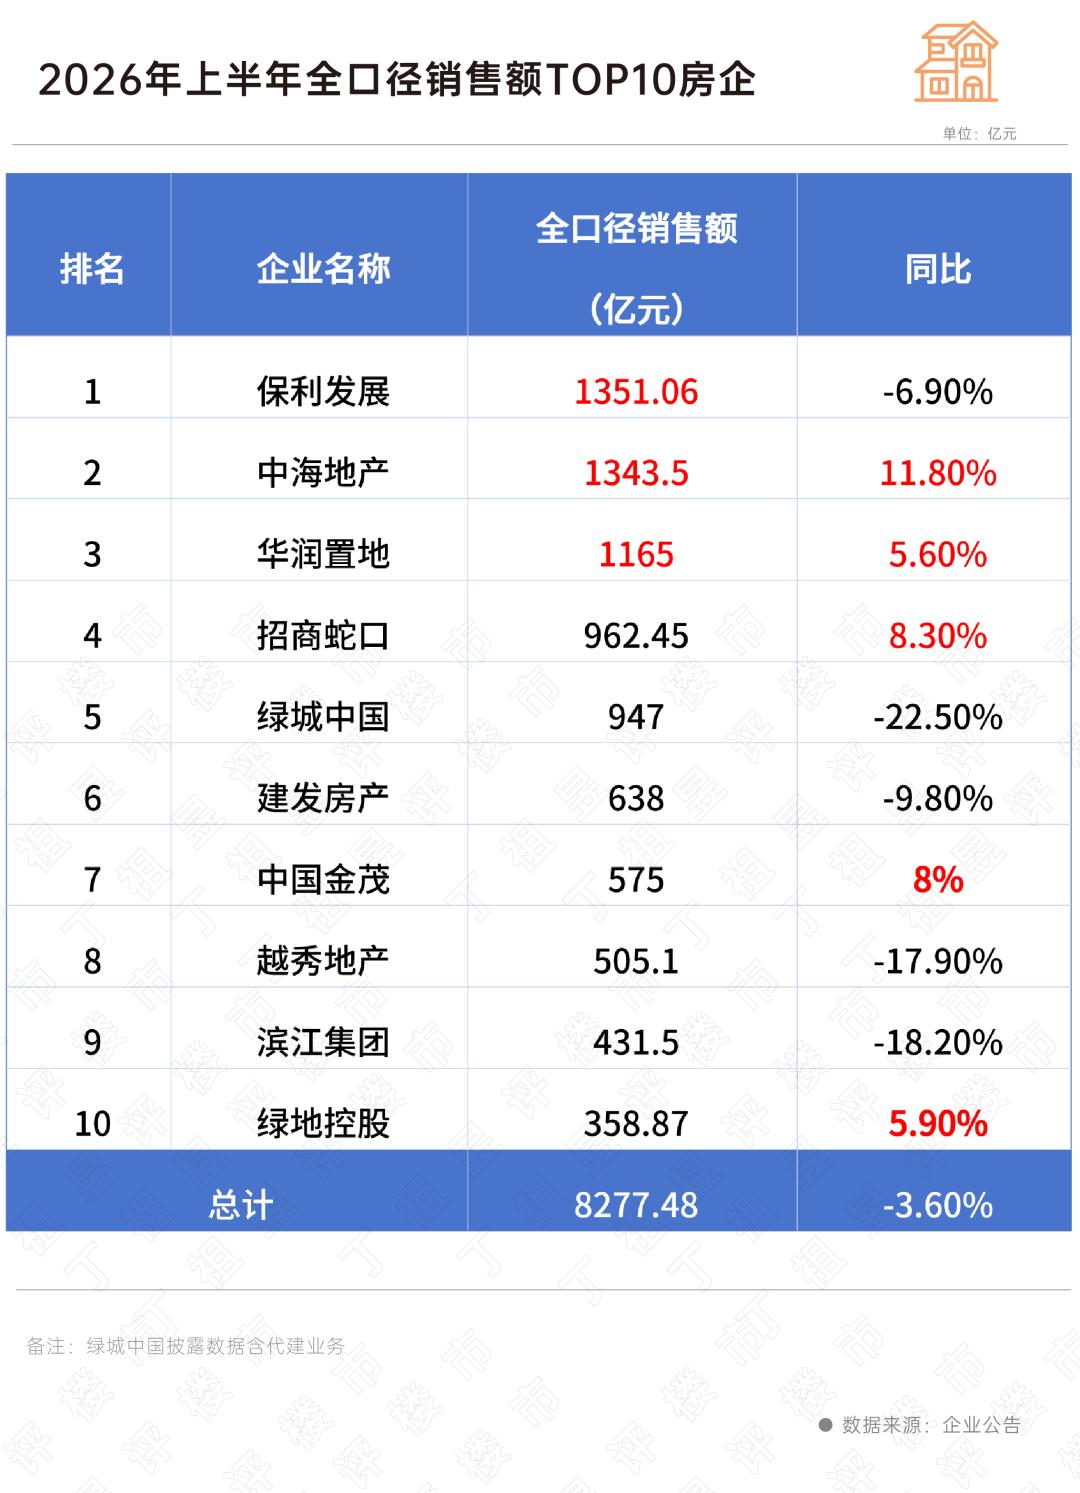
Konzentriert man sich auf die führenden Immobilienunternehmen und nimmt die Top-10-Unternehmen mit dem vollständigen Umsatz im Immobilienverkauf von Januar bis Juni, die vom Forschungsinstitut Prismart Digital Intelligence ermittelt wurden, als Stichprobe, betrug der vollständige Verkaufsbetrag der zehn führenden Immobilienunternehmen im ersten Halbjahr 2026 827,748 Milliarden Yuan, was einem Rückgang von 3,6 % gegenüber dem Vorjahr entspricht.
Der Marktanteil konzentriert sich beschleunigt auf die führenden Immobilienunternehmen, im ersten Halbjahr machte der Umsatz der Top-10-Unternehmen 55,4 % des Gesamtumsatzes der Top-100-Immobilienunternehmen (1494,92 Milliarden Yuan) aus.
Aus Sicht der Umsatzindikatoren liegen die Rückgänge des Gesamtumsatzes und den den Aktionären zuzurechnenden Nettogewinns der Top-10-Immobilienunternehmen jeweils bei etwa 17 % gegenüber dem Vorjahr.
Insgesamt hat sich das Verkaufsvolumen der zehn führenden Unternehmen im Wesentlichen stabilisiert, aber die Rentabilität hat sich noch nicht synchron erholt.
01
Aus Sicht der Verkaufssituation der Top-10-Immobilienunternehmen gibt es drei Unternehmen mit einem Verkaufsumsatz von über 100 Milliarden Yuan, nämlich Poly Developments, China Overseas Land & Investment und China Resources Land.
Unter ihnen steht Poly Developments mit 135,106 Milliarden Yuan an der Spitze, aber der Abstand zu China Overseas Land & Investment hat sich deutlich verkleinert und beträgt nur noch etwa 760 Millionen Yuan. Betrachtet man weiter den Verkaufsumsatz von Januar bis August, sank der Umsatz von Poly Developments um 8,9 % gegenüber dem Vorjahr auf 165 Milliarden Yuan und wurde von China Overseas Land & Investment überholt.
Aus Sicht der Wachstumsrate haben unter den zehn führenden Unternehmen fünf Unternehmen einen höheren Verkaufsumsatz als im gleichen Zeitraum des Vorjahres, und die drei Unternehmen mit den höchsten Wachstumsraten sind nacheinander China Overseas Land & Investment, China Merchants Shekou und China Jinmao.
Unter ihnen erzielte China Overseas Land & Investment als einziges Unternehmen unter den zehn führenden Unternehmen ein zweistelliges Wachstum mit einem Anstieg des Verkaufsbetrags um 11,8 % gegenüber dem Vorjahr. Bis August hat China Overseas Land & Investment Poly Developments überholt und steht auf dem ersten Platz der Rangliste für den vollständigen Verkaufsumsatz.
Der Hauptgrund dafür, dass der Verkauf von China Overseas Land & Investment Poly allmählich übertrifft, liegt darin, dass das Gesamtinvestitionsvolumen und der Anteil der Metropolen höher sind als bei Poly Developments. Von 2024 bis 2025 beliefen sich die Landkaufsummen von China Overseas Land & Investment (einschließlich China Overseas Grand Oceans) auf 85,8 Milliarden Yuan bzw. 130,4 Milliarden Yuan, was weit über den Werten von 68,3 Milliarden Yuan bzw. 79,1 Milliarden Yuan von Poly Developments liegt. Gleichzeitig liegt der Anteil der Metropolen beim Landkauf von China Overseas Land & Investment stabil über 72 %, während der Anteil der Metropolen bei Poly Developments 2025 abrupt auf 48 % gesunken ist.
Im ersten Halbjahr ist es zu einem Konsens der führenden Immobilienunternehmen geworden, sich bei Investitionen auf Städte mit hoher Wirtschaftskraft und Kernregionen zu konzentrieren.
Poly Developments: Bei den neu hinzugekommenen Landreserven im Berichtszeitraum beträgt der Anteil der zulässigen Gebäudeflächen in Metropolen und Großstädten 80,4 %, wobei der Anteil der Metropolen auf 28,8 % gestiegen ist.
China Overseas Land & Investment: Von Anfang 2026 bis Mitte August wurden insgesamt 18 neue Grundstücke erworben, der Anteil der Metropolen und starken Großstädte beträgt 95 %.
China Resources Land: Bei den 16 Grundstücken, die im ersten Halbjahr erworben wurden, fließen 99 % der Mittel in Metropolen und Großstädte, berechnet nach dem Eigenkapitalinvestitionsvolumen, wobei der Anteil der Metropolen 48 % beträgt.
China Merchants Shekou: Im ersten Halbjahr wurden 9 Grundstücke erworben, der Anteil der 10 Kernstädte liegt nahezu bei 100 %, wobei die Metropolen Shanghai und Peking zusammen 37 % ausmachen.
Greentown China: Im ersten Halbjahr beträgt der Anteil der Gebäudeflächen der erworbenen Grundstücke in Großstädten 73 %, der Anteil der Metropolen 19 %, und der Anteil von Metropolen und Großstädten zusammen macht 94 % aus, berechnet nach dem Wert der verfügbaren Immobilienprodukte.
C&D Real Estate: 16 neue Grundstücke wurden hinzugefügt, die Kernverteilung liegt in Shanghai, Peking, Shenzhen, Hangzhou und anderen Orten.
China Jinmao: Die 12 im ersten Halbjahr erworbenen Grundstücke befinden sich alle in Metropolen und Großstädten.
Yuexiu Property: 96,8 % des Eigenkapitalinvestitionsvolumens konzentrieren sich auf die sechs Kernstädte, und die 6 im Berichtszeitraum erworbenen Grundstücke befinden sich alle in Metropolen und Großstädten.
Binjiang Group: Die Investitionen konzentrieren sich auf Hangzhou, im ersten Halbjahr wurden 12 Grundstücke erworben, 11 davon liegen in Hangzhou.
02
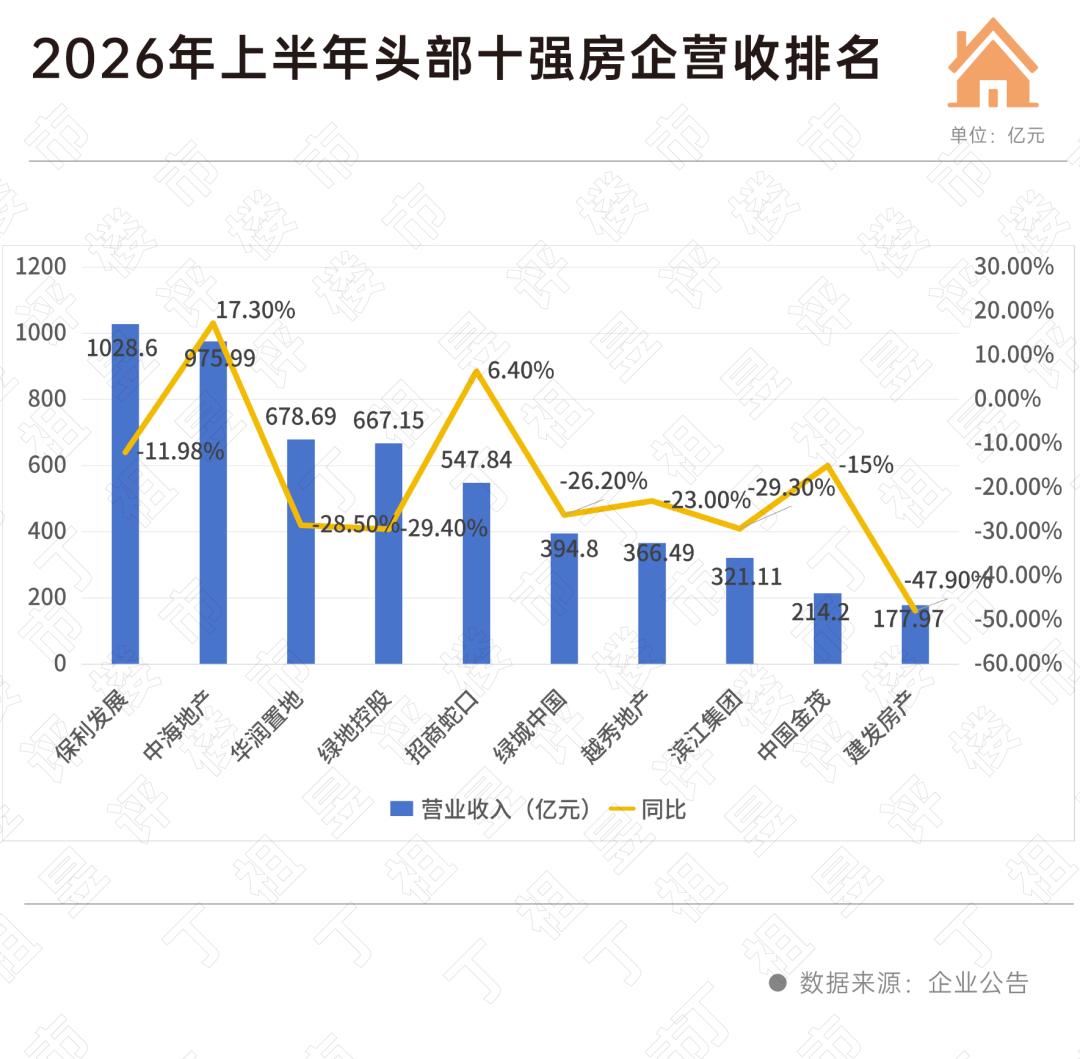
Aus Sicht des Umsatzes beträgt der Gesamtumsatz der zehn führenden Immobilienunternehmen 527,284 Milliarden Yuan, was einem Rückgang von 17 % gegenüber dem Vorjahr entspricht.
Poly Developments ist das einzige Immobilienunternehmen mit einem Umsatz von über 100 Milliarden Yuan, im ersten Halbjahr erzielte es einen Betriebsumsatz von 102,9 Milliarden Yuan, was einem Rückgang von 11,98 % gegenüber dem Vorjahr entspricht.
Nur zwei der zehn führenden Immobilienunternehmen, nämlich China Overseas Land & Investment und China Merchants Shekou, erzielten ein positives Umsatzwachstum. Unter ihnen erzielte China Overseas Land & Investment einen Umsatz von 97,6 Milliarden Yuan, der den zweiten Platz in der Branche einnimmt, mit einem Anstieg von 17,28 % gegenüber dem Vorjahr; China Merchants Shekou erzielte einen Umsatz von 54,78 Milliarden Yuan, was einem Anstieg von 6,41 % gegenüber dem Vorjahr entspricht.
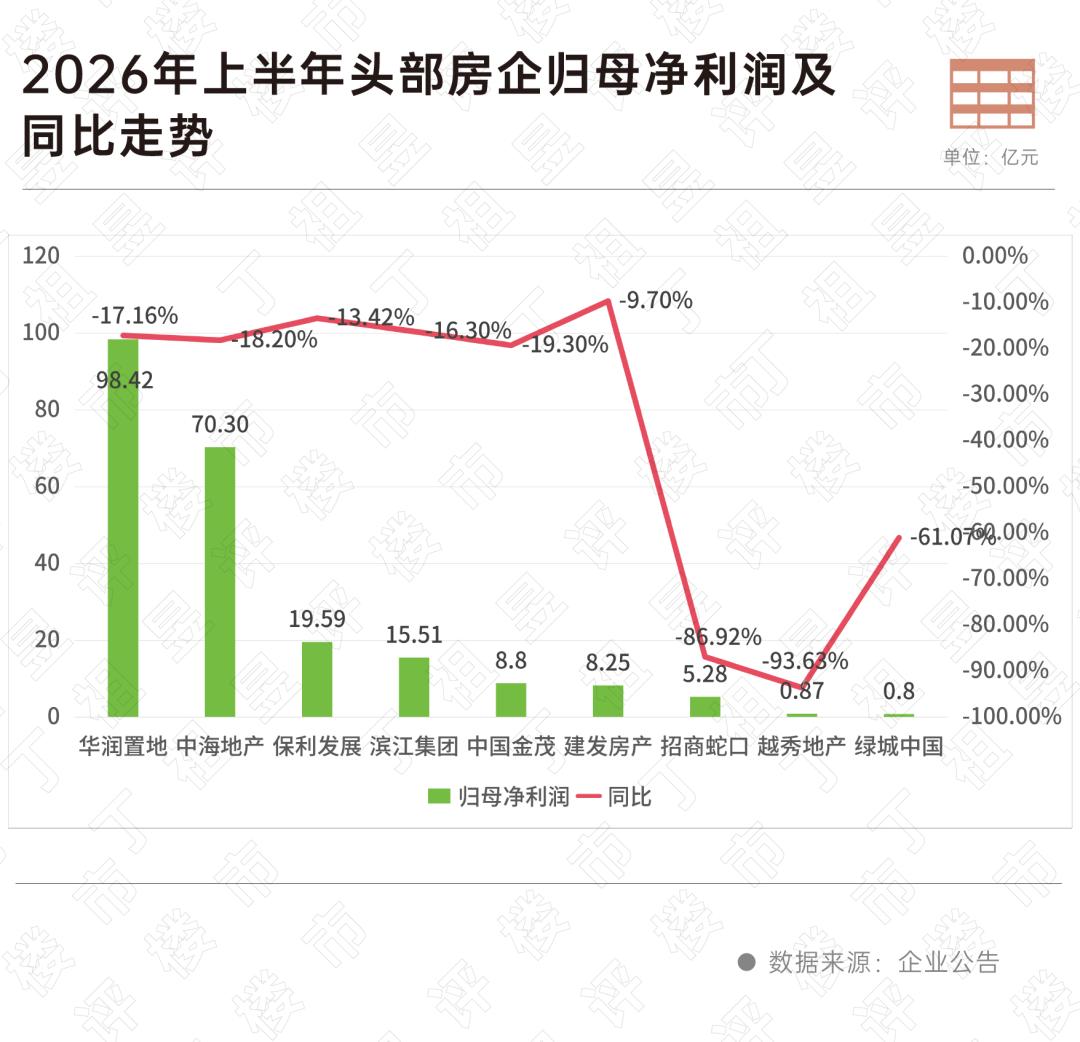
Aus Sicht des Gewinnniveaus sind die Gewinne der zehn führenden Unternehmen im Vergleich zum Vorjahr alle gesunken.
China Resources Land steht nach wie vor fest auf dem Thron des „Gewinnkönigs“, im ersten Halbjahr erzielte es den höchsten den Aktionären zuzurechnenden Nettogewinn von 9,842 Milliarden Yuan, was einem Rückgang von 17,16 % gegenüber dem gleichen Zeitraum des Vorjahres entspricht.
Es ist bemerkenswert, dass die Gewinnstruktur von China Resources Land sich deutlich von der traditioneller entwicklungsorientierter Immobilienunternehmen unterscheidet. Im ersten Halbjahr erzielte das Unternehmen einen Kernnettogewinn von 10,16 Milliarden Yuan, wobei das regelmäßige Geschäft 6,65 Milliarden Yuan beisteuerte und der Anteil auf 65,5 % gestiegen ist. Das heißt, mehr als 60 % des Kerngewinns von China Resources Land werden bereits von der zweiten und dritten Wachstumskurve beigesteuert, was den Rückgang des Gesamtgewinns durch den Einbruch des Entwicklungsgeschäfts wirksam ausgleicht.
Der den Aktionären zuzurechnende Nettogewinn von China Overseas Land & Investment steht an zweiter Stelle, er beträgt 7,03 Milliarden Yuan, was einem Rückgang von 18,2 % gegenüber dem gleichen Zeitraum des Vorjahres entspricht. Aus Sicht der Gewinnmarge sank die Bruttogewinnmarge von China Overseas Land & Investment um 1,3 Prozentpunkte auf 16,1 % gegenüber dem Vorjahr, ist aber im Vergleich zum Gesamtjahr 2025 gestiegen, die Rendite hat sich erholt.
Unter den zehn führenden Immobilienunternehmen sanken die den Aktionären zuzurechnenden Nettogewinne von drei Unternehmen stark, mit Rückgängen von über 50 %, wobei der Rückgang bei Yuexiu Property 94 % erreichte und das Unternehmen im ersten Halbjahr nur 87 Millionen Yuan verdiente. Darüber hinaus betrug der den Aktionären zuzurechnende Nettogewinn von Greentown China weniger als 100 Millionen Yuan, nämlich nur 80 Millionen Yuan.
Aus Sicht der Verschuldungssituation verfügen die zehn führenden Immobilienunternehmen insgesamt über eine starke finanzielle Sicherheitspolster und ihre Finanzierungskosten liegen auf einem niedrigen Niveau in der Branche. Es ist bemerkenswert, dass Binjiang Group, das einzige private Unternehmen unter den zehn führenden Immobilienunternehmen, eine Nettoverschuldungsquote von -0,76 % aufweist und seine Barmittel alle verzinslichen Verbindlichkeiten abdecken können.
03
Die Verkaufs- und Gewinndaten haben die grundlegende Situation der Branche skizziert, der Anteil der führenden Immobilienunternehmen steigt kontinuierlich an, aber der Gewinn steht allgemein unter Druck.
Angesichts der zunehmenden Marktdifferenzierung und der Umgestaltung des Branchenmodells durch die neue Politik des Verkaufs von fertigen Wohnimmobilien am 28. August haben die führenden Immobilienunternehmen auf den Leistungskonferenzen auch ihre Einschätzung zum zukünftigen Markt und die Betriebsstrategie für das zweite Halbjahr bekanntgegeben.
Erstens: Zur Markteinschätzung sind „Bodenbildung“, „Erholung“, „Stabilisierung“ und „Differenzierung“ nach wie vor die Schlüsselwörter
China Overseas Land & Investment: Mit der aktiven Umsetzung der Politiken und der weiteren Verbesserung des Verhältnisses von Angebot und Nachfrage wird die Grundlage für die Marktstabilisierung ständig gestärkt. Derzeit weist der Markt drei Merkmale der Differenzierung auf: 1. K-förmige Differenzierung, die Differenzierung zwischen den Städten sowie zwischen dem Zentrum und dem Rand innerhalb einer Stadt. 2. Differenzierung auf der Nachfrageseite, der Wandel von der ursprünglichen Frage „ob es etwas gibt“ zu der Frage „ob es gut ist“. 3. Unternehmensdifferenzierung, die Marktchancen konzentrieren sich hauptsächlich auf Metropolen und Großstädte. Nach der Gesamteinschätzung wird der Markt während des 15. Fünfjahresplans stufenweise eine Stabilisierung im Rahmen der Differenzierung erreichen.
Greentown China: Der Immobilienmarkt wird im zweiten Halbjahr weiterhin durch steigende Transaktionen eine Bodenbildung vollziehen, die Differenzierung zwischen den Städten ist gravierend und das Transaktionsvolumen wird ansteigen.
C&D: Der Markt muss schrittweise beobachtet werden, und in den nächsten ein bis zwei Jahren wird es sich noch um einen Prozess der langsamen Erholung handeln.
China Jinmao: Im ersten Halbjahr 2026 befindet sich der Markt noch im Prozess der fortwährenden Bodenbildung und weist das Merkmal der „schwachen Erholung, starken Differenzierung“ auf. Der Markt wandelt sich allmählich von vollständigem Wettbewerb zu Oligopolwettbewerb, und es wird erwartet, dass in Zukunft ein Wettbewerbsmuster entsteht, bei dem 10 bis 15 landesweit tätige Immobilienunternehmen mit großem Umfang und eine Gruppe von regional tief verwurzelten Immobilienunternehmen koexistieren. Für ausgezeichnete Immobilienunternehmen, die den Zyklus durchqueren, sind die Chancen in Zukunft größer als die Herausforderungen, und nach der Umstrukturierung der Branche wird ein neuer Wachstumsprozess eingeleitet.
Yuexiu Property: Der Markt in diesem Jahr verläuft zunächst schwach und dann stark, ab März gab es eine kleine Hochkonjunktur, die verstärkten Politiken stützten das Marktvertrauen, und das Verhältnis von Angebot und Nachfrage erholt sich ebenfalls. Die Unternehmen werden die Forschung zu den Städten verstärken, die Teams in den einzelnen Städten müssen die Städte und die Kunden verstehen, die Unternehmen legen auch Wert auf die Zusammenarbeit mit führenden Unternehmen, verstärken die gemeinsame Planung von Grundstücken mit den Regierungen der verschiedenen Orte und halten daran fest, Grundstücke mit hoher Wirtschaftskraft für verbesserungsorientierten Wohnraum zu erwerben.
Zweitens: Zur Ansicht über den Verkauf von fertigen Wohnimmobilien am 28. August: Die Entwicklungslogik der Branche wird sich beschleunigt umgestalten
China Resources Land: Die neue Immobilienpolitik vom 28. August ist eine wichtige Maßnahme zur beschleunigten Gestaltung des neuen Entwicklungsmodells der Immobilienbranche und wird in einem längeren Zeitraum in Zukunft die Haupttonart der Politik der Immobilienbranche bilden.
Die Auswirkungen auf die Branche zeigen sich hauptsächlich in vier Aspekten: Erstens ist es förderlich, das Verhältnis von Angebot und Nachfrage auf dem Markt für neue Wohnimmobil