Der heißeste Sektor des vergangenen Jahres ist kollabiert.
Rückblickend auf das vergangene Jahr war der heißeste Trend im Bereich des neuen Konsumgütermarktes zweifellos die Haustierbranche.
Sie wurde als „antizyklischer Sektor“ eingestuft, dahinter stehen 126 Millionen Hunde und Katzen in städtischen Gebieten, ein Konsummarkt von 312,6 Milliarden Yuan und eine jährliche durchschnittliche Wachstumsrate von 8,6 %. Zusammen mit der gesellschaftlichen Stimmung, dass junge Menschen keine Kinder mehr bekommen und stattdessen Katzen halten, wurde der Haustiersektor fast zum „letzten blauen Ozean des neuen Konsumgütermarktes“.
Die Erzählung auf dem Kapitalmarkt war so reizvoll, dass sie fast unangreifbar schien.
Von Ende 2024 bis Mitte 2025 schossen die Aktienkurse der drei führenden Unternehmen in die Höhe: Zhonghong Pet stieg um fast 300 %, Guabao Pet um fast 200 % und Peidi Co., Ltd. um über 60 %.
Aber in diesem Jahr hat sich die Situation drastisch gewendet.
Der Aktienkurs von Guabao Pet fiel von rund 115 Yuan auf rund 36 Yuan, mit einem maximalen Rückgang von fast 70 %, und der Marktwert schrumpfte von über 48 Milliarden Yuan auf 16,4 Milliarden Yuan.
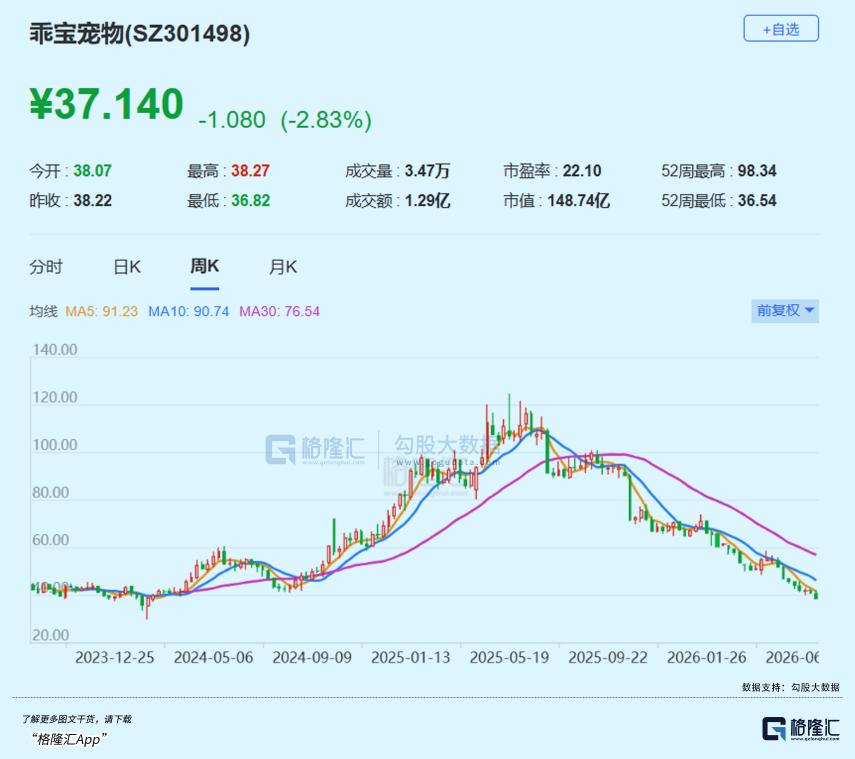
Der Aktienkurs von Zhonghong Pet fiel von seinem historischen Höchststand von 73,80 Yuan auf unter 30 Yuan, was einem Rückgang von über 60 % gegenüber dem Höchststand entspricht, und der Kurs von Peidi Co., Ltd. hat sich ebenfalls mehr als halbiert.
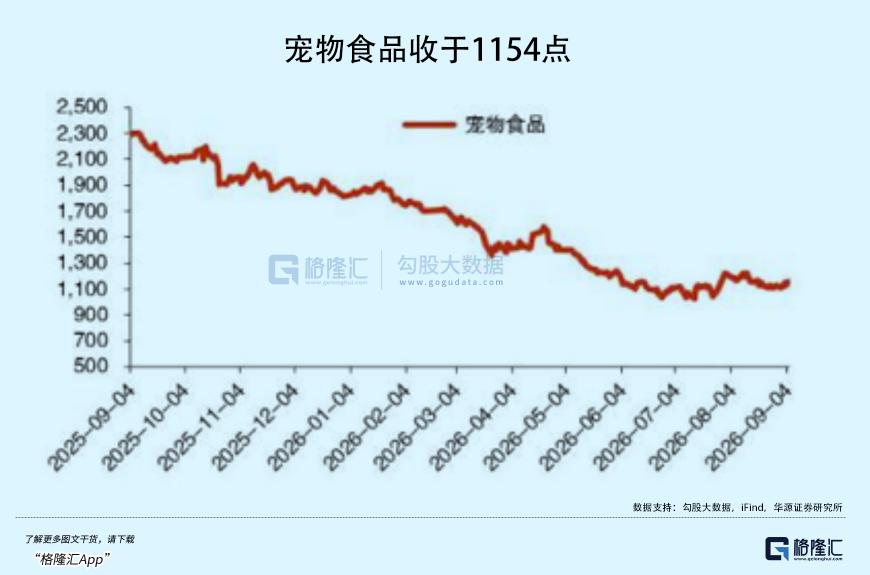
Bis September ist der Rückgang des Haustierwirtschaftsindexes in diesem Jahr über 20 % betragen, der maximale Rückgang in dem Zeitraum erreichte zeitweise fast 30 %, und die sieben an der A-Aktie notierten Haustierunternehmen verzeichneten gemeinsam einen Kurseinbruch.
Warum wurde der Haustiersektor verlassen?
01 Massenflucht
Die Massenflucht des Kapitals wurde durch die inneren Probleme und äußeren Schwierigkeiten verursacht, mit denen die Haustierwirtschaft konfrontiert ist.
Außerhalb der Branche gibt es derzeit Gegenwinde für das Auslandsgeschäft.
Unternehmen wie Zhonghong Pet und Peidi Co., Ltd. sind seit langem stark von ausländischer Auftragsfertigung und Exporten abhängig, wobei der Anteil der Auslandseinnahmen im Allgemeinen bei etwa 80 % liegt.
Seit 2025 schwanken die ausländischen Zollpolitiken jedoch wiederholt, die Seefrachtkosten bleiben dauerhaft hoch. Zusammen mit dem Abschreibungsdruck während der Kapazitätsauslastungsphase der neu gebauten Fabriken der Unternehmen in Vietnam, Kambodscha, Neuseeland und anderen Orten wurde der Bruttomargenraum des Exportgeschäfts schichtweise verkleinert.
Obwohl der Anteil der Auslandseinnahmen von Peidi Co., Ltd. im Jahr 2025 von 82,63 % leicht auf 80,35 % gesunken ist, haben die Wechselkursverluste aufgrund von Währungsschwankungen die Finanzkosten stark erhöht und die Gewinne direkt geschmälert.
Noch schädlicher für die Grundlagen der Branche ist die rasche Zunahme des Wettbewerbs im Inland.
Angesichts der hohen Konjunktur der Branche strömte heißes Geld aus dem Primärmarkt in den Haustiersektor, aufstrebende Marken starteten Preiskriege mithilfe von Live-E-Commerce und privaten Verkehrsquellen, und die Quote der Vertriebskosten wurde schnell in die Höhe getrieben.
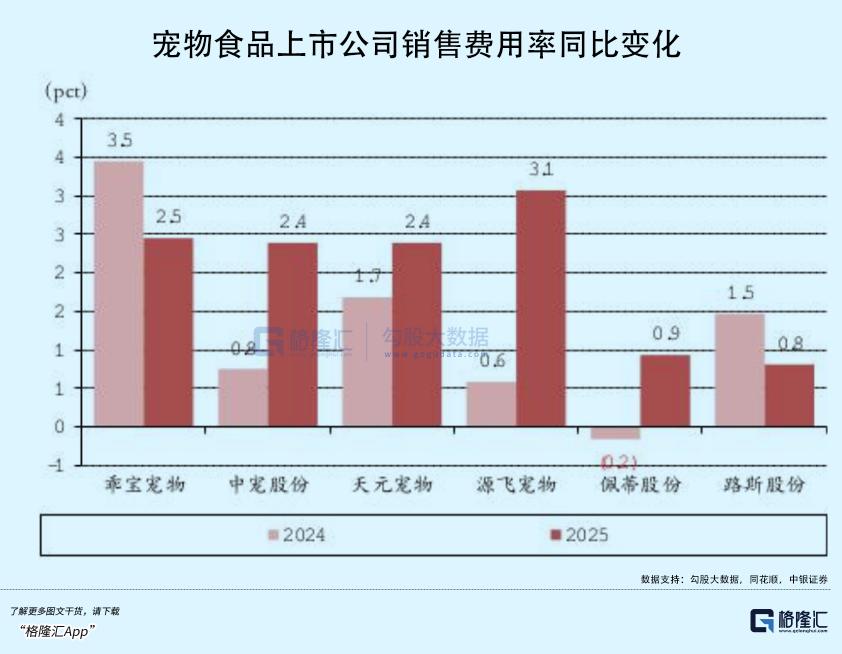
Die Vertriebskosten von Guabao Pet stiegen im Jahr 2025 im Vergleich zum Vorjahr um 44,79 % auf bis zu 1,527 Milliarden Yuan, die Vertriebskosten von Yuanfei Pet stiegen sogar von etwas über 40 Millionen Yuan auf über 100 Millionen Yuan, was einem Anstieg von über 160 % entspricht.
Das bedeutet, dass dieses Geld für Influencer-Werbung, Plattformförderung und Markenmarketing ausgegeben wurde, was zu einem Wachstum der Umsätze führte, aber die Gewinne wurden fast vollständig aufgezehrt.
Daraufhin gerieten die Unternehmen in der gesamten Wertschöpfungskette der Haustierbranche in das Dilemma, dass die Umsätze stiegen, aber die Gewinne nicht zunahmen.
Im gesamten Jahr 2025 traten bei 3 der 7 börsennotierten Haustierunternehmen diese Situation auf.
Im ersten Quartal 2026 stieg diese Zahl auf 6, und zusammen mit Yiji Co., Ltd., bei dem Umsatz und Gewinn gleichzeitig sanken, verzeichneten alle 7 Unternehmen im ersten Quartal einen Rückgang des Nettogewinns im Vergleich zum Vorjahr.
Die Bruttomarge von Guabao Pet im ersten Quartal lag weiterhin auf einem hohen Niveau von 41,6 %, aber die Nettomarge betrug nur 7,5 %.
Die vorherige Bewertung des Kapitalmarktes basierte auf der Logik, dass das hohe Wachstum der Haustierwirtschaft zwangsläufig zu hohen Gewinnen in der Branche führt.
Wenn diese Annahme widerlegt wird, ist die Bewertungskorrektur unvermeidlich.
Von 2024 bis 2025 wurde das Kurs-Gewinn-Verhältnis des Haustiersektors zeitweise auf das 50- bis 60-fache getrieben, und der Markt betrachtete ihn als einen goldenen Konsumsektor, der Konjunkturschwankungen überdauert.
Aber wenn das Wachstum der Gewinne nach unten dreht, prüfen die Anleger den Sektor strenger anhand des PEG-Indikators, und der Bewertungsmittelwert nähert sich schnell dem 20-fachen.
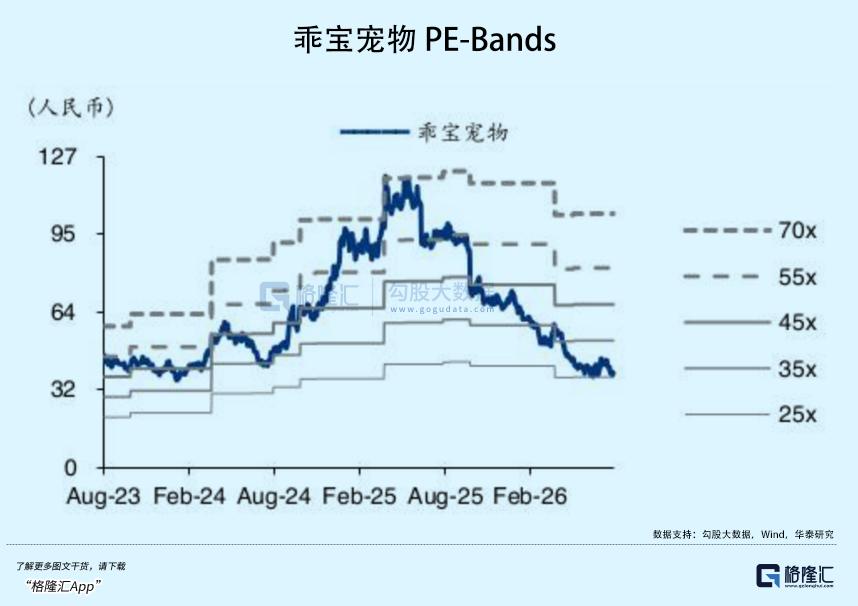
Der Rückgang der Aktienkurse stammt zur Hälfte aus der Korrektur der Gewinnerwartungen und zur Hälfte aus der Verkleinerung des Bewertungsmultiplikators, was eine typische Davis-Doppel-Schlacht ist.
02 Rückzug vor dem Kampf
Neben dem Druck auf die Fundamentaldaten ist der konzentrierte Rückzug des Kapitals auch der letzte Strohhalm, der die Marktstimmung zum Einsturz bringt.
Hinter der Bewegung zur Schaffung von Mythen im Haustiersektor steht die tiefe Bündelung der institutionellen Investoren.
Im ersten Halbjahr 2025 strömten die öffentlichen Fonds in Scharen in den Sektor, und ihre Allokation im Haustiersektor erreichte ihren Höhepunkt.
Bis Ende Juni 2025 betrug der Anteil der öffentlichen Fonds am Aktienbesitz von Guabao Pet bis zu 18,25 %, der Anteil am Aktienbesitz von Zhonghong Pet stieg von 8,06 % Ende 2024 auf 15,74 %, und der Anteil von Yuanfei Pet stieg von 1,69 % auf 15,27 %.
Im August 2025 meldeten insgesamt 77 institutionelle Investoren, dass sie A-Aktien von Zhonghong Pet halten, insgesamt 207 Millionen Aktien, was 68,12 % des gesamten Aktienkapitals entspricht, und der Anteil der zehn größten institutionellen Aktionäre betrug 62,67 %.
Ein einstiger Nischensektor wurde zu einem Kapitalpool im Wert von hunderten Milliarden Yuan aufgebaut.
Dann wurde die Erzählung widerlegt, und das Kapital zog sich schnell zurück.
Ende des ersten Quartals 2026 sank die Anzahl der von aktiv investierenden Fonds schwer gehaltenen Aktien von Guabao Pet von 13,3749 Millionen Aktien im gleichen Zeitraum des Vorjahres auf 1,4351 Millionen Aktien, und die Anzahl der schwer gehaltenen Aktien von Zhonghong Pet sank von 24,2939 Millionen Aktien auf 9,4285 Millionen Aktien.
Die Statistikdaten von Caitong Securities sind noch deutlicher: Im zweiten Quartal 2026 ist der Anteil des Haustiersektors an den Fondsbeständen auf 0,00 % gesunken.
Und das Industriekapital hat bereits zuvor auf hohem Niveau präzise Geld ausgezahlt.
Laut Marktstatistiken hat der frühe Investor KKR insgesamt fast 1,5 Milliarden Yuan ausgezahlt, und die Aktionäre der Jun-Serie haben insgesamt über 1,8 Milliarden Yuan ausgezahlt.
Ein noch dramatischerer Vorfall ereignete sich im Juni 2025, als der zweitgrößte Aktionär von Guabao Pet seine Anteile über Blockhandel vollständig veräußerte und 1,08 Milliarden Yuan Gewinn erzielte.
Die Liste der Übernehmer ist beeindruckend: Guotai Fund, Shanghai Juesuo Asset, Orient Securities Asset Management und so weiter, auch die UBS Group und Morgan Stanley gehören zu den Übernehmern, mit einer Sperrfrist von sechs Monaten.
Anschließend wurden diese Institutionen nach der Übernahme stark in die Tiefe gezogen.
Der bekannte Investor Ge Weidong und verbundene Personen tauchten Ende 2025 auch unter den zehn größten freien Aktionären von Guabao Pet auf, zogen sich aber nur ein Quartal später gemeinsam zurück, und die Transaktion mit einem Marktwert von etwa 230 Millionen Yuan endete mit Verlust.
Es ist ersichtlich, dass selbst die professionellsten Käufer bei den hoch liegenden Bewertungen nicht unversehrt entkommen konnten.
03 Tiefgreifende Veränderungen
Nachdem der Sektor eine heftige Bewertungsrückkehr erlebt hat, taucht eine Schlüsselfrage auf: Ist der aktuelle Stand der Tiefpunkt oder eine Falle?
Aus Sicht der Fundamentaldaten ist diese Branche nicht schlechter geworden, sie ist nur nicht so gut, wie der Markt einst gedacht hat.
Im Gegensatz zu dem starken Rückgang auf dem Kapitalmarkt ist die Anzahl der Haustiere nicht zurückgegangen.
Im Jahr 2025 erreichte die Anzahl der Hunde und Katzen in chinesischen Städten 126 Millionen, ein Anstieg von 2,21 Millionen gegenüber dem Vorjahr, der Umfang des Haustierkonsummarktes stieg auf 312,6 Milliarden Yuan, ein Anstieg von 4,1 % gegenüber dem Vorjahr, und es wird erwartet, dass er im Jahr 2028 auf 405 Milliarden Yuan ansteigen wird.
Im Vergleich zu ausländischen Ländern beträgt die Durchdringungsrate der Haustierhaltung in chinesischen Haushalten nur 29 %, weit niedriger als 81 % in den USA und 60 % in Japan.
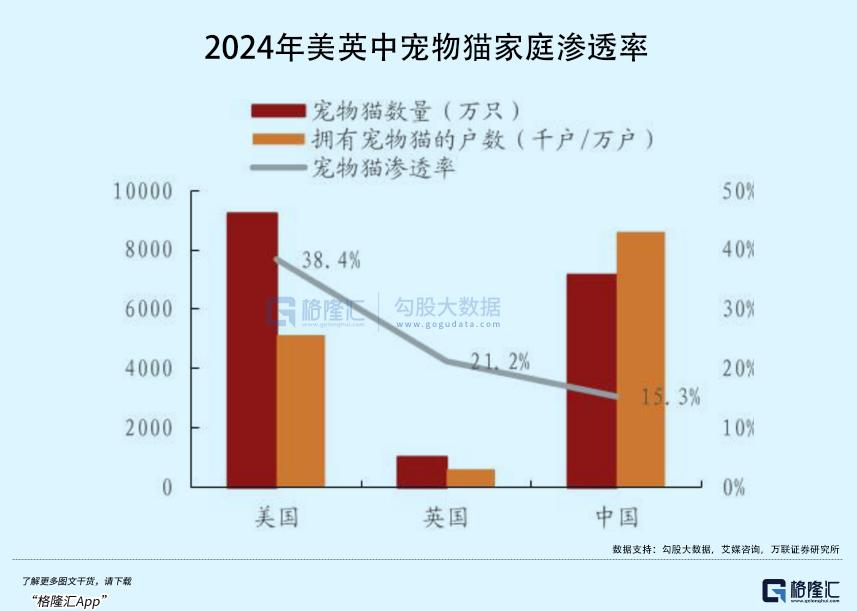
Die Durchdringungsrate von professionellem Katzenfutter und Hundefutter beträgt nur 51,9 % bzw. 28,8 %, und der Marktanteil von hochwertigen Kategorien hat noch einen enormen Raum für Verbesserungen.
Aber die Verlangsamung des Wachstums ist eine unbestreitbare Tatsache.
Seit 2023 hält sich das Wachstum des Umfangs des Haustierkonsummarktes auf einem niedrigen Niveau von 4 % bis 5 %, im Jahr 2026 wird er voraussichtlich mit einer jährlichen Wachstumsrate von 4,3 % 336,5 Milliarden Yuan erreichen, und das Wachstum der Anzahl von Hunden und Katzen verlangsamt sich ebenfalls.
Das bedeutet, dass sich die Antriebskräfte für das Branchenwachstum ändern: Die Ära des Wachstums durch die Zunahme der Anzahl von Haustierhaltern ist vorbei, und strukturelle Chancen sind das Kernschlachtfeld für die nächsten fünf Jahre.
Derzeit setzt sich der Trend der Konsumaufwertung in der Haustierwirtschaft fort.
Seit 2025 liegt das Wachstum in den mittleren und oberen Preisklassen sowie den hochwertigen Preisklassen deutlich über dem Branchendurchschnitt, während in den niedrigen Preisklassen sogar negatives Wachstum auftritt.
Die Fütterung von Haustieren geht schrittweise in die Ära der wissenschaftlichen Fütterung über, Trends wie spezialisiertes Futter für spezielle Haustiere, funktionales Hauptfutter und ein steigender Anteil von Nassfutter werden die Konsumaufwertung weiter vorantreiben.
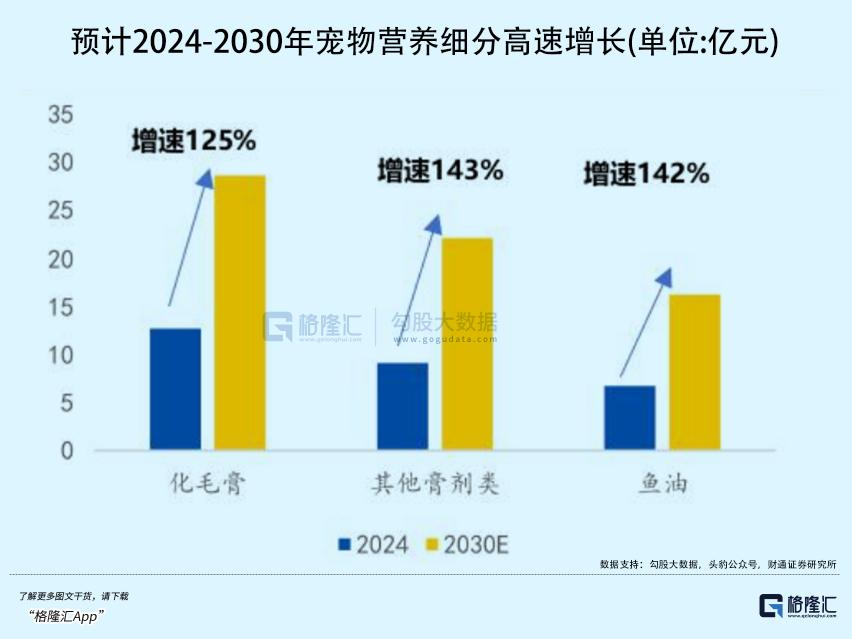
Die Wettbewerbslandschaft erfährt auch erhebliche Veränderungen.
Mit der schrittweisen Inbetriebnahme und stabilen Freigabe der neuen Produktionskapazitäten der führenden Marken und führenden Auftragsfertiger in den letzten Jahren wird die Wettbewerbslandschaft auf der Kapazitätsseite stabiler, und das Modell, nur Geld zu verbrennen um Verkehr zu gewinnen, verliert seine Gültigkeit.
Die Umsetzung der Branchenstandards für Diätfutter hat die Zugangshürden zur Branche erhöht, und die Vorteile der führenden