Rangfolge der jährlichen Renditen aller großen Anlageklassen in den vergangenen 10 Jahren
Die Rangfolge der jährlichen Renditen verschiedener Anlageklassen von 2007 bis 2026 zeigt ein sehr wichtiges Gesetz: Keine einzelne Anlage kann langfristig die Spitzenposition behaupten, der „König“ des Marktes wechselt ständig.
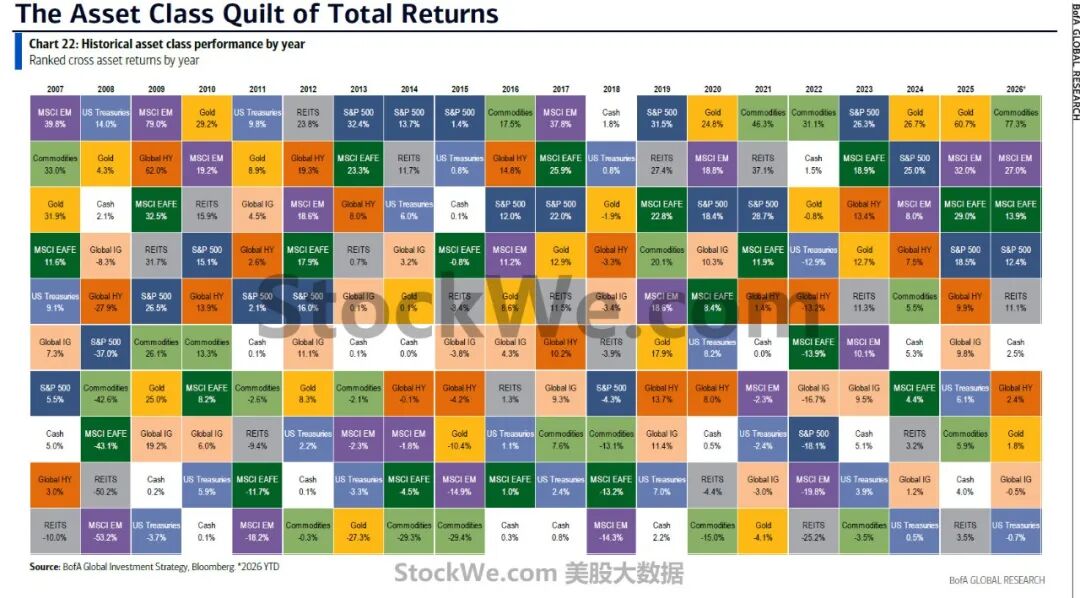
I. Das wichtigste Signal im Jahr 2026: Rohstoffanlagen werden zum absoluten Gewinner
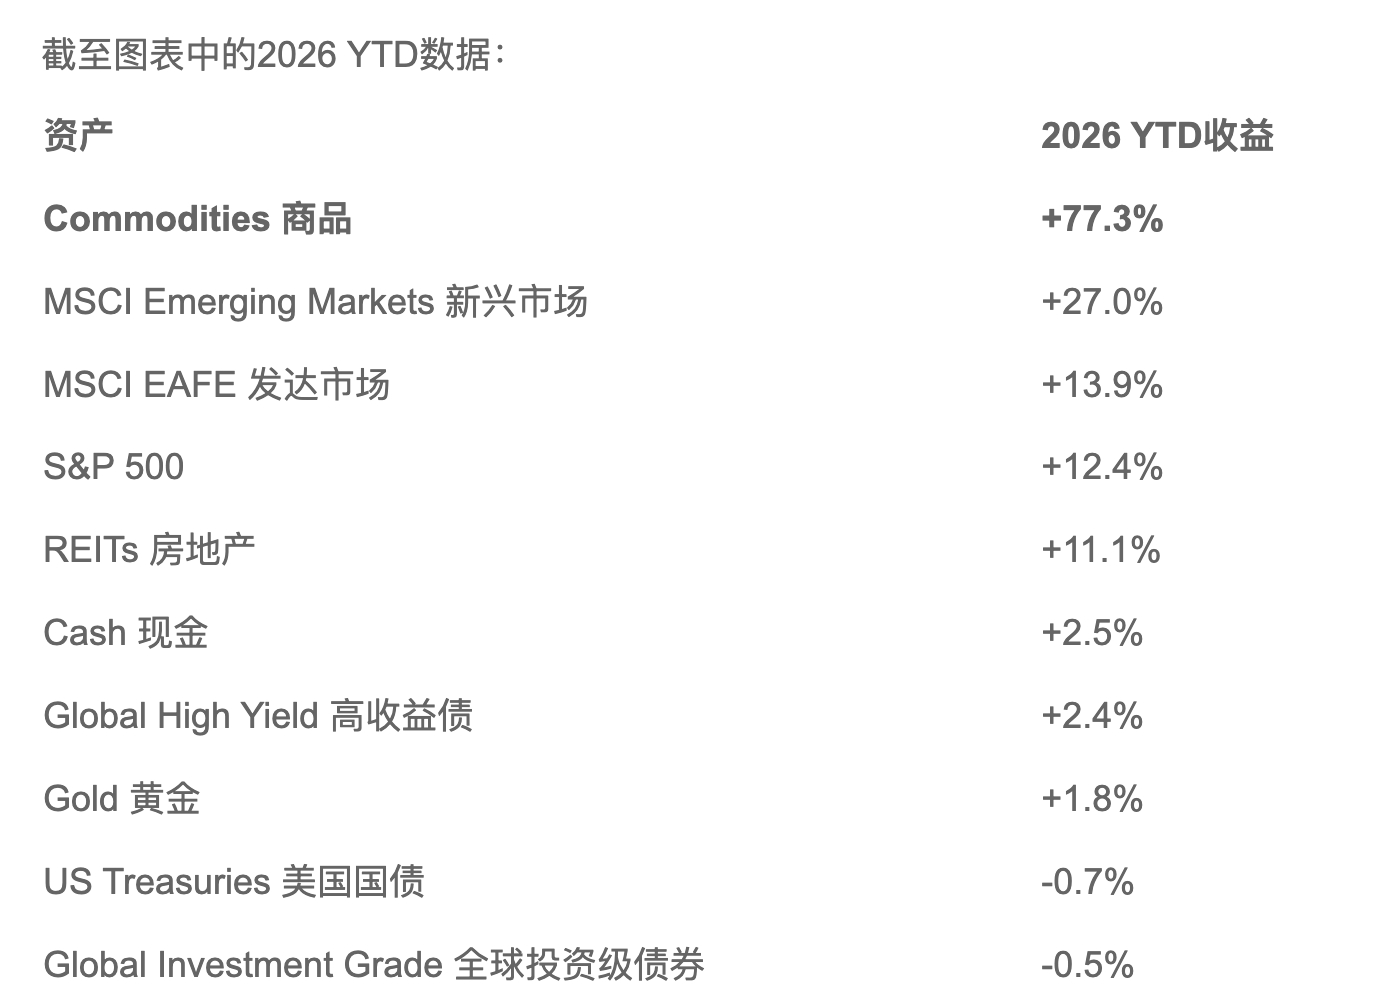
Das Auffälligste ist Rohstoffe +77,3%.
Und das ist kein gewöhnliches „geringfügiges Vorsprung“, sondern ein deutlicher, abgestufter Vorsprung.
Der Zweitplatzierte, die Schwellenmärkte, erreichen nur 27%, die Rendite der Rohstoffe ist fast 3 Mal so hoch.
Das zeigt, dass sich die zentrale Handelslogik des Marktes im Jahr 2026 deutlich verändert hat: Kapital strömt zunehmend aus traditionellen finanziellen Vermögenswerten in Sachwerte wie Ressourcen, Energie und Rohstoffe.
II. Das wirklich Beachtenswerte ist: Gold tritt den Platz an „Rohstoffe“ ab
Wie das Forschungsteam von US Stock Investment Network erfuhr, wenn man nur die letzten zwei Jahre betrachtet, kommt man leicht zu dem Schluss, dass „Gold der größte Gewinner ist“.
2024:
Gold +26,7%
2025:
Gold +60,7%
Gold hat zwei Jahre in Folge eine sehr starke Performance gezeigt.
Aber im Jahr 2026 erreicht Gold nur:
+1,8%
Gleichzeitig erreicht der Rohstoffindex direkt:
+77,3%
Das bedeutet eine sehr wichtige Veränderung:
Der Markthandel dreht sich nicht mehr nur um „Risikovermeidung“, sondern beginnt, sich auf „Ressourcenknappheit“ zu konzentrieren.
Der Anstieg von Gold spiegelt vor allem folgende Faktoren wider:
US-Dollar, Inflation, Goldkäufe der Zentralbanken, Geopolitik, Haushaltsdefizite, Risikovermeidung und weitere Faktoren.
Ein starker Anstieg von Rohstoffen hingegen bedeutet meist ein direktes Ungleichgewicht zwischen Angebot und Nachfrage.
Wenn zum Beispiel bei Energie, Industriemetallen und Agrarprodukten Angebotsengpässe auftreten, überträgt sich der Preisanstieg weiter auf das gesamte Wirtschaftssystem.
Wenn man dieses Diagramm vor dem makroökonomischen Umfeld von 2026 betrachtet, ist nach Ansicht von US Stock Investment Network nicht die Frage „ob Gold weiter steigen kann“ am meisten beachtenswert, sondern:
Warum ist der Rohstoffindex plötzlich zu dem Vermögenswert mit der höchsten Rendite auf dem gesamten Markt geworden?
Dahinter könnte sich ein tieferes Thema verbergen, mit dem der Markt derzeit handelt — die Neubewertung globaler Sachwerte.
III. Der „Champion“ der letzten 20 Jahre wechselt ständig
Das Interessanteste an diesem Diagramm ist eigentlich der horizontale Blick auf den Zeitraum 2007—2026.
Man stellt fest:
Im Jahr 2007 war MSCI Schwellenmärkte +39,8%
Im Jahr 2008 wurde es zu US-Staatsanleihen +14,0%
Im Jahr 2009 explodierten die Kurse der Schwellenmärkte um +79,0%
Im Jahr 2010 stieg Gold um +29,2%
Im Jahr 2011 belegten US-Staatsanleihen den ersten Platz
Im Jahr 2012 belegten REITs den ersten Platz
Im Jahr 2013 belegte der S&P 500 den ersten Platz mit +32,4%
Im Jahr 2014 belegte der S&P 500 den ersten Platz mit +13,7%
Im Jahr 2015 zeigten traditionelle Vermögenswerte wie Rohstoffe und Gold eine sehr schlechte Performance
Im Jahr 2016 erholten sich die Rohstoffe wieder
Im Jahr 2017 belegten die Schwellenmärkte den ersten Platz mit +37,8%
Im Jahr 2018 schnitten Bargeld / US-Staatsanleihen relativ besser ab
Im Jahr 2019 S&P 500 +31,5%
Im Jahr 2020 Gold +24,8%
Im Jahr 2021 Rohstoffe +46,3%
Im Jahr 2022 Rohstoffe +31,1%
Im Jahr 2023 S&P 500 +26,3%
Im Jahr 2024 Gold +26,7%
Im Jahr 2025 Gold +60,7%
Und dann im Jahr 2026:
Rohstoffe +77,3%.
Das ist die sogenannte „Asset-Rotation“.
IV. Dieses Diagramm sagt den Investoren eigentlich: Vertraue nicht blind auf einen einzelnen Vermögenswert
Zum Beispiel Gold.
Im Jahr 2020 Gold: +24,8%
Im Jahr 2021: ca. +0,0%
Im Jahr 2022: -0,8%
Im Jahr 2023: +13,4%
Im Jahr 2024: +26,7%
Im Jahr 2025: +60,7%
Bisher im Jahr 2026: +1,8%
Man stellt fest, dass Gold nicht ständig steigt.
Wenn du im Jahr 2025 glaubtest, dass „Gold für immer der beste Vermögenswert ist“, weil Gold um 60,7% gestiegen ist, wirst du im Jahr 2026 feststellen, dass das Kapital bereits zu Rohstoffen gewechselt ist.
Dasselbe passiert auch bei Aktien, Anleihen, Schwellenmärkten und REITs.
Es gibt keinen dauerhaften ersten Platz, nur einen ersten Platz unter verschiedenen makroökonomischen Zyklen.
Das ist die Kernbedeutung des Diagramms namens „Asset Class Quilt“.
V. Das Jahr 2022 war eigentlich ein sehr wichtiger Wendepunkt
Im Jahr 2022:
Rohstoffe +31,1%
Während: S&P 500 -18,1%
MSCI EAFE -18,1%
MSCI EM -16,7%
Global IG -19,8%
REITs -25,2%
US-Staatsanleihen -12,9%
Das heißt, im Jahr 2022 litten traditionelle Aktien und Anleihen fast unter einem „Doppelschlag“, aber Rohstoffe wurden zum größten Gewinner.
Das ist typisch:
Inflation → steigende Zinssätze → Kompression der Aktienbewertung → fallende Anleihen → Rohstoffe profitieren.
Und jetzt im Jahr 2026 zeigen Rohstoffe wieder eine Performance, die weit über die anderer Vermögenswerte hinausgeht. Es ist nachzudenken:
Bildet sich im Jahr 2026 gerade ein „Sachwertzyklus“ ähnlich dem von 2022?
Natürlich sind die makroökonomischen Hintergründe der beiden Jahre nicht vollständig identisch, sodass man die Handelslogik von 2022 nicht einfach kopieren kann.
VI. Es gibt noch ein sehr interessantes Phänomen: Aktien sind eigentlich nicht so schlecht
Viele Menschen, die sehen, dass Rohstoffe 2026 um 77,3% gestiegen sind, könnten denken, dass „es keine Chancen mehr für Aktien gibt“.
Das stimmt aber nicht.
2026 YTD: S&P 500 +12,4%
MSCI EAFE +13,9%
MSCI EM +27%
Das zeigt, dass Aktien immer noch positive Renditen erzielen und die Schwellenmärkte eine sehr starke Performance aufweisen.
Insbesondere:
MSCI Emerging Markets +27%
hat den S&P 500 deutlich übertroffen.
Das zeigt, dass es derzeit keine einfache einseitige Kapitalwanderung „Aktien → Rohstoffe“ gibt, sondern eher eine umfassendere globale Neuzuweisung von Vermögenswerten:
US-Großkapitalaktien → Auslandsmärkte / Schwellenmärkte + Sachwerte
VII. Die Performance von Anleihen ist hingegen sehr beunruhigend
Im Jahr 2026:
US-Staatsanleihen -0,7%
Globale Investment-Grade-Anleihen -0,5%
Diese beiden Zahlen scheinen nicht stark zu fallen, aber vor dem Hintergrund des aktuellen Anstiegs der Rohstoffe um 77,3% hat das eine völlig andere Bedeutung.
Denn das traditionelle 60/40-Portfolio:
60% Aktien + 40% Anleihen
verließ sich in den letzten Jahrzehnten stark auf die negative Korrelation zwischen Aktien und Anleihen.
Aber wenn in Zukunft folgende Situation eintritt:
Anstieg der Rohstoffe + Inflationsdruck + hohes Zinsniveau + steigende Aktien + schwache Performance von Anleihen
muss das Risiko-Rendite-Profil des traditionellen 60/40-Portfolios neu bewertet werden.
Das ist auch eine der wichtigsten Erkenntnisse dieses Diagramms für die langfristige Vermögensallokation.
VIII. Aus Sicht der US-Aktieninvestition ist das, was in diesem Diagramm wirklich beachtenswert ist, die „zweite Ebene der Chancen“
Wenn Rohstoffe tatsächlich in einen starken Zyklus eintreten, ist es nicht unbedingt nur der direkte Kauf von Rohstoffen, der am meisten beachtet werden sollte.
Denn der Anstieg der Rohstoffe führt zu einer großen Übertragung in der gesamten Industriekette.
Zum Beispiel:
Anstieg der Energie → steigende Gewinne von Öl- und Gasunternehmen
Anstieg von Kupfer → steigende Gewinne der Kupferbergbauunternehmen
Anstieg von Uran → Uranabbau- / Kernenergie-Industriekette profitiert
Anstieg von Gold → höhere Gewinnelastizität für Goldbergbauunternehmen
Anstieg von Aluminium, Kupfer, Lithium usw. → vorgelagerte Ressourcenunternehmen profitieren
Und das Gewinnwachstum von Ressourcenunternehmen ist oft stärker als der Anstieg des Rohstoffpreises selbst.
Ein einfaches Beispiel:
Wenn die Kosten eines Bergbauunternehmens 50 US-Dollar betragen und der Rohstoffpreis von 70 auf 100 US-Dollar steigt, steigt der Rohstoffpreis selbst um 43%, aber der Bruttogewinn des Unternehmens kann von 20 auf 50 US-Dollar ansteigen, was einem Gewinnzuwachs von 150% entspricht.
Wenn sich der Superzyklus der Rohstoffe im Jahr 2026 fortsetzt, ist das, was hinter diesem Diagramm wirklich erforscht werden sollte, die gesamte Industriekette:
Rohstoffe → vorgelagerte Ressourcen → Ausrüster → Infrastruktur → Kapitalausgaben der Unternehmen
IX. Nach Ansicht von US Stock Investment Network lässt sich dieses Diagramm zu einem Satz zusammenfassen, der sehr gut für US-Aktieninvestoren passt
Der Markt der letzten 20 Jahre war nie so, dass „ein Vermögenswert für immer steigt“, sondern jeder makroökonomische Zyklus bringt einen neuen Anlage-Champion hervor.
Im Jahr 2009 waren es die Schwellenmärkte.
Im Jahr 2010 war es Gold.
Von 2013 bis 2014 waren es US-Aktien.
Im Jahr 2016 waren es Rohstoffe.
Im Jahr 2017 waren wieder die Schwellenmärkte an der Reihe.
Im Jahr 2019 waren es US-Aktien.
Im Jahr 2020 Gold.
Von 2021 bis 2022 Rohstoffe.
Im Jahr 2023 US-Aktien.
Von 2024 bis 2025 Gold.
Und im Jahr 2026 liegen Rohstoffe mit einer Rendite von 77,3% weit vorne.
Deshalb ist das am meisten Beachtenswerte an diesem Diagramm nicht „welcher Vermögenswert in diesem Jahr am stärksten gestiegen ist“, sondern:
Warum wechselt der Markt-Champion von Gold zu Rohstoffen?
Wenn dieser Trend anhält, könnten die wirklichen großen Chancen auf dem US-Aktienmarkt nicht nur bei traditionellen Technologieaktien im KI-Bereich liegen, sondern sich allmählich auf Energie, Kupfer, Uran, Bergbau, Industrieequipment, Infrastruktur und Unternehmen ausweiten, die von den globalen Kapitalausgaben im Ressourcenbereich profitieren.
Das ist nach Ansicht von US Stock Investment Network eines der wertvollsten Signale dieses BofA-Diagramms für die Investitionen im Jahr 2026.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto