Die in China entwickelten KI-Chips verzeichnen enorme Verkaufserfolge – wer hat im ersten Halbjahr des Jahres tatsächlich Geld verdient?
Kürzlich haben Hygon, Cambricon, Moore Threads, Muxi, Biren Technology und Iluvatar Corex nacheinander ihre Halbjahresberichte 2026 veröffentlicht, und das kürzlich börsennotierte Enflame Technology hat auch die Daten für denselben Zeitraum in seinem Prospekt aktualisiert. Die Gesamteinnahmen der sieben Unternehmen in der ersten Hälfte des Jahres beliefen sich auf etwa 21,46 Milliarden Yuan, was fast dem Doppeln des Wertes im gleichen Zeitraum des Vorjahres entspricht.
Die Einnahmen stiegen fast durchgängig: Cambricon wuchs um 108,13 %, Moore Threads um 147,42 %, Iluvatar Corex um 191,6 %, Enflame Technology um etwa 279 %, und Biren Technology verzeichnete auf einer niedrigen Basis ein Wachstum von 1997,6 %. Die inländischen KI-Chiphersteller, die einst ihre Forschung und Entwicklung durch Finanzierungen stützten, überschreiten gemeinsam die Schwelle von Prototypen und Tests zur Massenlieferung.
Wer am meisten verdient – zuerst der Blick auf die Bilanz
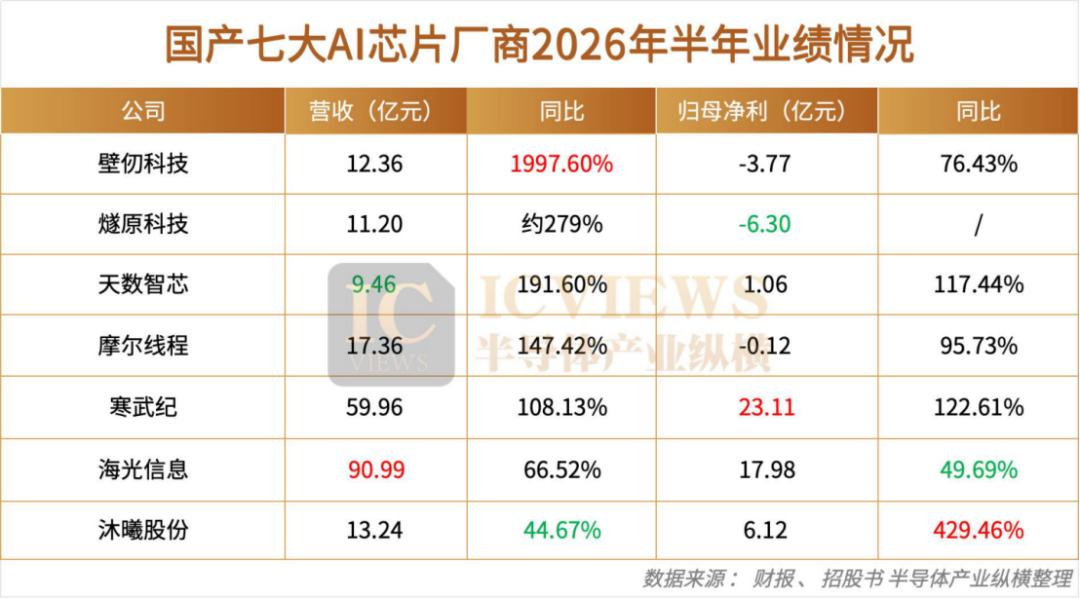
„Wer am meisten verdient“ ist keine Frage, die sich anhand der Rangliste des Nettogewinns beantworten lässt. Hygon hat die höchsten Einnahmen, Cambricon den höchsten den Aktionären zurechenbaren Nettogewinn; Muxi und Iluvatar Corex haben in ihren Berichten die Verlustzone verlassen, während ihr Hauptgeschäft weiterhin Verluste verzeichnet; Moore Threads ist nur einen Schritt vom Break-even entfernt; Biren und Enflame verzeichnen schnell wachsende Einnahmen, haben aber noch Verluste in Höhe von mehreren hundert Millionen Yuan nicht überwunden.
Es gibt vier intuitive Trends:
Erstens: Die Umsätze steigen gemeinsam stark, viele Unternehmen verdoppeln ihre Werte. Die Einnahmen von Cambricon wuchsen um 108,13 %, Moore Threads um 147,42 %, Iluvatar Corex um 191,6 %, Enflame um etwa 279 %, und Biren verzeichnete auf einer niedrigen Basis sogar ein Wachstum von 1997,6 %. Obwohl Hygon und Muxi ihre Werte nicht verdoppelt haben, liegen ihre Wachstumsraten von 66,52 % bzw. 44,67 % deutlich über denen der meisten etablierten Chiphersteller. Noch wichtiger ist, dass die Halbjahreseinnahmen vieler Unternehmen bereits die Gesamtjahreseinnahmen des vergangenen Jahres übersteigen. Die Einnahmen von Moore Threads in der ersten Hälfte des Jahres beliefen sich auf 1,736 Milliarden Yuan und lagen damit über den 1,506 Milliarden Yuan des Gesamtjahres 2025; die Einnahmen von Biren in der ersten Hälfte des Jahres beliefen sich auf 1,236 Milliarden Yuan und überstiegen ebenfalls die Gesamtjahreseinnahmen des Vorjahres; die Halbjahreseinnahmen von Enflame in Höhe von 1,120 Milliarden Yuan übertreffen die 0,990 Milliarden Yuan des Gesamtjahres 2025. Das Geschäftsvolumen der inländischen KI-Chiphersteller steigt stetig, was zeigt, dass inländische KI-Chips von kleinen Testserien und Projektvalidierungen zu größeren Produkt- und Clusterlieferungen übergehen.
Zweitens: Die gewinnorientierten Lager und die die Mittel verbrauchenden Lager beginnen sich zu differenzieren. Während die Einnahmen gemeinsam steigen, konvergieren die Rentabilitäten nicht synchron. Hygon und Cambricon sind bereits in die Phase der rentablen Hauptgeschäftstätigkeit im großen Maßstab eingetreten. Moore Threads und Muxi befinden sich an der zweiten Position, beide Unternehmen haben die Break-even-Linie des Hauptgeschäfts erreicht. Der den Aktionären zurechenbare Nettoverlust von Moore Threads hat sich auf 11,56 Millionen Yuan verengt, der um außerordentliche Posten bereinigte den Aktionären zurechenbare Nettoverlust von Muxi im Halbjahr beträgt 49 Millionen Yuan. Biren Technology erzielte in der ersten Hälfte des Jahres einen Bruttogewinn von 527 Millionen Yuan, investierte aber 804 Millionen Yuan in Forschung und Entwicklung; Enflame Technology verzeichnete einen Nettoverlust von 630 Millionen Yuan und befindet sich noch in der Phase der gemeinsamen Expansion von Produkten und Kunden.
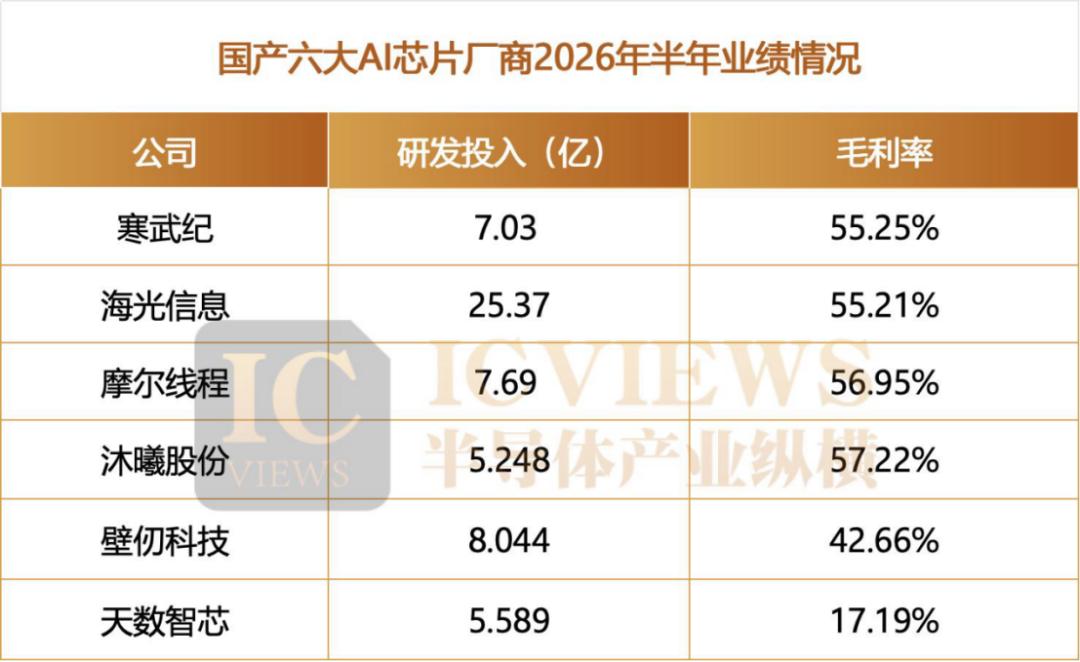
Drittens: Die Bruttomarge ist insgesamt widerstandsfähig, Unterschiede ergeben sich vor allem aus der Produktstruktur. Nach der Massenproduktion inländischer KI-Chips ist es nicht allgemein zu einem Preiswettbewerb zur Eroberung von Marktanteilen gekommen. Die kombinierte Bruttomarge von Cambricon in der ersten Hälfte des Jahres beträgt 55,25 % und stieg im zweiten Quartal weiter auf 56,10 %; die Bruttomarge von Muxi liegt bei etwa 57,22 %, was einem leichten Anstieg von etwa 1,1 Prozentpunkten gegenüber dem Vorjahr entspricht; die Bruttomarge von Moore Threads beträgt 56,95 %. Alle drei Unternehmen halten einen Wert von über 55 %, was zeigt, dass inländische Chips in einem Markt mit angespannter Angebot-Nachfrage-Struktur über eine gewisse Verhandlungsmacht verfügen. Es ist bemerkenswert, dass die gesamte Bruttomarge von Iluvatar Corex von etwa 50,1 % im gleichen Zeitraum des Vorjahres auf 17,2 % gesunken ist.
Viertens: Die F&E-Investitionen treten in die Phase der Erzielung von Ergebnissen ein, Unterschiede bestehen in der Umwandlungsgeschwindigkeit. Hohe F&E-Investitionen sind in der Chipindustrie üblich. Betrachten wir mehrere GPU-Unternehmen, die sich noch in der Aufbauphase befinden: Die F&E-Ausgaben von Moore Threads, Muxi, Biren, Iluvatar Corex und Enflame in der ersten Hälfte des Jahres beliefen sich auf 769 Millionen Yuan, 525 Millionen Yuan, 804 Millionen Yuan, 559 Millionen Yuan bzw. 640 Millionen Yuan, was insgesamt etwa 3,297 Milliarden Yuan entspricht – rund 52 % der Gesamteinnahmen der fünf Unternehmen im gleichen Zeitraum. Im Vergleich dazu betragen die F&E-Kosten von Cambricon in der ersten Hälfte des Jahres etwa 703 Millionen Yuan, was einem ähnlichen Niveau wie bei Moore Threads und Biren entspricht. Das Gewinnergebnis von Cambricon zeigt vor allem, dass die vorhandenen Produkte bereits in die Phase der Massenlieferung und Gewinnerzielung eingetreten sind.
Die Kostenquote spiegelt die unterschiedlichen Entwicklungsstadien der Unternehmen besser wider. Die F&E-Kostenquoten von Moore Threads und Muxi betragen 44,3 % bzw. 39,65 %, die von Biren, Iluvatar Corex und Enflame liegen bei etwa 65 %, 59,1 % bzw. 57,1 %. Hohe F&E-Ausgaben sind nur die Eintrittskarte; was die Leistung im Finanzbericht tatsächlich bestimmt, ist, ob die Investitionen zu serienreifen Produkten führen können, ob diese Produkte in großmaßstäblichen Clustern eingesetzt werden können und ob sie kontinuierliche Bestellungen generieren. Der Wettbewerb um inländische KI-Chips verlagert sich von der Frage „Wagt man zu investieren?“ hin zu „Kann man die versprochenen Ergebnisse liefern?“.
Bestellungen reichen bis ins nächste Jahr – inländische KI-Chips sind knapp im Angebot
Laut Berichten von CCTV Finance verzeichnen inländische Rechenleistungschips einen „Ansturm von Bestellungen“, die Lieferfristen für einige Produkte haben sich bereits auf ein Jahr verschoben, und die inländische Nachfrage nach Rechenleistung übersteigt das Angebot um mehr als das Zehnfache. Mehrere Rechenleistungsdienstleister geben an, dass ihre Bestellungen zwei Jahre in Folge schnell gewachsen sind, und die Anzahl der Kunden einiger Unternehmen hat im vergangenen Jahr um etwa das Zehnfache zugenommen. Die Nachfrage überträgt sich entlang der Industriekette nach oben, sodass Engpässe bei Chips, Servern, Speichern und Verpackungen aufgetreten sind.
Hinter dem Angebotsengpass steht die Tatsache, dass inländische Chips beginnen, echte große Datenströme für Dienste zu übernehmen. Ende August veröffentlichte Zhipu die Details zur Bereitstellung von GLM-5.3-Flash, dem ersten nativen multimodalen Modell der GLM-5-Serie: Der gesamte Online-Datenverkehr wird von 100.000 inländischen Chips getragen. Vor der offiziellen Veröffentlichung des Modells testete Zhipu zudem anonym auf den beiden ausländischen Plattformen OpenRouter und OpenCode, wobei die gesamte Anzahl der aufgerufenen Tokens 62 T erreichte und alle zugehörigen Anfrage-Datenströme von inländischen Chips mit Rechenleistung versorgt wurden. Nach der Umgestaltung der zugrunde liegenden Architektur und der Optimierung der Inferenzdienste haben die Hardware-Effizienz des Clusters und die Kosten pro Token ein Niveau erreicht, das mit dem der gängigen Nvidia-GPUs vergleichbar ist. „Dies beweist, dass inländische Chips in großmaßstäblichen Szenarien die Inferenzanforderungen fortschrittlicher Modelle vollständig effizient und kostengünstig unterstützen können“, schrieb Zhipu in einer Mitteilung.
Solche Fälle prüfen nicht nur die Spitzenrechenleistung, sondern auch gleichzeitige Planung, Kommunikation zwischen Chips, Fehlerwiederherstellung, Modellanpassung und Kostenkontrolle. Die Beschaffungskriterien der Kunden erstrecken sich daher von der Leistung einer einzelnen Karte auf die Nutzbarkeit des gesamten Systems. Inländische Chips sind von der Phase „Funktionsfähig machen“ in die Phase „Stabile Dienste bereitstellen“ übergegangen, und das Verhältnis von Angebot und Nachfrage erhält neue Ankerpunkte.
Die Nachfragestruktur ändert sich gleichzeitig. Trainingscluster sind weiterhin die Quelle großer Beschaffungen, während die Inferenz mit der Nutzung von Suchfunktionen, Empfehlungen, intelligenten Kundenservices, Inhaltserstellung und intelligenten Agenturen für Unternehmen kontinuierlich wächst und zu einem stabileren und häufigeren Verbraucher von Rechenleistung wird. Die Einnahmestruktur von Iluvatar Corex zeigt bereits diesen Trend. In der ersten Hälfte des Jahres 2026 beliefen sich die Einnahmen des Unternehmens aus der Inferenz-Serie auf 654 Millionen Yuan, was einem Anstieg von 651,8 % gegenüber dem Vorjahr entspricht und die 262 Millionen Yuan der Trainings-Serie übersteigt – dies ist fast das Doppelte der gesamten Einnahmen aus der Inferenz im Jahr 2025. Das Unternehmen gibt an, dass der Anstieg des Absatzes und des Verkaufspreises von Produkten der höheren Version das Wachstum des Inferenzgeschäfts gemeinsam vorangetrieben hat. Für inländische Chiphersteller eröffnet der Inferenzmarkt einen zweiten Zugang neben dem Training.
Die Kommerzialisierung entwickelt sich vom Verkauf von Karten zur Bereitstellung von Systemen
Aus den Halbjahresberichten geht hervor, dass die Kommerzialisierung inländischer KI-Chips einen klaren systematischen Weg gebildet hat: Cloud-Produkte generieren standardisierte Einnahmen, Cluster-Lieferungen vergrößern den Umfang einzelner Bestellungen, das branchenspezifische Ökosystem erweitert den Kundenkreis, und Softwareanpassung sowie kontinuierliche Dienste bestimmen die Tiefe von Wiederholungskäufen.
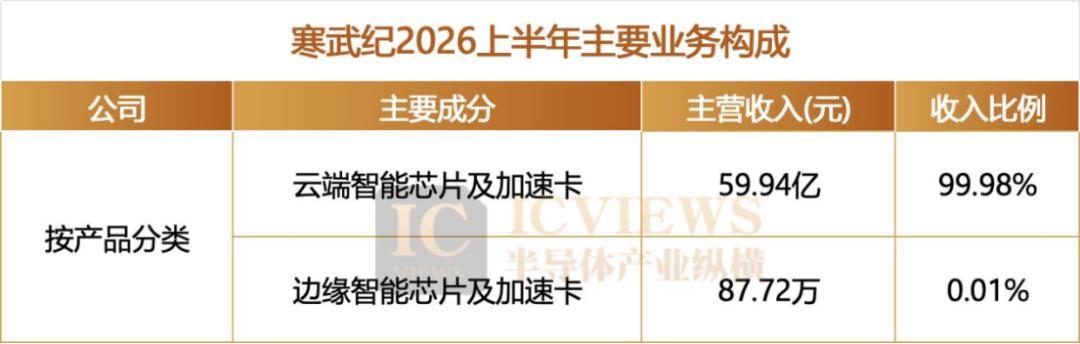
Cloud-Produkte sind der Ausgangspunkt für die Skalierung der Einnahmen. Cambricon erzielte in der ersten Hälfte des Jahres Einnahmen von 5,994 Milliarden Yuan mit seiner Cloud-Produktlinie, was 99,98 % des Gesamtumsatzes entspricht. Seine Trainings- und Inferenzchips dienen hauptsächlich der Infrastruktur großer Modelle. Hygon hat mehr als 400 gängige große Modelle für seine DCU angepasst und ist durch die Zusammenarbeit von CPU und DCU in Cloud-Dienstanbieter und intelligente Rechenzentren eingetreten.
Moore Threads hat seine Plattformstrategie weiter auf Cluster ausgeweitet. Die Einnahmen des Unternehmens aus Cloud-Produkten in der ersten Hälfte des Jahres beliefen sich auf etwa 1,69 Milliarden Yuan, was 97,49 % der Gesamteinnahmen entspricht. Die Serienproduktion des MTT S5000 und die Bereitstellung des Kua-E intelligenten Rechenclusters sind die Hauptwachstumstreiber. Der im März veröffentlichte Verkaufsvertrag für den Kua-E intelligenten Rechencluster im Wert von 660 Millionen Yuan wurde in der ersten Hälfte des Jahres vollständig geliefert und die Einnahmen wurden bestätigt; der Kua-E-Cluster wurde zudem in Peking, Wuxi, Hangzhou und anderen Orten bereitgestellt. Am 9. September kündigte JD Cloud an, gemeinsam mit Partnern wie Moore Threads einen inländischen Cluster mit 10.000 Karten aufzubauen und die Planung eines voll funktionsfähigen GPU-Clusters mit 100.000 Karten voranzutreiben – die Systembereitstellung inländischer GPUs entwickelt sich weiter von Projekten mit 10.000 Karten nach oben.
Muxi hat die Ökosystemstrategie „1+6+X“ vorgeschlagen, die auf einer eigenständigen GPU-Rechenplattform und dem MXMACA-Softwarestack basiert, sechs Branchen abdeckt – Finanzen, Gesundheitswesen, Energie, Bildung und Forschung, Verkehr und Unterhaltungsindustrie – und sich auf Szenarien wie körperliche Intelligenz und Niedrigflugwirtschaft erstreckt. Der Xiyun C600, der vollständig mit inländischen Verfahren hergestellt wird, wurde im Mai serienreif, und der Superknoten Xijing S600 für Training, Inferenz und den Aufbau intelligenter Rechenzentren wird gleichzeitig vorangetrieben. Muxi-GPUs werden bereits kommerziell in Clustern mit Tausenden von Karten eingesetzt.
Biren Technology verfolgt den Weg der Cloud-basierten Ausbildung in Kombination mit Hochgeschwindigkeitsverbindungen. Die R100-Serie wird in intelligenten Rechenzentren, bei Telekommunikationsbetreibern und Kunden großer Modelle eingesetzt. In der ersten Hälfte des Jahres beliefen sich die Einnahmen auf 1,236 Milliarden Yuan, und die Massenproduktion von Trainings-Produkten ließ die Bruttomarge auf 42,7 % steigen. Der gemeinsam mit Shanghai Yidian, Xizhi Technology und ZTE veröffentlichte kommerzielle „Guangyue“-Grafik-Interconnect- und Grafik-Switch-GPU-Superknoten wurde bereits in Clustern mit Tausenden von Karten bereitgestellt. Im Juli wurde das nächste Konzept für einen optischen Interconnect-Superknoten vorgestellt, sodass