Lässt die KI-Infrastruktur die Wertschöpfungskette der Bauindustrie erneut „auferstehen“?
Im September drängte Jensen Huang öffentlich alle Länder, die Anwendung von KI zu beschleunigen und den Ausbau von Infrastrukturen wie Rechenzentren zu erweitern. Es ist bekannt, dass Jensen Huang, der die Ankunft des KI-Zeitalters seit jeher stark unterstützt, KI im Jahr 2026 mit Infrastrukturen wie Wasser und Strom verglich. In Zukunft wird KI weltweit offenbar zu einer „unverzichtbaren Notwendigkeit“ für das moderne Leben werden.
Interessanterweise veröffentlichte China State Construction zur fast gleichen Zeit seinen Finanzbericht für das erste Halbjahr.
Der Wert der neu unterzeichneten Verträge für Rechenzentren und Rechenleistungszentren belief sich auf 87,3 Milliarden Yuan, was einem Anstieg von 328,3 % gegenüber dem Vorjahr entspricht.
Diese beiden aufeinanderfolgenden Ereignisse, die sich gegenseitig widerspiegeln, lenken die Aufmerksamkeit erneut auf eine Frage: Wird der seit langem ruhende Bausektor durch Industrieimmobilien wiederbelebt? Zuvor wurden verwandte Themen wie „DeepSeek stellt Bauingenieure ein“ und „KI belebt Bagger, die Situation von Bauarbeitern verbessert sich?“ in den Freundeskreisen von Baufachleuten massenhaft weiterverbreitet.
Neben China State Construction entwickeln auch einige kleine und mittlere Bauunternehmen stark den Industriebau. In der Kundenliste einiger Fassadenplanungsunternehmen in Linyi, Shandong, taucht überraschend das Rechenleistungszentrum von Volcano Engine auf. In Tongzhou, das als „Heimat des Bauwesens“ gilt, ist der Bau von Industriegebäuden zum Kerngeschäft lokaler Bauunternehmen geworden.
Das alte Goldene Zeitalter wird höchstwahrscheinlich nicht zurückkehren.
Für den gesamten Bausektor hat ein neuer Zyklus der industriellen Infrastruktur gerade erst begonnen. Ob die Unternehmen diesen Schritt erfolgreich mitgehen können, ist noch ungewiss.
Wer nutzt alle Vorteile, wer bleibt auf der Strecke?
Wie groß ist der Hype um die Rechenleistungsinfrastruktur im KI-Zeitalter?
Es ist bekannt, dass intelligente Rechenzentren, Rechenzentren und zugehörige Infrastrukturen zu den am schnellsten wachsenden neuen Geschäftsmodellen im Bereich der Industrieimmobilien gehören. Daten zeigen, dass der Umfang der intelligenten Rechenleistung in China im Jahr 2026 voraussichtlich 1271,4 EFLOPS erreichen wird, mit einer jährlichen durchschnittlichen Wachstumsrate von 52,3 %; die jährliche durchschnittliche Wachstumsrate des chinesischen IDC-Marktes wird zwischen 2023 und 2028 21,39 % erreichen, und der Marktumfang wird voraussichtlich im Jahr 2028 626 Milliarden Yuan überschreiten.
Gleichzeitig erlebten intelligente Rechenzentren in den letzten zwei Jahren ein explosionsartiges Wachstum. Statistiken von China IDC Circle zeigen, dass derzeit mehr als 500 Projekte für intelligente Rechenzentren in unterschiedlichen Bauphasen sind, davon 160 Projekte in Betrieb und mehr als 200 Projekte im Bau. Im Einzelnen umfasst die physische Rechenleistungsinfrastruktur den Tiefbau, den Parkbau, die elektromechanische Installation, die Erweiterung des Stromnetzes usw.
Das ist zweifellos eine ermutigende Nachricht für Bauunternehmen, die bereits um ihr Überleben kämpfen.
Vor einiger Zeit verbreitete sich die Nachricht, dass DeepSeek Bauingenieure einstellt, in der gesamten Baubranche. Es ist bekannt, dass neben DeepSeek laut Statistiken von „Youzhiyuan“ viele Internetunternehmen wie ByteDance, Zhipu AI, Alibaba Cloud und Tencent ihre Einstellungen von Fachkräften für Bauwesen, Heizung-Lüftung-Klima, Elektrotechnik und Energiewirtschaft ausweiten. Darunter hat ByteDance ein Unternehmen in Ningxia registriert, und Technologieunternehmen bemühen sich aktiv um Grundstücke, Fabriken und Infrastrukturen.
Viele Bauunternehmen haben tatsächlich mit dem Wandel im KI-Zeitalter begonnen. Laut Berichten von *National Business Daily* hat China State Construction am Bau mehrerer großer Rechenleistungszentren teilgenommen, darunter das KI-Rechenleistungszentrum in Hebei, das Rechenleistungszentrum von Volcano Engine im Yangtze-Delta und die Rechenleistungsinfrastruktur im Großraum Guangdong-Hongkong-Makau.
Neben führenden Unternehmen wie China State Construction sind auch einige regionale Unternehmen schnell in den KI-Sektor eingetreten. Öffentliche Daten zeigen, dass bereits im Jahr 2024 mehrere führende Bauunternehmen in Shaanxi, darunter die Shaanxi Construction Engineering Group, die dritte Gesellschaft von Gezhouba, die Hualu Engineering Technology Co., Ltd. und das moderne Planungsinstitut von Shaanxi, die Integration von KI und Bauwesen erforscht haben.
Interessanterweise beginnen einige Unternehmen, sich von dem Immobiliengeschäft abzuwenden.
Ein typisches Beispiel ist Chengdi Xiangjiang: In der Zusammensetzung des Hauptgeschäfts des Unternehmens machte das IDC-Geschäft einmal 99,79 % aus. Es hat nacheinander die Aufträge für die Rechenleistungsinfrastruktur des China Mobile Yangtze-Delta (Yangzhou) Rechenzentrums, die Rechenleistungsinfrastruktur des China Telecom Jiangbei Rechenzentrums und das erste Phase-Projekt des Wuhu Longteng Intelligent Computing Internet Industrieparks gewonnen.
Nachdem KI nacheinander verschiedene traditionelle Sektoren belebt hat, entsteht in der Baubranche leise eine Vorstellung:
Kann diese Welle der industriellen Infrastruktur die Vorteile für alle nachahmen, die es im Goldenen Zeitalter der Immobilien gab?
Rückblickend auf die Vergangenheit haben fast alle Unternehmen in der tatsächlichen Phase des allgemeinen Wohlstands der Bauindustrie große Gewinne erzielt. Statistiken von China Index Academy zeigen, dass der durchschnittliche Umsatz repräsentativer Immobilienunternehmen in China im Jahr 2005 2,49 Milliarden Yuan betrug und im Jahr 2014 33,04 Milliarden Yuan erreichte, mit einem jährlichen durchschnittlichen Wachstum von 32,2 %. Bezüglich des Rentabilitätsniveaus lag der durchschnittliche Nettogewinnmargin der repräsentativen Immobilienunternehmen zwischen 2005 und 2014 bei 18,1 %.
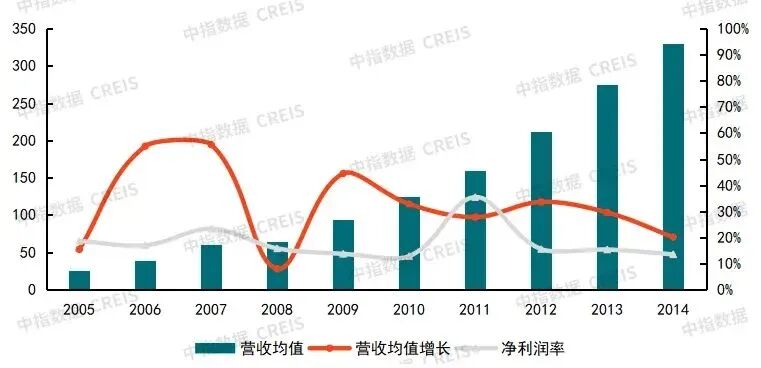
Kann der durch KI angetriebene Hype um die Rechenleistungsinfrastruktur die gesamte Bauindustrie aus dem Abschwung der letzten Jahre herausführen und ihr zu neuem Glanz verhelfen?
Im Einzelnen nehmen die großen Unternehmen je nach Fähigkeitsniveau unterschiedliche Positionen in der Ökologie der KI-Infrastruktur-Industriekette ein:
Zum Beispiel werden die EPC-Generalunternehmer in der oberen Kette durch führende Unternehmen wie China State Construction, PowerChina und China Energy Engineering repräsentiert; die mittlere Ebene besteht aus spezialisierten Projektunternehmern, die sich auf spezielle Bereiche wie elektromechanische Installation, Reinraumprojekte, Konstruktion von Flüssigkühlsystemen und besonderen Brandschutz konzentrieren; die untere Ebene besteht aus reinen Tiefbauunternehmern, die den Bau von Hauptfabriken, Außenfassaden und Parkwegen übernehmen.
Laut Statistiken von Qichamao gab es bis April 2026 landesweit 23.368 bestehende oder aktive Unternehmen im Zusammenhang mit Industrieimmobilien. Zusammen mit den traditionellen Bauunternehmen, die in diesen Sektor einsteigen, wird dieser Bereich noch belebter und der interne Wettbewerb wird intensiver. Einige Unternehmen nutzen gerade die Vorteile, während die Lage anderer Unternehmen bereits zu sinken beginnt.
Nehmen wir Chengdi Xiangjiang als Beispiel: Seit der zweiten Jahreshälfte 2024 hat Chengdi Xiangjiang im Bereich der Rechenleistungsinfrastruktur viele große Aufträge gewonnen.
Im Jahr 2025 betrug der Umsatz von Chengdi Xiangjiang 3,858 Milliarden Yuan. Im ersten Halbjahr 2026 belief sich der Umsatz auf 1,473 Milliarden Yuan, was einem Anstieg von 14,59 % gegenüber dem Vorjahr entspricht; der den Aktionären des börsennotierten Unternehmens zuzurechnende Nettogewinn betrug jedoch -6,4532 Millionen Yuan, verglichen mit 37,3581 Millionen Yuan im gleichen Zeitraum 2025, also wechselte das Ergebnis von Gewinn zu Verlust.
Außerdem lassen sich Rechenleistungszentren in zwei Kategorien unterteilen: IDC und AIDC. Bezüglich der CAPEX (Kapitalausgaben) machen die Kapitalausgaben für Infrastruktur, Elektromechanik und Ausrüstung etwa 10 % / 40 % / 50 % aus. Das heißt, im Vergleich zu Elektromechanik und Ausrüstung ist der Anteil der Kapitalausgaben für Infrastruktur nicht hoch.
Gleichzeitig gaben viele Fachleute aus der Branche an, als die Einstellungsnachricht von DeepSeek in der Baubranche populär wurde, dass der Anteil des Tiefbaus am gesamten Bauvolumen des Rechenzentrums normalerweise unter 20 % liegt. Im Gegensatz dazu ist die Nachfrage nach Elektrotechnik, Heizung-Lüftung-Klima und Tragwerk größer, was bedeutet, dass KI-Infrastruktur nicht alle Bauunternehmen gleich behandelt.
Für führende Unternehmen mit Wurzeln im Strombau ist dies eine natürliche Erweiterung ihrer Fähigkeiten. Aber für einige kleine und mittlere Unternehmen, die nur über Tiefbaukapazitäten verfügen und keine vollständige Geschäftskette haben, hat diese Entwicklung wenig mit ihnen zu tun. Wenn sie keine großen Unteraufträge erhalten, können sie nur in niedrigwertigen Bereichen wie äußerem Tiefbau, Fassaden und Geländestraßen in einen intensiven Wettbewerb geraten.
Die Zeit schreitet zwar voran, aber diesmal nimmt sie nicht alle mit.
Ist das Geld der Internetunternehmen wirklich schwer zu verdienen?
Laut dem *Whitepaper zur Entwicklung der chinesischen Rechenzentrumsindustrie* ist die Internetbranche die Hauptantriebskraft für die Entwicklung der IDC-Industrie.
Im KI-Zeitalter verlagert sich der globale Schwerpunkt der KI-Investitionen weiter auf die Modernisierung der gesamten Kette von Infrastrukturen.
Laut den neuesten Statistiken von TrendForce wird der gesamte Kapitalaufwand der neun großen Cloud-Dienstleister weltweit im Jahr 2026 – darunter Google, Amazon, Meta, Microsoft, Oracle sowie die chinesischen Hersteller ByteDance, Tencent, Alibaba und Baidu – 886,7 Milliarden US-Dollar überschreiten.
Und die Rechenleistungszentren als Kernträger der KI-Infrastruktur werden folglich zu dem Schlüsselsektor, in den große Unternehmen investieren.
Zum Beispiel kündigte Alibaba Cloud im Juli 2026 offiziell an, dass seine drei Super-Rechenzentren in Nantong, Hangzhou und Ulanqab fertiggestellt wurden, und in Zukunft werden mehr als 10 weitere Super-Rechenzentren im ganzen Land gebaut. Im September berichtete das *South China Morning Post*, dass ByteDance in Ulanqab, Innere Mongolei, eine neue Gruppe von Rechenzentren baut, deren neu hinzugefügte Rechenleistung voraussichtlich 5-6 GW erreichen wird.
Die großangelegten Kapitalinvestitionen der Internetunternehmen öffnen einer großen Anzahl von Bauunternehmen das Fenster zur Teilnahme an der KI-Infrastruktur.
Zum Beispiel hat die dritte Abteilung von China Construction das Rechenleistungszentrum-Projekt von Volcano Engine in Wuwei im Yangtze-Delta übernommen; die Hunan Construction Investment Engineering Group hat das zweite Phase-Projekt des Null-Kohlenstoff-Intelligentes-Rechenzentrum-Basislagers von Century Internet in Ulanqab übernommen; Chengdi Xiangjiang hat mit vielen großen Internetunternehmen wie ByteDance, Alibaba, Tencent, Huawei und JD zusammengearbeitet.
Es ist zu beachten, dass die großen Internetunternehmen trotz der Gelegenheit für den Bausektor, neu zu starten, ihr Geld nicht leicht verdienen lassen.
Erstens sind Rechenleistungszentren kapitalintensiv und haben einen hohen Energieverbrauch. Laut einem Forschungsbericht, den die Soochow Securities zuvor veröffentlicht hat und der vom *South China Morning Post* zitiert wird, belaufen sich die erforderlichen Vorabinvestitionen für den Bau eines 1-GW-KI-Rechenzentrums derzeit auf etwa 1600 Milliarden Yuan. Daraus machen die IT-Hardware- und Stromausgaben zwei Kernkostenpunkte aus, die den gesamten Lebenszyklus des Projekts begleiten.
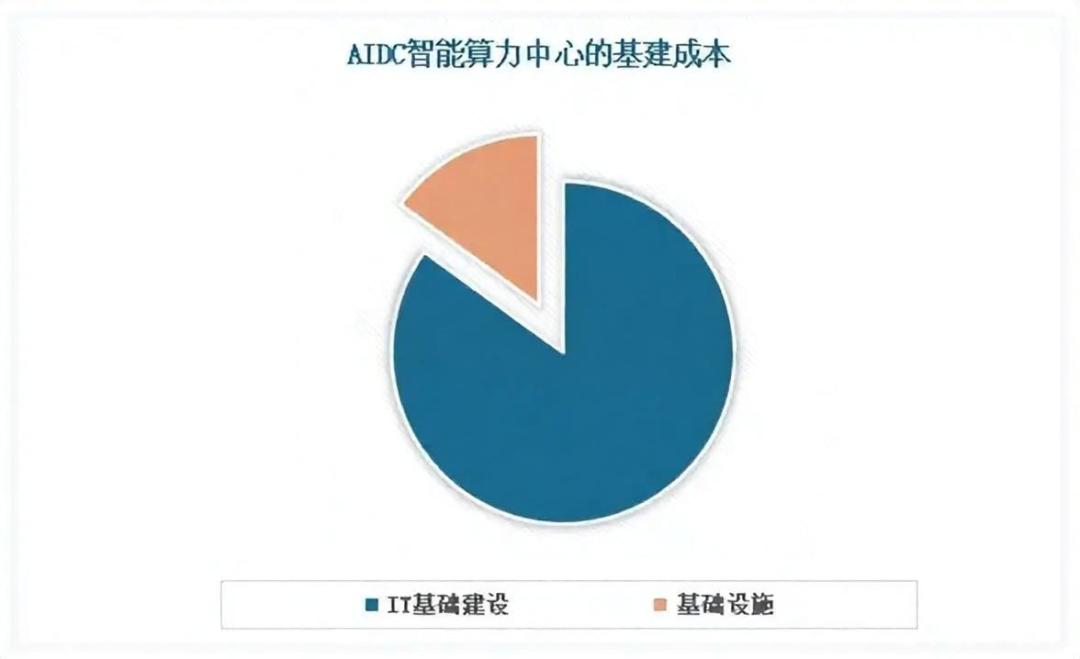
Übereinstimmend mit der vorherigen Aussage, dass der Anteil der Infrastruktur an den Kapitalausgaben des Rechenzentrums 10 % beträgt, gibt es eine Erklärung, die von Aofei Data im Jahr 2022 offengelegt wurde:
Bei den IDC-Projekten des Unternehmens (am Beispiel der Gebäude B und C in Gu'an, Langfang und des Gebäudes A in Nansha, Guangzhou) übersteigen die Ausgaben für Gerätebeschaffung 80 % der Gesamtinvestition (84 % bzw. 83 %), wobei das Projekt hauptsächlich durch Hardwareinvestitionen dominiert wird; außerdem machen die Baukosten wie Tiefbauplanung 14 % bis 15 % aus.
In den letzten zwei Jahren werden mit der KI-angetriebenen hochwertigen AIDC-Projekte auf Tausenden von Karten die Hardwareausgaben noch höher und der Anteil des Tiefbaus noch geringer.
Zweitens haben die Internetkunden in der gesamten IDC-Industriekette immer die Anforderungen nach hoher Individualisierung, hoher Flexibilität, niedrigen Kosten und schneller Lieferung. Im KI-Zeitalter verschärft sich der Widerspruch zwischen der hohen Flexibilität der Anforderungen der Auftraggeber und der geringen Gewissheit der Einnahmen der nachgelagerten Auftragnehmer. Es ist bekannt, dass Chengdi Xiangjiang zweimal nacheinander Änderungen der Verträge für Rechenleistungsprojekte erlebt hat.
Wenn man auf branchenfremde Unternehmen trifft, die dem Hype folgen, ist die Wahrscheinlichkeit von Schwankungen noch größer.
In den letzten zwei Jahren sind viele Lebensmittelunternehmen, Bekleidungsunternehmen und Haushaltsgeräteunternehmen in den Rechenleistungssektor eingetreten, aber der anschließende Zusammenbruch kam sehr schnell. Es ist bekannt, dass im April 2025 Lianhua Holdings einen Rechenleistungsvertrag im Wert von 555 Millionen Yuan beendet hat; im September desselben Jahres gab die hundertprozentige Tochtergesellschaft von Jingyuan Environmental Protection bekannt, dass das 320-Millionen-Yuan-Projekt zum Bau eines Rechenleistungsclusters beendet wurde.
Im Juli 2026 sagte Jim Chanos, Meister der Leerverkäufe an der Wall Street und Gründer von Chanos & Co., in dem Podcast *Risk Reversal*, dass das derzeitige Ausmaß der Investitionen in die KI-Infrastruktur weit über das der Internetblase hinausgeht. Die Rendite des zusätzlichen investierten Kapitals der großen Cloud-Anbieter ist von 40 % vor etwa 18 Monaten auf derzeit etwa 20 % gesunken.
Wenn die Ausgabengeschwindigkeit anhält, könnte diese Zahl weiter auf 10 % sinken.
Diese „Vorhersage“ über die KI-Infrastruktur warnt nicht nur die Internetunternehmen, sondern erinnert auch die Bauunternehmen, die sich massiv dem Bau von Rechenleistungsan