Der Glasfaser-Sektor steigt entgegen dem allgemeinen Markttrend, was ist geschehen?
Die lebhafteste Industriemesse dieser Woche ist zweifellos die China International Optoelectronic Exposition in Shenzhen.
Vom 9. bis 11. September wurde die 27. China International Optoelectronic Exposition in Shenzhen eröffnet, an der mehr als 4000 Unternehmen aus der ganzen Welt teilnahmen.
Anders als in den vergangenen Jahren, in denen optische Module die Hauptrolle spielten, steht dieses Jahr die optische Faser zum ersten Mal im Rampenlicht: Am 10. September brachten Yangtze Optical Fibre and Cable und Hengtong am selben Tag neue Marken von speziellen optischen Fasern für CPO/NPO auf den Markt, und die polarisationserhaltende Faser wurde zum Star der gesamten Messe.
Der Kapitalmarkt reagierte gleichzeitig. Am 11. September stieg der Kurs von Changyingtong um 15,49 %, der Kurs von Yangtze Optical Fibre and Cable um 8,78 %. Der Kurs von Changyingtong stieg im August allein um mehr als 90 %.
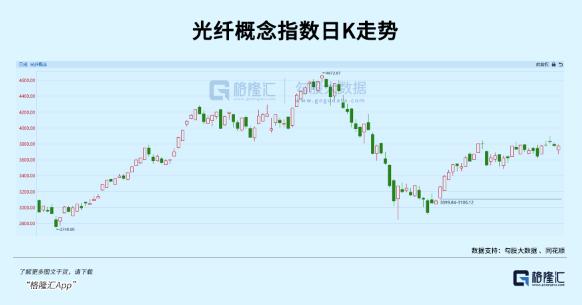
Doch im Juli brach dieser Sektor innerhalb eines Monats stark ein, auf dem Markt herrschte überall die Sorge vor „Kapazitätserweiterung und Überangebot“ – was ist dazwischen eigentlich passiert?
In nur einem Monat hat sich die Marktnarration umgekehrt
Zuerst die Gründe für den Rückgang im Juli: Sie sind einfach – übermäßiger Preisanstieg kombiniert mit der allgemeinen Volatilität von KI-Anlagen.
Der Spotpreis für optische Fasern stieg von rund 20 Yuan pro Faser-Kilometer im Jahr 2025 auf rund 100 Yuan im Juli 2026, also auf das Fünffache des ursprünglichen Werts. Die G.657.A2-Faser für KI-Rechenzentren stieg sogar von 32 Yuan auf 240 Yuan, was einem Anstieg von 650 % entspricht.
Da die Preise zu schnell gestiegen sind, begann der Markt, zwei Dinge zu fürchten: Erstens werden so hohe Gewinne zu einer verrückten Kapazitätserweiterung führen, was die Tragödie des Kapazitätsüberschusses von 2018 wiederholen wird. Zweitens wird angenommen, dass die technischen Barrieren für optische Fasern niedrig sind und jeder beliebige Hersteller sie produzieren kann.
Aber einige Ereignisse rund um die Opto-Messe haben diese beiden Bedenken nacheinander ausgeräumt.
Erstens: Am 5. September wurde die zentrale Beschaffung von optischen Kabeln durch China Mobile abgeschlossen: Das Budget betrug 7,1 Milliarden Yuan, fast 70 Millionen Faser-Kilometer wurden beschafft, und der durchschnittliche Preis für gewöhnliche optische Kabel belief sich auf rund 102,56 Yuan pro Faser-Kilometer, was einem Anstieg von 90,46 % gegenüber der letzten Runde entspricht und einen neuen Höchststand in den letzten Jahren darstellt.
Die Details sind noch interessanter: Die von China Mobile separat ausgeschriebenen blanken Fasern mit einem Preis von 84 bis 85 Yuan pro Faser-Kilometer (einschließlich Steuern) waren zur Hälfte nicht erfolgreich. Der Marktpreis ist bereits auf über 100 Yuan gestiegen, der Ausschreibungspreis kann nicht mithalten, und die Hersteller nehmen lieber keine Aufträge an. Dies ist der direkteste Beweis für ein Angebotsdefizit.
Zweitens: Am 7. September hat Goldman Sachs die Prognosen für den globalen Markt für optische Module von 2026 bis 2028 um 33 %, 81 % bzw. 115 % angehoben. Die Marktgrößen für 2026 bis 2028 werden auf 67,7 Milliarden, 131,4 Milliarden bzw. 148,5 Milliarden US-Dollar geschätzt. Je beliebter optische Module sind, desto größer ist der Verbrauch an optischen Fasern dahinter – das ist die Übertragungsreihenfolge der Industriekette.
Der dritte und wichtigste Punkt: Am 9. September gab der US-Betreiber Verizon offiziell bekannt, dass er von 2027 bis 2032 mehr als 80 Millionen Meilen hochdichter optischer Fasern und Verbindungslösungen von Corning beschaffen wird, mit einem Wert von mehreren Milliarden US-Dollar. Der Verwendungszweck ist klar angegeben: Es deckt nicht nur das Breitband für Privathaushalte ab, sondern dient explizit dem nationalen Backbone-Netz für KI-Giganten.
Was bedeutet das? In der Vergangenheit konzentrierte sich die Nachfrage nach optischen Fasern für KI-Rechenleistung auf das Innere von Rechenzentren. Jetzt strömt sie aus den Rechenzentren heraus in die DCI-Verbindungen zwischen Rechenzentren und die nationalen Backbone-Netze. Das von dem Markt zuvor berechnete Angebots- und Nachfragelücke hat diesen Teil überhaupt nicht berücksichtigt.
Die Preise für optische Fasern steigen weiter. Die neuesten Angebote für lose Fasern vom 9. September zeigen, dass der durchschnittliche Preis für gewöhnliche Einmodenfasern auf 105 bis 110 Yuan gestiegen ist, die Angebote für hochwertige Fasern für Rechenzentren liegen bei 170 Yuan, und es herrscht immer noch Mangel. Branchenkenner gehen davon aus, dass der Preis später auf 180 bis 200 Yuan steigen wird.
Auch die Angebotsseite gibt Rückhalt. Der Erweiterungszyklus von optischen Faser-Vorformlingen dauert 18 bis 24 Monate. Der Präsident von Hengtong Opto-Electric sagte es während der Opto-Messe ganz offen: Neue Marktteilnehmer brauchen mehr als 20 Monate, um von Null zur Serienproduktion zu gelangen, und die Kapazitäten werden erst in der zweiten Jahreshälfte 2027 vollständig freigesetzt.
Mit anderen Worten: Es ist physisch nicht möglich, kurzfristig die „Kapazität zu erweitern, um den Preis zu drücken“.
Von „Menschen verbinden“ zu „Rechenleistung verbinden“ – dieser Zyklus ist anders
Um diesen Markttrend zu verstehen, müssen wir zuerst den letzten Zyklus zurückblicken. Von 2015 bis 2018 stieg die Menge und der Preis von optischen Fasern durch die Strategie „Breitband China“ und den Aufbau von Glasfaseranschlüssen für Haushalte, was zu einer der beliebtesten Konjunkturbranchen in jenen Jahren machte.
Aber der Kern dieses Erfolgs war „Menschen verbinden“: Die einzigen Nachfrager waren die drei großen Telekommunikationsbetreiber, und die Produkte waren ausschließlich homogene gewöhnliche optische Fasern. Infolge der hohen Gewinne erweiterte die gesamte Branche unterschiedslos ihre Kapazitäten. Nach 2018 fiel der Spotpreis direkt von 78,8 Yuan auf 30 Yuan, und die Branche erlebte sieben bis acht schwierige Jahre.
Woher kommt die Nachfrage in diesem Zyklus? Schauen Sie sich die Geldbörsen der Cloud-Anbieter an. Die vier Unternehmen Microsoft, Amazon, Meta und Google verzeichneten im zweiten Quartal 2026 einen Gesamtkapitalaufwand von 171,2 Milliarden US-Dollar, was einem Anstieg von 78,66 % gegenüber dem Vorjahr und einem weiteren Anstieg von 30 % gegenüber dem Vorquartal entspricht.
Amazon, Google und Meta heben ihre Jahresprognose weiter an. Die vier Unternehmen werden 2026 insgesamt mehr als 730 Milliarden US-Dollar ausgeben. Der Großteil dieses Geldes fließt in KI-Rechenzentren, und Rechenzentren sind genau die Orte, die den größten Bedarf an optischen Fasern haben.
Die globale Nachfrage nach optischen Fasern wird 2026 und 2027 voraussichtlich 760 Millionen bzw. 889 Millionen Faser-Kilometer erreichen, was einem Wachstum von 28 % bzw. 17 % entspricht. Das Angebot wächst jedoch nur um 11 % pro Jahr. Strukturell wird die Nachfrage von Rechenzentren 2026 voraussichtlich 132 Millionen Faser-Kilometer erreichen (Wachstum von 76 %) und 2027 auf 244 Millionen ansteigen (Wachstum von 86 %).
Eine weitere leicht zu übersehende Nachfrage stammt von optischen Fasern für Drohnen. 2026 wird sie voraussichtlich 146 Millionen Faser-Kilometer erreichen, was einem Anstieg von 155 % gegenüber dem Vorjahr entspricht. Diese Art von Faser gehört in hochwertigen Szenarien zu den „Verbrauchsgütern“ – jede genutzte Faser wird verbraucht, sie hat einen hohen Stückpreis und eine starke Wiederholungskaufrate. Der Anteil der neu entstehenden Nachfrage wird voraussichtlich von 37 % auf 45 % steigen.
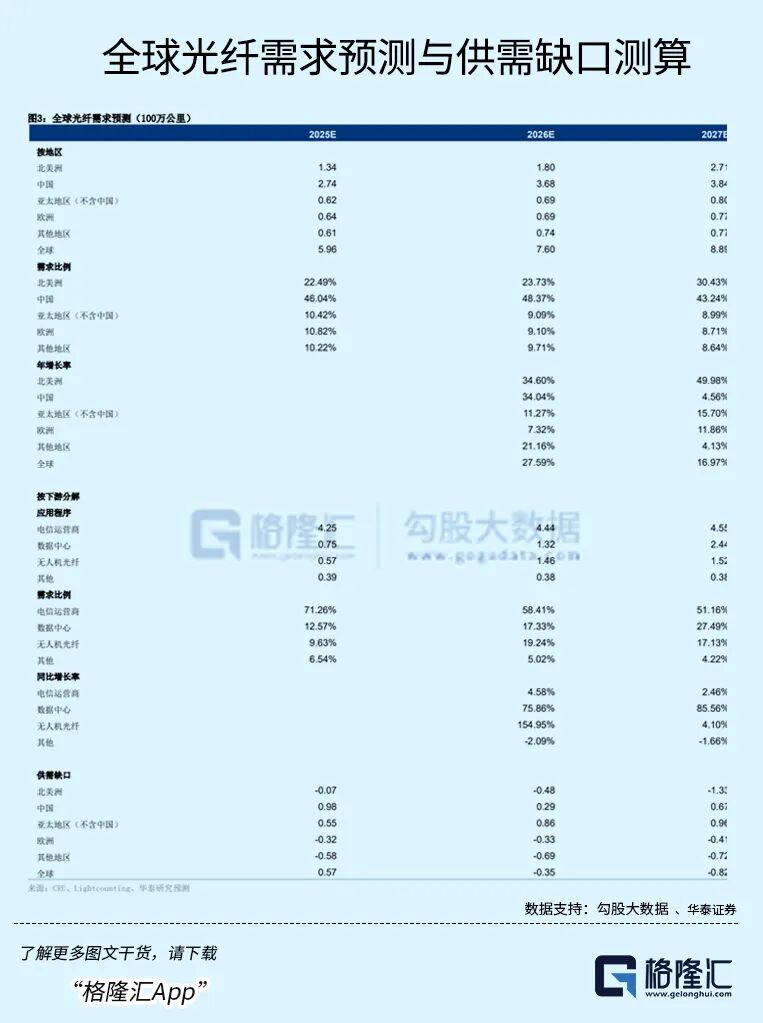
Die Nachfrage wächst viel schneller als das Angebot, sodass eine Lücke entsteht: 2026 beträgt die globale Lücke etwa 35 Millionen Faser-Kilometer, 2027 kann sie sich auf 82 Millionen erweitern, und die Lückenquote steigt von 4,6 % auf 9,2 %.
Im letzten Zyklus gab es einen „Preiskrieg durch Überangebot“, in diesem Zyklus „stützt das starre Angebot die Preise“ – das Drehbuch läuft völlig umgekehrt.
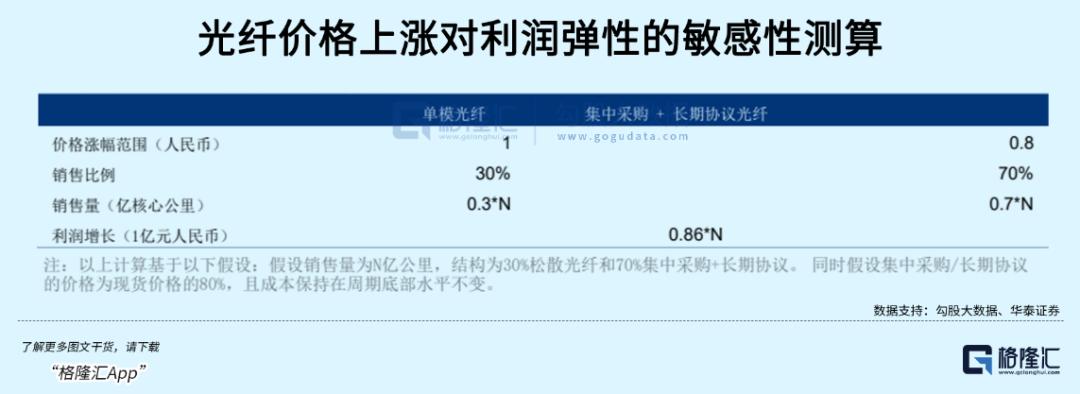
Im Geschäftsmodell liegt die Gewinnelastizität des Faser-Geschäfts in den Vorformlingen. Das Preissystem für optische Fasern ist dreistufig: Der Spotpreis für lose Fasern ist das Thermometer und am empfindlichsten. Die zentrale Beschaffung durch Telekommunikationsbetreiber ist die Grundbasis mit einer jährlichen Ausschreibung. Langfristige Vereinbarungen sind der Stabilitätsanker.
Laut den Berechnungen von Huatai Securities: Bei einem Faserwerk, das seine eigenen Vorformlinge selbst versorgt, kann bei jedem Preisanstieg von 1 Yuan für Spotfasern 0,86 Yuan der Elastizität im Gesamtverkaufspreis erzielt werden, und der Großteil des Preisanstiegs wird direkt zu dem Bruttogewinn.
Umgekehrt haben die Werke, die keine eigenen Vorformlinge haben und nur Rohlinge von außen beziehen können, Kosten, die mit dem Spotpreis steigen. Sie verdienen nur Bearbeitungsgebühren, und dieser Konjunkturaufschwung hat kaum mit ihnen zu tun.
Daher ist die Aussage „niedrige technische Barrieren“ ein Missverständnis. Die Barrieren liegen nicht im Ziehschritt der Faser, sondern bei den vorgelagerten Vorformlingen: Umweltprüfung, Ausrüstung, Fabrikgebäude, Prozessvalidierung und Ausbeutesteigerung – kein einziger Schritt darf fehlen.
Darüber hinaus verdrängen hochwertige Fasern die gewöhnlichen Kapazitäten strukturell. Zum Beispiel ist der Herstellungsprozess von G.657.A2 komplexer, und die Ziehgeschwindigkeit liegt um 10 % bis 15 % unter der von gewöhnlichen Fasern. Je mehr hochwertige Fasern ein Hersteller zieht, desto geringer ist das Angebot an gewöhnlichen Fasern.
Etwa 60 % der globalen Kapazitäten befinden sich in den Händen chinesischer Hersteller. Dies ist einer der wenigen Bereiche in der optischen Kommunikation, in dem wir „andere einschränken“ können.
Auch im Ausland gibt es eine Resonanz. Corning hat bereits Milliardenaufträge von Nvidia, Meta und Amazon erhalten, und der japanische Hersteller Fujikura hat den Preis für DCI-Optikkabel direkt um 30 % erhöht. Es gibt weltweit einen Mangel an Fasern, und die Exportstruktur der chinesischen Marktführer verbessert sich weiter – sie profitieren sowohl von steigenden Mengen als auch von steigenden Preisen.
Wo liegen die Chancen?
Erste Hauptlinie: Marktführer mit eigenen Vorformlingen profitieren direkt von Preiserhöhungen. Hersteller mit hoher Selbstversorgungsrate an Vorformlingen sind die größten Nutznießer der Preiserhöhungen bei der zentralen Beschaffung.
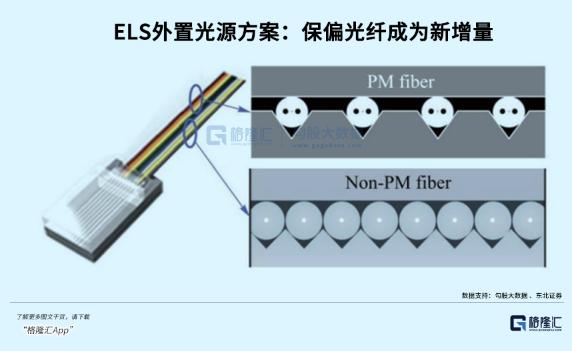
Zweite Hauptlinie: Polarisationserhaltende Fasern. Die Logik liegt in der neuen Architektur von NPO/CPO: Bei der nächsten Generation der optischen Vernetzung werden die Laser zu eigenständigen Lichtquellenmodulen ausgelagert. Das kontinuierliche Licht, das von dem Laser emittiert wird, muss durch eine polarisationserhaltende Faser in die optische Engine geleitet werden. Eine 3,2T-optische Engine benötigt normalerweise 4 bis 8 polarisationserhaltende Fasern zur Lichtversorgung.
Gewöhnliche Fasern verlieren den Polarisationszustand bei der Signalübertragung, nur polarisationserhaltende Fasern können ihn beibehalten. Auf dieser Opto-Messe haben Yangtze Optical Fibre and Cable und Hengtong am selben Tag genau diese Art von Produkten vorgestellt.
Dritte Hauptlinie: DCI und Hohlfasern, nachdem die Rechenleistung die Rechenzentren verlässt. Der Trend zu „übergreifenden Rechenzentrums-Rechenpools“ im Zusammenhang mit dem Großauftrag von Verizon wirkt sich positiv auf DCI-Optikkabel und G.654.E-Backbone-Fasern aus. Noch zukunftsweisender sind Hohlfasern, deren Latenz um 30 % niedriger ist als bei herkömmlichen Fasern. Diese Produkte sind derzeit noch in einem frühen Stadium, aber die Sicherheit der Entwicklungsrichtung steigt.
Allerdings haben mehrere Faserunternehmen seit Mitte August Ankündigungen über ungewöhnliche Aktienkursbewegungen veröffentlicht. Changyingtong hat selbst klar angegeben: Der Umsatzanteil des Geschäfts mit polarisationserhaltenden Fasern für Bauelemente liegt unter 1 %, und es gibt nur wenige laufende Aufträge.
Das ist das wahre Bild des Sektors derzeit: Der Aktienkurs läuft vor den Gewinnen her, und die Einlösung der Aufträge für polarisationserhaltende Fasern muss warten, bis NPO/CPO wirklich in großen Mengen auf den Markt kommt. Man kann auf Erwartungen setzen, aber man darf die Geschichte nicht mit tatsächlichen Gewinnen verwechseln.