Wer von den 17 Designinstituten von PowerChina ist am profitabelsten? Einige erwirtschafteten im ersten Halbjahr einen Gewinn von 500 Millionen Yuan, während andere einen Verlust von 40 Millionen Yuan verzeichneten. Obwohl sie alle zum selben Mutterkonzern gehören, haben sie völlig unterschiedliche Schicksale.
Die 16 Planungsinstitute von PowerChina differenzieren sich, ihr Ausweg liegt in der Transformation der gesamten Wertschöpfungskette.
Laut Voraussicht Energie hat PowerChina kürzlich seine Halbjahresergebnisse für das erste Halbjahr vorgelegt. Der Nettogewinn des Konzerns, der den Anteilseignern des Mutterunternehmens zuzurechnen ist, belief sich auf 3,821 Milliarden Yuan, was einem Rückgang von 29,56 % gegenüber dem Vorjahreszeitraum entspricht. Wenn man jedoch die 16 untergeordneten Planungsinstitute einzeln betrachtet, hat eines davon 500 Millionen Yuan verdient, während ein anderes 46,56 Millionen Yuan Verlust gemacht hat.
Unter dem gleichen Markennamen unterscheiden sich die Gewinne um mehr als das Zehnfache.
Lassen Sie uns die Leistung der 17 Planungsinstitute offenlegen. Das wirklich nachfragenswerte Problem lautet: Womit haben die Institute, die Geld verdient haben, ihren Erfolg erreicht? Wo liegen die Mängel der Institute, die zurückgeblieben sind? Alle sind aus dem Wasserkraftbau des neuen China hervorgegangen. Warum sind sie nach fünfzig Jahren auf unterschiedlichen Wegen gelandet und befinden sich heute in völlig unterschiedlichen Situationen innerhalb desselben Konzerns?
01
Die profitablen Planungsinstitute
verdienen schon lange nicht mehr nur mit Zeichnen
Das Chengdu-Institut steht mit einem Nettogewinn von 530 Millionen Yuan an der Spitze, gefolgt von dem Ostchina-Institut mit 512 Millionen Yuan. Die Summe der beiden übersteigt 1 Milliarde Yuan, was mehr ist als die Summe des dritten Platzes Nordwest-Institut bis zum zehnten Platz.
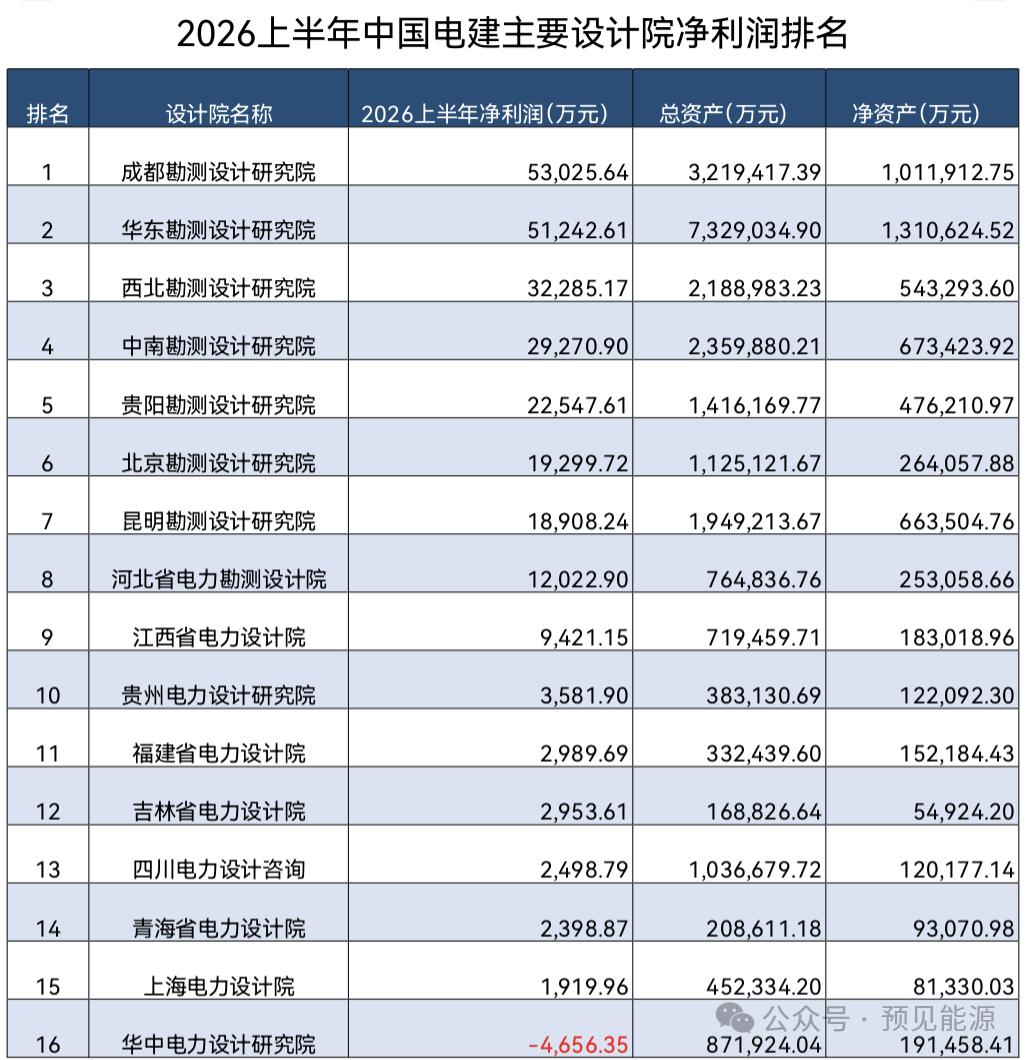
Hinweis: Die Rangliste wurde von Voraussicht Energie auf Basis der Daten der wichtigsten beherrschten und beteiligten Unternehmen zusammengestellt, die im Halbjahresbericht 2026 von PowerChina offengelegt wurden. Sie schließt die Hydropower Consulting Group nicht ein, deren Leistung nicht separat offengelegt wurde.
Womit haben sie das geschafft?
Das Chengdu-Institut entstand 1950 aus der Abteilung für Wasserkraftprojekte im Südwesten und hat mehr als ein halbes Jahrhundert lang Wasserkraftvermessung und -planung betrieben. Der eigentliche Wendepunkt lag im Jahr 2003 – es übernahm das Generalunternehmertum für das Liuhong-Wasserkraftwerk am Meigu-Fluss, das erste Mal, dass es von „Zeichnungen anfertigen“ zu „Projekte verwalten“ wechselte. Nach mehr als zwanzig Jahren hat es die gesamte Kette aus Planungsberatung, Vermessung und Planung, Bauausführung, Investition und Betrieb durchgängig aufgebaut. Es verfügt über einen „technischen Schutzgraben“ für Hochgebirgswasserkraft und neue Energien. Anfang 2026 gingen drei Hochgebirgs-Photovoltaikprojekte in Puxi in Rangtang, Aba, Suorong in Litang, Ganzi und Maoniping in Yanyuan, Liangshan nacheinander in Betrieb. Das erste integrierte Wasser-Solar-Pumpspeicher-Speicher-Projekt des Landes, das Photovoltaik-Basis im Xiaojinchuan-Flussgebiet, wurde ebenfalls vom Chengdu-Institut als Generalunternehmer für Planung und Bau ausgeführt.
Das Ostchina-Institut wurde 1954 gegründet und betrieb in der Anfangszeit ebenfalls Wasserkraftvermessung und -planung. Es schlug den neuen Weg fast zwanzig Jahre früher als seine Konkurrenten ein: Bereits 2005 widmete es sich der Vermessung und Planung der Offshore-Windenergie und gehörte damit zu den ersten Planungsinstituten im Land, die dieses Geschäft aufnahmen. Das zwanzigjährige Zeitfenster reichte aus, um Technik, Erfahrung und Kundenbeziehungen vollständig zu beherrschen. Im März unterzeichnete es mit der Abu Dhabi Future Energy Company einen EPC-Vertrag für das 2,1 GW + 7,75 GWh Solar-Speicher-Projekt RTC im Wert von 13,962 Milliarden Yuan. Ein einziger Auslandsauftrag entspricht dem Jahresumsatz anderer Institute.
Aber das Ostchina-Institut hat auch eine schwer verständliche Maßnahme ergriffen – am 28. Mai hat es 3 % der Anteile am Pumpspeicherwerk Kecheng in Zhejiang zum Mindestpreis von 5,5155 Millionen Yuan zum Verkauf ausgeschrieben. Am 9. Juni hat es weitere 5 % der Anteile am Pumpspeicherwerk Jinshuitan ausgeschrieben.
Pumpspeicher ist offensichtlich im Trend der „Dualen Kohlenstoffziele“. Laut Daten der Nationalen Energieverwaltung plant das Staatsnetz im Jahr 2026, 31 Milliarden Yuan in den Pumpspeicherbereich zu investieren. Trotzdem gibt das Ostchina-Institut seine Anteile ab.
Im Grunde handelt es sich um ein offenes Geheimnis in der Branche: In der Anfangsphase von Pumpspeicherprojekten beteiligen sich Planungsinstitute oft mit kleinen Anteilen, um den Generalvertrag für Planung zu sichern. Sobald der Planungsvertrag unterzeichnet ist und das Projekt in die konkrete Umsetzungsphase eintritt, ziehen sich die Planungsinstitute schrittweise von den finanziellen Beteiligungen zurück. Die 3 % Anteile des Ostchina-Instituts entsprechen einem gezeichneten Kapital von rund 47,62 Millionen Yuan, von dem nur 5,4 Millionen Yuan eingezahlt wurden. Das ist kein profitables Geschäft, sondern eher eine finanzielle Bereinigung.
Die Logik des Ostchina-Instituts ist einfach: Meine Kernkompetenz liegt in Planung und technischen Dienstleistungen, nicht darin, ein kleiner Aktionär von Projekten zu sein. Anstatt das Kapital in langfristigen Projekten zu binden, ist es besser, es freizusetzen, um mehr große EPC-Aufträge zu übernehmen.
Das ist das Betriebslogik der führenden Planungsinstitute – die Planungsgebühr ist nur die Eintrittskarte, das EPC-Generalunternehmertum ist die eigentliche Gewinnquelle. Alle starten an derselben Linie, aber sie wählen unterschiedliche Wege an der Kreuzung.
02
Von 300 Millionen auf 70 Millionen Yuan
nur sechs Plätze Unterschied
Vom 4. Platz Süd-Zentral-Institut mit einem Nettogewinn von 293 Millionen Yuan bis zum 10. Platz Guizhou-Institut mit 36 Millionen Yuan liegen nur sechs Plätze dazwischen, aber der Gewinn ist um 88 % geschrumpft.
Das Süd-Zentral-Institut entstand 1949 und ist von der Geschichte her älter als das Chengdu-Institut und das Ostchina-Institut. In der Anfangszeit betrieb es ebenfalls Wasserkraftvermessung und -planung und beteiligte sich seit 2004 an Investitionen in Wasserkraft- und Windenergieprojekte. Das Beijing-Institut wurde 1953 gegründet und betrat 2004 das Pumpspeichergeschäft – es ist führend im Inland, hat aber auch nur diesen Grundbereich behauptet. Das Nordwest-Institut begann 1950 mit der Wasserkraftvermessung am Oberlauf des Gelben Flusses und widmete sich später den großen neuen Energiebasen in Wüsten- und Halbwüstengebieten, sodass es relativ gut läuft.
Obwohl die Hydropower Consulting Group noch den Namen „Planungsinstitut“ trägt, hat sich ihr Geschäftswesen bereits geändert. Sie ist nicht mehr die Art von Planungsinstitut, die wir normalerweise verstehen, die von Zeichnen anfertigen und Planungsgebühren leben.
Aus den Gewerbeanmeldungsdaten geht hervor, dass die Hydropower Consulting Group bis heute die Planungsqualifikationen der „Klasse A für die Elektrizitätsbranche“ und der „Klasse A für die Wasserwirtschaftsbranche“ hält. In ihrem Geschäftsbereich ist auch noch „Vermessung und Planung von Wasserkraft-, neuen Energieprojekten, industriellen und zivilen Gebäuden“ aufgeführt.
Aber die Qualifikationen und der Geschäftsbereich allein sagen nicht mehr viel aus. Die eigentliche Veränderung fand Ende 2021 statt – PowerChina hat die Hydropower Consulting Group und ihre untergeordneten neuen Energieunternehmen tiefgehend umstrukturiert und integriert und die PowerChina New Energy Group Co., Ltd. gegründet. Die Absicht dieser Umstrukturierung ist klar: Die Hydropower Consulting Group soll von einem „Planungsunternehmen“ zu einer Plattform für Investition und Betrieb neuer Energien umgewandelt werden.
Nach der Umstrukturierung wurde die Position der Hydropower Consulting Group zu dem „strategischen Umsetzungsträger für die neue Energieindustrie“ und der „wichtigen Investitions- und Finanzierungsplattform“ von PowerChina. Ihr Hauptgeschäft wechselte von dem Erzielen von Planungsgebühren zu dem Erzielen von Investitionsrenditen.
Sie alle suchen ihren eigenen Weg, aber ihre Obergrenzen sind unterschiedlich.
Wo liegen die Probleme dieser mittelständischen Planungsinstitute? Ihre Geschäfte sind stark homogenisiert. Was du kannst, können andere auch, was du machen kannst, können andere auch machen. Der Gewinnspielraum ist bis zum Äußersten zusammengedrückt, und die Erlösbestätigung eines großen EPC-Projekts kann die Rangliste direkt verändern.
Noch problematischer ist, dass das Volumen der traditionellen Wasserkraftprojekte begrenzt ist. Im ersten Halbjahr 2026 belief sich der Wert der neu unterzeichneten Verträge für das Energie- und Elektrizitätsgeschäft von PowerChina auf 386,265 Milliarden Yuan, was einem Rückgang von 10,46 % gegenüber dem Vorjahreszeitraum entspricht. Es gibt zu viele Bewerber für zu wenig Ressourcen, sodass die mittelständischen Planungsinstitute natürlich unter Druck geraten.
Sie befinden sich noch im traditionellen Modus „Projekt annehmen – Planung durchführen – Planungsgebühr erhalten“. Aber wie groß ist der Anteil der Planungsgebühr an den Gesamtinvestitionen eines Projekts? Bei einem Projekt mit mehreren hundert Millionen Yuan beträgt die Planungsgebühr höchstens ein paar Millionen Yuan. Beim EPC-Generalunternehmertum hingegen vervielfacht sich der Vertragswert direkt um das Dutzendfache. Und selbst wenn man wie die Hydropower Consulting Group einen anderen Weg einschlägt, kann man nur im mittleren Bereich bleiben.
Das ist der Unterschied: Die führenden Planungsinstitute essen den ganzen Fisch, während die mittelständischen Institute nur die Fischknochen kauen können.
03
Verlust von 46,56 Millionen Yuan
ist eine Warnung für alle
Am Ende der Rangliste steht das Zentralchina-Institut mit einem Nettogewinn von -46,5635 Millionen Yuan.
Sein Vorgänger ist das 1958 gegründete Henan Provincial Electric Power Survey and Design Institute, das die umfassende Klasse-A-Qualifikation für Ingenieurplanung besitzt. Es hat Qualifikation, Geschichte und Hintergrund – wie konnte es trotzdem Verlust machen?
Der direkte Grund liegt darin, dass die Geschäftsstruktur nicht mit den Veränderungen der Branche Schritt hält. PowerChina hat es in seinem Halbjahresbericht klar ausgedrückt: Man muss „die Transformation von dem traditionellen Ingenieurunternehmertum zu ganzheitlichen Lösungen für den gesamten Lebenszyklus energisch vorantreiben“. Aber die Transformation erfordert erhebliche Investitionen – F&E-Ausgaben, Personalbeschaffung, Erschließung neuer Geschäfte, jede davon ist eine feste Ausgabe. In Jahren mit guten Einnahmen ist das kein Problem, aber wenn die Branche einen Abschwung erlebt, werden diese Kosten zum letzten Strohhalm, der den Gewinn zerdrückt.
Das tiefere Problem liegt darin, dass der Markt der traditionellen Elektrizitätsplanungsinstitute von beiden Seiten eingeengt wird. Auf der oberen Seite greifen führende Akteure wie das Chengdu-Institut und das Ostchina-Institut mit Technik und Größe nach unten; auf der unteren Seite drängen private Planungsunternehmen und Generalunternehmer für Ingenieurleistungen mit Flexibilität und niedrigen Kosten nach oben. Das Zentralchina-Institut, das dazwischen eingeklemmt ist, hat weder technische Schutzbarrieren zum Behaupten noch Kostenvorteile zum Angreifen.
Im ersten Halbjahr 2026 ist der gesamte Nettogewinn von PowerChina, der den Anteilseignern des Mutterunternehmens zuzurechnen ist, um 29,56 % gegenüber dem Vorjahreszeitraum gesunken. Der Druck auf Konzernebene überträgt sich auf die Tochterunternehmen, und die Institute mit geringer Risikoresistenz brechen natürlich als Erste zusammen.
Die gesamte Branche durchläuft ein Ausscheidungsrennen: Wer langsamer läuft, wird aufgezehrt.
04
Der Ausweg der Planungsinstitute liegt nicht in CAD-Zeichnungen
Der Erfolg des Chengdu-Instituts und des Ostchina-Instituts folgt im Wesentlichen derselben Logik: Die Planungsinstitute werden von Leichtvermögensunternehmen, die „Zeichnungen verkaufen“, zu umfassenden Dienstleistern, die „Gesamtlösungen verkaufen“, umgewandelt.
Das Chengdu-Institut stützt sich auf die Tiefe seiner Technik. Hochgebirgs-Photovoltaik, integrierte Wasser-Solar-Pumpspeicher-Speicher-Lösungen – das sind keine Arbeiten, die jeder beliebig durchführen kann. Sobald die technischen Schutzbarrieren aufgebaut sind, ist der Gewinnspielraum gesichert.
Das Ostchina-Institut stützt sich auf die Breite des Marktes. Wenn der inländische Markt gesättigt ist, expandiert es ins Ausland. Ein großer ausländischer Solar-Speicher-Auftrag im Wert von 13,9 Milliarden Yuan hat den Abstand zu den mittelständischen Instituten direkt vergrößert.
Das Guiyang-Institut baut die technische Marke „Berg-Integration-Meer-Intelligenz“ auf und entwickelt digitale Ingenieurlösungen, die die gesamte Kette abdecken. Das Beijing-Institut ist in die Wasserstofferzeugungsbranche eingetreten – das integrierte Demonstrationsprojekt für Wasserstofferzeugung und -speicherung im Bezirk Jiuyuan hat einen Gesamtinvestitionswert von fast 1,5 Milliarden Yuan. Das Süd-Zentral-Institut hat neue Geschäftsunternehmen für digitale Intelligenztechnologie und Speicherenergietechnik gegründet.
Die gesamte Branche verändert sich. Die Zukunft der Planungsinstitute liegt nicht in CAD-Zeichnungen, sondern in jedem Glied des gesamten Lebenszyklus von Projekten. Um zu überleben, muss man zuerst den geschlossenen Kreislauf „Planung – Entwurf – Investition – Bau – Betrieb“ durchlaufen.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Voraussicht Energie“, Autor: Zhao Jianan, veröffentlicht mit Genehmigung von 36Kr.