Energiespeicher: Wann gelingt der Sprung von „scheinbarem Wachstum“ zu „echtem Wachstum“?
Energiespeicher ist wahrscheinlich der Sektor im Bereich der neuen Energien in den letzten fünf Jahren, der am ehesten zu „kognitiven Illusionen“ führt.
Aus datentechnischer Sicht hat diese Branche das hohe Wachstum nie eingestellt. Im Jahr 2021 definierte die chinesische Politik Energiespeicher als Kernkomponente des neuen Stromsystems. Im Jahr 2022 löste die europäische Energiekrise die Nachfrage nach Heimspeichern aus. Im Jahr 2023 stieg die globale installierte Kapazität weiter an, und bis 2026 wird die globale Nachfrage nach installierter Energiespeicherkapazität voraussichtlich 588,2 GWh erreichen, was einem Anstieg von 62 % gegenüber dem Vorjahr entspricht. Im Jahr 2028 wird der Marktwert voraussichtlich 1 TWh überschreiten.
Betrachtet man jedoch die Anlageerfahrungen der letzten Jahre, ist die Stimmung der überwiegenden Mehrheit der Teilnehmer komplex – der Sektor hat mehrere drastische Wechsel der Preislogik erlebt, und die Bewertung ist von einem KGV von 100 auf unter 20 gefallen. Von September 2022 bis zur ersten Hälfte des Jahres 2025 lag der maximale Rückgang des Energiespeicherindex bei über 60 %, der Rückgang vieler einzelner Aktien überstieg 70 %, und viele Investoren, die auf hohem Niveau im Jahr 2021 eingestiegen sind, konnten ihre Positionen bis heute nicht auflösen.
In dem letzten Jahr haben sowohl Sungrow, der führende Anbieter von Großspeichern, als auch Deye, der führende Anbieter von Heimspeichern, die Investoren auf eine Achterbahnfahrt mitgenommen, was keine gute Erfahrung war.
Warum bietet eine Branche, die das Gewand eines Wachstumssektors trägt, den Investoren langfristig so magere Renditen und weist so ausgeprägte zyklische Merkmale auf? Noch wichtiger: Zum Zeitpunkt des Jahres 2026 versucht der Markt wiederholt, Energiespeicher neu zu umarmen. Gibt es einen wesentlichen Unterschied zwischen der Logik dieser Runde und den Runden von 2021 und 2022?
01
Lehren aus der Geschichte: Die Zahlenfalle hinter dem hohen Wachstum
Um den aktuellen Anlagewert von Energiespeichern zu verstehen, muss zuerst eine Frage beantwortet werden: Warum war es zuvor ein „Pseudowachstum“?
1. Überhöhter Ausgangswert führt zu übermäßiger Bewertung
Wie andere Branchen für neue Energien ist die Entwicklung der chinesischen Energiespeicherbranche weltweit führend. Das Jahr 2021, das Gründungsjahr des Starts des Energiespeichersektors, stammt im Wesentlichen aus der Resonanz der politischen Top-Level-Gestaltung und der Leistungsbestätigung der Branchenführer.
Ab April 2021 hat der Staat eine Reihe von Politiken wie die Leitlinien für die Entwicklung neuer Energiespeicher und die Verbesserung des zeitgesteuerten Strompreismechanismus nacheinander eingeführt. Die im Juli offiziell veröffentlichte Leitlinie stellte das Ziel auf, bis 2025 eine kumulierte installierte Kapazität von 30 GW zu erreichen.
Dies war das erste Mal, dass der Markt klare Industrialisierungsziele sah. Die Bewertungsmethode des Kapitals für den Energiespeicherbereich wechselte von Themenkonzepten zur Preisgestaltung nach dem hohen Wachstum in den nächsten drei Jahren.
Aber die Bewertung in dieser Phase hat das zukünftige Wachstum bereits stark übermäßig ausgenutzt. Anfang 2022 lag das KGV von Sungrow bei 89, das von Deye bei 79. Ein KGV von siebzig oder achtzig bedeutet, dass der Markt das gesamte hohe Wachstum der nächsten drei bis fünf Jahre bereits vollständig vorausgenommen hat.
Ein weiterer Bewertungsindikator, das KBV, lag ebenfalls über 10. Für die verarbeitende Industrie bedeutet ein KBV von über 10, dass die Branche sehr hohe Barrieren aufweist und Unternehmen dauerhaft große Gewinne erzielen können (ein repräsentatives Beispiel ist TSMC, dessen aktuelles KBV über 10 liegt).
Anfang 2022 erlebte der Energiespeichersektor einen Rückgang von etwa 20 %, aber der Ausbruch des Russland-Ukraine-Konflikts entfachte erneut den Glauben an die Energiespeicherbranche. Der Markt sah: Die Strompreise in Europa stiegen sprunghaft an, die Nachfrage nach Heimspeichern und verteilten Photovoltaik-Speichern explodierte, und Unternehmen, die auf dem europäischen Markt tätig sind, befinden sich in einer Phase steigender Menge und Gewinne. Vor dem Hintergrund, dass die neuen Energien bereits nachgelassen haben, wurden Energiespeicher zur letzten Festung der gemeinsamen Kapitalbindung, und die Aktienkurse erreichten neue Höchststände.
Aber nach September 2022 wandelte sich der Hauptwiderspruch der Branche zu Überkapazitäten, schwacher Auslandsnachfrage und Lagerbestandsüberhang, schließlich fielen Menge und Gewinne gleichzeitig, und der Energiespeicherindex ging stetig nach unten. Der Markt erkannte nach und nach, dass Energiespeicher nicht dauerhaft profitabel sind, sondern nur ein „Zyklusaktie“ sind, die von einer Fehlausrichtung von Angebot und Nachfrage profitiert hat.
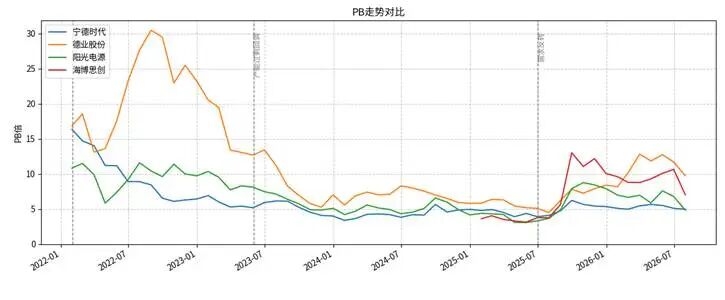
Abbildung: Bewertungsänderungen repräsentativer Energiespeicherunternehmen Quelle: Wind
2. Die ausschließliche Orientierung an GWh überschätzt das Marktwachstumspotenzial
Von 2023 bis zur ersten Hälfte des Jahres 2025 waren diese drei Jahre die schwierigste Zeit für Energiespeicherinvestoren. Die Liefermengen stiegen kontinuierlich stark an, aber die Renditen waren fallende Aktienkurse.
Forschungsinstitute messen die Branchenkonjunktur üblicherweise an der installierten Kapazität, aber Energiespeicher unterscheiden sich von Photovoltaikmodulen oder Lithiumbatterien. Seine Produktform, das Preissystem und das Geschäftsmodell bestimmen, dass ein starkes Wachstum der installierten Kapazität nicht zwangsläufig in die Einnahmen und Gewinne der Unternehmen der Industriekette umgewandelt wird.
Tatsächlich hat der Preis für Energiespeichersysteme in den letzten zwei Jahren eine „Halbierung und nochmalige Halbierung“ erlebt. Von 2022 bis 2024 fiel der Preis für Energiespeichersysteme von über 1,5 Yuan/Wh auf unter 0,6 Yuan/Wh, was einem Rückgang von über 60 % entspricht. Im Wesentlichen entspricht dies dem ersten Prinzip der Entwicklung der Energiespeicherbranche: Nur wenn die Industriekette die Kosten kontinuierlich senkt, kann sie eine höhere Wirtschaftlichkeit erzielen und mehr Liefermengen erreichen.
In diesem Prozess wurde das Gewinnmodell der Unternehmen durchbrochen, und viele Glieder erlebten tatsächlich den Prozess von „steigender Liefermenge, fallendem Stückpreis und belastetem Bruttogewinn“. Marktforschung misst das Branchenwachstum üblicherweise an GWh, aber wenn der kurzfristige Preisrückgang den Anstieg der Menge übersteigt, können die Brancheneinnahmen steigen, aber die Gewinne stark schrumpfen.
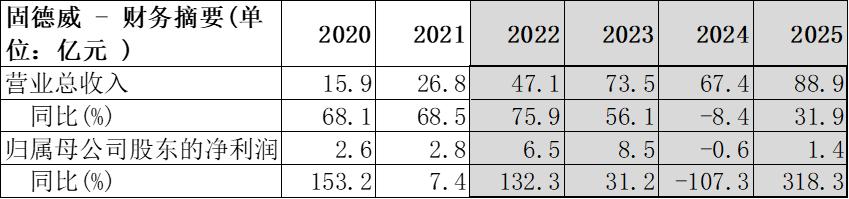
Abbildung: Repräsentativer führender Heimspeicheranbieter 2022-2025: Stark steigende Einnahmen, drastisch fallende Gewinne Quelle: Unternehmensberichte
Zu allem Übel hat die starke Volatilität des Preises von Lithiumcarbonat diese Unsicherheit weiter verstärkt: Jeder Anstieg des Lithiumpreises um 10.000 Yuan/Tonne führt zu einem Anstieg der Zellkosten um etwa 0,6 Cent/Wh. Wenn der Preis von Lithiumcarbonat über 180.000 Yuan/Tonne liegt, kann der IRR von gewöhnlichen inländischen Energiespeicherprojekten unter 6 % fallen, und die Nachfrageseite wird sofort gedrückt.
3. Branchenführer haben kein stabiles Gewinnmodell gebildet
Wenn der Markt über Energiespeicher diskutiert, verwechselt er oft Großspeicher, Heimspeicher und Gewerbe- und Industriespeicher und misst sie mit einem einheitlichen GWh-Wachstum und Bewertungsrahmen. Tatsächlich unterscheiden sich die Kundenattribute, Produktformen, Geschäftsmodelle und Wettbewerbslandschaften dieser drei Arten von Energiespeichern stark – im Wesentlichen sind es drei völlig unterschiedliche Geschäfte (ähnlich dem Unterschied zwischen Haushaltsklimaanlagen und zentralen Klimaanlagen).
Großspeicher sind ein B2B-Geschäft für Stromnetze, deren Kunden hauptsächlich Stromnetzunternehmen, neue Energieerzeugungsunternehmen und unabhängige Energiespeicherinvestoren sind. Die Projektgröße liegt in der Regel bei über 100 MWh, mit sehr hohen Anforderungen an Produktstabilität, Sicherheit und Zykluslebensdauer, und die Preise sind sehr empfindlich.
Daher hängt das Geschäftsmodell von Großspeichern stark von der politischen Umgebung und den Beziehungen zum Stromnetz ab. Im Allgemeinen muss die gesamte Industriekette abgedeckt werden, und Systemintegratoren müssen mehrere Glieder wie Zellen, PCS, Transformatoren und EMS integrieren. Aufgrund der großen Projektgröße und des relativ hohen Standardisierungsgrads ist der Preiswettbewerb bei Großspeichern am intensivsten, die Bruttogewinnmarge ist am niedrigsten und der Cashflow ist etwas schlechter.
Heimspeicher sind ein B2C-Verbrauchergeschäft für Privatkunden mit starkem Verbrauchsattribut. Die Produktform ist normalerweise ein integriertes oder getrenntes Gerät aus „Photovoltaik-Wechselrichter + Batteriepack“, das für die Eigenversorgung mit selbst erzeugtem Strom, Arbitrage zwischen Spitzen- und Tiefpreisen und Notstromversorgung verwendet wird. Die Kernkompetenz von Heimspeichern liegt in Vertriebskanälen und Marken, nicht nur in der reinen Produktleistung.
Der Verkauf von Heimspeichern in reifen Märkten wie Europa und Australien hängt stark von lokalen Installateuren und Händlernetzwerken ab. Dies ist auch der Grund, warum die Wettbewerbslandschaft auf dem Heimspeichermarkt relativ verteilt ist, aber die Bruttogewinnmargen der Unternehmen auf einem hohen Niveau von 35 % bis 50 % gehalten werden können – Vertriebsbarrieren und Markenprämien stützen die Rentabilität.
Aber als der europäische Heimspeichermarkt im Jahr 2022 explodierte, strömten eine große Anzahl von Photovoltaik-Wechselrichterunternehmen in den Energiespeicherbereich, und die Branchenschwellen wurden kurzfristig abgebaut. Nach der hohen Konjunktur im Jahr 2022 trat Europa in eine Phase der Lagerbestandsbereinigung in den Vertriebskanälen ein, und die Unternehmen der Heimspeicherkette standen von 2023 bis 2024 allgemein unter Druck.
Gewerbe- und Industriespeicher sind ein Projektgeschäft für kleine B2B-Kunden, das als verbesserte Version von Heimspeichern verstanden werden kann. Die Kunden sind kleine und mittlere Unternehmen, die zwischen Großspeichern und Heimspeichern liegen. Die Produktform ist normalerweise Energiespeicherschränke mit einer Größe von mehreren zehn kWh bis zu mehreren MWh, die für Arbitrage zwischen Spitzen- und Tiefpreisen, Bedarfsmanagement und Notstromversorgung verwendet werden.
Die Explosionsphase von Gewerbe- und Industriespeichern liegt 2 bis 3 Jahre hinter der von Heimspeichern, da die Projekte einen hohen Grad an Nicht-Standardisierung aufweisen, der Entscheidungszyklus der Unternehmen länger ist und die Vorabinvestition pro Projekt das Zehnfache von der von Heimspeichern beträgt. Der Wert pro Einheit von Gewerbe- und Industriespeichern ist jedoch das Zehnfache von dem von Heimspeichern, und die Batterien werden fast zu 100 % selbst ausgestattet, was kleinen Speicherunternehmen eine starke Wachstumsunterstützung bietet. In der ersten Hälfte des Jahres 2026 machte der Anteil von Gewerbe- und Industriespeichern bei Unternehmen wie Deye und Sineng Electric 35 % bis 40 % aus, und es wird erwartet, dass er im Jahr 2027 über 50 % steigt.
Aus Sicht der Industriekette ist der Wettbewerb ebenfalls intensiv, und die Marktanteile der führenden Unternehmen ändern sich wiederholt in turbulenten Zeiten. Obwohl Unternehmen wie CATL und Sungrow eine stabile Position einnehmen, fressen Verfolger wie Hithium und Sunwoda mit Wachstumsraten von 50 % oder sogar über 100 % schnell Marktanteile auf. Im Segment der Systemintegration beträgt der CR10 nur etwa 60 %, und die Wettbewerbsintensität ist weit höher als im Zellensegment.
In einer schnell wachsenden Branche, in der weder die Industriekette noch die nachgelagerten Anwendungen eine stabile Wettbewerbslandschaft gebildet haben, ist der Bewertungsanker leicht schwankend: Wenn man den Wachstumsraum betrachtet, erscheint ein KGV von 80 angemessen, aber wenn man nach einem Gewinnmodell sucht, erscheint sogar ein KGV von 20 teuer.
02
Wie ist die aktuelle Logik der Branche? Insgesamt ist sie reibungslos geworden
Nach drei Jahren der Anpassung und Bereinigung begann die Wachstumslogik der Energiespeicherbranche in der zweiten Hälfte des Jahres 2025 wirklich reibungslos zu laufen. Die Haupttreiber sind nicht mehr kurzfristige Faktoren wie politische Subventionen oder kurzfristige Schocks durch Energiekrisen, sondern der stetig steigende Bedarf des Stromnetzes, der durch den steigenden Anteil von Wind- und Solarstrom erzeugt wird, sowie die Resonanz der Nachfrage in mehreren Regionen weltweit – also die Rückkehr zu der ursprünglichen Geschichte „Quelle-Netz-Last-Speicher“ – der Speicher ist die letzte Schwachstelle des Stromsystems.
1. Steigender Anteil von Wind- und Solarstrom, Mangel an flexiblen Ressourcen im Stromnetz
Aus globaler Sicht wird die systematische Steigerung der Energiespeichernachfrage durch den Anteil von VRE (Wind + Photovoltaik) beeinflusst und verläuft grob in vier Phasen: Wenn der Anteil von VRE unter 10 % liegt, kann das System noch auf die vorhandene Kohlekraft zur Regulierung zurückgreifen. Bei einem Anteil von 10 % bis 20 % beginnen die Schwankungen von Wind und Sonne, das Stromnetz erheblich zu beeinträchtigen, und die Energ