Ist Unitree Robotics überhaupt 240 Milliarden wert?
Am 19. August 2026 ging Unitree Technology an die Sci-Tech Innovation Board. Der Ausgabepreis betrug 150,80 Yuan, was einer Marktkapitalisierung von etwa 61 Milliarden Yuan nach der Emission entspricht; am ersten Handelstag stieg der Kurs zeitweise auf 1100 Yuan, was einer Marktkapitalisierung von etwa 444,9 Milliarden Yuan entspricht, und schloss noch bei 341,8 Milliarden Yuan. Danach fiel der Aktienkurs kontinuierlich: Am 20. August schloss er bei 687 Yuan, am 21. August bei 672,41 Yuan und am 24. August weiter bei 603,08 Yuan, mit einer Gesamtmarktkapitalisierung von etwa 243,9 Milliarden Yuan.
In nur vier Handelstagen ist der Aktienkurs von Unitree gegenüber dem Höchststand am ersten Handelstag um mehr als 45 % zurückgegangen, und die Marktkapitalisierung schrumpfte um mehr als 200 Milliarden Yuan, lag aber immer noch etwa 300 % über dem Ausgabepreis. Der kurzfristige Aktienkurs wird offensichtlich von der Knappheit der Aktien, der Marktstimmung und dem freien Umlaufbestand beeinflusst, aber hinter der Bewertung steckt ein schwierigeres Problem: Warum wird ein Robotikunternehmen mit einem Umsatz von etwa 1,7 Milliarden Yuan im Jahr 2025 und etwa 1,15 Milliarden Yuan im ersten Halbjahr 2026 nach einer raschen Korrektur immer noch mit etwa 240 Milliarden Yuan bewertet?
Zhang Feida, außerordentlicher Professor für Rechnungswesen an der China Europe International Business School, verwendet das Ohlson-Modell des Restgewinns, um Unitree Technology aus vier Bewertungsdimensionen zu analysieren: ROE (Eigenkapitalrendite), Nachhaltigkeit, Wachstum und Risikobewertung, und versucht, diese Frage zu beantworten.
In dem Artikel „Ist SpaceX 2,5 Billionen US-Dollar wert?“ habe ich bereits das Ohlson-Modell des Restgewinns vorgestellt: Der Unternehmenswert hängt nicht nur von dem heutigen buchmäßigen Eigenkapital (dem materiellen Wert) ab, sondern vor allem davon, ob das Unternehmen in Zukunft dauerhaft Restgewinne erzielen kann, die über den Kapitalkosten liegen (dem immateriellen Wert). Leser, die sich für das Modell interessieren, können den vorherigen Artikel noch einmal durchlesen. In diesem Artikel werden die Formeln nicht wiederholt.
Vergleicht man diese beiden neu börsennotierten Unternehmen, muss SpaceX nachweisen, wann die enormen Kapitalausgaben und die laufenden Verluste zu dauerhaften Cashflows werden. Unitree Technology steht vor einer anderen Aufgabe: Es ist bereits profitabel, aber sein Umfang ist noch klein; nachdem es nach dem Börsengang mehr Kapital erhalten hat, kann es die phasenweise hohe Rendite zu einer langfristigen hohen Rendite fortsetzen?
Technische Führungsstärke ist eine Branchenbeurteilung; ein hervorragendes Unternehmen zu sein ist eine betriebliche Beurteilung; eine billige Aktie zu haben ist eine Preisbeurteilung. Die drei Punkte können manchmal gleichzeitig zutreffen, aber auch voneinander getrennt sein.
01
Was hat Unitree bereits bewiesen,
und was kauft der Markt im Voraus?
Unitree Technology ist kein Robotikunternehmen, das nur durch virale Videos Aufmerksamkeit erregt und keine Einnahmen erzielt.
Im Jahr 2025 erzielte das Unternehmen einen Betriebsumsatz von etwa 1,699 Milliarden Yuan, was einem Anstieg von 332,6 % gegenüber dem Vorjahr entspricht; der den Aktionären zurechenbare Nettogewinn betrug etwa 278 Millionen Yuan, der den Aktionären zurechenbare Nettogewinn nach Abzug der außerordentlichen Erträge betrug etwa 591 Millionen Yuan, und der Netto-Cashflow aus betrieblicher Tätigkeit betrug etwa 670 Millionen Yuan. Der Nettogewinn nach Abzug der außerordentlichen Erträge im Jahr 2025 war höher als der den Aktionären zurechenbare Nettogewinn, was hauptsächlich darauf zurückzuführen ist, dass die einmaligen Aufwendungen für Aktienvergütungen in die außerordentlichen Erträge eingerechnet wurden.
Für ein Unternehmen für allgemeine Roboter, das sich noch in einer Phase schneller technischer Iteration befindet, ist es nicht üblich, dass gleichzeitig Umsatzwachstum, Profitabilität und positiver Cashflow auftreten.
Noch bemerkenswerter ist, dass die im Börsenzulassungsbekanntmachung veröffentlichten Daten für das erste Halbjahr 2026 zeigen, dass der Umsatz des Unternehmens 1,152 Milliarden Yuan betrug, was einem Anstieg von 48,54 % gegenüber dem Vorjahr entspricht; der den Aktionären zurechenbare Nettogewinn betrug 274 Millionen Yuan, aber der Nettogewinn nach Abzug der außerordentlichen Erträge betrug 244 Millionen Yuan, was einem Rückgang von 19,34 % gegenüber dem Vorjahr entspricht, und der Netto-Cashflow aus betrieblicher Tätigkeit betrug 232 Millionen Yuan, was einem Rückgang von 32,53 % gegenüber dem Vorjahr entspricht. Das Wachstum hält an, aber die Gewinnqualität und die Cashflow-Umwandlung stehen bereits unter dem Druck steigender Ausgaben für Forschung und Entwicklung sowie Vertrieb.
Das Umsatzwachstum von Unitree hängt auch nicht vollständig von teuren wissenschaftlichen Prototypen ab. Durch die Eigenentwicklung von Kernkomponenten, die Bewegungssteuerung und die Integration der Lieferkette hat das Unternehmen vierbeinige Roboter und humanoide Roboter schrittweise zu Produkten gemacht, die in großen Mengen verkauft werden können.
Im Jahr 2025 hat das Unternehmen bereits mehr als 5500 humanoide Roboter ausgeliefert. Es hat den schwierigsten Schritt für viele Startup-Unternehmen im Robotikbereich vollzogen: von der Fähigkeit, Roboter herzustellen, zur Fähigkeit, sie zu verkaufen.
Aber der Preis, den der Kapitalmarkt festlegt, belohnt nicht nur die Erfolgsbilanz des Jahres 2025.
Die Marktkapitalisierung des Unternehmens, die dem Ausgabepreis von Unitree Technology entspricht, beträgt etwa 61 Milliarden Yuan. Nach grober Berechnung auf Basis des Nettogewinns nach Abzug der außerordentlichen Erträge im Jahr 2025 beträgt das Kurs-Gewinn-Verhältnis etwa 103 Mal ① und das Kurs-Umsatz-Verhältnis etwa 36 Mal; bis zum Schlusskurs am 24. August beträgt die Marktkapitalisierung des Unternehmens etwa 243,9 Milliarden Yuan, und nach derselben Berechnungsgrundlage beträgt das Kurs-Gewinn-Verhältnis etwa 413 Mal und das Kurs-Umsatz-Verhältnis etwa 144 Mal.
Das bedeutet, dass der Markt nicht nur die 600 Millionen Yuan an Nettogewinn nach Abzug der außerordentlichen Erträge kauft, die Unitree heute bereits erzielt hat, sondern auch die Erwartung einer größeren kommerziellen Nutzung: Roboter dringen in Fabriken, Lagerhäuser, kommerzielle Dienstleistungen und sogar Haushalte ein; Unitree entwickelt sich von einem Hardwarehersteller zu einer Plattform für verkörperte Intelligenz; die heutigen Tausende von ausgelieferten Einheiten werden schließlich zu einem Einsatzumfang von Hunderttausenden oder sogar Millionen Einheiten erweitert.
Dieser Artikel soll beantworten: Wie viele vernünftige Erwartungen hat der Markt in den Preis von etwa 240 Milliarden Yuan eingerechnet, und wie viele Erwartungen sind darin enthalten, die nur erfüllt werden können, wenn das Unternehmen langfristig eine hochwertige Umsetzung beibehält?
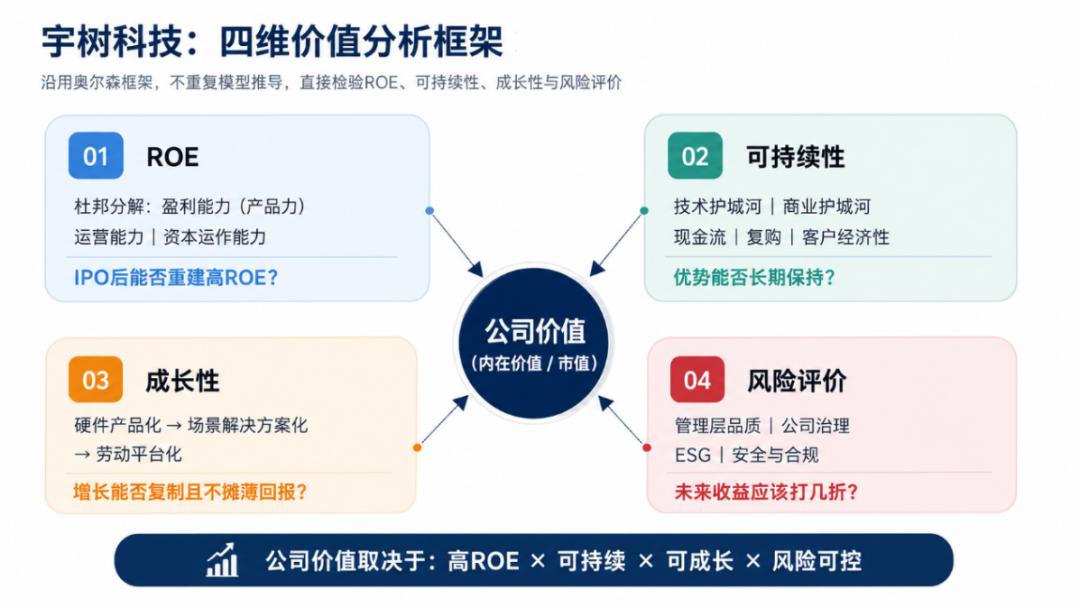
Abbildung 1. Vierdimensionales Analyserahmenwerk für den Wert von Unitree Technology
02
Vier Dimensionen,
Prüfung des zukünftigen Werts von Unitree Technology
I
ROE: Die hohe Rendite vor dem Börsengang – kann sie nach dem IPO wiederhergestellt werden?
Das Ohlson-Modell stellt die ROE in den Kern der Wertschöpfung, denn nur wenn die ROE langfristig über der Rendite liegt, die die Aktionäre verlangen, kann das Unternehmen dauerhaft Restgewinne erzielen. Und nur wenn neue Investitionen immer noch eine Rendite erzielen, die über den Kapitalkosten liegt, erhöht Wachstum tatsächlich den Wert. Für Unitree Technology darf die ROE nicht nur als eine schöne Kennzahl betrachtet werden. Es ist besser, sie mit der DuPont-Analyse aus drei Aspekten aufzuschlüsseln: Profitabilität (Produktstärke), Betriebsfähigkeit und Kapitalmanagementfähigkeit.
ROE = Nettogewinnmarge × Vermögensumschlag × Eigenkapitalmultiplikator
Wenn man diese drei Teile auf ein Robotikunternehmen überträgt, kann man sie jeweils so verstehen: Ob das Produkt genügend Gewinn erzielen kann, ob das Vermögen effizient umgesetzt werden kann und ob das Management den Hebel effektiv nutzen kann, was jeweils der Profitabilität (Produktstärke), der Betriebsfähigkeit und der Kapitalmanagementfähigkeit entspricht.
➊Profitabilität (Produktstärke): Kann technische Führungsstärke dauerhaft in Gewinn umgewandelt werden?
Die Profitabilität von Unitree kommt zuerst von der Produktstärke. Im Jahr 2025 betrug der Umsatz des Unternehmens etwa 1,699 Milliarden Yuan, der Nettogewinn nach Abzug der außerordentlichen Erträge betrug etwa 591 Millionen Yuan, und der Netto-Cashflow aus betrieblicher Tätigkeit betrug etwa 670 Millionen Yuan. Noch wichtiger ist, dass das Unternehmen durch die Eigenentwicklung von Kernkomponenten, Bewegungssteuerung, Gerätedesign und Kostenengineering Roboter von teuren wissenschaftlichen Prototypen schrittweise zu Produkten gemacht hat, die in großen Mengen verkauft werden können.
Für Robotikunternehmen bedeutet Produktstärke nicht, dass man die Produkte so teuer wie möglich verkaufen sollte, sondern dass Leistungssteigerung und Kostensenkung gleichzeitig stattfinden können. Preissenkungen helfen, die Anzahl der installierten Einheiten zu erweitern, aber um den Druck auf die Bruttomarge zu vermeiden, müssen die Stückkosten schneller sinken, oder die Einnahmen aus Software, Dienstleistungen und Lösungen müssen den Druck auf die Bruttomarge aus dem Preisverfall der Hardware schrittweise ausgleichen.
In Zukunft müssen wir vor allem die Bruttomarge, die Herstellkosten pro Einheit, die Effizienz der Forschungs- und Entwicklungsumwandlung verfolgen und prüfen, ob neue Produkte weiterhin ein wettbewerbsfähiges Preis-Leistungs-Verhältnis beibehalten können.
Die tatsächlichen Daten für das erste Halbjahr 2026 haben diesen Stresstest weiter auf den Tisch gelegt: Der Umsatz stieg im Vergleich zum Vorjahr noch um 48,54 %, ist aber im Vergleich zum hohen Wachstum von 332,6 % im Jahr 2025 deutlich zurückgegangen; im gleichen Zeitraum sank der Nettogewinn nach Abzug der außerordentlichen Erträge um 19,34 % gegenüber dem Vorjahr, und der Netto-Cashflow aus betrieblicher Tätigkeit sank um 32,53 % gegenüber dem Vorjahr. Das Unternehmen erklärt, dass die Hauptgründe die Erweiterung des Forschungs- und Entwicklungsteams, die Entwicklung neuer Produkte und die Erhöhung der Vertriebsausgaben sind. Für ein neu börsennotiertes Unternehmen mit hohem Wachstum geht es im nächsten Schritt nicht nur um weiteres Wachstum, sondern darum, nachzuweisen, dass die zusätzlichen Ausgaben für Forschung und Entwicklung sowie Vertrieb wieder in Gewinnmarge und Cashflow umgewandelt werden können.
➋Betriebsfähigkeit: Von Forschung und Entwicklung, Produktion bis zum Zahlungseingang – kann das Vermögen schneller umgesetzt werden?
Ein Vorteil von Unitree vor dem Börsengang war die relativ leichte Vermögensstruktur, die schnelle Produktiteration und der gute betriebliche Cashflow. Die Robotikbranche verändert sich schnell. Die Betriebsfähigkeit zeigt sich nicht nur in der Produktionseffizienz der Fabrik, sondern auch in der gesamten Kette von der Projektierung der Forschung und Entwicklung, der Produktgestaltung, dem Einkauf in der Lieferkette, der Produktionslieferung bis zum Zahlungseingang der Kunden – ob der Zyklus ausreichend kurz gehalten werden kann.
Nach dem IPO wird dieser Vorteil neuen Prüfungen unterzogen. Die eingeworbenen Mittel werden für die Entwicklung von Robotermodellen, die Forschung und Entwicklung von Roboterkörpern, die Entwicklung neuer Produkte und den Aufbau von Produktionsstandorten verwendet. Anlagevermögen, Lagerbestände und Ausgaben für Forschung und Entwicklung können alle steigen.
Wenn der Aufbau der Produktionskapazität schneller wächst als der tatsächliche Nachfrageanstieg, oder wenn der Einsatz in neuen Szenarien stark von manueller Anpassung abhängt, kann der Vermögensumschlag sinken. In Zukunft müssen wir vor allem den Lagerumschlag, die Forderungen aus Lieferungen und Leistungen, die Umwandlung des betrieblichen Cashflows, die Auslastung der Produktionskapazität und den Einsatzzyklus für einzelne Szenarien beobachten.
➌Kapitalmanagementfähigkeit: Nach dem Börsengang ist die größte Herausforderung nicht die Finanzierung, sondern die Kapitalallokation.
Die hohe Rendite von Unitree vor dem Börsengang wurde nicht hauptsächlich durch einen hohen finanziellen Hebel verstärkt. Das Unternehmen hatte zuvor eine niedrigere Verschuldungsquote und weniger kurzfristige Kredite; zum 30. Juni 2026 betrug das den Aktionären zurechenbare Nettovermögen etwa 2,88 Milliarden Yuan, während der Nettoerlös aus dem IPO etwa 5,917 Milliarden Yuan betrug, was etwa dem 2,05-fachen des damaligen Nettovermögens entspricht. Das heißt, das zusätzliche Kapital erhöht den „Nenner“ des Eigenkapitals der Aktionäre auf einmal erheblich, erhöht aber nicht gleichzeitig den Nettogewinn um denselben Betrag. Daher ist ein vorübergehender Rückgang der ROE nach dem Börsengang nicht nur nicht überraschend, sondern fast mathematisch unvermeidlich.
Das an sich ist keine schlechte Sache. Der Schlüssel liegt darin, welche Rendite das zusätzliche Kapital letztendlich erzielen kann.
Kapitalmanagementfähigkeit bedeutet nicht nur, ob man den Hebel richtig einsetzt. Noch wichtiger ist, wie man die Investitionen in Forschung und Entwicklung, Produktionsstandorte, neue Produkte und das Ökosystem priorisiert, welche Projekte man verstärken sollte und welche Projekte man rechtzeitig stoppen sollte.
Nur wenn die Grenzrendite des zusätzlichen Kapitals dauerhaft über den Kapitalkosten liegt, schafft die Finanzierung Wert, anstatt nur die Bilanz zu vergrößern.
Finanzielle Schlussfolgerung