Pop Mart wird alle im vergangenen Jahr erzielten Gewinne vollständig ausschütten.
Autor | Xie Yunzi
Redakteur | Zhang Fan
Nach Börsenschluss am 20. August hat Pop Mart seinen Halbjahresbericht 2026 vorgelegt.
Bei der Durchsicht des Finanzberichts zeigt sich ein deutliches Bild von gemischten Nachrichten: Der Umsatz im ersten Halbjahr betrug 17,17 Milliarden Yuan, was einem Anstieg von 23,8 % gegenüber dem Vorjahr entspricht; der bereinigte Nettogewinn belief sich auf 5,16 Milliarden Yuan, ein Plus von 9,5 % im Vergleich zum Vorjahr. Der Umsatz wächst weiterhin, aber die Wachstumsrate des Nettogewinns ist bereits auf einen einstelligen Wert gesunken; die Bruttomarge liegt bei 69,7 %, was einem leichten Rückgang von 0,6 Prozentpunkten gegenüber dem Vorjahreszeitraum entspricht.
Der Kapitalmarkt reagierte auf dieses Ergebnis mit einem Kursrückgang.
Am Tag nach der Veröffentlichung des Finanzberichts fiel der Aktienkurs von Pop Mart um mehr als 3 %, und der Marktwert sank auf 198,4 Milliarden Hongkong-Dollar zurück. Das steht in keinem Vergleich zu dem Höhepunkt, als LABUBU weltweit populär war und der Marktwert die Marke von 435,9 Milliarden Hongkong-Dollar überschritt.
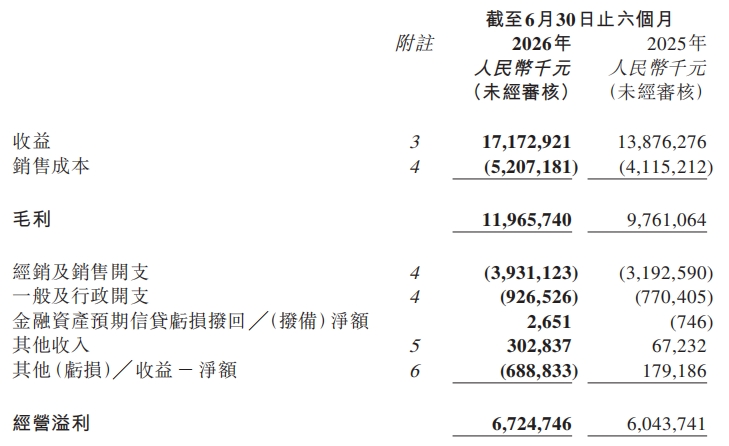
Screenshot aus dem Finanzbericht von 36Kr
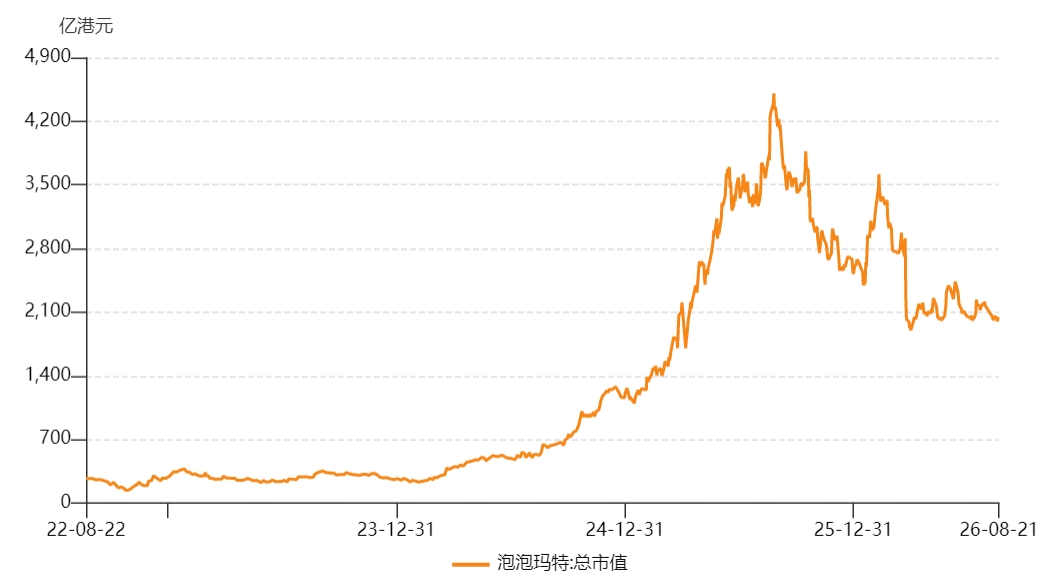
Screenshot von Wind
Wenn man eine Zeitachse zieht, befand sich Pop Mart im Jahr 2025 noch in einem rasanten Wachstum – der Gesamtjahresumsatz betrug 37,12 Milliarden Yuan, was einem Anstieg von 184,7 % gegenüber dem Vorjahr entspricht. Damals erklärte der Gründer des Unternehmens, Wang Ning: „Ich habe das Gefühl, dass 30 Milliarden Yuan in diesem Jahr sehr leicht zu erreichen sind.“
Die Kosten dieses rasanten Wachstums zeigten sich im Jahr 2026 gebündelt.
Auf der Halbjahres-Pressekonferenz erklärte Wang Ning offen, dass dieses Jahr ein „Jahr der Betriebsanpassung“ sei, der Druck im ersten Halbjahr größer als erwartet war und der Druck im zweiten Halbjahr nur noch größer werden werde. „Es ist sehr unwahrscheinlich, dass das zu Jahresbeginn festgelegte Wachstumsziel von 20 % erreicht werden kann.“
Diese Prognose des „Nichterreichens“ steht im Einklang mit den Daten der einzelnen Quartale.
In diesem Jahr lag der Umsatz von Pop Mart im ersten Quartal um 75 % bis 80 % über dem Vorjahreswert, auf dem chinesischen Markt verdoppelte er sich sogar; im zweiten Quartal verlangsamte sich das Wachstum jedoch deutlich. Unter Berücksichtigung der gesamten Wachstumsrate im ersten Halbjahr könnte die Wachstumsrate im zweiten Quartal auf einen einstelligen Wert sinken.
Damit einher geht ein „scharfer Abbruch“ auf den Auslandsmärkten.
Im Jahr 2025 war das Auslandsgeschäft noch der stärkste Wachstumsmotor von Pop Mart: Der jährliche Auslandsumsatz betrug 16,268 Milliarden Yuan, ein Anstieg von 292 % gegenüber dem Vorjahr, der Anteil am Gesamtumsatz stieg von 31,8 % auf 43,8 %, und die Wachstumsrate in der Amerikaregion lag zeitweise bei bis zu 748 %.
Im ersten Halbjahr 2026 jedoch betrug der Umsatz des Auslandsgeschäfts 4,972 Milliarden Yuan, was einem Rückgang von 11 % gegenüber dem Vorjahr entspricht. Der Umsatz im Asien-Pazifik-Raum belief sich auf 2,58 Milliarden Yuan, ein Rückgang von 9,7 %; der Umsatz in Amerika fiel um 16,5 % auf 1,89 Milliarden Yuan; nur Europa verzeichnete ein Wachstum von 5,9 % und erzielte einen Umsatz von 510 Millionen Yuan. Der Anteil des Auslandsumsatzes am Gesamtumsatz sank von 43,8 % im vergangenen Jahr abrupt auf etwa 29 %.
Die Gründe dafür sind vielfältig.
Si De, Chief Operating Officer von Pop Mart, erklärte, dass das hohe Auslandswachstum im vergangenen Jahr größtenteils von LABUBU angetrieben wurde, eine große Anzahl neuer Nutzer keine Kenntnis über die Kultur der Sammelspielzeuge hatte und andere IPs der Marke nicht kannten; zudem waren die meisten Mitarbeiter des Auslandsteams erst im vergangenen Jahr eingetreten, deren „fachliche Erfahrung sogar geringer als die der durchschnittlichen Nutzer“ sei.
Ein noch realeres Problem liegt in der Lieferkette. Das Management erwähnte auf der Ergebnispräsentation, dass auf dem US-Markt „die Menge, die dorthin transportiert werden kann, sehr gering ist, und die Kosten für den möglichen Lufttransport sind sehr hoch“.
Der Umsatzrückgang und die Transportschwierigkeiten spiegeln sich direkt im Lagerbestand wider. Bis zum ersten Halbjahr 2026 ist die Lagerumschlagsdauer von Pop Mart von 123 Tagen Ende 2025 auf 201 Tage gestiegen. Der Lagerbestand ist von 5,47 Milliarden Yuan auf 6,1 Milliarden Yuan angestiegen. Das extensive Wachstum der Auslandsexpansion kehrt nun zu einer verfeinerten Betriebsführung zurück.
Die Veränderung der IP-Struktur ist eine weitere implizite Linie des Halbjahresberichts.
Die THE MONSTERS-Familie, zu der LABUBU gehört, erzielte im ersten Halbjahr einen Umsatz von 4,45 Milliarden Yuan und steht damit weiterhin an erster Stelle, aber ihr Anteil am Gesamtumsatz ist von 38,1 % im Jahr 2025 auf 26 % gesunken, was einem Rückgang von 7,5 % gegenüber dem Vorjahr entspricht. Dieses Super-IP, das einst allein die globale Bekanntheit von Pop Mart getragen hat, erlebt eine natürliche Anpassung im Lebenszyklus.
Der Nachfolger ist Star Man.
Im ersten Halbjahr überschritten bei Pop Mart insgesamt 6 IPs die Umsatzmarke von 1 Milliarde Yuan und 11 IPs die Marke von 100 Millionen Yuan, die Diversifizierung der IP-Matrix hat tatsächlich Fortschritte gemacht. Unter ihnen erzielte Star Man einen Umsatz von 2,65 Milliarden Yuan, ein explosionsartiger Anstieg von 580,6 % gegenüber dem Vorjahr, sein Anteil am Gesamtumsatz stieg von 2,8 % auf 15,4 % und macht es damit zum zweitgrößten IP des Konzerns.
Darüber hinaus verzeichneten die Haupt-IPs wie CRYBABY, DIMOO, SKULLPANDA und Hirono ein zweistelliges Wachstum. Si De betonte insbesondere, dass SKULLPANDA, Hirono sowie Nyota und Peach Riot gute Ergebnisse auf den europäischen und amerikanischen Märkten erzielt haben.
Seit 2026 hat Pop Mart nacheinander die Gummifigurenserie „Nyota Tiny Moments“ und die Kooperationsserie „Nyota × Chibi Maruko-chan“ auf den Markt gebracht, was das anhaltende Engagement des Unternehmens für „Mid-Tier-IPs“ zeigt.
Betrachtet man die Produktkategorien, so erzielten Plüschtiere einen Umsatz von 9,83 Milliarden Yuan, ein Anstieg von 60 % gegenüber dem Vorjahr, und trugen 57,2 % zum Gesamtumsatz des Konzerns bei. Die Kategorie der Actionfiguren blieb relativ stabil und erzielte im ersten Halbjahr einen Umsatz von 5,19 Milliarden Yuan.
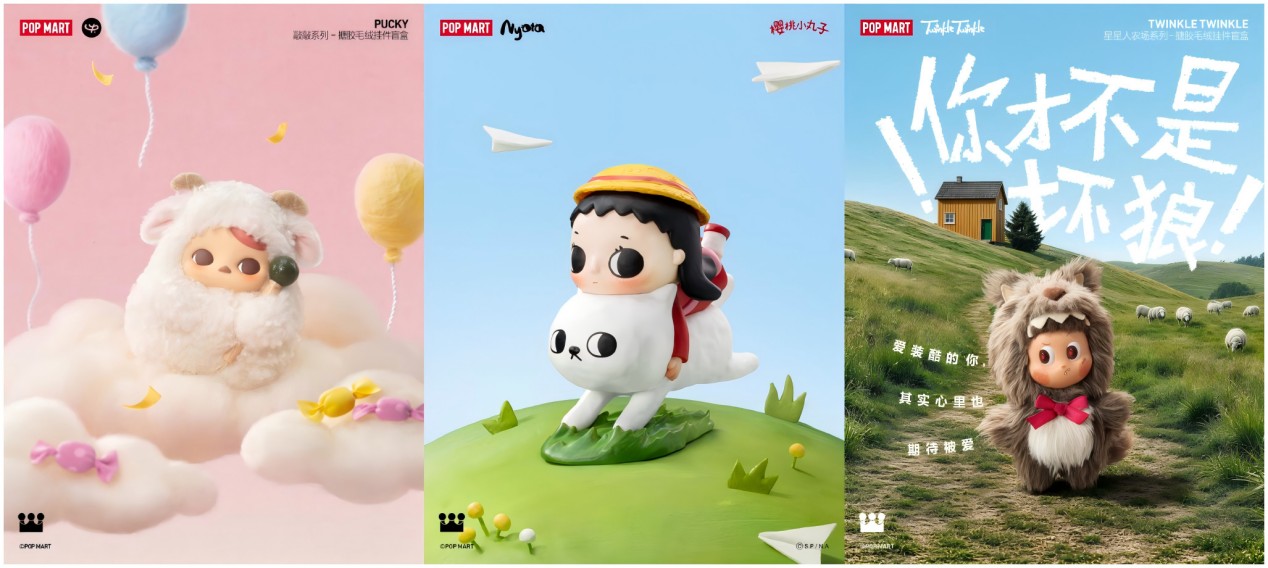
Neue Produkte von Pop Mart im ersten Halbjahr; Screenshot aus dem offiziellen Weibo-Account
Dennoch bestehen auch Sorgen.
In diesem ersten Halbjahr sank der Umsatz von MOLLY um 33,6 % gegenüber dem Vorjahr auf 900 Millionen Yuan. Das ist das erste Mal, dass dieser „Ur-IP“ MOLLY seit 2023 aus der Gruppe der IPs mit einem Umsatz von über 1 Milliarde Yuan herausfällt.
Si De erklärte, dass MOLLY bis Ende dieses Jahres oder im ersten Halbjahr des nächsten Jahres große bahnbrechende Produkte auf den Markt bringen wird. „Wir hoffen, dass wir MOLLY abgesehen von den traditionellen Produktlinien den Menschen einige auffälligere und andersartige Produktformen zeigen können.“
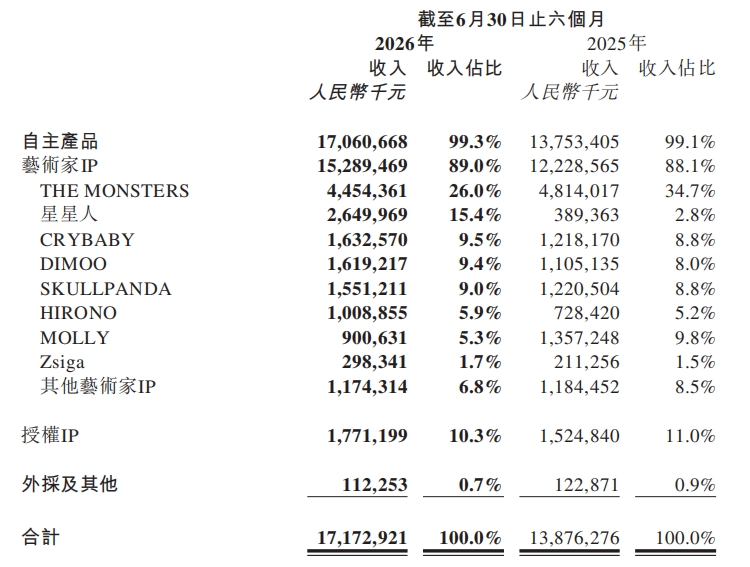
Screenshot aus dem Finanzbericht von 36Kr
Während der Markt abwartet, muss Pop Mart auch „den Gewinn schützen“.
Im Berichtszeitraum lag die Bruttomarge des Unternehmens bei 69,7 %, was einem Rückgang von 0,6 Prozentpunkten gegenüber dem Vorjahreszeitraum entspricht. Dies liegt hauptsächlich am sinkenden Anteil des Auslandsumsatzes sowie an steigenden Rohstoffkosten aufgrund von instabilen Faktoren in der internationalen Lage.
Bei den verschiedenen Kosten stiegen die Vertriebs- und Verwaltungskosten im ersten Halbjahr um 895 Millionen Yuan gegenüber dem Vorjahreszeitraum. Der Grund dafür ist, dass im Berichtszeitraum weltweit 105 neue Filialen eröffnet wurden. Trotzdem behält Pop Mart nach der Bereinigung eine Nettogewinnmarge von 30 % bei.
Im zweiten Halbjahr dieses Jahres plant Pop Mart weiterhin, mehr neue Filialen auf den Auslandsmärkten zu eröffnen. Auf dem chinesischen Markt wird die Modernisierung und Erneuerung fortgesetzt. Wang Ning betonte jedoch – in diesem Jahr wird kein besonders radikales Wachstumsmodell angestrebt, bei dem der Umsatz steigt, aber der Gewinn nicht wächst.
Das bedeutet, dass Pop Mart das Gewinnwachstum über die Expansion der Unternehmensgröße stellt.
Darüber hinaus wird das Unternehmen, um die Besorgnis des Kapitalmarkts zu beantworten, in den nächsten 6 Monaten ein Aktienrückkaufprogramm im Umfang von 20 bis 50 Milliarden Yuan starten.
Das ist keine spontane Entscheidung. Nach der Veröffentlichung der Ergebnisse im März dieses Jahres fiel der Aktienkurs von Pop Mart, und das Unternehmen kaufte innerhalb von 6 Handelstagen nacheinander Aktien im Wert von fast 1,4 Milliarden Hongkong-Dollar zurück. Seit Jahresbeginn hat Pop Mart insgesamt Aktien im Wert von etwa 1,74 Milliarden Hongkong-Dollar zurückgekauft.
Es ist erwähnenswert, dass nach grober Berechnung unter Einbeziehung der im ersten Halbjahr durchgeführten Dividendenausschüttung von etwa 3,2 Milliarden Yuan die Ausgaben von Pop Mart für „Dividenden plus Rückkäufe“ in diesem Jahr zwischen 6,7 und 9,6 Milliarden Yuan liegen. Der Nettogewinn des Unternehmens im vergangenen Jahr betrug 12,78 Milliarden Yuan, der operative Cashflow lag bei 10,8 Milliarden Yuan.
Mit anderen Worten: Pop Mart will das im vergangenen Jahr verdiente Geld „vollständig ausschütten“. Das Unternehmen nutzt eine „extrem hohe Rendite für Aktionäre“, um das Vertrauen der Investoren zu stabilisieren und die Unsicherheit der zukünftigen Ergebnisse abzufedern.
Zusammengefasst spiegelt Pop Mart im Halbjahr 2026 ein komplexes Bild des Unternehmens wider, das sich in der Umstellungsphase des schnellen Wachstums befindet. In der Zukunft muss sich erst im zweiten Halbjahr und darüber hinaus zeigen, ob Star Man den Druck bewältigen kann, ob die Auslandsmärkte wieder auf die Beine kommen, ob der große LABUBU-Film kontinuierlich vorangetrieben werden kann und ob Pop Mart wirklich zu einer IP-Plattform werden kann.
Folgen Sie uns, um weitere Informationen zu erhalten