Wer rettet die Convenience-Stores?
Die innovative Transformation des inländischen Einzelhandels schreitet voran, begleitet von politischer Unterstützung und branchenspezifischem Druck.
Am 2. Juli 2026 haben neun Ministerien, darunter das Handelsministerium, gemeinsam die „Stellungnahmen zur Beschleunigung der innovativen Entwicklung des Einzelhandels“ veröffentlicht. Darin wird klargestellt, dass die Erweiterung der Inlandsnachfrage als Ausgangspunkt dient, die positive Wechselwirkung zwischen Angebot und Nachfrage als Leitfaden gilt, und die innovative Entwicklung des Einzelhandels beschleunigt werden soll, indem eine angemessene Planung der Standorte, die Verbesserung der Waren- und Dienstleistungsqualität, die koordinierte Optimierung von Beständen und Neuerungen sowie ein fairer Wettbewerb zwischen Online- und Offline-Kanälen gefördert werden.
Die Umsetzung dieser Politik spiegelt die aktuelle Realität des Offline-Einzelhandels wider. Die Daten des Nationalen Statistikamts vom 16. Juni 2026 zum Gesamtumsatz des sozialen Konsumgüterhandels von Januar bis Mai 2026 zeigen, dass sich nach Einzelhandelsformen unter den Einzelhandelsunternehmen mit über festgelegten Grenzwerten die Umsätze von Kiosken und Supermärkten im Jahresvergleich um 6,8 % bzw. 3,6 % erhöhten; die Umsätze von Fachgeschäften, Kaufhäusern und Marken-Filialgeschäften gingen hingegen um 1,2 %, 1,8 % bzw. 7,6 % zurück. Das heißt, der allgemeine Druck auf den Offline-Einzelhandel hält weiter an.
Betrachtet man nur die makroökonomischen Daten, scheinen Kioske die widerstandsfähigste Betriebsform im „Einzelhandelswinter“ zu sein. Doch die tatsächliche Situation in der Branche ist weit komplexer als die Wachstumszahlen vermuten lassen.
Die Umfragedaten zum chinesischen Kiosksektor 2025, die im April 2026 von der Chinesischen Vereinigung für Betriebsführung im Filialhandel (CCFA) veröffentlicht wurden, zeigen, dass bis zum 31. Dezember 2025 die Gesamtzahl der Filialen der Top-100-Kioskunternehmen im Land 208.000 erreichte – ein Nettozuwachs von rund 11.000 gegenüber dem Vorjahr, was einer Wachstumsrate von 5,6 % entspricht, die gegenüber dem Vorjahr zurückging.
Auf der anderen Seite der Expansion der Betriebsgrößen steht der Rückgang der Effizienz pro Filiale. Laut dem „Entwicklungsbericht zum chinesischen Kiosksektor 2026“, der im Mai 2026 gemeinsam von der internationalen Wirtschaftsprüfungsgesellschaft KPMG und der CCFA veröffentlicht wurde, hat sich der rückläufige Trend des Tagesumsatzes chinesischer Kioske im Jahr 2025 aufgrund des anhaltenden Rückgangs der Besucherfrequenz und des durchschnittlichen Warenkorbs weiter verstärkt: Der tägliche Umsatz sank auf 4.453 Yuan, was einem Jahresrückgang von 3,9 % entspricht. Bei den untersuchten Unternehmen, darunter Meiyijia, Tianfu, Lawson, FamilyMart und 7-ELEVEn, ging die tägliche Besucherzahl (Personen pro Filiale pro Tag) im Jahresvergleich um 8,7 % zurück, und der durchschnittliche Warenkorb (Yuan pro Person pro Einkauf) sank um 0,2 %.
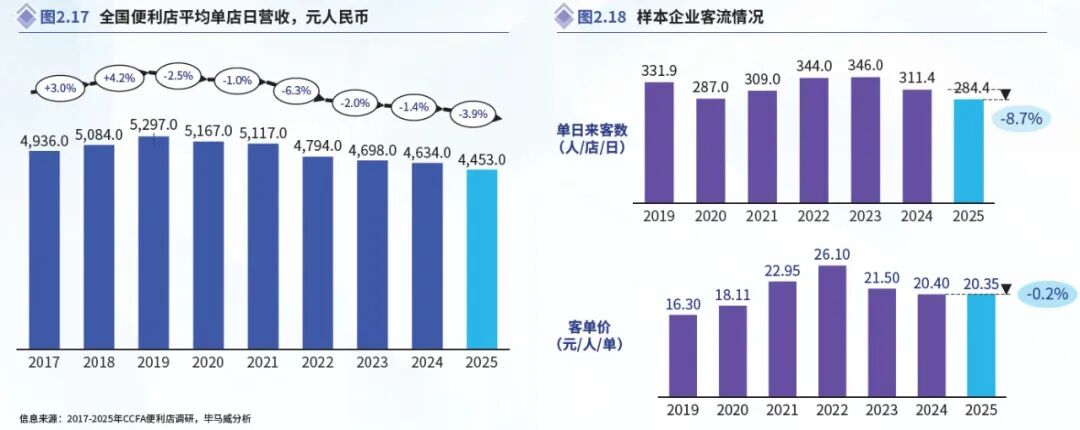
Die Filialen werden immer dichter angelegt, aber die Besucherzahlen gehen stetig zurück – dies ist eine Realität, mit der sich die inländische Kioskbranche auseinandersetzen muss. Diese Schwierigkeit hängt kaum mit der Betriebsform selbst zusammen, sondern rührt vor allem von den Veränderungen im externen Wettbewerbsumfeld her. Wenn die Lieferung nach Hause durch den Sofort-Einzelhandel für Mahlzeiten des Tages und den täglichen Bedarf bequemer ist als im Kiosk, und wenn die hohen Preis-Leistungs-Verhältnisse von Snack-Discountläden und harten Discountläden mehr Verbraucher anziehen, sind Kioske, die einst die Hauptbetriebsform für die Deckung sofortiger Bedürfnisse waren, nun gezwungen, einen komplexen und intensiven Umstrukturierungsprozess zu durchlaufen – wobei die zukünftige Entwicklung noch ungewiss ist.
In der Ära des traditionellen E-Commerce waren Kioske aufgrund ihrer unmittelbaren Nähe zu den Verbrauchern, ihrer herausragenden Fähigkeit zur sofortigen Reaktion und ihres öffentlichen Dienstleistungscharakters zeitweise die Offline-Einzelhandelsform, die relativ wenig von Online-Einflüssen betroffen war. Leider konnten die Kioske keine Ausnahme darstellen.
Dem Druck der Kundenabwanderung direkt begegnen
Inländische Filialkioske sehen sich dem Druck ausgesetzt, von mehreren Betriebsformen um Kunden konkurriert zu werden.
Im vergangenen Jahr hat sich der Wettbewerb zwischen Internet-Giganten von dem Lebensmittel-Lieferdienst auf den gesamten Einzelhandel ausgeweitet. Mit Vorteilen bei der Lenkung von Datenströmen und im Erfüllungsnetz haben sie die Bequemlichkeit von Kiosken teilweise ersetzt und kontinuierlich die Nachfrage nach Besuchen in Kiosken abgezogen.
Im Bereich des Lieferdienstes sind die Kernprodukte von Kiosken wie Frühstück und Getränke am stärksten betroffen. Zu den heftigsten Zeiten des Lieferdienst-Wettbewerbs war der Preis einer Tasse Kaffee durch Plattformsubventionen sogar niedriger als der einer Flasche Getränk. Selbst wenn sich der Kiosk im Erdgeschoss befand, zog die Kombination aus bequemer Lieferung nach Hause und Preisvorteilen eine große Anzahl von Kundenströmen in den Online-Bereich.
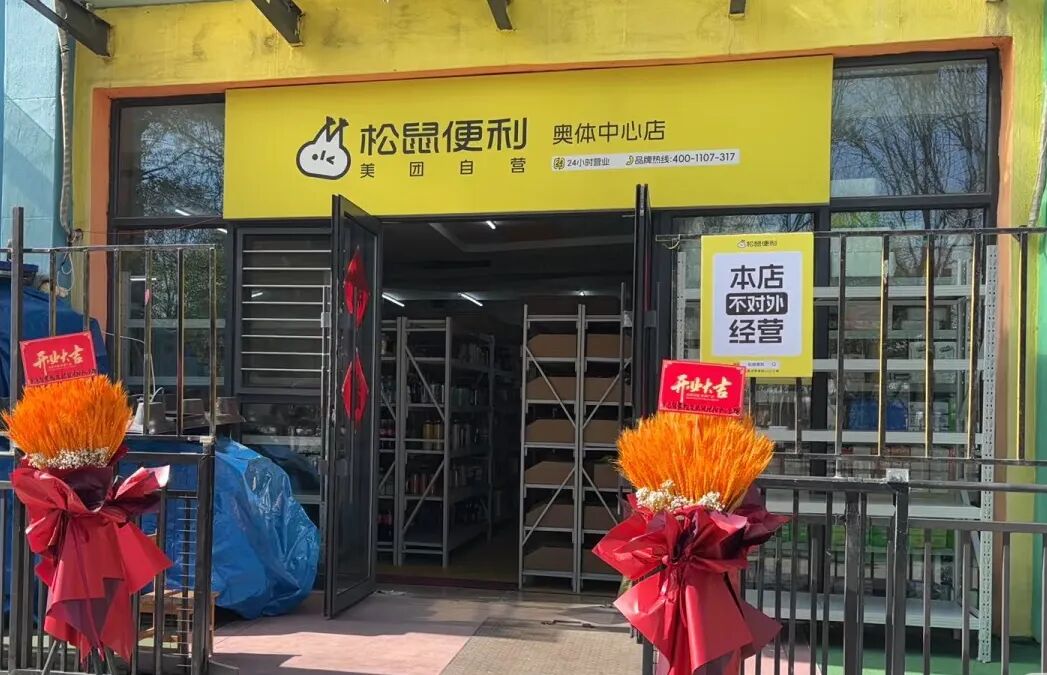
Im Einzelhandelsbereich haben Meituan, Alibaba und JD.com auf Basis der Datenströme ihrer Hauptplattformen mit mehreren hundert Millionen Nutzern ein halbstündiges Erfüllungsnetz für Lebensmittel, Getränke, Alltagsartikel und Notfallprodukte aufgebaut. Dies kann fast alle sofortigen und häufigen täglichen Bedürfnisse decken – Bedürfnisse, die einst zu den Kiosken gehörten. Unter anderem hat JD.com bereits 2017 die JD-Kioske eingeführt, um Offline-Filialen digital umzugestalten und ihnen die Funktion von Vorratslagern zu verleihen. Meituan und Alibaba wiederum haben Sofort-Einzelhandelsmarken eingeführt, die direkt mit der Kiosk-Betriebsform konkurrieren: Songshu Convenience und Taobao Kioske – und beide beschleunigen ihre Expansion.
In der aktuellen unübersichtlichen Wettbewerbssituation im Sofort-Einzelhandel sind Songshu Convenience und Taobao Kioske besonders interessant. Diese Kioske im „Blitzlager“-Modus sind 24 Stunden rein online betrieben, bieten 5.000 bis 10.000 SKUs (traditionelle Kioske haben 2.000 bis 3.000 SKUs) und decken Kategorien wie Lebensmittel, Getränke, Alltagsartikel, Kosmetik- und Körperpflegeprodukte, 3C-Digitale Produkte sowie Babyartikel ab. Man kann sagen, dass sie in Bezug auf Betriebszeiten, Produktvielfalt und Preis-Leistungs-Verhältnis den traditionellen Kiosken überlegen sind.
Songshu Convenience wurde von Meituan auf Basis des „Blitzlager“-Modells im offenen Betrieb eingeführt. Es legt Wert auf den offiziellen Eigenbetrieb, öffnet aber auch die Möglichkeit für Franchise-Betriebe, wobei die Zentrale den Betrieb übernimmt. Laut der offiziellen Website von Songshu Convenience gab es bis zum 31. März 2026 mehr als 700 Online-Filialen in 76 Städten, darunter über 100 eigenbetriebene Filialen.
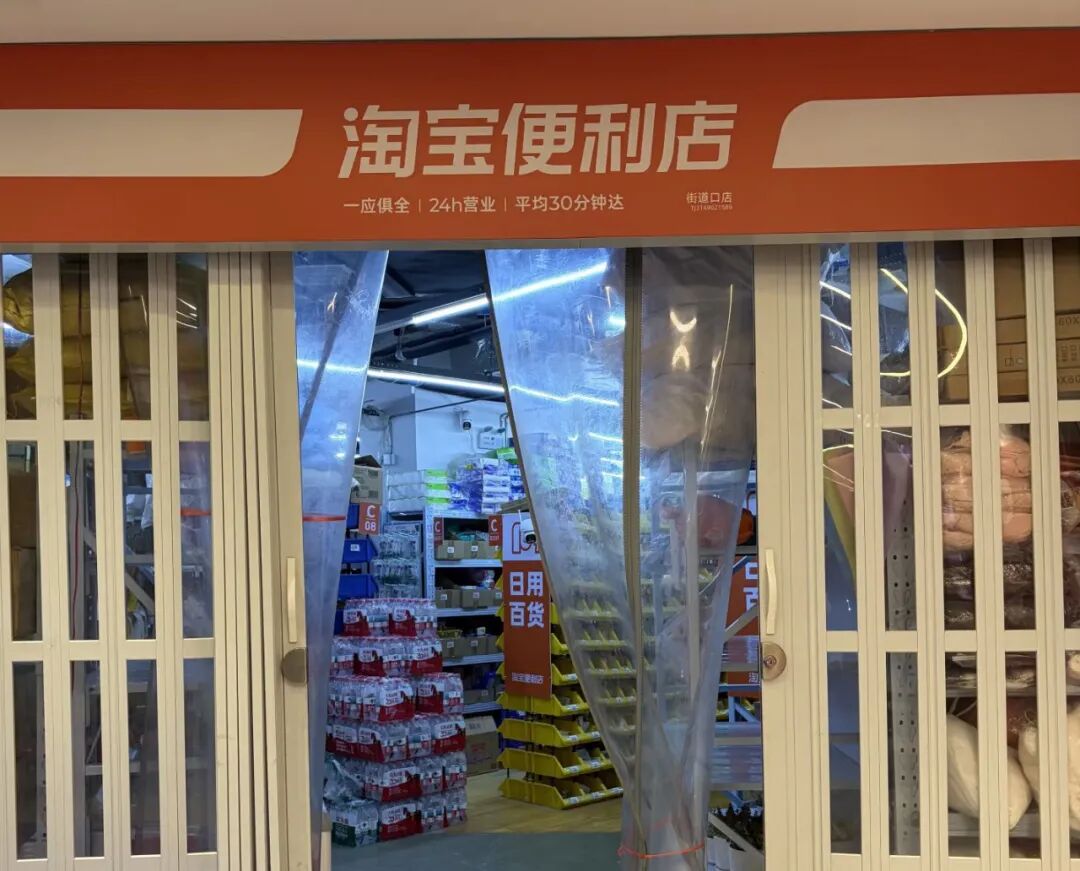
Taobao Kioske hingegen wurden Ende Oktober 2025 von Taobao Flash Purchase eingeführt. Ihr Geschäftsmodell orientiert sich im Wesentlichen an Songshu Convenience und setzt auf Franchise-Betrieb. Dazu gehören sowohl die digitale Umgestaltung bestehender Offline-Kioske als auch die Markenaufwertung von öffentlichen kombinierten „Blitzlagern“. Laut Medienberichten wie 36Kr hat Taobao Kioske kurz vor dem Tag der Arbeit 2026 das Ziel für die Eröffnung neuer Filialen im Jahr 2026 von ursprünglich 1.000 auf 3.000 angehoben.
Snack-Discountläden wiederum beeinflussen mit ihrem extrem guten Preis-Leistungs-Verhältnis den Umsatz von Kiosken bei gleichartigen Produkten. Laut Informationen von Haike Finance konzentrieren sich Snack-Discountläden auf Lebensmittel und Getränke. Mit Vorteilen in der Lieferkette durch Direktbezug von Quellen und groß angelegten Sammelbestellungen sowie einer Strategie des kleinen Gewinns bei hohem Umsatz ziehen sie Vorrats- und preissensitive Verbraucher mit Endpreisen an, die deutlich unter denen von Kiosken liegen.
Auf dem Snack-Discount-Markt hat sich derzeit eine Expansionsstruktur mit zwei Oligopolen gebildet, und die Filialdichte steigt weiter schnell an. Laut dem Finanzbericht der Mingming Mangmang Group belief sich die Gesamtzahl der Filialen der beiden Marken Snacks Busy und Zhaoyiming Snacks unter Mingming Mangmang bis zum 31. Dezember 2025 auf 21.948 – mit einem Nettozuwachs von über 7.500 Filialen im gesamten Jahr 2025. Laut dem Prospekt der Wanchen Group an die Hongkonger Börse hat die Gesamtzahl der Filialen von Marken wie Haoxianglai und Laopo Daren unter Wanchen bis zum 28. Februar 2026 19.500 überschritten. Derzeit übersteigt die Gesamtzahl der Filialen der beiden Gruppen 40.000, und sie dringen weiter in Bereiche wie Wohnviertel und Schulen vor. Ihre Betriebszeiten werden allmählich verlängert, sodass die Wettbewerbsgrenzen zu Kiosken verschwimmen.
Der sich schnell ausweitende Bereich des harten Discounts wirkt sich ebenfalls auf Kioske aus. Harte Discount-Läden reduzieren die Produkt-SKUs im Allgemeinen auf etwa 2.000, setzen hauptsächlich auf Eigenmarken als Hauptlieferung und legen Wert auf ein hohes Preis-Leistungs-Verhältnis. Sie betonen ebenfalls die Deckung der sofortigen Bedürfnisse der Verbraucher und überschneiden sich insbesondere bei häufigen und notwendigen Kategorien wie Backwaren, Fertiggerichten, Snacks und Getränken stark mit Kiosken.
Seit Beginn des Jahres 2026 hat sich das Tempo der Filialeröffnungen im Bereich des harten Discounts deutlich beschleunigt. Traditionelle Einzelhandelsunternehmen wie der Urvater des harten Discounts ALDI verdichten weiterhin ihre Standorte, während Internet-Unternehmen wie Freshippo Super Box Suan NB, Meituan Happy Monkey Supermarket und JD Discount Supermarket ihre Expansion beschleunigen. In Zukunft könnte der harte Discount mit weiter steigender Filialdichte und größerem Abdeckungsnetz einen direkteren Wettbewerb zu Kiosken darstellen.
Schwieriger Ausbruch aus dem Bestand
Angesichts des neuen Wettbewerbsumfelds müssen Kioskunternehmen nach Wegen suchen, sich aus der bestehenden Situation zu befreien.
Angesichts der Auswirkungen des Sofort-Einzelhandels setzen immer mehr Unternehmen die Strategie um: „Wenn man sie nicht besiegen kann, schließt man sich ihnen an“. Laut einer Umfrage der Chinesischen Vereinigung für Betriebsführung im Filialhandel unter den Kiosk-Unternehmen des Jahres 2025 haben bis Ende 2025 fast 40 % der untersuchten Unternehmen Sofort-Einzelhandelsgeschäfte eröffnet. Der Anteil des Sofort-Einzelhandelsumsatzes am Gesamtumsatz der untersuchten Unternehmen liegt bei fast 40 % und ist im Jahresvergleich um 11 % gestiegen. Darüber hinaus setzen immer mehr Unternehmen mit der zunehmenden Verbreitung der Cloud-Betreuungstechnologie diese in ihren Filialen ein, um die Grenzen der Betriebszeiten zu durchbrechen.
Für Kioske ist der Sofort-Einzelhandel jedoch ein zweischneidiges Schwert. Während er den Kiosken den Dienstleistungsbereich erweitert und zusätzliche Online-Einnahmen bringt, löst er auch allmählich die traditionellen Konsumgewohnheiten des Filialbesuchs auf. Die Wahrscheinlichkeit von Zusatzkäufen sinkt, und die Dienstleistungsprämie sowie die Markenwahrnehmung werden allmählich geschwächt. Das realistischere Problem besteht darin, dass sich die Kosten für Plattformprovisionen, Liefergebühren und Werbung für Datenströme überlagern. Obwohl die Umsatzskala der Kioskunternehmen scheinbar wächst, steigen die Gewinne nicht synchron. Dies macht die oben genannten Umfragedaten verständlicher: 60 % der Unternehmen verhalten sich bei der Einführung des Sofort-Einzelhandels noch vorsichtig und abwartend.
Die Stärkung der Produktkraft, insbesondere die Ausweitung der Kategorie frischer Lebensmittel, ist eine wichtige Strategie für Kioskunternehmen, um sich aus der Situation zu befreien. Frische Lebensmittel als Schlüsselkategorie für Kioske, um differenzierte Barrieren aufzubauen und hohe Bruttogewinne zu erzielen, zeigen derzeit den Branchentrend der Aufrüstung von standardisierten verpackten frischen Lebensmitteln zu vor Ort zubereiteten Speisen – sodass Kioske Schritt für Schritt zu „kleinen Kantinen“ in der Nähe der Verbraucher werden.
Führende Marken haben auf diesem Weg bereits viel unternommen. Große japanische Kiosk-Konzerne wie Lawson, 7-ELEVEn und FamilyMart aktualisieren mit ihren ausgereiften Forschungs- und Entwicklungssystemen für frische Lebensmittel und ihrer Lieferkettenfähigkeit kontinuierlich die Produktpalette und erweitern die Essenssituationen. Beispielsweise hat 7-ELEVEn in Guangdong eine Filiale mit dem Konzept „Kleine Kantine FoodBar“ eröffnet, um vor Ort zubereitete Speisen und Essensbereiche zu stärken und regionale frische Lebensmittel nach den lokalen Essgewohnheiten in Guangdong anzubieten. Die führende koreanische Kiosk-Marke CU hat im Juni 2026 ihren internationalen Tmall-Shop eröffnet. Offiziell wird mitgeteilt, dass die Offline-Filialen ebenfalls vorbereitet werden. CU verfolgt einen differenzierten Weg zu japanischen Kiosken und ist für seine vielfältigen koreanischen frischen Lebensmittel bekannt. Der inländische Marktführer Meiyijia mit über 40.000 Filialen plant nach öffentlichen Kontroversen über abgelaufene Lebensmittel und den Verkauf gefälschter Zigaretten ebenfalls neue gastronomische Filialen, um den Anteil frischer Speisen zu erhöhen.
