SK Hynix +27 %, IBM -25 %: Ein Tag voller bahnbrechender Neuigkeiten
Am Dienstag, den 14. Juli, schlossen die US-Aktienmärkte, und zwei Namen dominierten gleichzeitig die Nachrichten.
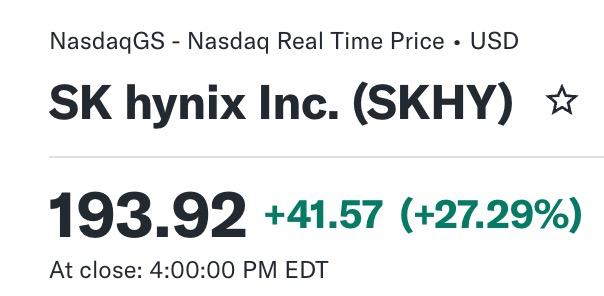
Auf der einen Seite stand SK Hynix, ein koreanischer Chip-Gigant, der kürzlich an der Nasdaq notiert wurde, mit einem täglichen Anstieg von 27 % und einem Schlusskurs von 193,92 USD. Nach einem Rückgang von 9,3 % am Vortag erholte sich der Kurs am Dienstag vollständig mit einer grünen Kerze und erreichte ein neues Allzeithoch. Am selben Tag stieg die koreanische Stammaktie nur um 3,69 %, sodass die US-ADR von SK Hynix um 52 % teurer war als die koreanische Aktie.
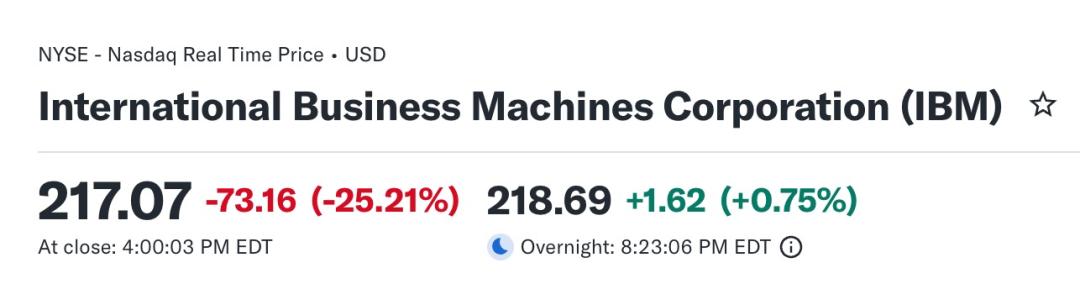
Auf der anderen Seite stand IBM, einer der ältesten Giganten der Technologiebranche, mit einem täglichen Einbruch von 25,53 % auf 217,07 USD. Die Marktkapitalisierung schrumpfte um etwa 65 Milliarden USD und markierte den heftigsten täglichen Rückgang seit fast 50 Jahren.
Ein starker Anstieg, ein heftiger Einbruch – scheinbar zwei isolierte Branchenereignisse, die aber beide auf dasselbe Kernelement verweisen: Wie im Kampf um Kapital im Zeitalter der KI mikroskopische Marktmechanismen, Derivate-Hebel und die Verteilung der IT-Budgets von Kunden das Schicksal des Aktienkurses eines Unternehmens bestimmen.
Im Folgenden analysieren wir beide Fälle detailliert.
Die Wahrheit hinter dem 27 %-Anstieg von SK Hynix
I. Der "Einbahnstraßen-Effekt" durch Marktmechanismen
Normalerweise würden Arbitrage-Gelder bei Preisunterschieden derselben Aktie an zwei Märkten die Abweichung beseitigen, indem sie die günstigere Aktie kaufen und die teurere verkaufen.
Doch im Fall von SK Hynix gibt es institutionelle Beschränkungen für den Austausch zwischen den beiden Märkten:
Anleger, die US-ADRs besitzen, können diese zurück in koreanische Stammaktien umwandeln.
Aber Anleger, die koreanische Stammaktien besitzen, können diese nicht direkt in US-ADRs umwandeln, um sie am US-Markt zu verkaufen – dies erfordert eine Genehmigung der Aufsichtsbehörden.
Viele US-Investmentfonds und Privatanleger haben einen Bedarf an Positionen in SK Hynix (einem zentralen Anbieter von KI-Hochgeschwindigkeits-HBM-Speichern), aber die verfügbare Menge an ADRs am US-Markt ist begrenzt, während koreanische Aktien nicht rechtzeitig nachgeliefert werden können.
Diese Asymmetrie von Angebot und Nachfrage führt dazu, dass US-Kapital nur in einem begrenzten Marktsegment konkurrieren kann – was die Prämie in die Höhe treibt.
II. CPI-Daten: Plötzliche Aufhellung der makroökonomischen Stimmung
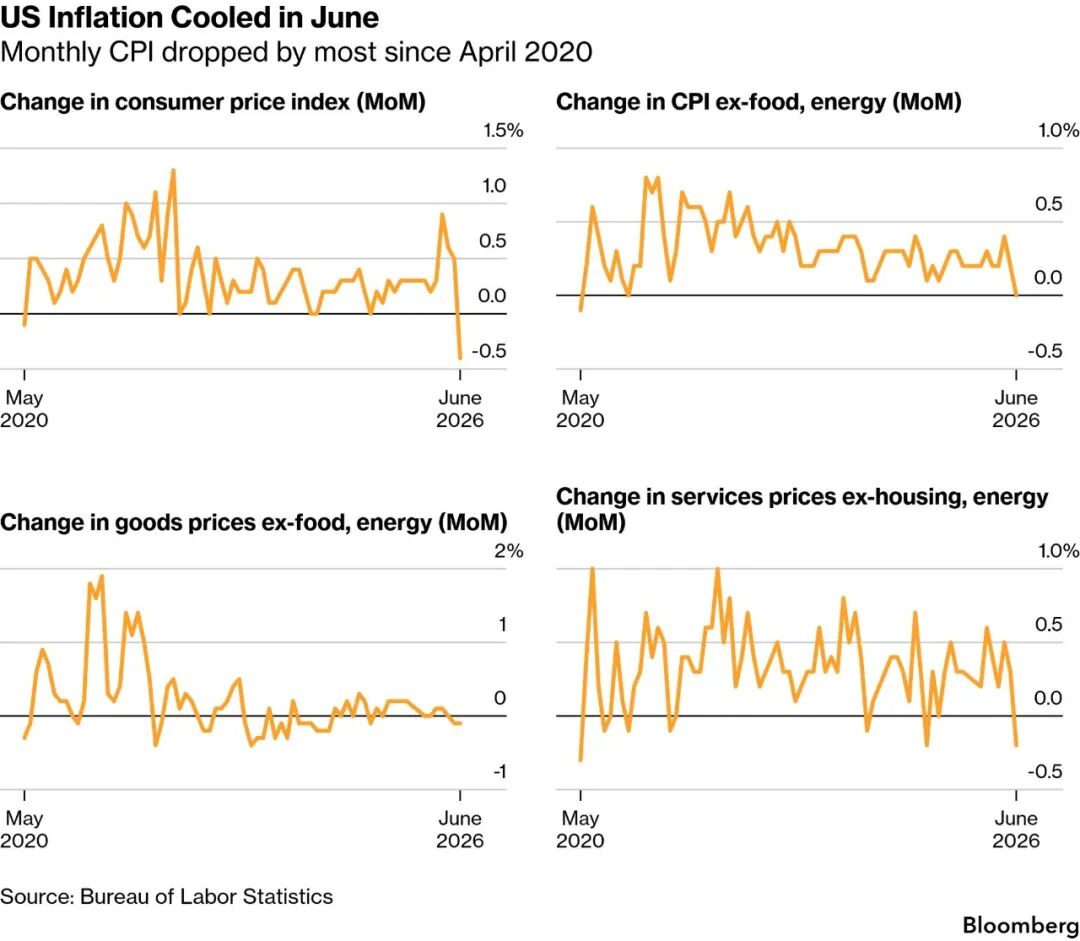
Vor der Eröffnung am Dienstag lagen die US-CPI-Daten unter den Erwartungen. Die Erwartungen an Zinssenkungen stiegen sofort an, und der gesamte Technologiesektor erholte sich massiv. SK Hynix, das kürzlich notiert wurde und über knappe Aktienbestände verfügt, wurde zu einem der Vermögenswerte mit der größten Elastizität in dieser Phase der Stimmungsentladung.
III. Der verstärkende Effekt des neu eingeführten Optionshandels
Dienstag war genau der erste Handelstag für die US-Optionen von SK Hynix – und Kapital fand sofort einen Hebel mit hohem Verstärkungsfaktor.
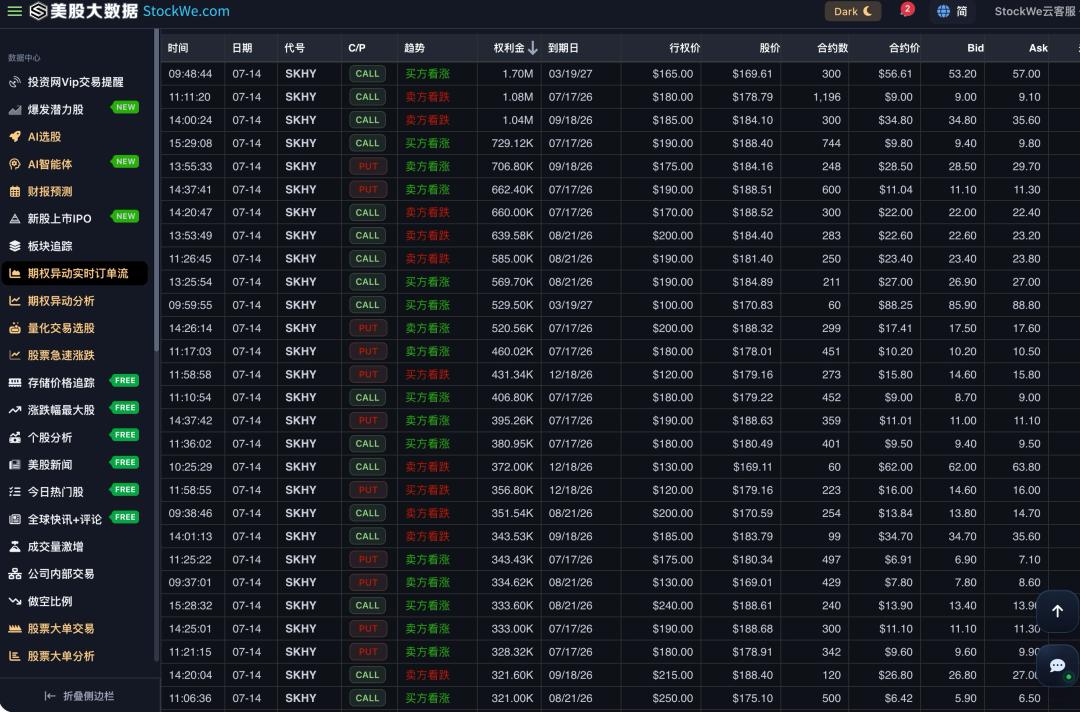
Laut Echtzeit-Tracking der Optionen von der US-Aktien-Datenplattform StockWe.com erreichte das Handelsvolumen von SKHY am ersten Tag direkt 33.000 Kontrakte, von denen zwei Drittel kurzfristige Wetten waren, die an diesem Freitag verfallen. Das Kapital platzierte Wetten auf beide Seiten:
Am aktivsten waren Call-Optionen mit einem Ausübungspreis von 185 USD, mit etwa 2.900 gehandelten Kontrakten – Privatanleger jagten dem Anstieg hinterher;
Gleichzeitig wurden 2.600 Put-Optionen mit einem Ausübungspreis von 145 USD zur Absicherung gekauft.
Ein Teil des Kapitals setzte auf mittelfristige Entwicklungen: Über 1.500 Call-Optionen mit einem Ausübungspreis von 200 USD, die im August verfallen, wurden gehandelt.
Dies führte zu einem klassischen Long-Squeeze auf dem Derivatemarkt: Wenn massives Kapital eifrig diese aus dem Geld liegenden Call-Optionen mit Ausübungspreis 185 USD kauft, sind die Wall-Street-Market-Maker, die diese Optionen verkaufen, gezwungen, zur Aufrechterhaltung der Delta-Risikoneutralität gleichzeitig eine große Menge an SK Hynix-Stammaktien auf dem Kassamarkt zu kaufen, um sich abzusichern.
Daraufhin wird ein sich selbst verstärkender Maschinenzyklus ausgelöst:
Explodierendes Optionsvolumen → Market-Maker sind gezwungen, Aktien auf dem Kassamarkt zu kaufen → Aktienkurs steigt an → mehr Kapital kauft Call-Optionen → Market-Maker kaufen weiter.
Am Dienstag stieg das Handelsvolumen der Aktie auf beeindruckende 71,65 Millionen Stück. Der Großteil dieses massiven Kapitals war nicht aktiv bullisch eingestellt, sondern wurde durch die Options-Absicherungstrades zu einem maschinellen Kaufdruck gezwungen. Der Aktienkurs löste sich in diesem Moment vollständig von den Fundamentaldaten.
Die Wahrheit hinter dem täglichen Einbruch von IBM um 25,5 %
Am Dienstag fiel IBM nach der Veröffentlichung der vorzeitigen Quartalsergebnisse, die hinter den Erwartungen zurückblieben, nach der Eröffnung kontinuierlich – der maximale Rückgang lag zeitweise über 25 %.
Zum Schluss notierte IBM mit einem Rückgang von 25,53 % bei 217,07 USD. An diesem Tag schrumpfte die Marktkapitalisierung von IBM um etwa 65 Milliarden USD.
In den letzten mehr als einem Jahr stieg der Aktienkurs von IBM aufgrund der Erwartungen an KI und Quantencomputing kontinuierlich an. Dieser tägliche Rückgang von 25 % holte die zuvor durch optimistische Erwartungen aufgebaute Bewertungsprämie direkt zurück.
Oberflächliche Ursache: Zwei unbefriedigende Quartalsergebnisse
Der direkte Auslöser für die schnelle Kapitalflucht war, dass die vorläufigen Finanzdaten von IBM für das zweite Quartal nicht den Erwartungen entsprachen. Werfen wir einen Blick auf die Kernindikatoren:
Kernerlöse unter den Erwartungen: Der Quartalsumsatz betrug 17,2 Milliarden USD, etwa 660 Millionen USD weniger als die zuvor erwarteten 17,86 Milliarden USD.
Rückläufiges Ergebnis: Das bereinigte Ergebnis pro Aktie (EPS) lag bei 2,93 USD – ebenfalls unter den Markterwartungen von 3,02 USD.
Noch besorgniserregender für Anleger war, dass das Wachstum der hochprofitablen Geschäftssegmente abnahm. Das wichtigste Softwaregeschäft von IBM nach der Umstellung verlangsamte sich von 11 % im ersten Quartal auf nur 5 %; das Beratungsgeschäft wuchs fast gar nicht; und die Einnahmen aus der Infrastruktursparte wie Großrechnern, einem traditionellen Standbein, sanken sogar um 7 % im Jahresvergleich.
Das Management räumte in einem Brief an die Anleger ein: Da das Unternehmen nicht schnell genug auf die Veränderungen des externen Umfelds reagieren konnte, haben Kunden viele große Verträge, die in diesem Quartal unterzeichnet werden sollten, verschoben.
Tiefere Ursache: Die Budgets der Kunden werden von "Rechenleistungshardware" absorbiert
Warum kann IBM plötzlich keine Verträge mehr abschließen? Wenn wir den Blick auf die gesamte Technologiebranche richten, erkennen wir eine tiefere Logik der Kapitalbewegungen:
1. Rechenleistung absorbiert die Budgets für Software
Aktuell befinden sich große KI-Modelle und generative KI in einer kritischen Phase der praktischen Umsetzung. Unternehmen kaufen eifrig Chips, Server und Hochgeschwindigkeits-Speicher. Da diese grundlegende Hardware knapp und teuer ist, müssen Unternehmen ihre begrenzten IT-Budgets vorrangig für Hardwareeinkäufe verwenden.
Dies führt zu einem Verdrängungseffekt: Wenn Unternehmen viel Geld für Hardware ausgeben, kürzen sie natürlich ihre Ausgaben für Anwendungssoftware, Middleware und Systemberatungsdienste. Für IBM, das sich auf Software und IT-Dienste konzentriert, verschieben Kunden daher natürlich ihre Vertragsunterzeichnungen.
2. Die "anorganische Wachstum" durch Übernahmen zeigt Schwächen
In den letzten Jahren hat IBM viel Kapital in Übernahmen von externen Softwareunternehmen wie Red Hat, HashiCorp und Confluent investiert, um die Umstellung zu einem Softwareunternehmen mit hohen Margen zu beschleunigen.
Im aktuellen Quartal scheint das Softwaregeschäft zwar noch ein Wachstum von 5 % aufzuweisen – aber wenn man den Beitrag der kürzlich konsolidierten Übernahmen abzieht, stagniert das organische Wachstum des ursprünglichen Softwaregeschäfts von IBM praktisch vollständig. Dieses durch Übernahmen gestützte Wachstum kann bei knapper werdenden Marktbudgets kaum noch für positive Impulse sorgen.
3. Natürliche Alterung traditioneller Großrechner und Sorgen um technologische Ersetzung
Eine der zentralen Gewinnquellen von IBM sind seine traditionellen Großrechner (wie die Z-Serie) und die dazugehörige Systemsoftware. Da dieses Geschäft sich am Ende des Produktlebenszyklus befindet, sinken die Verkaufszahlen natürlich – und da dieses Segment extrem profitabel ist, schadet sein Rückgang dem Gesamtgewinn des Unternehmens erheblich.
Gleichzeitig macht die rasante Entwicklung von KI-Codegenerierungstools den Markt besorgt, dass Unternehmen in Zukunft weniger von den traditionellen Wartungsdiensten für Systeme von IBM abhängig sein werden. Bei unklarer technologischer Entwicklung zögern Kunden mit ihren Entscheidungen und verlängern den Vertragsabschlussprozess.
Auf welche Indikatoren Anleger in Zukunft achten sollten
Angesichts dieser beiden extremen Marktbeispiele brauchen Sie keine vagen makroökonomischen Analysen zu beachten – konzentrieren Sie sich auf diese drei praktischen, umsetzbaren Indikatoren:
Verfallstag der Optionen an diesem Freitag (für SK Hynix): Die 52 %-Prämie ist eine Seifenblase, die durch eine verzerrte Marktstruktur entsteht. Diese durch programmgesteuerte Trades und Absicherungen aufgeblähte Marktlage wird genauso schnell zusammenbrechen. Nach der Abrechnung der kurzfristigen offenen Positionen an diesem Freitag verschwindet die durch Market-Maker erzwungene Kaufkraft plötzlich – die US-ADR von SK Hynix wird höchstwahrscheinlich stark zurückgesetzt und volatil werden.
Die offizielle Ergebnis-Telefonkonferenz am 22. Juli (für IBM): Achten Sie darauf, ob das Management die "Prognose für den freien Cashflow" für das Gesamtjahr senkt. Wenn sie die Erwartungen an den Cashflow reduzieren, bedeutet dies, dass der Druck auf das Geschäft größer ist als angenommen – der Aktienkurs wird wahrscheinlich noch lange Zeit in einer Bodenbildungsphase verharren.
Die Ergebnisse von ASML und TSMC (für den gesamten Technologiesektor): Die Leistungen der Chip-Giganten sind der ultimative Indikator für die Nachfrageintensität nach Hardware im gesamten KI-Sektor.
Wenn ihre Ergebnisse enttäuschen, wird SK Hynix mit seiner hohen Prämie zu einem Hauptgebiet für Long-Sell-Offs. Aber wenn ihre Ergebnisse weiterhin stark sind, bedeutet dies, dass die IT-Budgets der gesamten Branche weiterhin massiv in die grundlegende Chip-Hardware fließen – sodass die knappen Budgets für Unternehmen wie IBM, die Software und Dienste anbieten, wahrscheinlich noch länger anhalten werden.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto "US-Aktien Investment Network" (ID: tradesmax), Autor: StockWe.com, veröffentlicht mit Genehmigung von 36Kr.