BBA在中国最难熬的一年
刚刚过去的Q3财报季,堪称德国车企的比惨大会。
三季度大众收入752.77亿欧元,营业亏损58.6亿欧元,创过去十年最大单季亏损;前三季度收入2333.78亿欧元,卖了600万辆车,利润0.71亿欧元。
单看汽车业务,前三季度收入从去年同期2131.32亿欧元微降到2056.17亿欧元,但营业利润从22.16亿欧元转为负19.72亿欧元。
问题主要是一次性费用:软件公司CARIAD和电池业务计提了23亿欧元,保时捷商誉减值64亿欧元加上中国合资企业资产缩水10亿欧元。加回这部分损失,财报其实没那么糟。
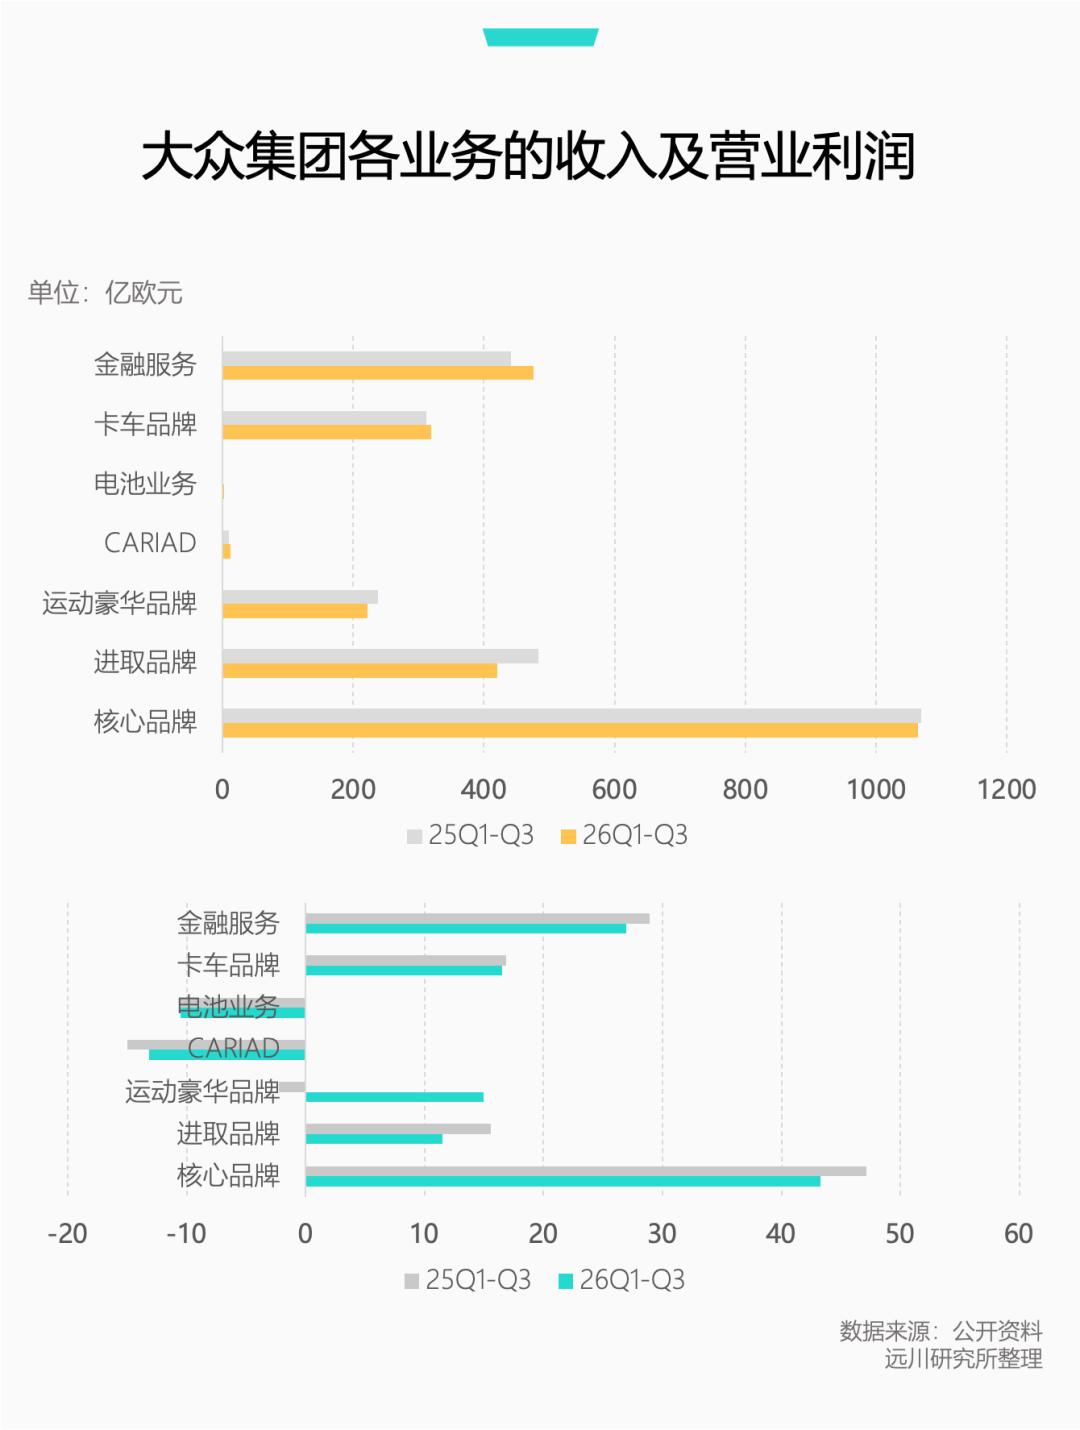
表中各品牌业务的收入利润未考虑抵销项
作为德国高端制造门面,BBA的压力就比较大了。
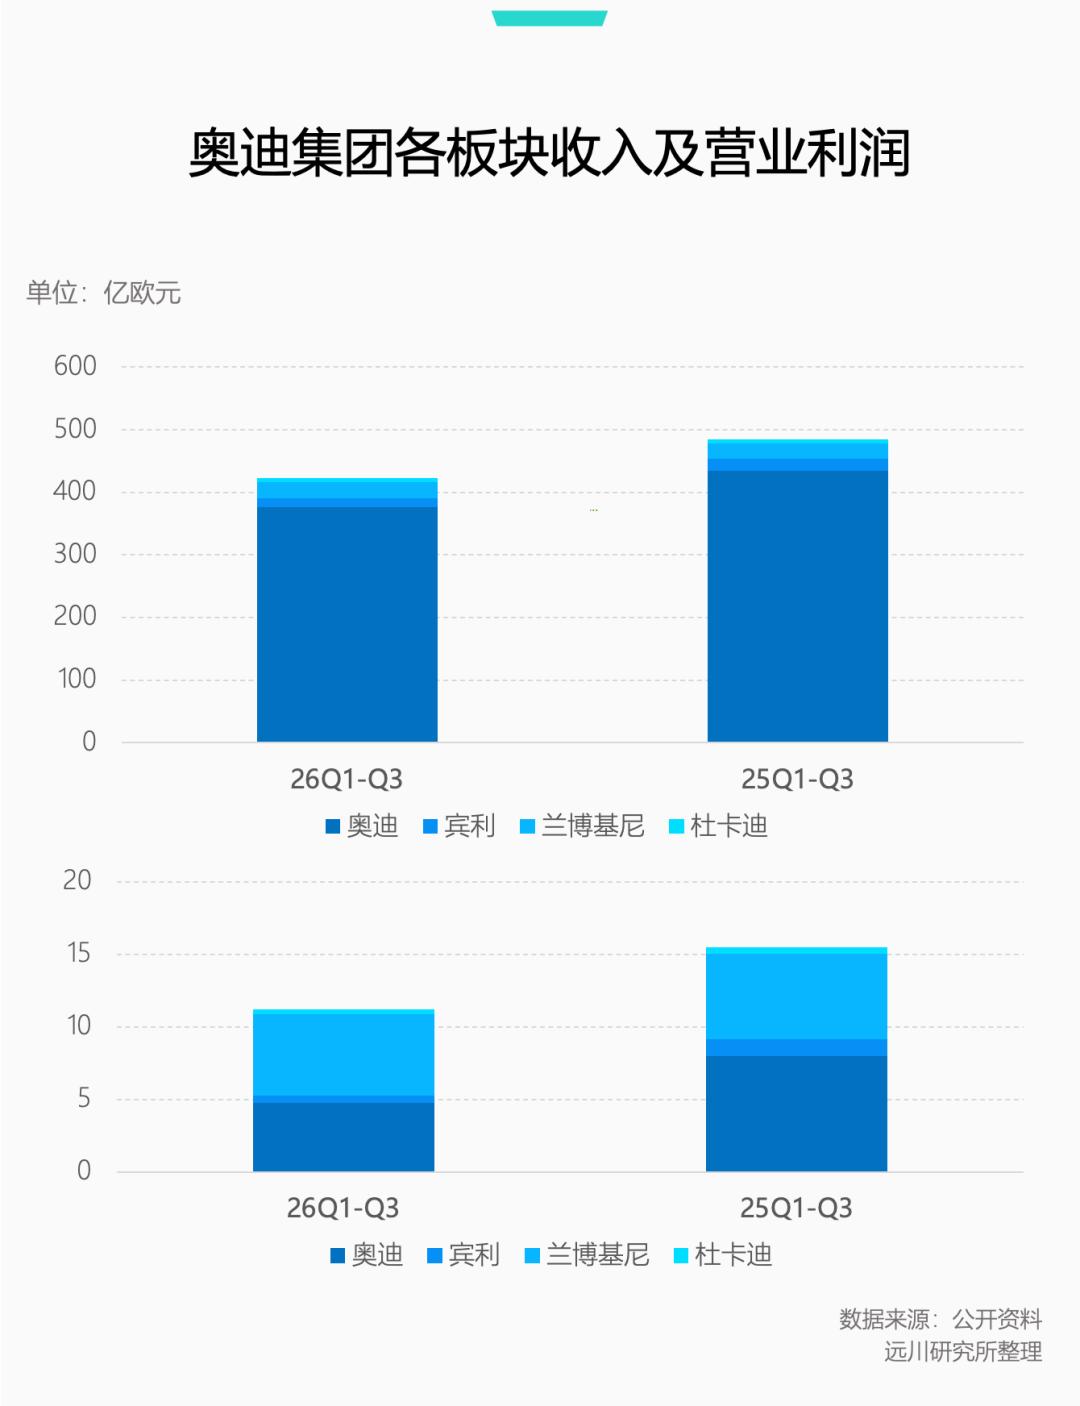
奥迪的财报里包含奥迪、宾利、兰博基尼、杜卡迪四个品牌,即大众旗下的“进取(Progressive)品牌组”。
但进取品牌组三季度的表现不太进取,收入128.86亿欧元,同比下滑18.5%,营业利润0.29亿欧元,同比下滑93.9%。
奥迪贡献了90%以上的销量,但贡献利润只有40%,赚钱主要还是靠高利润的兰博基尼。
宝马的情况也不太乐观,三季度收入304.52亿欧元,息税前利润15.89亿欧元,前三季度收入和息税前利润分别为927.18亿和52.24亿欧元,同比下降7.3%、35.2%。
按照宝马官方口径,除去美国关税影响,收购华晨宝马剩余股权产生的折旧摊销,让利润率下降了1.2%,但即便没有这部分成本,汽车业务利润也已经跌去四分之一。
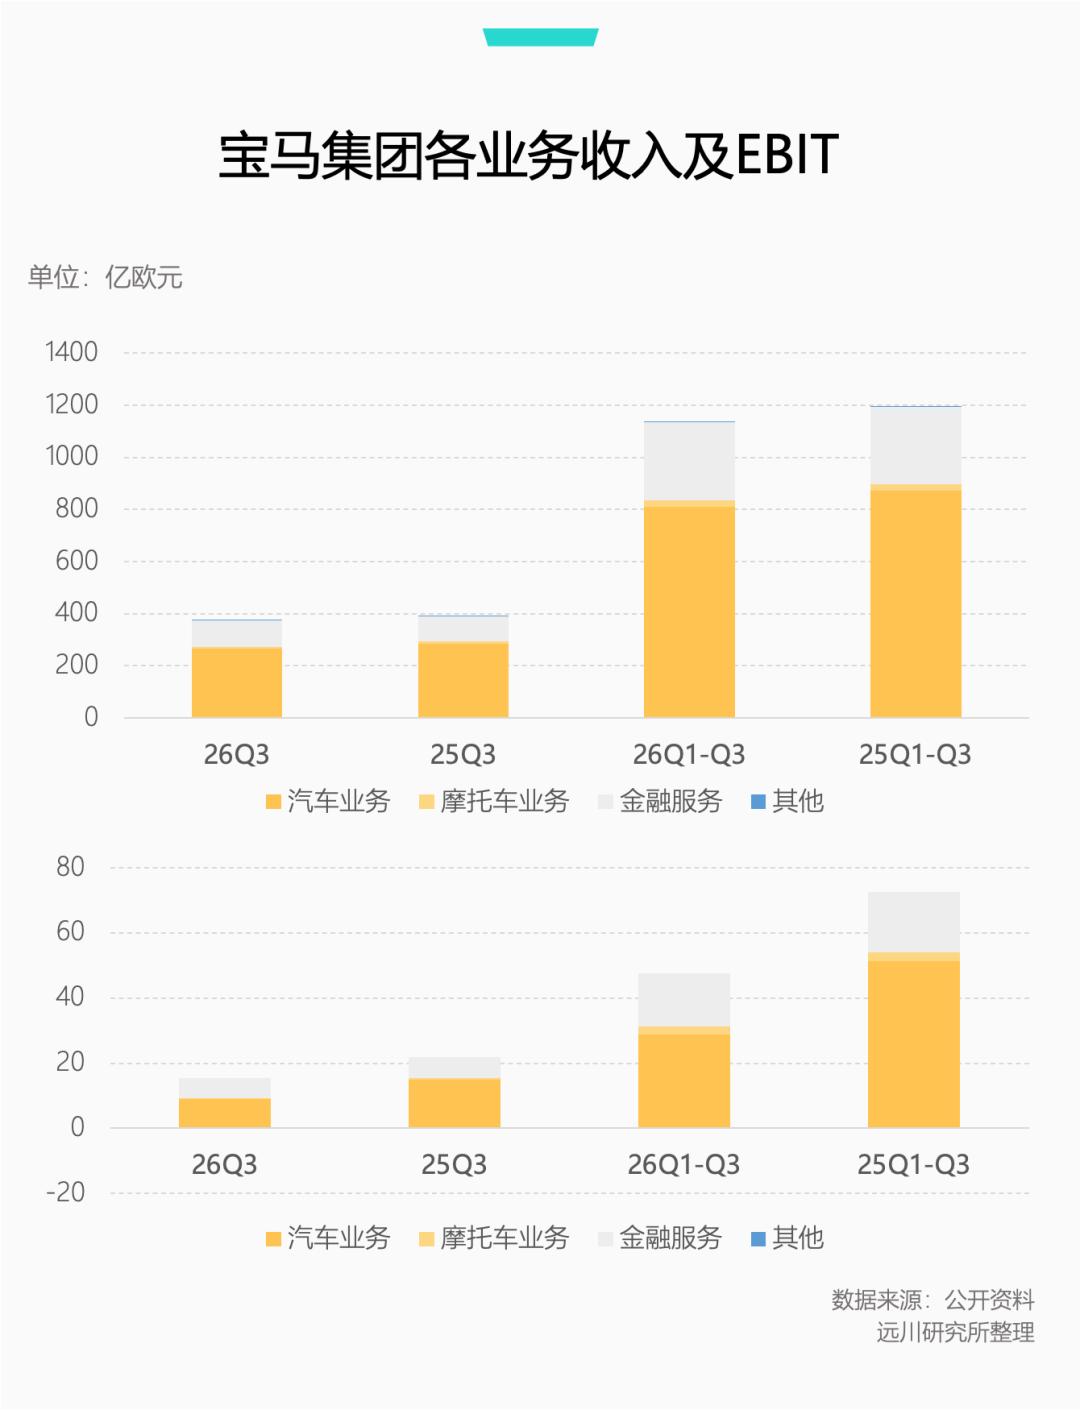
表中各业务收入利润未考虑内部交易抵销
隔壁的奔驰三季度乘用车业务收入223.74亿欧元,调整后EBIT5.6亿欧元,直接腰斩;前三季度收入683.19亿欧元,调整后EBIT同比下滑40%。
奔驰没有一次性费用,主要因素就是车卖的不好。三季度自由现金流暴减87%,原因就包括因库存增加占用现金20.6亿欧元。
奔驰管理层解释是为四季度冲量主动备货,但造出来的车能不能卖掉,只有等四季报了。
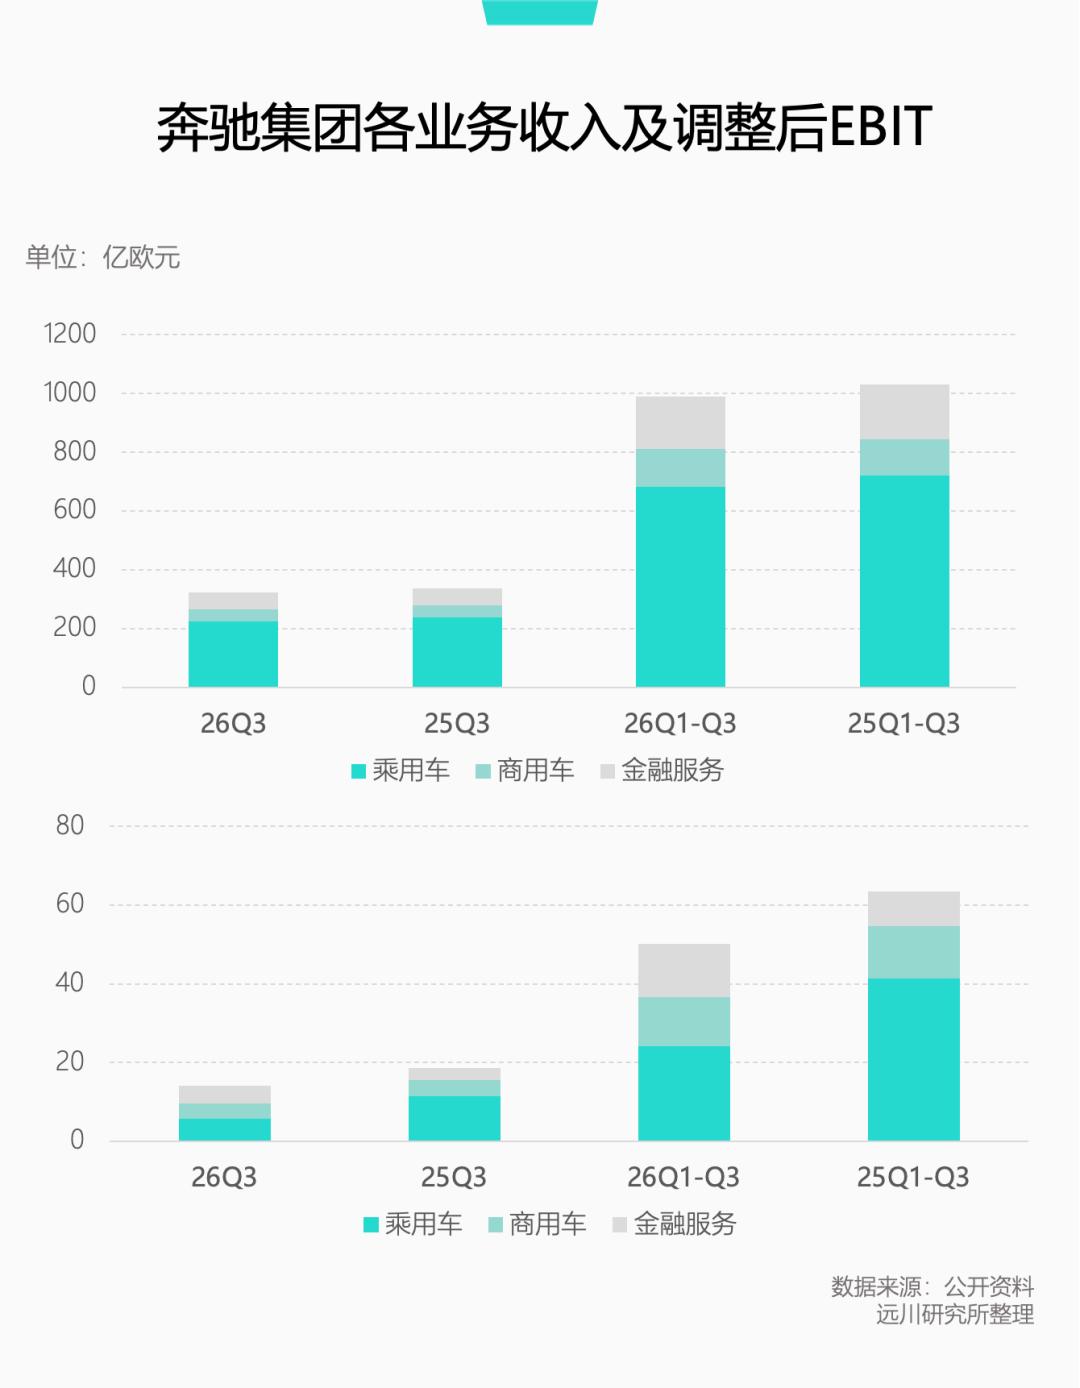
表中各业务收入利润未考虑内部交易抵销
表中各业务收入利润未考虑内部交易抵销问题出在了哪里?
最大变量
问题出在中国市场。
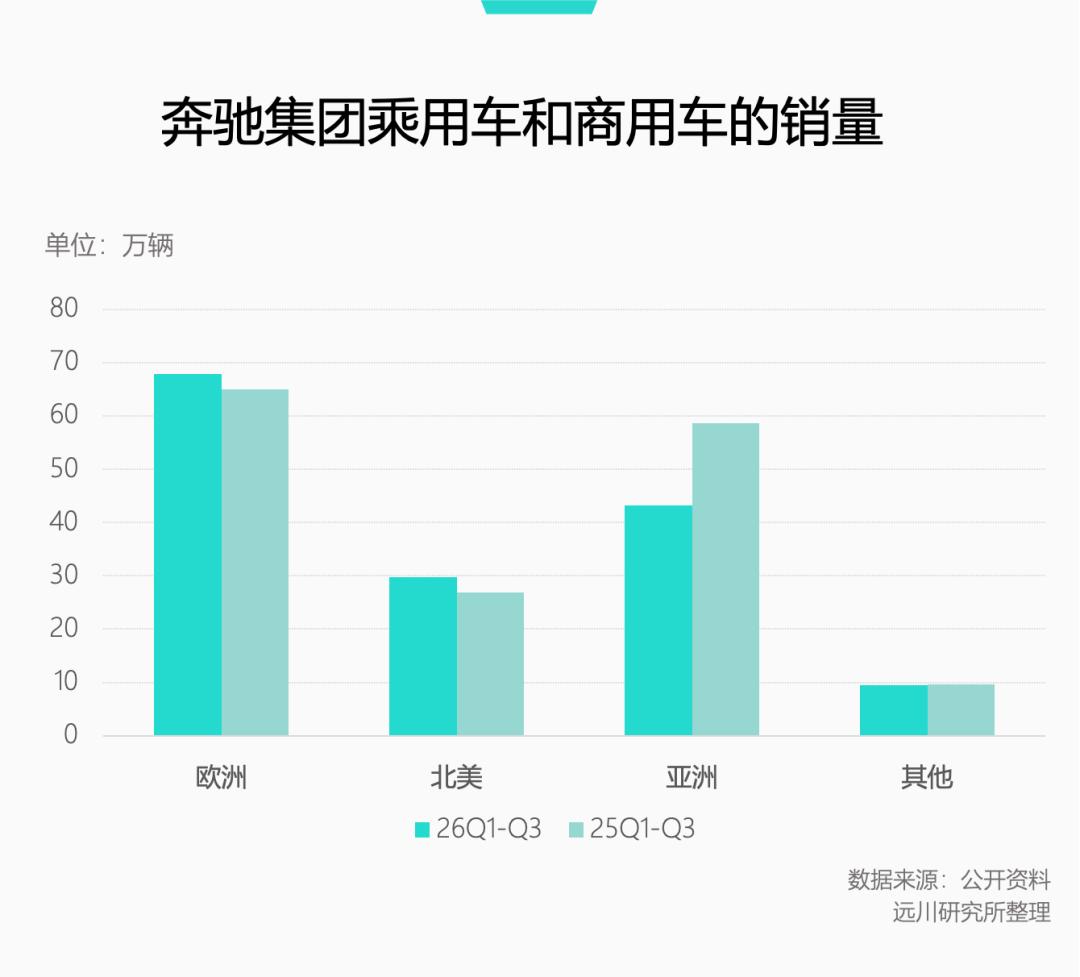
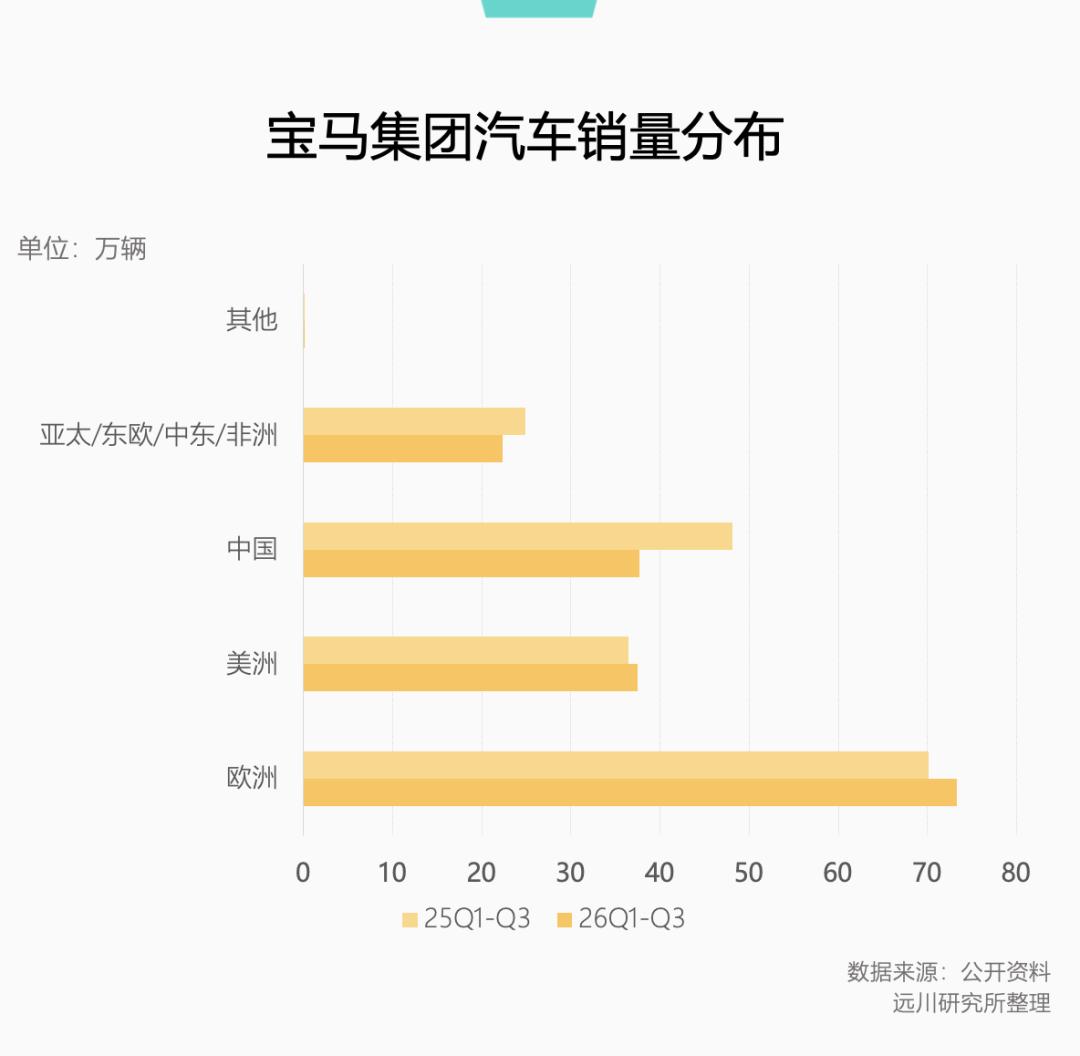
三季度,奔驰全球汽车销量同比下滑6.4%,前三季度整体销量从160.16万降至150.31万辆。宝马三季度交付量55.1万,下滑6.3%,前三季度同样下滑4.9%到170.78万辆。
但如果剔除中国/亚太市场,奔驰前三季度销量同比上涨3%。宝马同比上涨1.28%。
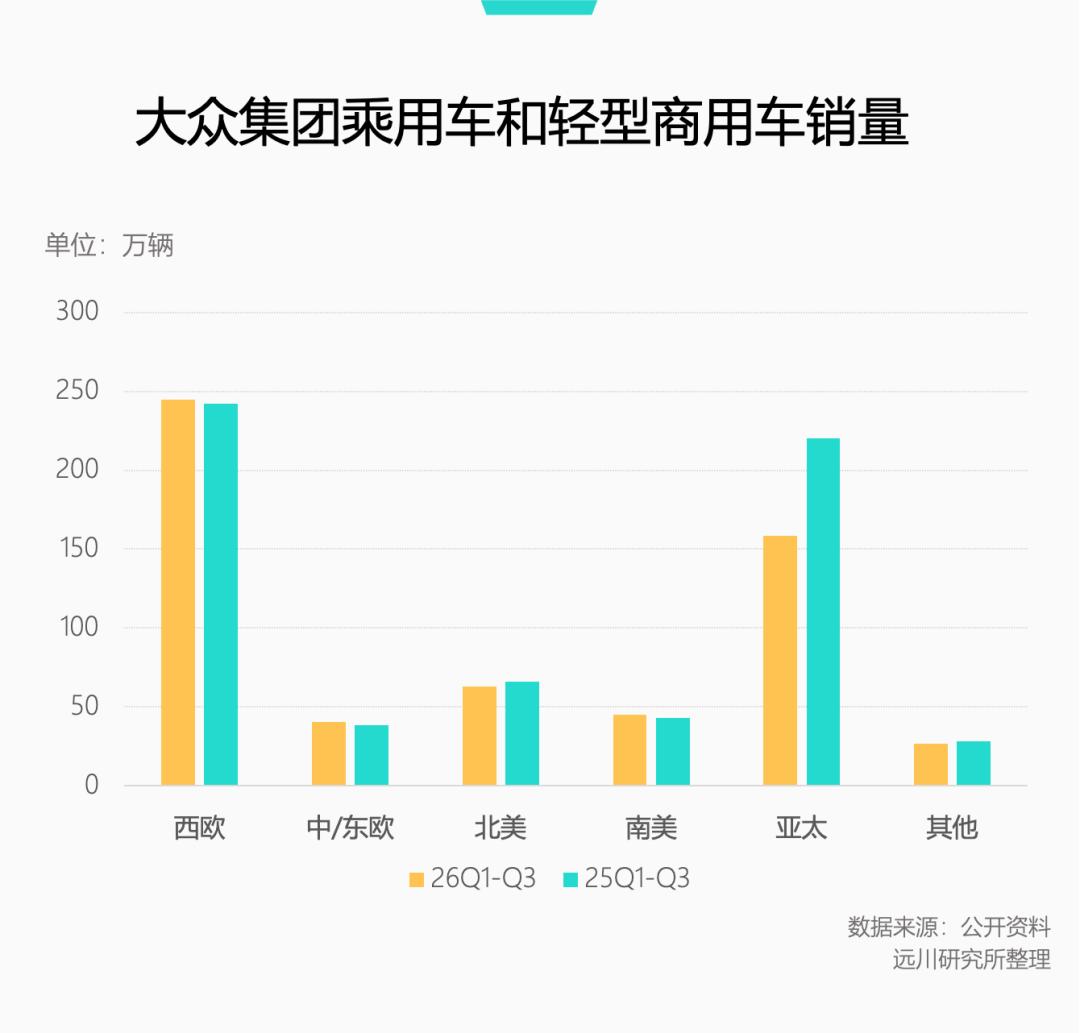
大众剔除中国市场后,销量还是下滑的,但情况会好很多。
前三季度,大众全球销量下滑9.3%,剔除中国/亚太市场后,销量只下滑了0.03%,几乎可以忽略不计。
奥迪所在的进取品牌组算上中国/亚太市场,前三季度销量下滑11.3%,不算中国,降幅收窄到3.7%。
也就是说,德国车企的全球销量无一例外都被中国市场拖累,造成这种局面的原因,在销量结构里。
国内新能源零售渗透率超过67%,纯电占比近7成。但在这个全球最大的新能源市场,德国车企卖得动的还是燃油车。
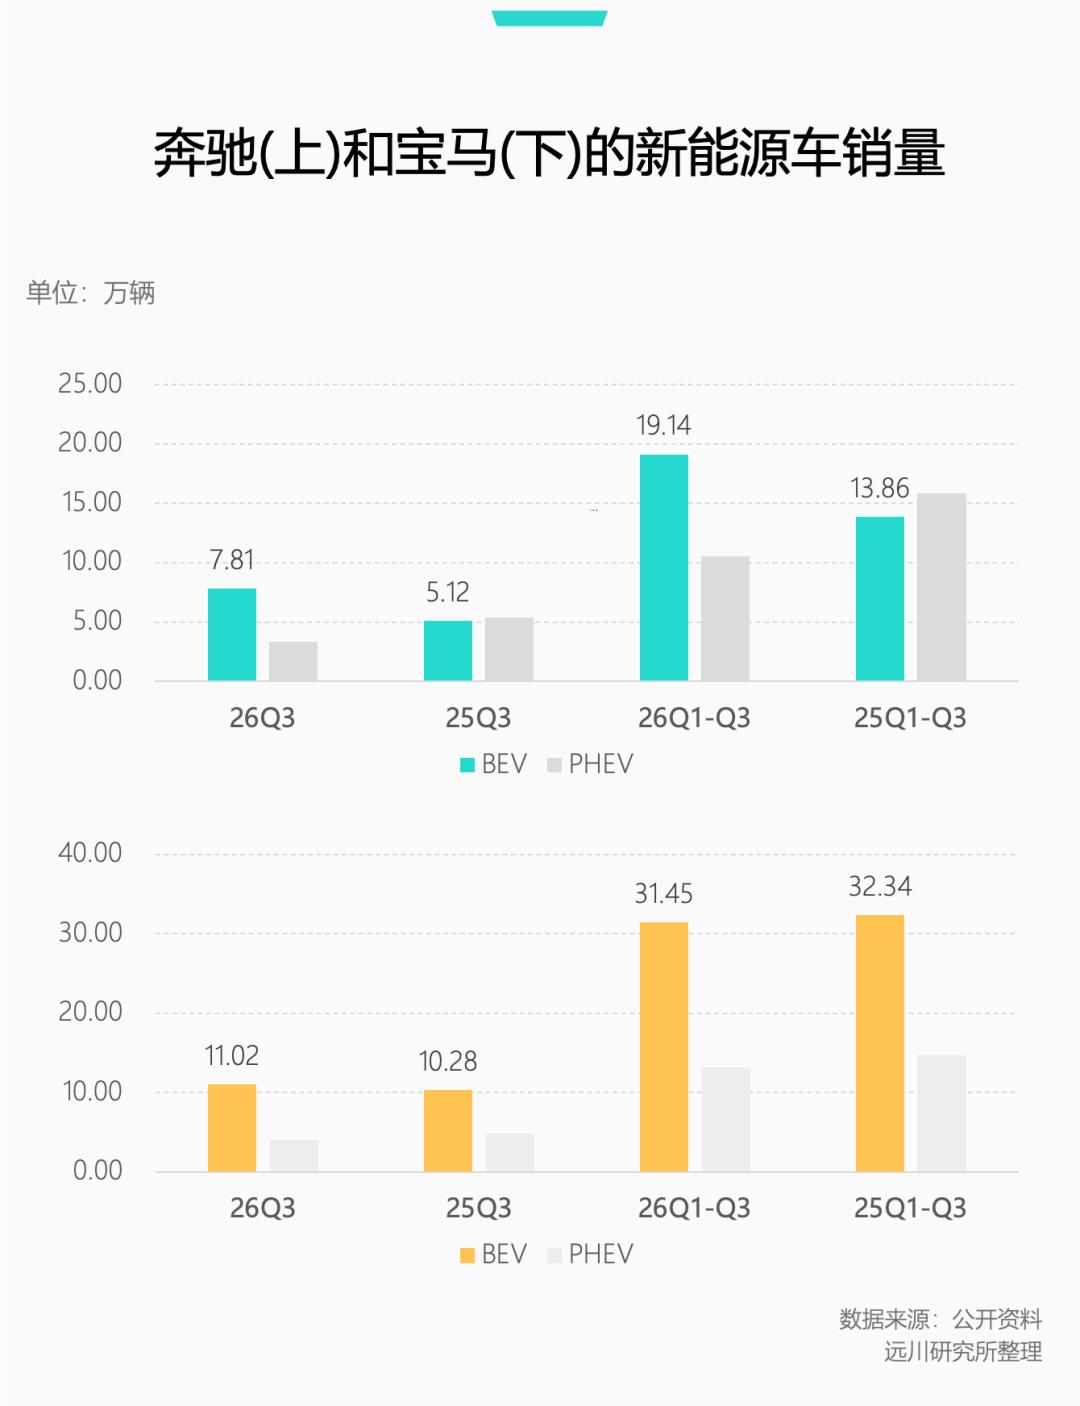
奔驰和宝马的新能源车销量占比在25%左右,三季度,纯电车全球销量都在增长,唯独中国表现惨淡。
按照易车数据,前三季度,奔驰在国内卖了不到1万辆新能源车,GLC和E级反倒老当益壮,销量超过16万辆。宝马油改电产品i3平均单月销量勉强破千,只有燃油3系的十分之一。
大众更典型,新能源车卖了不少,但都卖给了欧美同胞。
以纯电车为例,三季度大众在华交付1.8万辆,同比下降30.1%,前三季度交付4.89万辆,同比下降42.5%。在中国,大众每交付40辆车才有一辆是纯电动,在欧洲,每交付5辆就有一辆是纯电动。
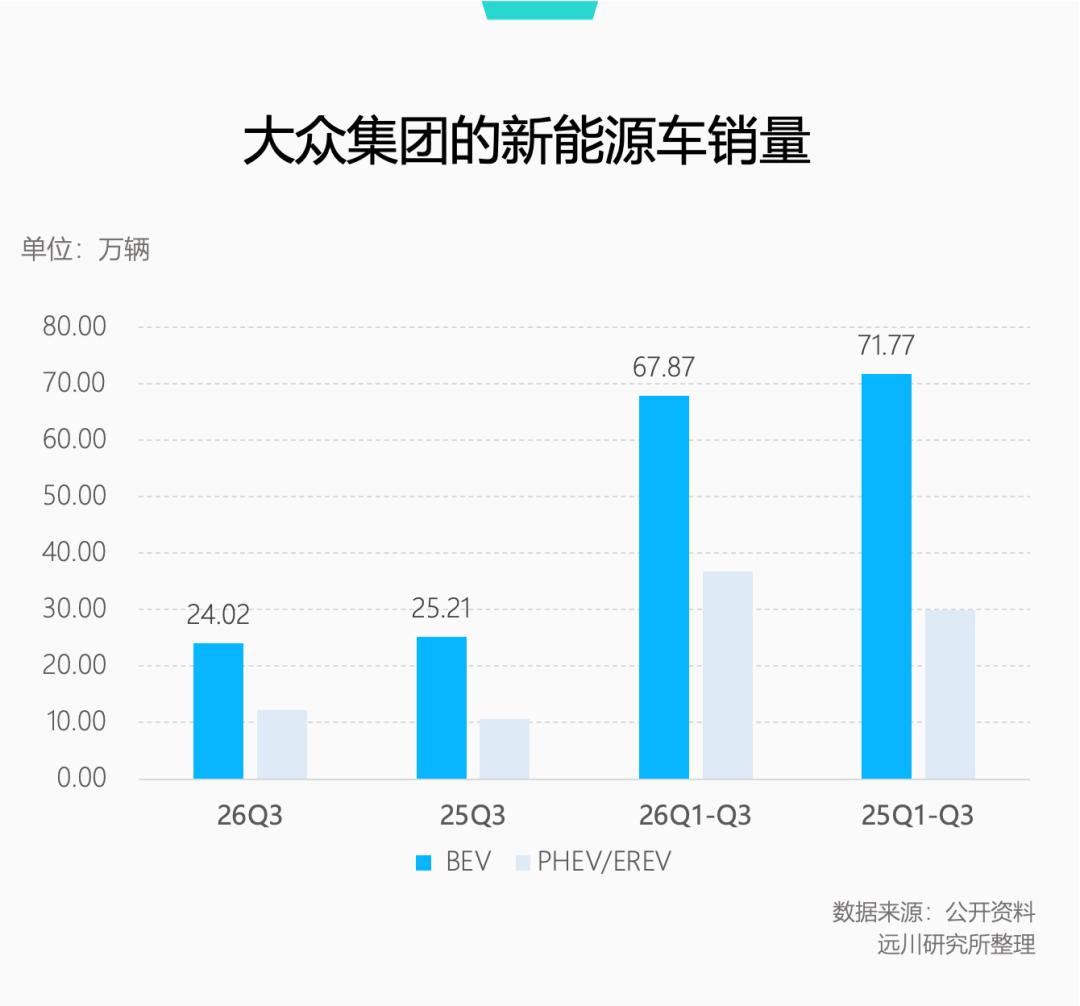
纯电车卖不动,燃油车市场又在加速塌方,两头挤压直接把德国车企送到了ICU门口。
前三季度,奔驰中国销量从43.39万辆降至30万辆,相比2021年同期拦腰截断。宝马前三季度在华销量37.64万,对比2021年同期67万辆也少了近一半。
大众下滑更剧烈,三季度中国销量同比减少38.7%,前三季度销量从197.31万减到137.52万辆,凭空蒸发的60万辆,够养活一家新势力了。
倒不怪德国人不努力,只怪新一代纯电车来得太晚了。
纯电等到白头
中国市场纯电车型高歌猛进的一年,德国列强恰好都处在纯电产品换代的空窗期。
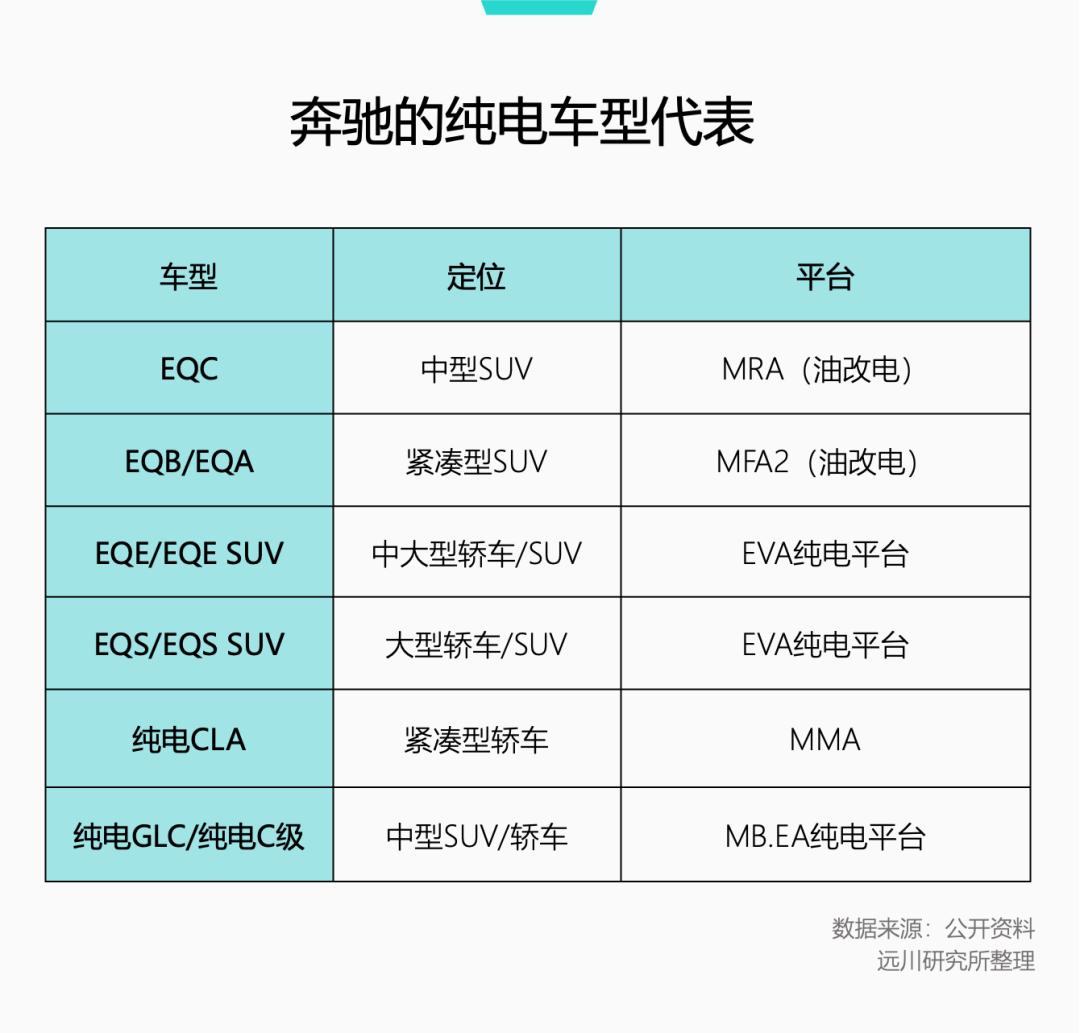
奔驰最典型,2019年,奔驰靠油改电作品EQC仓促试水,随后想靠纯电平台EVA打翻身仗,结果首发车型EQS上市即滞销。
EQS和EQE两款原生纯电接连失利,奔驰明显受挫,挥刀砍掉下一代纯电平台MB.EA-Large,转而继续修补EVA。随着EQ系列陆续退场,奔驰两款新平台才姗姗来迟:
面向紧凑型车的MMA平台和中型车的纯电平台MB.EA-M。
也就是说,从2019年到2022年,奔驰向市场集中投放完EQ系列后就再无新的纯电产品。去年新一代纯电车上市,大规模的车型投放刚刚开始,与纯电渗透率增长擦肩而过。
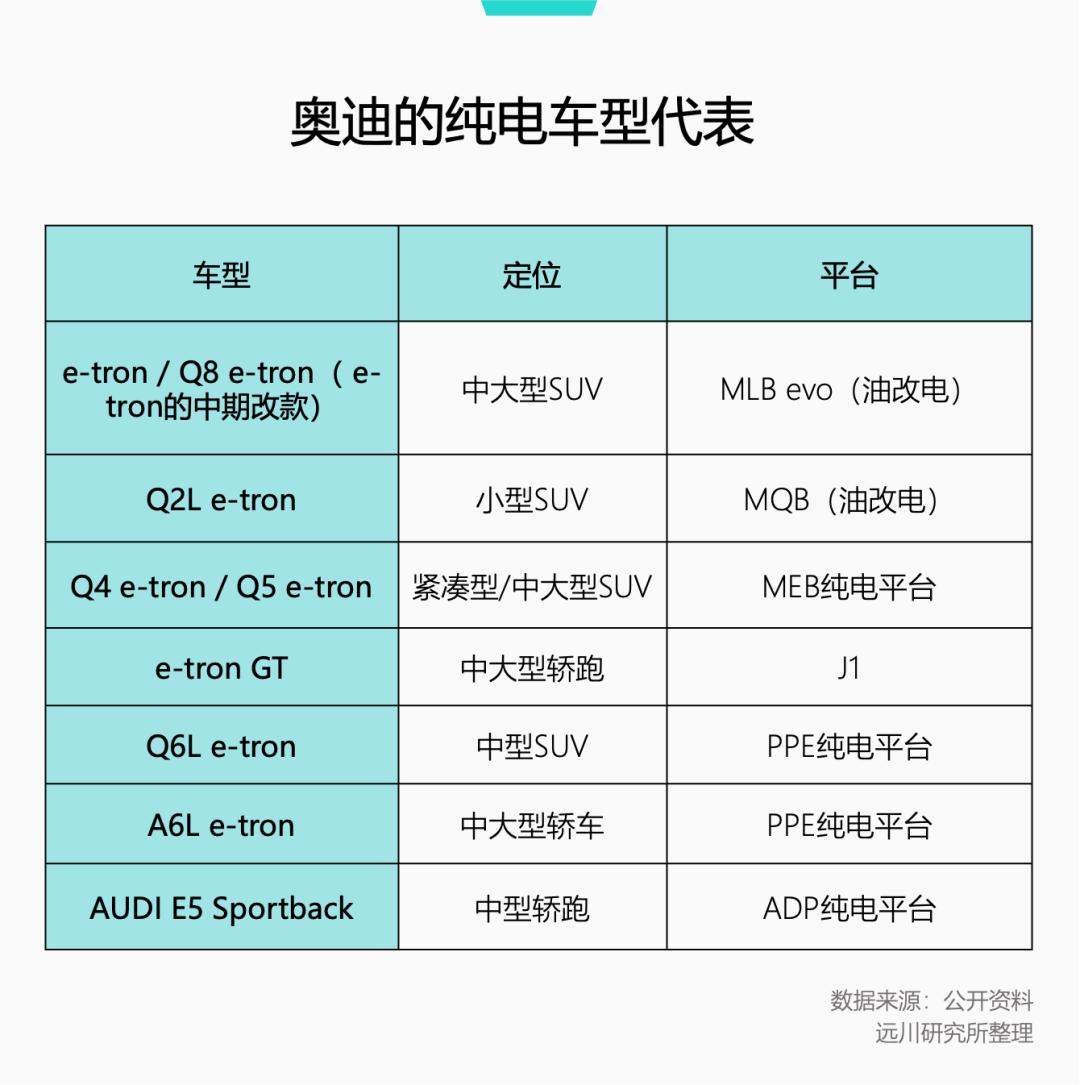
奥迪的情况也类似。2018年,奥迪油改电车型e-tron亮相,同步宣布与保时捷共研纯电平台PPE,首款车型原计划2022年发布,结果研发进度一拖再拖。
也因此,奥迪一边借保时捷J1平台打造e-tron GT,一边用大众的MEB平台打造Q4/Q5 e-tron,整个2023年,只能对着两款车缝缝补补。
直到去年,PPE平台量产落地,同时专为中国市场开发的ADP平台也新鲜出炉。
也就是说,奥迪纯电车型真正意义上的换代,也间隔将近三年。旧的e-tron系列没能站稳脚跟,新一代纯电又刚接棒,作用更倾向于填补产品线。
大众稍微特殊。2019年底,大众率先推出纯电平台MEB,首款车ID.3初期卖得不差,之后ID.4、ID.5、ID.6连接发布。但自2023年ID.7上市后,大众纯电车型投放速度开始放缓,随即进入长达两年的空窗期。
大众面临的问题更实际,纯电平台是有,但电子电气架构先天不足,在国内的竞争力明显落下风。内部CARIAD开发不顺,终极平台SSP的落地时间,被一路推迟到2029年。
为了填补这段空白,大众做了两件事,一是让中国团队主导开发新平台CMP,二是放弃原本的电子电气架构,换上联合小鹏开发的CEA电子电气架构,导致新平台落地时间晚于奔驰和奥迪。
相比起了个大早赶了个晚集的大众,宝马堪称最保守头最铁的那个。
从2020年国产iX3开始,宝马在华的纯电车清一色基于CLAR平台打造,也就是油改电,一条路走到黑。
随着纯电需求越来越旺盛,缝缝补补搞不下去,宝马新世代(Neue Klasse)纯电车才终于舍得现身,海外版8月刚刚开售,中国市场的交付最早也得明年一季度。
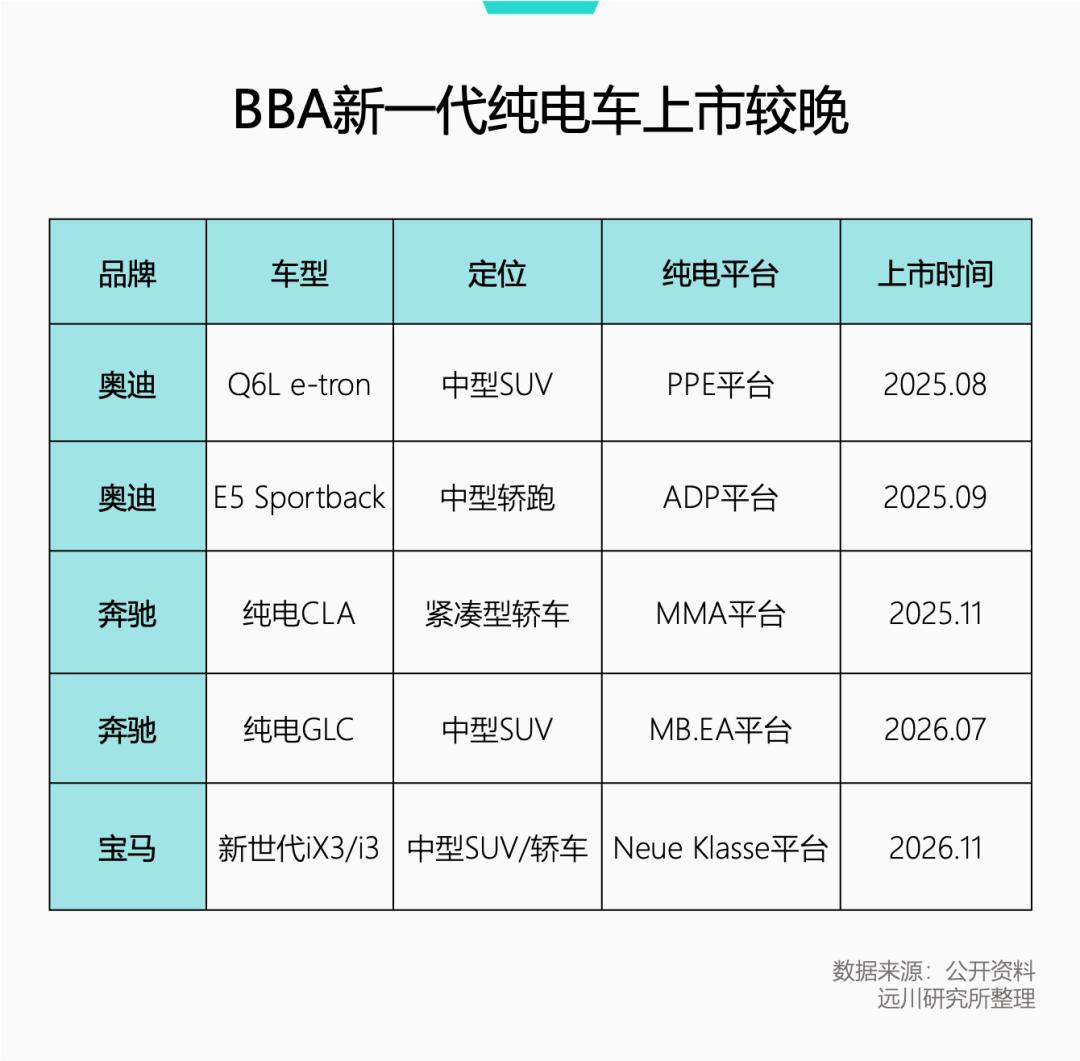
在车型换代的节骨眼上,德国车企面临着相似的尴尬:
旧平台纯电车停产退役,新平台纯电车才刚发布,车型也没有大规模铺开。在中国市场纯电车快速渗透的一年,打了个完美的时间差。
产品来的太晚是周期性问题,新车开始投放,自然能改善;如果重金投入新车型还是卖不过本土新势力,那就是结构性问题了。
本文来自微信公众号“远川科技评论”(ID:kechuangych),作者:徐珊珊,编辑:李墨天,36氪经授权发布。